NISAの年初一括投資は有利?向いている人の特徴とは?
NISAの年初一括投資は、非課税制度のメリットを最大限に活用しやすい一方で、相場変動の影響を受けやすい投資方法です。
そのため、有利か不利かを一概に判断することはできません。
投資の目的や資金状況、どの程度のリスクを受け入れられるかによって、適した選択は変わります。
ここでは、年初一括投資が注目される背景や、向いている人・向いていない人の特徴について紹介します。
(2)向いている人|長期保有できる人
(3)向いていない人|相場下落時の対応に自信がない人
(1)年初一括投資が注目される理由|非課税メリットの最大化
年初一括投資が注目される大きな理由は、NISAの非課税メリットを早い段階から活用できる点です。
年の初めにまとまった資金を投資することで、運用期間を長く確保でき、その分だけ値上がり益や配当、分配金を非課税で受け取れる期間も長くなります。
新NISAでは、旧NISAと比べて年間投資枠が拡大し、非課税で保有できる金額も大きく増えました。
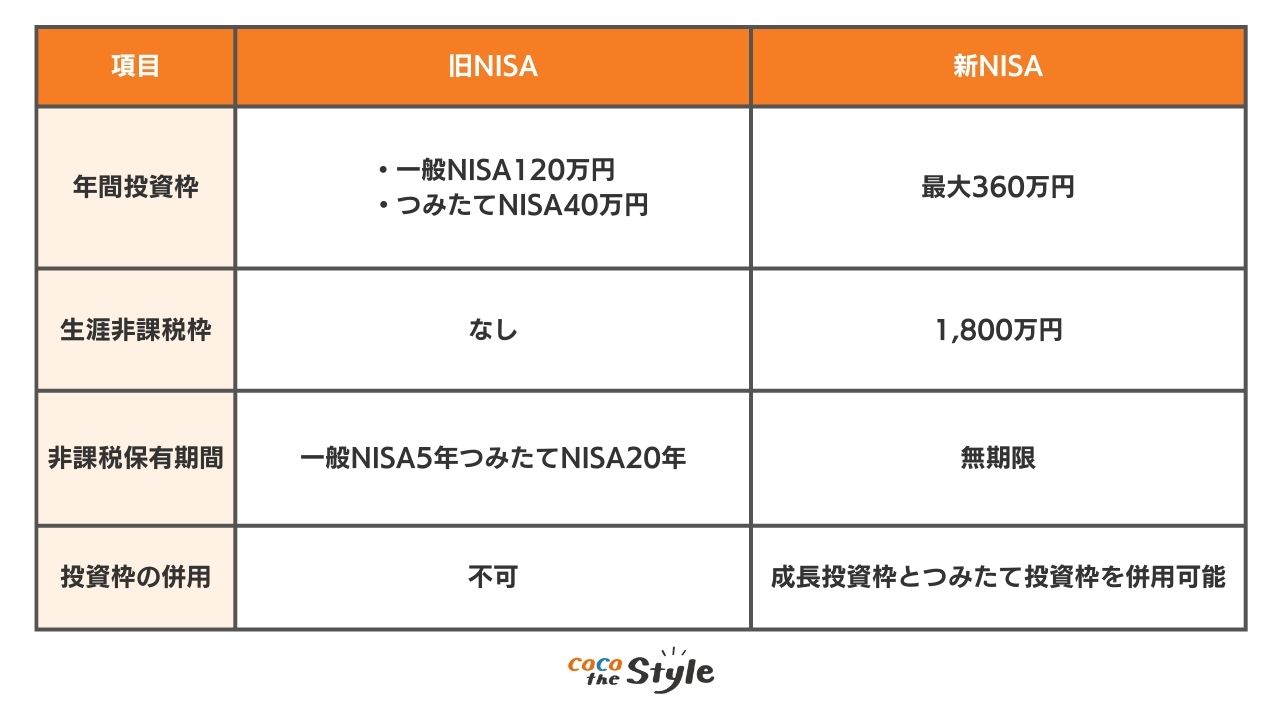
旧NISAでは、一般NISAが年間120万円、つみたてNISAが年間40万円と投資できる枠が限られていました。
一方、新NISAでは年間投資枠が最大360万円となり、生涯非課税枠も1,800万円まで拡大されています。
さらに、非課税保有期間が無期限になったことで、早い段階から投資した資金を長期間非課税で運用できるようになりました。
このように、新NISAでは非課税枠と保有期間が拡充されたため、年初一括投資によって早い段階から制度のメリットを活かしやすくなっています。
特に株式市場は長期的に成長してきた歴史があるため、早く投資を始めることで、非課税メリットだけでなく資産成長の機会も得やすくなります。
(2)向いている人|長期保有できる人
年初一括投資が向いているのは、短期的な相場の値動きに左右されず、長期保有を前提に考えられる人です。
一時的に含み損が発生した場合でも、売却せずに保有を続けられる資金的な余裕と精神的な余裕が必要になります。
また、生活防衛資金を十分に確保したうえで、当面使う予定のない余剰資金を投資に回せることも重要です。
収入が安定しており、相場が下落した場合でも生活に影響がでない状況であれば、年初一括投資のメリットを活かしやすくなります。
さらに、非課税枠を計画的に活用し、効率よく資産形成を進めたい人にとっても、年初一括投資は選択肢の1つになります。
(3)向いていない人|相場下落時の対応に自信がない人
年初一括投資が向いていないのは、価格変動による精神的な負担が大きい人や、投資経験が浅く下落時の対応に不安がある人です。
年初直後に相場が下落すると、大きな含み損を抱える可能性があります。
その不安から焦って売却するなど、誤った判断につながるリスクもあります。
また、生活費や近い将来に使う予定のある資金まで投資に回してしまうと、急な出費が発生した際に対応できなくなる可能性があります。
その結果、不利なタイミングで売却せざるを得ないケースも考えられます。
収入が不安定な場合や、投資に回せる資金に余裕がない場合も、年初一括投資は慎重に検討する必要があります。
このような場合は、毎月の積み立て投資の方が心理的な負担を抑えながら、長期的な資産形成を続けやすいでしょう。
NISAで年初一括投資をするメリットとは?
NISAの年初一括投資は、まとまった資金を早い段階から運用に回せることで、非課税メリットや複利効果を活かしやすい投資方法です。
ここでは、NISAの年初一括投資が持つ代表的なメリットについて紹介します。
(2)配当や分配金の再投資で複利効果を得やすい
(3)上昇相場では積立投資より利益を伸ばしやすい
(1)非課税で運用できる期間を長く確保できる
年初一括投資の大きなメリットは、非課税で運用できる期間を最大限確保できる点です。
新NISAでは、一度購入した商品を無期限で非課税保有できます。
そのため、早い時期に投資するほど、非課税で運用できる期間を長く確保できます。
例えば、同じ金額を年初に一括投資する場合と、1年を通して分散して投資する場合では、投資した資金が市場で運用される期間に違いが生まれます。
株式市場は短期的な上昇や下落を繰り返しながらも、長期では成長してきた歴史があります。
そのため、市場に資金を置いている期間が長いほど、リターンを積み上げられる可能性があります。
ただし、非課税メリットは運用益が大きくなるほど効果を発揮するものです。
そのため、年初一括によって早い段階から非課税枠を活用することは、NISAの制度と相性が良い投資方法といえます。
(2)配当や分配金の再投資で複利効果を得やすい
年初一括投資では、配当金や分配金を早い段階から受け取り、それを再投資に回せるため、複利効果を早く取り入れやすい点がメリットです。
配当再投資とは、受け取った利益をさらに投資へ回し、元本を増やしていく仕組みです。
運用期間が長くなるほど、複利効果による資産成長への影響は大きくなります。
年初にまとまった資金を投資することで、その年に得られる配当金や分配金も増えやすくなり、非課税のまま再投資を続けやすくなります。
一方、積み立て投資では投資時期が分散されるため、投資資金全体が運用されるまでに時間がかかります。
年初一括投資では、早い段階から投資資金全体が市場で運用されるため、長期運用を前提とする人ほど複利効果を活かしやすくなります。
(3)上昇相場では積立投資より利益を伸ばしやすい
相場が上昇する年では、年初一括投資の方が積み立て投資よりも高いリターンを得やすい傾向があります。
年初の段階で資金を市場へ投入しているため、その後の上昇分をすべて受け取れる可能性があるためです。
特に株式市場が上昇基調で推移した場合、後から投資する積み立て投資よりも、早い段階で投資した一括投資の方が利益を得やすくなる場合があります。
新NISAでは年間投資枠が拡大したことで、年初から非課税枠を活用するメリットも大きくなりました。
もちろん、投資直後に相場が下落する可能性もあります。
しかし、長期的な視点で考えると、上昇局面の恩恵を受けやすい点は、年初一括投資の大きな魅力といえるでしょう。
NISA年初一括投資のデメリット・注意点
NISAの年初一括投資はメリットが大きい一方で、相場環境や資金状況によってはデメリットも無視できません。
ここでは、NISA年初一括投資のデメリット・注意点について紹介します。
(2)一時的な暴落に巻き込まれる可能性がある
(3)資金管理が不十分な場合の心理的負担が高い
(1)高値掴みの可能性と含み損リスクがある
年初一括投資のデメリットは、投資タイミングが一点に集中することによる高値掴みのリスクがあることです。
年初が相場の天井付近だった場合、その後に値下がりすると、長期間にわたって含み損を抱える可能性があります。
積立投資であれば価格が下がった局面でも安く買い増せますが、年初一括では追加投資をしない限り平均取得価格を下げにくくなるのです。
特に短期間で評価額が大きく下がると、損失が確定していなくても精神的な負担が増し、冷静な判断が難しくなります。
長期投資を前提としていても、含み損の期間が長引くと投資継続への不安が強まりやすい点は理解しておきましょう。
(2)一時的な暴落に巻き込まれる可能性がある
年初一括投資は、相場の急落や予期せぬ暴落の影響をそのまま受けやすい投資方法です。
地政学リスクや金融政策の変更、世界的な景気後退などが起きた場合、投資直後に大きな下落に直面することもあります。
積立投資であれば、暴落後も継続的に買い続けることで回復局面の恩恵を受けやすくなりますが、年初一括では下落局面で追加投資ができないと回復まで耐える時間が必要です。
短期的な価格変動は予測が難しく、年初という理由だけで安全になるわけではありません。
一時的な暴落に耐えられるかどうかが、年初一括を選ぶうえでの重要な判断基準になるでしょう。
(3)資金管理が不十分な場合の心理的負担が高い
年初一括投資は、まとまった資金を一度に投入するため、資金管理が不十分だと心理的な負担が大きくなります。
生活防衛資金を確保せずに投資してしまうと、相場下落時に生活費への不安が重なり、冷静な判断ができなくなりがちです。
また、評価額の変動幅が大きくなることで、日々の値動きが気になり、長期運用のつもりでも短期目線の売買に走ってしまうケースもあります。
精神的ストレスが高まると、本来の投資計画を守れなくなるリスクが高まるため、年初一括を行う場合は、資金の余裕と心理的な耐性があるかを事前に見極めるようにしましょう。
年初一括と毎月積立はどっちがいい?タイプ別のおすすめ
NISAでは、年初一括投資と毎月の積み立て投資のどちらも選択できます。
ただし、どちらが適しているかは、投資目的や性格、資金状況によって異なります。
どちらか一方が必ず正解というわけではなく、自分に合った方法を選ぶことが長期的な資産形成では重要です。
ここでは、目的別に年初一括投資と毎月の積み立て投資のどちらが向いているのかを整理して紹介します。
(2)値動きの不安を抑えたい人|毎月積立投資が向いている
(3)非課税枠を効率的に活用したい人|年初一括投資が向いている
(4)投資初心者や継続しやすさを重視する人|毎月積立投資が向いている
(1)資産を早く増やしたい人|年初一括投資が向いている
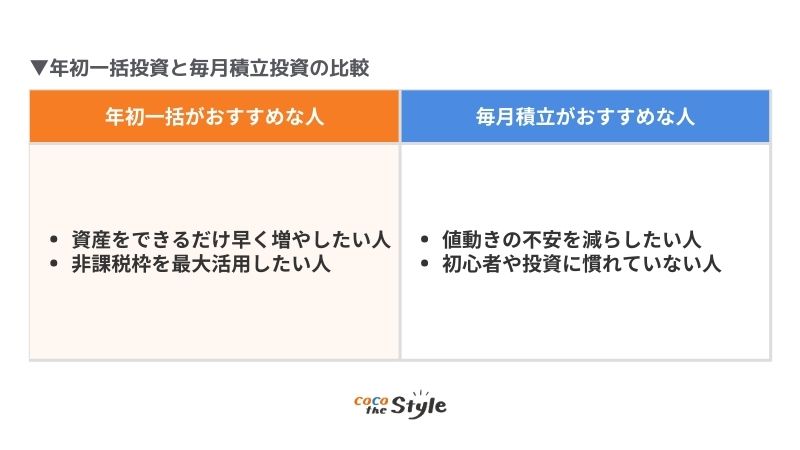
資産をできるだけ早く増やしたい場合は、年初一括投資が向いています。
年の早い段階でまとまった資金を市場へ投入することで、値上がり益や配当、分配金を得られる期間を長く確保できるためです。
特に株式市場が上昇傾向にある年では、年初から年末までの上昇分を受け取りやすく、投資時期を分散する積み立て投資よりも有利になる場合があります。
新NISAでは非課税保有期間が無期限になったため、早く投資した資金ほど長期間非課税で運用できます。
時間を最大限活用して資産形成を進めたい人にとって、年初一括投資は有効な選択肢の1つになるでしょう。
(2)値動きの不安を抑えたい人|毎月積立投資が向いている
相場の上下に強い不安を感じやすい人には、毎月の積み立て投資が向いています。
積み立て投資は購入時期を分散できるため、価格が高い時も安い時も一定額を投資できます。
そのため、高値掴みのリスクを抑えながら、長期的な資産形成を続けやすくなります。
特に相場が下落した局面でも、継続して購入することで、将来的な回復局面の恩恵を受けやすくなります。
また、毎月一定額を自動で投資することで、相場を予測する必要がなく、感情に左右されにくい点もメリットです。
値動きが気になりすぎて投資を続けられるか不安な場合は、積み立て投資の方が継続しやすいでしょう。
(3)非課税枠を効率的に活用したい人|年初一括投資が向いている
長期投資を前提として、NISAの非課税枠を最大限活用したい場合は、年初一括投資が向いています。
新NISAでは年間投資枠と生涯非課税枠が拡大され、計画的に枠を活用することが重要になりました。
年初一括投資を行うことで、その年の非課税枠を早い段階で使えるため、非課税で運用できる期間を最大化できます。
非課税によるメリットは、運用期間が長く、利益が大きくなるほど高まります。
そのため、一時的な価格変動を受け入れながら長期保有を続けられる人にとっては、年初一括投資はNISAの制度と相性の良い方法といえるでしょう。
(4)投資初心者や継続しやすさを重視する人|毎月積立投資が向いている
投資を始めたばかりの人や、相場下落時の判断に不安がある人には、毎月の積み立て投資が向いています。
一度に大きな金額を投資する必要がなく、少額から始められるため、心理的な負担を抑えやすくなります。
また、価格が下落した場合でも自動的に購入を続けられるため、不安から慌てて売却してしまうリスクを減らせます。
投資経験が浅い段階で大きな含み損を抱えると、投資そのものへの不安が大きくなることもあります。
まずは積み立て投資で値動きに慣れ、資金や経験に余裕がでてきた段階で年初一括投資を検討する方が、長期的には続けやすい進め方といえるでしょう。
▼ 合わせて読みたい
2026年にNISA年初一括投資をする際の注意点とは?

2026年にNISAの年初一括投資を検討する場合は、投資前に制度の特徴やリスク、運用時の注意点を正しく理解しておくことが重要です。
ここでは、2026年にNISA年初一括投資をする際の注意点を3つ紹介します。
(2)近いうちに使う予定のない余裕資金で運用する
(3)暴落時でも慌てず長期保有を続ける
(1)生活防衛資金を確保してから投資を始める
年初一括投資を行う前に、必ず生活防衛資金を確保しておくことが大切です。
生活防衛資金とは、病気や失業、収入減少など予期せぬ事態が発生した場合でも、生活を維持するための資金を指します。
一般的には生活費の数カ月分から1年分程度が目安とされますが、必要な金額は家族構成や収入の安定性によって異なります。
生活防衛資金を確保しないまま年初一括投資を行うと、相場が下落した際に生活資金への不安が大きくなり、冷静な判断ができなくなる可能性があります。
年初一括投資は短期的な値動きを受け入れる必要がある投資方法だからこそ、投資資金と生活資金を明確に分けておくことが重要です。
(2)近いうちに使う予定のない余裕資金で運用する
年初一括投資に使う資金は、当面使う予定のない余剰資金にしましょう。
数年以内に使う予定がある資金を投資に回すと、相場が下落した際に資金が必要になり、不利なタイミングで売却せざるを得なくなる可能性があります。
NISAは長期運用を前提とした制度であり、短期間で使う予定がある資金とは相性が良くありません。
特に年初一括投資では、投資直後に評価額が下がるケースもあるため、使い道が決まっている資金を投資することは避ける必要があります。
そのため、住宅購入や教育費、車の買い替えなど、将来的な支出予定を整理したうえで、投資に回せる金額を確認することが大切です。
あくまで、当面使う予定のない資金だけを投資に活用する意識を持ちましょう。
(3)暴落時でも慌てず長期保有を続ける
NISAで年初一括投資を行う場合、購入直後や年の途中で相場が急落する可能性がありますが、暴落局面では慌てない姿勢が非常に重要です。
年初一括はまとまった資金を一度に投資するため、下落時には含み損を大きく感じやすく、精神的な負担も大きくなります。
しかし、NISAは短期売買ではなく長期運用を前提とした制度です。
一時的な価格下落は長期投資では想定内の出来事であり、そこで売却してしまうと非課税メリットを活かせなくなります。
あらかじめ価格が下がっても保有を続けると決めておくことで、感情的な判断を避けやすくなるでしょう。
年初一括を選ぶのであれば、暴落が起きても動じない心構えを持つことが、安定した運用につながります。
NISA年初一括投資で失敗しないための手順とは?
NISAで年初一括投資を成功させるためには、勢いや周囲の情報だけで判断するのではなく、事前準備と運用ルールを明確にしておくことが重要です。
ここでは、NISA年初一括投資で失敗しないための手順について紹介します。
(2)自分に合ったポートフォリオを事前に決める
(3)定期的なリバランスで資産配分を管理する
(1)投資目的と運用期間を明確にする
年初一括投資を行う前に、まずは、投資目的と運用期間を明確にすることが大切です。
老後資金の形成を目的にするのか、教育資金の準備なのか、それとも長期的な資産拡大を目指すのかによって、選ぶ商品や許容できるリスクは変わります。
老後資金を目的とする場合、運用期間は20年以上になるケースも多く、長期運用を前提とする年初一括投資とは比較的相性が良いといえます。
一時的に相場が大きく下落した場合でも、長期的な視点で回復を待てる可能性があり、非課税期間を活かしやすくなります。
一方で、教育資金を目的とする場合は注意が必要です。
進学時期という明確な使用時期があるため、運用期間が10年未満になるケースもあります。
この場合、年初一括投資でリスク資産に大きく投資すると、資金が必要な時期に相場が下落している可能性があります。
教育資金では資金の安定性も重要になるため、年初一括投資を行う場合でも投資額を調整したり、積み立て投資と組み合わせたりする方法を検討しましょう。
このように、老後資金は長期運用を前提に年初一括投資と相性が良い一方で、教育資金では慎重な運用設計が必要です。
投資目的と資金を使う時期を明確にすることで、年初一括投資による失敗を避けやすくなります。
(2)自分に合ったポートフォリオを事前に決める
年初一括投資では、投資するタイミングだけでなく、事前に資産配分を決めておくことが重要です。
株式を中心にするのか、国内外に分散するのか、投資信託を中心にするのかなど、あらかじめポートフォリオを設計しておきましょう。
相場の状況を見ながらその場で判断すると、感情に流された投資判断になりやすくなります。
事前に配分を決めておけば、年初に計画どおり投資しやすくなり、迷いや不安も減らせます。
また、リスクを取りすぎない資産配分にしておくことで、含み損が発生した場合の心理的な負担も抑えやすくなります。
(3)定期的なリバランスで資産配分を管理する
年初一括投資では、当初決めた資産配分を維持するために、価格変動によって変化したバランスを定期的に調整するリバランスを意識することが大切です。
年初にまとめて投資すると、その後の相場環境によって株式や債券などの比率は変化します。
特に株式市場が好調な年では、株式の割合が想定以上に高まり、取っているリスクが大きくなる場合があります。
そのため、年に1回など事前に決めたタイミングで資産配分を確認し、必要に応じて当初のポートフォリオに近づける調整を行いましょう。
NISAでは売却益が非課税になるため、リバランスを行う際の税負担を抑えやすい点もメリットです。
年初一括投資は、投資後に放置するだけではなく、長期運用を前提とした定期的な管理を行うことで、安定した資産形成につながります。
NISAの年初一括投資に向いている商品とは?

年初一括投資は、投資するタイミングの影響を受けやすいため、どの商品を選ぶかが運用結果に大きく関わります。
ここでは、NISAの年初一括投資に向いている商品について紹介します。
(2)米国株式インデックス|成長性を重視する人向け
(3)高配当株や分配型商品|目的に合わせて慎重に選ぶ
(1)全世界株式インデックス|長期分散投資と相性が良い
NISAで年初一括投資を行う場合、全世界株式インデックスは基本的な選択肢の1つであり、分散性の高い商品です。
先進国だけでなく新興国を含む世界中の株式へ分散投資できるため、特定の国や地域の成長に依存しにくい点が特徴です。
年初一括投資では、投資するタイミングによる影響を受けやすくなります。
しかし、投資対象を世界全体に広げることで、特定の地域に集中するリスクを抑える効果が期待できます。
また、老後資金のように運用期間を長く確保できる目的であれば、世界経済全体の成長を取り込める全世界株式は年初一括投資と相性の良い商品です。
短期的な下落局面があったとしても、長期保有を前提にすることで、非課税期間を活かしやすくなります。
そのため、積み立て投資とは異なり、早い段階から資金全体を運用することで、複利効果を得る機会も増やせるでしょう。
(2)米国株式インデックス|成長性を重視する人向け
米国株式インデックスは、過去の成長実績や成長性の高さから、年初一括投資でも人気の高い商品です。
米国は世界最大規模の経済を持ち、主要企業が株式市場を牽引してきた歴史があります。
そのため、相場が上昇した年には、年初一括投資によるリターンが大きくなりやすい傾向があります。
一方で、投資先が米国に集中するため、全世界株式と比べると価格変動が大きくなる可能性があります。
年初直後に相場が下落した場合、含み損を抱える期間が長くなることもあります。
ただし、長期運用を前提とし、価格変動を受け入れられる人にとっては有力な選択肢になるでしょう。
成長性を重視し、非課税枠を積極的に活用したい人に向いた商品です。
(3)高配当株や分配型商品|目的に合わせて慎重に選ぶ
高配当株や分配型投資信託は、年初一括投資との相性を慎重に考える必要があります。
NISAでは配当金や分配金が非課税になるため、一見するとメリットが大きいように感じられます。
しかし、分配金を受け取るたびに投資元本が減少するタイプの商品もあり、長期的な資産成長という面では注意が必要です。
特に老後資金の形成を目的とする場合、年初一括で高配当商品へ投資すると、値上がり益よりもインカム収入が中心になる可能性があります。
その結果、資産全体の成長スピードが緩やかになる場合もあります。
将来的な生活費として配当収入を重視したい段階では選択肢になります。
一方で、資産形成期ではインデックス型の商品を中心に考え、高配当株や分配型商品は補助的に取り入れる方が、年初一括投資のメリットを活かしやすくなるでしょう。
NISA年初一括投資でよくある質問とは?(Q&A)
NISAの年初一括投資については、始めるタイミングや途中での運用変更、相場が急落した場合の対応など、不安や疑問を感じる人も多いでしょう。
ここでは、年初一括投資に関してよくある質問と、その考え方について整理して解説します。
Q2. 年初一括投資から積立投資へ変更できる?
Q3. 一括投資後に暴落した場合はどう対応すべき?
Q1. 2026年から始めても年初一括投資は間に合う?
2026年からNISAを始める場合でも、年初一括投資は十分に検討できます。
NISAは毎年新たに非課税投資枠が付与される制度のため、その年の早い段階で投資を行うことで、非課税で運用できる期間を長く確保できます。
例えば、年初から数カ月遅れて投資を始めた場合でも、その年の非課税枠がなくなるわけではありません。
重要なのは、始める時期だけではなく、長期的に運用を続けられるかどうかです。
老後資金など長期的な目的であれば、2026年から始める場合でも年初一括投資という考え方は有効な選択肢になります。
Q2. 年初一括投資から積立投資へ変更できる?
年初一括投資を行った後に、途中から毎月の積み立て投資へ変更することは可能です。
NISAでは投資方法に制限があるわけではなく、その時点の資金状況や心理的な負担に合わせて運用方法を調整できます。
最初は年初一括投資を選択したものの、値動きの大きさに不安を感じた場合は、翌年以降は積み立て投資を中心にする方法もあります。
また、成長投資枠では年初一括投資を行い、つみたて投資枠では毎月積み立てるように、投資方法を組み合わせることも可能です。
年初一括投資は、一度決めたら変更できないものではありません。
長期運用の中で状況に合わせて調整していくことで、無理のないNISA活用につながります。
Q3. 一括投資後に暴落した場合はどう対応すべき?
年初一括投資を行った後に相場が大きく下落した場合でも、基本的には慌てて売却しないことが重要です。
NISAは長期保有によって非課税メリットを活かす制度であり、一時的な価格下落は長期投資では起こり得るものとして考える必要があります。
特に老後資金のように使う時期が先の資金であれば、短期的な評価額の下落だけで判断する必要はありません。
あらかじめ、下落時にも保有を続けるのか、翌年以降の投資額を調整するのかを決めておくことで、感情的な判断を避けやすくなります。
年初一括投資は、価格変動を受け入れながら長期的な視点で運用を続けられるかどうかが、成功を左右するポイントになります。
まとめ
今回は、NISAの年初一括投資の考え方やメリット・デメリット、積み立て投資との違いについて紹介しました。
NISAの年初一括投資は、長期運用を前提とし、価格変動を冷静に受け止められる人にとっては有効な投資方法です。
非課税期間を最大限活用できる点や、配当金や値上がり益を早い段階から非課税で運用できる点は、積み立て投資にはない特徴といえます。
一方で、投資直後に相場が下落した場合は精神的な負担が大きくなりやすく、生活防衛資金が不足した状態で行うと失敗につながる可能性があります。
年初一括投資を選ぶか迷っている場合は、ファイナンシャルプランナーへ相談し、生活防衛資金の適正額や投資に回せる余裕資金、老後資金や教育資金ごとの運用方針、リバランスの考え方まで整理することも有効です。
自分の資金状況や将来設計を踏まえて判断することで、自分に合ったNISAの活用方法を見つけやすくなります。
ココザスでは、ファイナンシャルプランナーがNISAや資産運用に関するサポートを行っています。
お客様の資産状況や家族構成、将来のライフプランに合わせて、投資計画をご提案しています。
また、税金に関するアドバイスや、余剰資金を生み出すための家計の見直し、保険やローンに関するご相談も承っています。
資産形成や運用についてお悩みの方は、ぜひ一度お気軽にご相談ください。