信用取引はやめとけといわれる理由とは?
信用取引は、元本を超える損失が発生する可能性や、追加の保証金を求められるリスクがあることから、「やめとけ」といわれることがあります。
レバレッジを活用すれば大きな利益を狙える一方、相場が予想と反対に動いた場合には、損失も大きくなりやすい点に注意が必要です。
ここでは、信用取引が「やめとけ」といわれる主な理由を3つ紹介します。
(2)追証や強制決済で追加の資金が必要になる可能性がある
(3)金利などのコストがかかり相場急変の影響も受けやすい
(1)レバレッジによって元本以上の損失が生じる可能性がある
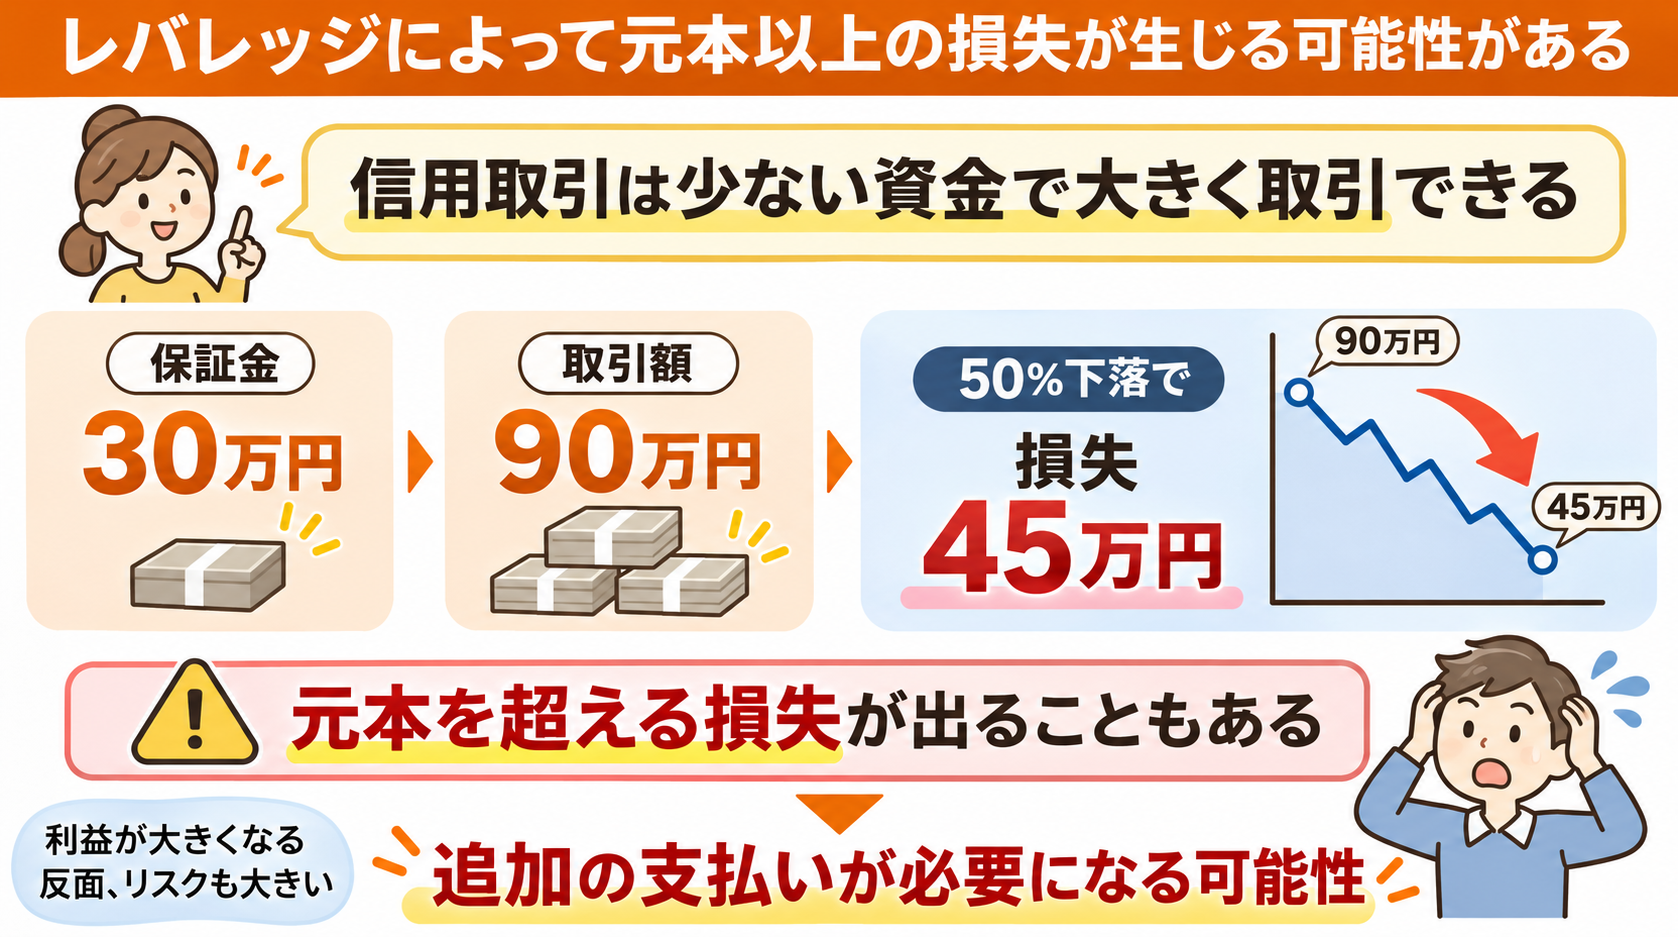
信用取引では、証券会社から資金や株式を借りて自己資金よりも大きな金額を取引できるため、預けた保証金を超える損失が発生する可能性があります。
現物取引の場合、購入した株式の価値がゼロになっても、基本的に損失は購入金額までに限られます。
一方、信用取引ではレバレッジを利用して自己資金以上の取引ができるため、株価が大きく変動すると、預けた保証金だけでは損失を補えなくなることがあります。
例えば、委託保証金30万円を担保に90万円分の株式を信用買いした場合、株価が50%下落すると、45万円の評価損が発生します。
この場合、保証金の30万円を15万円上回る損失となり、追加の支払いが必要になる可能性があります。
(2)追証や強制決済で追加の資金が必要になる可能性がある
信用取引では、株価の変動などによって委託保証金の維持率が一定の基準を下回ると、「追証(追加証拠金)」が発生する場合があります。
追証とは、保証金が不足した際に、証券会社から追加の保証金を求められる仕組みです。
追証が発生する条件や入金期限は、証券会社や取引ルールによって異なります。
期限までに必要な保証金を差し入れられなかった場合は、保有している建玉が強制的に決済されることもあります。
また、相場が急変した場合には、短期間で追証への対応を求められる可能性もあります。
(3)金利などのコストがかかり相場急変の影響も受けやすい
信用取引には、金利や貸株料などの費用がかかるほか、相場の急変によって想定以上の損失が発生するリスクもあります。
信用取引では、買建ての場合は借りた資金に対する金利、売建て(空売り)の場合は借りた株式に対する貸株料などが発生します。
これらの費用は証券会社や取引条件によって異なり、保有期間が長くなるほど負担が増える場合があります。
そのため、株価の予想が当たっていても、取引コストによって利益が小さくなることがあります。
また、企業の決算発表や市場全体の急変などによって株価が大きく動くと、希望する価格で決済できないケースもあります。
信用取引を行う際は、売買によって得られる利益だけでなく、継続的に発生するコストや、相場が急変した場合の損失リスクも踏まえて判断することが重要です。
そもそも、信用取引の仕組みとは?
信用取引とは、証券会社に担保となる資金を預け、資金や株式を借りて売買する取引方法です。
株価の上昇を見込む「買建て」と、下落を見込む「売建て」の2種類があり、制度信用取引と一般信用取引では返済期限などの条件も異なります。
ここでは、信用取引の基本的な仕組みや取引方法、知っておきたい用語について解説します。
(2)買建てと売建てで利益が出る仕組み
(3)委託保証金・レバレッジ・維持率の仕組み
(4)制度信用取引と一般信用取引の違い
(1)証券会社から資金や株式を借りて取引する
信用取引とは、証券会社に「委託保証金」と呼ばれる担保を預け、その保証金をもとに資金や株式を借りて売買する仕組みです。
現物取引では、基本的に手元にある資金を使って株式を購入します。
一方、信用取引では、証券会社から借りた資金で株式を購入したり、借りた株式を先に売却したりできます。
国内株式の信用取引では、原則として売買金額の30%以上の委託保証金が必要です。
この条件であれば、預けた保証金の約3.3倍まで取引できる計算になります。
例えば、30万円の保証金を預けた場合、約100万円分の株式を取引できる仕組みです。
(2)買建てと売建てで利益が出る仕組み
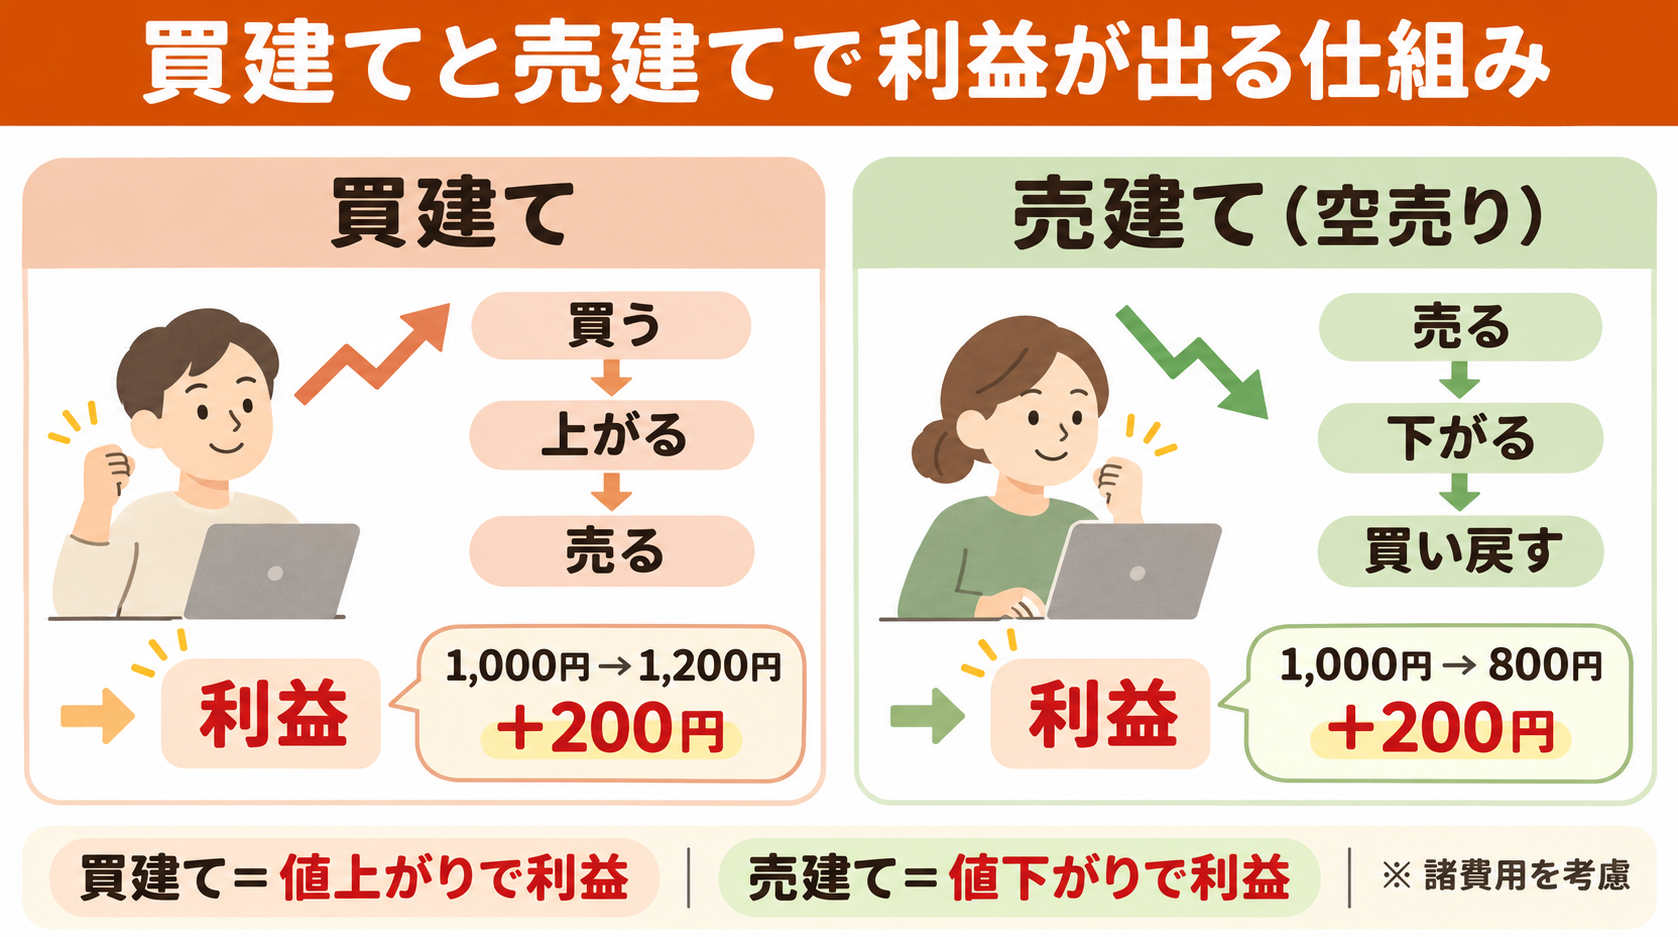
信用取引には、株価の上昇を見込んで取引する「買建て」と、株価の下落を見込んで取引する「売建て(空売り)」の2つの方法があります。
買建ては、証券会社から資金を借りて株式を購入し、値上がりした後に売却することで利益を狙う方法です。
例えば、1株1,000円で購入した株式を1,200円で売却した場合、1株あたり200円の利益が生じます。
ただし、実際の利益は金利などの諸費用を差し引いた金額となります。
一方、売建ては、証券会社から借りた株式を先に売却し、その後、株価が下がったところで買い戻すことで利益を狙う方法です。
例えば、1株1,000円で売却した株式を800円で買い戻した場合、1株あたり200円の利益が生じます。こちらも、実際の損益には貸株料などの諸費用が影響します。
このように、買建てでは株価の値上がり、売建てでは値下がりによって利益を狙えます。
(3)委託保証金・レバレッジ・維持率の仕組み
信用取引の仕組みを理解するうえでは、「委託保証金」「レバレッジ」「委託保証金維持率」の3つの用語を押さえておくことが大切です。
委託保証金とは、信用取引を行う際に、担保として証券会社に預ける資金のことです。
国内株式の信用取引では、原則として売買金額の30%以上が必要となり、証券会社によっては最低保証金額などの条件も設けられています。
レバレッジとは、預けた保証金に対して何倍の金額を取引しているかを示す倍率です。
例えば、30万円の保証金で90万円分の株式を取引する場合、レバレッジは3倍となります。
委託保証金率が30%であれば、計算上は約3.3倍まで取引できます。
委託保証金維持率とは、信用取引で保有している建玉に対して、保証金がどの程度確保されているかを示す指標です。
株価の変動や建玉の評価損などによって維持率は変化するため、取引中の資金状況を確認する際に重要な指標となります。
取引を始める前に、利用する証券会社のルールを確認しておきましょう。
(4)制度信用取引と一般信用取引の違い
信用取引には、証券取引所の規則に基づく「制度信用取引」と、証券会社が独自に取引条件を定める「一般信用取引」の2種類があります。
それぞれの主な違いは、以下のとおりです。
| 比較項目 | 制度信用取引 | 一般信用取引 |
|---|---|---|
| ルール | 証券取引所の規則に基づく | 証券会社が独自に設定 |
| 返済期限 | 原則として最長6カ月 | 無期限や短期など、証券会社によって異なる |
| 対象銘柄 | 証券取引所が定める基準に基づく | 証券会社が取り扱い銘柄を設定 |
| 金利・貸株料 | 証券会社や取引条件によって異なる | 証券会社や取引条件によって異なる |
| 売建てできる銘柄 | 制度信用取引の対象銘柄のうち、売建て可能な銘柄 | 証券会社が売建て用に取り扱う銘柄 |
| 主な特徴 | 返済期限や対象銘柄に共通のルールがある | 返済期限や取引条件の選択肢が幅広い |
制度信用取引は、証券取引所が定めた基準に沿って行う取引です。
返済期限は原則として最長6カ月と決められており、取引できる銘柄も一定の基準に基づいて選ばれます。
一方、一般信用取引は、証券会社が返済期限や金利、貸株料などの条件を独自に設定する取引方法です。
返済期限が無期限のものや、1日などの短期間に設定されたものもあり、制度信用取引では売建てできない銘柄を取り扱っている場合もあります。
このように、制度信用取引と一般信用取引では、対象銘柄や返済期限、取引コストなどに違いがあります。
信用取引のメリットと活用方法
信用取引にはリスクがある一方、少ない資金で大きな取引ができたり、株価が下落する局面でも利益を狙えたりするメリットがあります。
また、現物取引と組み合わせることで、保有資産の値下がりによる損失を抑える手段としても活用できます。
ここでは、信用取引の主なメリットと具体的な活用方法について紹介します。
(2)空売りで株価の下落局面でも利益を狙える
(3)現物取引と組み合わせて価格変動リスクを抑えられる
(4)つなぎ売りで株価変動の影響を抑えて株主優待を狙える
(1)レバレッジを活用して少ない資金で大きな取引ができる
信用取引では、レバレッジを活用することで、手元の資金よりも大きな金額の株式を取引でき、株価が上昇した際には現物取引よりも大きな利益を狙えます。
現物取引では基本的に自己資金の範囲内で株式を購入しますが、信用取引では証券会社から資金を借りることで、自己資金を超える金額の取引が可能です。
ただし、取引金額が大きくなる分、株価が予想に反して動いた場合の損失も大きくなります。
(2)空売りで株価の下落局面でも利益を狙える
信用取引では、空売りを活用することで、株価が下落する局面でも利益を狙えます。
空売りとは、証券会社から借りた株式を先に売却し、その後、株価が下がったところで買い戻す取引方法です。
特定の銘柄の値下がりが予想される場合だけでなく、相場全体が下落している局面でも活用できます。
ただし、予想に反して株価が上昇すると損失が発生します。
特に空売りは、株価が上昇し続けた場合、理論上は損失に上限がないため注意が必要です。
(3)現物取引と組み合わせて価格変動リスクを抑えられる
信用取引は、現物取引と組み合わせることで、保有している株式の値下がりによる損失を抑える手段としても活用できます。
例えば、現物株を保有している投資家が、相場全体の下落を予想して関連銘柄などを空売りした場合、保有株の値下がりによる損失を、空売りで得られた利益によって一部相殺できる可能性があります。
このように、保有資産の価格変動による損失を抑えるための取引を「ヘッジ」と呼びます。
ただし、ヘッジの効果は、保有している現物株と空売りした銘柄の値動きがどの程度連動するかによって異なります。
また、信用取引には金利や貸株料などのコストもかかるため、必ずしも損失を防げるわけではありません。
保有資産の特徴や相場環境を踏まえ、目的に合った方法で活用することが大切です。
(4)つなぎ売りで株価変動の影響を抑えて株主優待を狙える
つなぎ売りを活用すると、株価の下落による損失を抑えながら、株主優待の取得を目指せます。
つなぎ売りとは、株主優待の権利を得るために現物株を購入すると同時に、同じ銘柄を同じ株数だけ信用取引で空売りする手法です。
例えば、株価1,000円の株式を100株購入し、同時に100株を空売りしたとします。
その後、株価が800円に下落した場合、現物株には2万円の含み損が生じますが、空売りでは2万円の利益が発生します。
そのため、株価の変動による損益を相殺できる可能性があります。
ただし、つなぎ売りには売買手数料や貸株料などのコストがかかります。
また、制度信用取引では、銘柄や株式の需給状況によって「逆日歩(品貸料)」が発生し、想定以上の費用がかかる場合もあります。
つなぎ売りを行う際は、対象銘柄が信用売りに対応しているか、株主優待の権利を得るために必要な取引を期限までに行えるかも確認しておきましょう。
株主優待の価値と取引にかかる費用を比較し、コストを差し引いてもメリットがあるかを判断することが大切です。
信用取引で起こりやすい失敗パターン
信用取引では、損切りの遅れや過度なレバレッジ、感情的な売買によって、損失を拡大させてしまうことがあります。
こうした失敗の原因や特徴を理解しておくことで、冷静な判断を保ち、計画的に取引を進めやすくなります。
ここでは、信用取引で起こりやすい主な失敗パターンを3つ紹介します。
(2)レバレッジをかけすぎて追証や強制決済が発生する
(3)損失を取り返そうとして感情的な取引を繰り返す
(1)損切りできず含み損を拡大させる
含み損が発生しても損切りを先延ばしにすると、損失がさらに大きくなる恐れがあります。
「いずれ株価が戻るはず」と期待して保有を続けた結果、予想以上に株価が下落し、証拠金維持率の低下によって追証が発生する場合もあります。
損失を確定させたくないという心理から、売却のタイミングを逃してしまうことがあるのです。
また、返済期限が設けられている信用取引では、含み損を抱えたまま株式を保有し続けられるとは限りません。
期限までに返済できなければ、証券会社によって建玉が強制決済される場合もあるため、損切りの判断を先延ばしにしないことが大切です。
(2)レバレッジをかけすぎて追証や強制決済が発生する
レバレッジをかけすぎると、株価が少し下落しただけでも証拠金維持率が低下し、追証や強制決済につながる可能性があります。
レバレッジを高く設定すると、少ない資金で大きな取引ができる一方、株価が予想に反して動いた場合の損失も大きくなります。
その結果、追証が発生し、必要な保証金を追加できなければ、保有している建玉が強制的に決済されることもあります。
強制決済は、投資家が希望するタイミングや価格で行われるとは限りません。
相場の状況によっては、想定以上の損失が発生する可能性もあります。
(3)損失を取り返そうとして感情的な取引を繰り返す
損失を取り返そうと焦って取引を繰り返すと、冷静な判断が難しくなり、かえって損失を拡大させてしまうおそれがあります。
例えば、取引で損失が発生した直後に、失った金額を短期間で取り戻そうとして、取引回数や投資金額を増やしてしまうケースです。
十分な分析をせずに売買を繰り返すと、相場の状況を見誤り、さらに損失を重ねてしまう可能性があります。
こうした行動の背景には、損失を受け入れたくないという気持ちや、早く利益を出して安心したいという焦りがあります。
特に信用取引では、レバレッジによって取引金額を大きくできるため、一度の判断ミスが大きな損失につながることもあります。
感情的な取引を防ぐには、損失が発生した際にいったん取引を中断し、売買の判断が適切だったか、資金管理に問題がなかったかを振り返ることが大切です。
また、1回の取引で許容する損失額や、1日あたりの損失上限をあらかじめ決めておく方法もあります。
信用取引に向いている人の3つの特徴
信用取引に向いているのは、投資経験があり、余裕資金を確保したうえで、適切なリスク管理ができる人です。
レバレッジを活用する信用取引では、利益を狙うだけでなく、損失が発生した場合にも冷静に対応し、事前に決めたルールを守ることが求められます。
ここでは、信用取引に向いている人の3つの特徴を紹介します。
(2)生活に影響しない余裕資金で取引できる人
(3)感情に流されずルールに沿って取引できる人
(1)投資判断のルールを持っている人
現物取引で一定の経験や実績を積み、自分なりの投資判断や損失管理のルールを確立している人は、信用取引を検討しやすいといえます。
十分な投資経験がないまま信用取引を始めると、銘柄選びや売買のタイミングだけでなく、レバレッジによる損失の拡大にも対応しなければなりません。
そのため、まずは現物取引を通じて、相場の分析方法や資金管理の基本を身につけることが大切です。
ただし、現物取引で継続的に利益を出しているからといって、信用取引でも同じ結果が得られるとは限りません。
信用取引を始める前には、これまでの運用成績だけでなく、なぜ利益を得られたのか、損失が発生した際にどのように対応したのかも振り返っておきましょう。
(2)生活に影響しない余裕資金で取引できる人
生活費や将来必要になる資金を確保したうえで、損失が発生しても生活に支障が出ない余裕資金を用意できる人は、信用取引を検討しやすいといえます。
信用取引では、相場の変動によって大きな損失が生じたり、追加の保証金が必要になったりする場合があります。
生活費や緊急時の備えまで投資に回してしまうと、損失が発生した際に家計を圧迫するおそれがあるため、注意が必要です。
例えば、住宅購入の頭金や子供の教育資金、老後の生活費など、使い道が決まっている資金は信用取引に充てないことが大切です。
まずは日常生活に必要なお金や緊急時に備える資金を確保し、それらとは分けた余裕資金で取引することを基本としましょう。
また、余裕資金であっても、損失が発生すれば精神的な負担を感じることがあります。
(3)感情に流されずルールに沿って取引できる人
相場や証拠金の状況を定期的に確認し、事前に決めた取引ルールを守れる人も向いています。
信用取引では、株価の変動によって保有している建玉の評価損益や証拠金維持率が変化します。
状況によっては追加の保証金が必要になるため、証券会社からの連絡を確認し、期限までに必要な対応ができるようにしておくことが大切です。
ただし、相場が急変した際に対応する時間や資金を確保できない場合は、信用取引を始めるかどうか慎重に判断する必要があります。
また、損失が発生したときに焦って取引金額を増やしたり、事前に決めた損切りラインを変更したりしないことも重要です。
信用取引に向いていない人の3つの特徴
信用取引は、投資経験や資金状況、リスクへの対応力によって、向き不向きが分かれる取引方法です。
自分が信用取引を始める段階にあるかどうかを判断するためにも、向いていない人の特徴を理解しておくことが大切です。
ここでは、信用取引に向いていない人の主な特徴を3つ紹介します。
(2)生活資金まで投資に回しており余裕資金が少ない人
(3)感情に左右されやすく取引状況を管理しにくい人
(1)投資経験が浅く投資判断のルールが定まっていない人
現物取引で十分な経験を積んでおらず、投資判断や資金管理に慣れていない人は、信用取引を始めることを慎重に考える必要があります。
信用取引ではレバレッジを活用できますが、レバレッジによって投資判断の精度が高まるわけではありません。
むしろ、判断を誤った場合には、現物取引よりも損失が大きくなる可能性があります。
(2)生活資金まで投資に回しており余裕資金が少ない人
生活費や緊急時の備え、近い将来に使う予定の資金を投資に回している人は、信用取引を避けた方がよいでしょう。
信用取引では、相場の変動によって大きな損失が発生することがあり、追加の資金が必要になる場合もあります。
生活に必要なお金を投資に使ってしまうと、損失が発生した際に家計が圧迫され、将来の資金計画にも影響するおそれがあります。
(3)感情に左右されやすく取引状況を管理しにくい人
損失が発生すると感情的になりやすい人や、相場や取引状況を定期的に確認することが難しい人も、信用取引には慎重になる必要があります。
信用取引では、株価の変動によって損失が拡大したり、追証への対応が必要になったりすることがあります。
そのような状況で焦って売買を繰り返したり、必要な対応が遅れたりすると、損失がさらに大きくなるおそれがあります。
信用取引を始める前に確認したい4つのポイント
信用取引を始める前には、投資経験や資金の余裕、証券会社の取引条件、損切りルールを確認しておくことが大切です。
十分な準備をせずに取引を始めると、想定以上の損失が発生したり、必要な資金が不足したりするおそれがあります。
ここでは、信用取引を始める前に確認しておきたい4つのポイントを紹介します。
(2)信用取引に使える余裕資金を確認する
(3)証券会社の取引条件や手数料を比較する
(4)損切りの基準をあらかじめ決めておく
(1)投資経験やこれまでの取引内容を振り返る
信用取引を始める前に、現物取引での運用成績や売買の判断を振り返り、投資の基本が身についているかを確認しましょう。
例えば、直近の取引履歴をもとに、どのような理由で銘柄を選んだのか、売買のタイミングは適切だったか、計画どおりに損切りできたかなどを振り返ります。
利益が出ていたとしても、特定の銘柄の値上がりや一時的な相場環境によるものであれば、今後も安定して利益を得られるとは限りません。
また、損失が発生した取引についても原因を分析し、同じ失敗を繰り返さないための対策を考えることが大切です。
(2)信用取引に使える余裕資金を確認する
信用取引を始める前には、生活費や緊急時に必要な資金を除き、証拠金として無理なく使える余裕資金がどの程度あるかを把握しておきましょう。
国内株式の信用取引では、原則として売買金額の30%以上の委託保証金が必要です。
また、証券会社によっては最低保証金額などの条件が設けられており、必要な資金は証券会社や取引内容によって異なります。
ただし、最低限の保証金を用意できたとしても、十分な資金の余裕があるとは限りません。
信用取引では、株価の変動によって追加の保証金が必要になる場合もあります。
(3)証券会社の取引条件や手数料を比較する
信用取引を始める際は、証券会社ごとの金利や貸株料、売買手数料、保証金に関するルールなどを比較し、自分の取引スタイルに合った会社を選ぶことが大切です。
例えば、短期間で売買を繰り返す場合は、売買手数料や注文機能が重要な比較ポイントとなります。
一方、一定期間にわたって株式を保有する場合は、金利や貸株料などの費用が取引コストに影響します。
また、制度信用取引と一般信用取引では、返済期限や対象銘柄などの条件が異なるため、希望する取引方法に対応しているかも確認しておきましょう。
(4)損切りの基準をあらかじめ決めておく
信用取引を始める前には、どの程度の損失が発生したら決済するのか、具体的な損切りルールを決めておくことが重要です。
損切りの基準は、投資資金や取引金額、銘柄の値動き、許容できる損失額などを踏まえて設定します。
インターネット上では「元本の5〜10%の損失で損切りする」といった目安が紹介されることもありますが、すべての投資家に適しているわけではありません。
大切なのは、自分が無理なく受け入れられる損失額を明確にし、その範囲を踏まえて取引規模を調整することです。
取引を始める前に、どの価格で決済するのか、1回の取引でどこまで損失を許容するのかを具体的に決めておきましょう。
信用取引で失敗を防ぐための基本ルール
信用取引で大きな損失を防ぐには、レバレッジや許容できる損失額、損切りの基準などを事前に決め、ルールに沿って取引することが大切です。
また、株価の変動だけでなく、建玉を翌営業日以降に持ち越すリスクや、金利などの取引コストにも注意する必要があります。
ここでは、信用取引のリスクを管理しながら取引を続けるために、押さえておきたい5つの基本ルールを紹介します。
(2)1回の取引で失っていい金額の上限を決める
(3)損切りラインを事前に設定して必ず守る
(4)建玉を持ち越す際のリスクを理解する
(5)信用取引の期日・金利コストを常に意識する
(1)レバレッジは低めに設定して証拠金維持率に余裕を持つ
信用取引では、レバレッジを必要以上に高めず、証拠金維持率に余裕を持たせることが重要です。
国内株式の信用取引では、委託保証金の約3.3倍まで取引できる場合があります。
しかし、上限近くまで建玉を増やすと、株価が少し下落しただけでも証拠金維持率が低下し、追証が発生するリスクが高まります。
例えば、証拠金が100万円ある場合、建玉を150万〜200万円程度に抑えることで、300万円以上の建玉を保有する場合よりも、株価下落による損失の影響を小さくできます。
ただし、追証が発生するかどうかは、建玉の評価損や証券会社が定める保証金率などによって異なります。
レバレッジを1.5〜2倍程度に抑えることも選択肢のひとつですが、それだけで追証を防げるわけではありません。
証拠金維持率も定期的に確認し、無理のない範囲で取引を行いましょう。
(2)1回の取引で失っていい金額の上限を決める
1回の取引で許容できる損失額をあらかじめ決めておくことで、損失が続いた場合でも資金を管理しやすくなります。
損失額の上限を決めずに取引すると、想定以上の損失が発生し、次の取引に使える資金が大きく減ってしまうおそれがあります。
リスク管理の目安として、1回の取引で許容する損失額を運用資金の2〜5%以内に設定する考え方があります。
例えば、運用資金が100万円の場合、1回あたりの許容損失額は2万〜5万円となります。
ただし、この割合はあくまで目安であり、適切な水準は投資経験や資金状況、取引方法などによって異なります。
また、許容損失額を決める際は、損切りラインまで株価が動いた場合の損失だけでなく、売買手数料や金利などのコストも考慮する必要があります。
(3)損切りラインを事前に設定して必ず守る
信用取引では、あらかじめ損切りラインを決めておき、その基準に達した場合は原則として速やかに決済することが大切です。
損失が発生すると「もう少し待てば株価が戻るかもしれない」と考えてしまうこともありますが、損切りを先延ばしにすると、損失がさらに拡大するおそれがあります。
ただし、株価が急変した場合などには、指定した価格と実際に約定した価格が異なることがあります。
そのため、逆指値注文を設定していても、損失を必ず一定の金額以内に抑えられるわけではありません。
また、決めた損切りルールを守ることが難しい場合は、建玉の規模を小さくすることも検討しましょう。
必要に応じて信用取引をいったん控え、現物取引で損切りの習慣を身につけることも選択肢のひとつです。
(4)建玉を持ち越す際のリスクを理解する
建玉を翌営業日以降に持ち越す場合は、取引時間外のニュースや海外市場の動向によって、翌日の株価が大きく変動する可能性があることを理解しておきましょう。
例えば、企業の決算発表や突発的なニュース、海外市場の急変動などによって、翌日の始値が前日の終値から大きく離れることがあります。
その結果、予定していた金額よりも大きな損失が発生する可能性があるため、注意が必要です。
建玉を持ち越す際は、証拠金維持率に余裕を持たせるとともに、決算発表の予定や保有銘柄に関するニュースなどを確認しておきましょう。
また、翌営業日への持ち越しによるリスクを避けたい場合は、取引時間中に売買を完結させる「デイトレード」を選ぶ方法もあります。
ただし、デイトレードでも日中の急激な株価変動によって損失が発生することはあります。
建玉を持ち越さなければリスクがなくなるわけではないため、取引方法に応じたリスク管理が大切です。
(5)信用取引の期日・金利コストを常に意識する
信用取引では、返済期限や金利・貸株料などのコストを把握し、保有期間も含めて損益を管理することが重要です。
制度信用取引の返済期限は原則として最長6カ月ですが、一般信用取引では証券会社や取引条件によって期限が異なります。
そのため、保有している建玉の返済期限を確認し、期日までに決済できるよう計画を立てておきましょう。
また、信用取引では、買建ての場合は買方金利、売建ての場合は貸株料などが発生します。
これらの費用は保有期間が長くなるほど積み上がるため、株価の値動きだけでなく、取引コストも考慮する必要があります。
例えば、100万円の買建てを年率2.5%の金利で90日間保有した場合、単純計算による金利は次のとおりです。
100万円 × 2.5% × 90日 ÷ 365日 = 約6,164円
ただし、実際の金利負担は証券会社の計算方法や適用金利などによって異なり、売買手数料などが別途かかる場合もあります。
金利や各種手数料を含めた実質的な損益を把握し、取引コストによって利益がどの程度減るのかも確認するようにしましょう。
信用取引の継続を見直すべきタイミング
信用取引を始めた後でも、状況によっては取引を中断したり、やめたりする判断が必要です。
特に、損失を繰り返している場合や、生活に必要な資金に影響が出ている場合は、無理に取引を続けないことが大切です。
ここでは、信用取引をやめることを検討すべき主なタイミングについて解説します。
(2)生活費や緊急資金に影響が出ている
(1)追証や大きな損失を繰り返している
追証が何度も発生していたり、同じような失敗によって損失を繰り返していたりする場合は、信用取引をいったん見直す必要があります。
追証や大きな損失が繰り返し発生している場合、レバレッジの管理や損切りのルール、銘柄の選び方などに問題がある可能性があります。
こうした状況で取引を続けると、十分な根拠に基づかない売買が増え、さらに損失を拡大させてしまうおそれがあります。
そのため、一度信用取引を中断し、これまでの取引内容や失敗の原因を振り返ることが大切です。
必要に応じて現物取引に戻り、投資判断や資金管理の基本を見直すことも検討しましょう。
(2)生活費や緊急資金に影響が出ている
信用取引による損失が生活費や緊急時の備え、将来使う予定の資金に影響し始めた場合は、速やかに取引をやめることが大切です。
生活に必要な資金が減っている状態で取引を続けると、損失を取り返そうと焦り、冷静な判断が難しくなる可能性があります。
また、損失がさらに拡大すれば、日常生活や将来の資金計画にも支障をきたすおそれがあります。
信用取引は、生活に必要な資金を確保したうえで、損失が発生しても生活に影響しない余裕資金で行うことが基本です。
そのため、生活費や緊急資金に影響が出ている場合は、取引の継続よりも生活基盤を守ることを優先しましょう。
無理に損失を取り返そうとせず、資金状況を見直したうえで、信用取引から離れる判断をすることも重要です。
信用取引に関するよくある質問(Q&A)
信用取引を始める前には、損失がどこまで拡大する可能性があるのか、追証が発生した場合にどう対応すればよいのかなど、基本的な仕組みを理解しておくことが大切です。
ここでは、信用取引に関するよくある質問とその回答を紹介します。
Q2. 追証を払えないとどうなる?
Q3. NISAと信用取引は併用できる?
Q4. 信用取引はいくらから始められる?
Q1. 信用取引の損失はどこまで膨らむ?
信用取引の買建てでは、株価がゼロになると建玉の取得金額に相当する損失が発生します。
一方、空売りでは理論上、損失に上限がありません。
空売りは、借りた株式を先に売却し、その後に買い戻す仕組みのため、株価が上昇するほど損失が大きくなります。
また、信用取引には追証や強制決済の仕組みがありますが、それによって損失を一定の金額以内に抑えられるわけではありません。
相場が急変した場合などには、強制決済後も預けた保証金を上回る損失が発生する可能性があるため、注意が必要です。
Q2. 追証を払えないとどうなる?
追証を期限までに解消できなかった場合、証券会社によって保有している建玉が強制的に決済されることがあります。
また、強制決済後も損失による不足金が残った場合は、原則としてその金額を支払う必要があります。
不足金の支払いが難しい場合は、そのままにせず、速やかに証券会社へ連絡して必要な対応を確認しましょう。
Q3. NISAと信用取引は併用できる?
NISA口座で信用取引を行うことはできませんが、同じ証券会社でNISA口座と信用取引口座を別々に開設し、それぞれを利用することは可能です。
例えば、NISA口座では現物株式や投資信託を長期保有し、信用取引口座では短期売買や空売りを行うといった使い分けができます。
ただし、NISA口座で保有している株式を信用取引の担保として利用できるかどうかは、証券会社によって取り扱いが異なるため、事前に確認しておきましょう。
Q4. 信用取引はいくらから始められる?
国内株式の信用取引では、原則として30万円以上の委託保証金が必要ですが、実際に必要な資金は証券会社の条件や取引内容によって異なります。
また、最低限の保証金だけで取引を始めると、株価が下落して追証が発生した際に、必要な資金を用意できないおそれがあります。
そのため、取引に必要な保証金だけでなく、追加の資金負担や損失に備えた余裕も確保しておくことが大切です。
最低資金の金額だけで判断せず、生活費や緊急時に必要な資金を除いた範囲で、無理なく取引できるかを確認しましょう。
▼ 合わせて読みたい
まとめ
今回は、信用取引が「やめとけ」といわれる理由や、基本的な仕組み、メリット、失敗しやすいパターンなどについて解説しました。
信用取引は、レバレッジを活用して大きな利益を狙えるほか、空売りによって株価の下落局面でも利益を得られる可能性があります。
また、現物取引と組み合わせることで、保有資産の値下がりに備える手段としても活用できます。
一方で、レバレッジによって損失が拡大したり、追証や強制決済によって想定外の資金負担が生じたりするリスクもあります。
金利や貸株料などの取引コストにも注意が必要です。
そのため、信用取引を始める際は、仕組みやリスクを十分に理解し、自分の投資経験や資金状況に合っているかを慎重に判断することが大切です。
信用取引を始めるべきか迷っている方や、自分に合った投資方法を知りたい方は、ファイナンシャルプランナーに相談することも選択肢のひとつです。
収入や資産状況、リスク許容度、投資経験などを踏まえながら、今後の資産運用方針を検討できます。
ココザスでは、ファイナンシャルプランナーによる無料相談を受け付けています。
投資方法や資産運用についてお悩みの方は、ぜひお気軽にご相談ください。