プライベートバンクで大損する3つの理由

プライベートバンクは富裕層向けの専門的な資産運用サービスですが、必ずしも安全とは限りません。
運用方針や商品内容を十分に理解しないまま任せてしまうと、想定外のリスクを負う可能性があります。
ここでは、プライベートバンクで大損につながりやすい代表的な理由を紹介します。
(2)手数料・管理費などのコスト負担が大きくなる
(3)高リスク商品に資産を集中させてしまう
(1)投資方針と自分のリスク許容度が合っていない
プライベートバンクで大損する理由の1つが、顧客と運用側の投資方針が合っていないことです。
プライベートバンクでは、資産を増やすことを重視した提案が行われる場合があります。
その結果、値動きの大きい商品や、リスクの高い運用戦略が選ばれることも少なくありません。
一方で、顧客自身は資産の保全や安定運用を望んでいるケースもあります。
こうした方針のズレに気付かないまま運用を続けると、相場が大きく変動した際に、想定以上の損失を被る可能性が高まります。
また、投資には専門用語が多く、説明を十分に理解しないまま契約に同意してしまうことも原因の1つです。
自分のリスク許容度や運用目的を明確にし、それに合った方針かどうかを確認しないまま運用を続けると、大きな損失につながる可能性があります。
(2)手数料・管理費などのコスト負担が大きくなる
プライベートバンクでは、専門家のサポートを受けられる一方で、手数料や管理費が高額になりやすく、大きな損失につながる可能性があります。
・口座管理料:資産を預けているだけで毎年発生する管理費のこと
・運用管理手数料:資産全体や特定の運用プランに対して年率で課される手数料のこと
・投資信託の信託報酬:投資信託を保有している間にかかる「運用管理費用」のこと
・売買手数料:株式や債券、投資信託の売買時に発生する手数料のこと
・成功報酬型手数料:一定の利益が出た場合に追加で支払う手数料のこと
・為替手数料:外貨建て商品を扱う際に発生する手数料のこと
運用手数料や商品ごとの管理費、売買時のコストなどが積み重なると、年間では大きな負担になることがあります。
特に注意したいのは、運用成績が良くない場合でも手数料が発生し続ける点です。
表面上は利益がでていても、実際には手数料によって利益が大きく削られているケースもあります。
さらに、手数料体系が複雑で、全体像を把握しにくい場合があることも注意点です。
内容を十分に確認せずに契約すると、気付かないうちに資産が目減りし、大損につながる原因となる可能性があります。
(3)高リスク商品に資産を集中させてしまう
高リスク商品への過剰な集中投資によって、大損する可能性があります。
プライベートバンクでは、海外投資信託や仕組み商品など、値動きの大きい金融商品を提案されることがあります。
こうした商品は高い利回りが期待できる一方で、相場環境が悪化した場合には、大きな損失が発生するリスクもあります。
特に、特定の商品や分野に資金が偏ると十分な分散投資ができず、一度相場が崩れた際に資産全体へ大きな影響が及ぶ可能性があります。
さらに、商品の仕組みが複雑で、リスクの全体像を理解しにくい場合もあります。
内容を十分に理解しないまま投資すると、想定外の損失につながりやすくなるため注意が必要です。
プライベートバンクで大損を避ける3つのポイント

プライベートバンクは資産運用を幅広くサポートしてくれる一方で、提案内容や手数料を十分に理解せず利用すると、思わぬ損失につながる可能性があります。
ここでは、プライベートバンクで大損を避けるために押さえておきたい3つのポイントを紹介します。
(2)株式・債券・地域・通貨を分散してリスクを抑える
(3)手数料・解約条件など契約内容を事前に確認する
(1)提案された投資方針とリスクを自分で理解する
大損を避けるためには、提案された運用プランを投資家自身が理解することが重要です。
プライベートバンクでは専門家が運用プランを提案してくれますが、仕組みを理解しないまま契約すると、予期せぬ市場変動が起きた際に慌てて売却してしまう可能性があります。
初心者の方は、単に期待リターンを追うのではなく、資産が何%下落した場合に自分の生活や事業に支障がでるのかという「リスク許容度」とのバランスを確認することが重要です。
特に、仕組み債などの複雑な商品では、利益がでる条件だけでなく、「どのような条件で損失が発生するのか」を重点的に確認する必要があります。
専門家に運用を委託する場合でも、最終的な意思決定と責任は投資家本人にあります。
担当者の説明をそのまま受け入れるのではなく、その投資が自分にとって適切なのかを判断できる状態にしておくことが、予期せぬ資産減少を防ぐための基本です。
(2)株式・債券・地域・通貨を分散してリスクを抑える
特定の投資対象や地域に資産を集中させず、値動きの異なる複数の資産に分けることで、資産全体が大きく減るリスクを軽減できます。
運用額が大きくなりやすいプライベートバンクでは、1つの市場の変動が資産全体に大きな影響を与えないような構成にすることが重要です。
具体的には、株式や債券、不動産といった資産の種類を分けるだけでなく、投資する国や通貨(円、米ドルなど)を分散させる方法があります。
例えば、主要4資産(国内株式、国内債券、外国株式、外国債券)に分散投資した場合、単独の資産と比べて大きな上昇は見込みにくいものの、大幅な下落を抑える効果が期待できます。
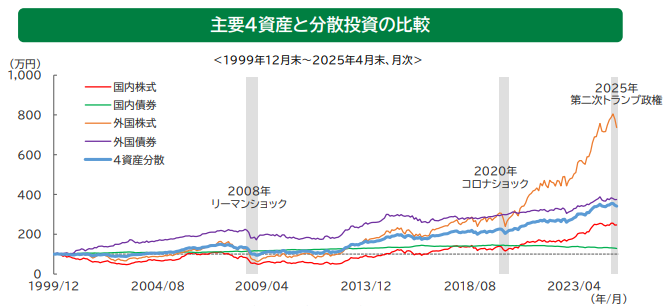
引用|東京海上アセットマネジメント株式会社「分散投資の効果」
分散投資を行うことで、日本株が大きく下落した場合でも、ほかの資産や外貨が価値を維持すれば、資産全体の損失を抑えられる可能性があります。
また、1つの金融機関だけに資産をまとめず、複数の金融機関を利用することも選択肢の1つです。
金融機関を分散することで、1社の提案だけに偏ることなく、客観的な視点から運用状況を比較しやすくなるでしょう。
(3)手数料・解約条件など契約内容を事前に確認する
運用にかかる手数料や契約上の制限を事前に確認することは、予期せぬ資産の目減りや、必要なときに売却できない事態を防ぐために重要です。
プライベートバンクのサービスにはさまざまな手数料があり、これらが積み重なると、運用利回りを大きく押し下げる要因になる可能性があります。
まずは、口座管理料や投資信託の維持費、取引ごとの手数料などを合算し、年間で実質的に何%のコストが発生するのかを明確にしましょう。
運用パフォーマンスが手数料を下回る状態が続けば資産は目減りするため、支払うコストに見合った価値が提供されているかを確認する必要があります。
あわせて、一定期間解約できない制限や、中途解約時の違約金が設定されていないかも確認しておきましょう。
こうした制限があると、市場が大きく下落した際に柔軟に売却できず、損失が膨らむ可能性があります。
必要なときに資産を現金化できる流動性が確保されているかを確認しておくことも、大損を避けるための重要な備えとなります。
プライベートバンクを利用する際の注意点

プライベートバンクは専門的な資産管理や運用のサポートを受けられる一方で、手数料や提案商品の内容など、事前に確認しておきたい点もあります。
ここでは、プライベートバンクを利用する際に注意しておきたいポイントについて紹介します。
(2)富裕層向けの手厚いサービスほどコストも確認する
(3)提案内容を自分で判断できる金融知識を身につける
(1)専門家のアドバイスを受けられる一方で任せきりには注意する
プライベートバンクの大きなメリットは、資産運用や相続、税務などについて専門家の助言を受けられる点ですが、その助言に全面的に依存してしまうのは危険です。
専門家は市場動向や制度を踏まえた提案を行いますが、その内容が必ずしも利用者の利益を最優先しているとは限りません。
金融機関の担当者である以上、手数料収入が見込める商品や、自社にとって都合の良い提案が含まれる可能性もあります。
助言の内容を十分に理解しないまま受け入れると、自分の投資目的やリスク許容度に合わない運用が進められてしまう可能性があるため注意が必要です。
重要なのは、専門家の助言を判断材料の1つとして捉えることです。
提案の背景やリスクを確認し、自分の考えと照らし合わせた上で最終的な判断を行う姿勢が、大きな失敗を防ぐことにつながるでしょう。
(2)富裕層向けの手厚いサービスほどコストも確認する
プライベートバンクは高額資産向けの特別なサービスを提供していますが、その一方でコスト面には注意が必要です。
専任担当者による対応や定期的な提案、各種レポートの作成などが含まれるため、手数料や管理費は一般的な金融サービスより高くなりやすい傾向があります。
また、取り扱われる金融商品には仕組みが複雑なものも多く、内容を十分に理解しないまま契約してしまうケースも少なくありません。
高い利回りが期待できる商品ほどリスクも高くなる傾向があり、相場環境が悪化した際には大きな損失につながる可能性があります。
表面的なサービスの手厚さや「富裕層向け」という言葉だけで判断すると、実際の運用成果や費用対効果を冷静に見極めにくくなることがあります。
そのため、サービス内容だけでなく、コストやリスクとのバランスを客観的に確認することが重要です。
(3)提案内容を自分で判断できる金融知識を身につける
プライベートバンクを利用する場合でも、自分で判断できる最低限の金融知識を持つことが重要です。
金融商品の仕組みやリスク、手数料の考え方を理解していれば、提案内容が自分にとって適切かどうかを判断しやすくなります。
また、提案内容に疑問を持つことができれば、安易に高リスクな運用へ進むことも防ぎやすくなります。
一方で、知識が不足していると、説明を聞いて納得したつもりになっていても、実際には内容を十分に判断できていない場合があります。
日頃から基本的な金融知識を身に付け、提案内容を自分の言葉で説明できるか確認することが大切です。
こうした積み重ねが、プライベートバンクを安全に活用するための土台となるでしょう。
プライベートバンクを選ぶ際に確認しておきたいポイント

プライベートバンクは、金融機関ごとにサービス内容や手数料、得意とする分野が大きく異なります。
そのため、勧められるまま契約するのではなく、複数の視点から冷静に比較することが重要です。
ここでは、プライベートバンクを選ぶ際に確認しておきたいポイントを3つ紹介します。
(2)運用実績と手数料体系を複数社で比較する
(3)自分の資産規模・運用目的に合ったサービスを選ぶ
(1)金融機関の信頼性・実績・運営体制を確認する
プライベートバンクを選ぶ際は、まず金融機関そのものの信頼性を確認することが重要です。
金融庁への登録状況や、銀行系か証券系かといった運営母体の違いは、最低限確認しておきたいポイントです。
あわせて、グループ全体の経営状況や財務基盤が安定しているかも確認しておきましょう。
また、過去に不祥事や行政処分を受けていないかについても、公式発表や報道などを通じて確認することが大切です。
担当者が丁寧で話しやすいという理由だけで判断すると、後になってトラブルにつながる可能性があります。
個人の対応力だけでなく、組織としての内部管理体制やガバナンス、情報開示への姿勢まで含めて総合的に判断することが重要です。
この確認を怠ると、大切な資産を守れない可能性もあるため注意しましょう。
(2)運用実績と手数料体系を複数社で比較する
次に確認すべきなのは、運用実績と手数料体系です。
提示される運用実績は、成績の良い期間や特定の商品だけが取り上げられている場合があります。
そのため、短期間の数字だけを見るのではなく、複数年にわたる運用実績や、市場が下落した局面でどのような対応をしていたのかを確認することが重要です。
あわせて、運用手数料や管理費、成功報酬、商品ごとのコストなど、どの段階でどのような費用が発生するのかも事前に把握しておきましょう。
手数料体系が複雑な場合、内容を理解しないまま契約すると、気付かないうちにコスト負担が大きくなる可能性があります。
数字や条件について曖昧な説明が続く場合は、その場で確認し、納得できるまで質問することが大切です。
(3)自分の資産規模・運用目的に合ったサービスを選ぶ
プライベートバンクを選ぶ際は、自分の資産規模や運用目的に合っているかを確認しましょう。
プライベートバンクは高額資産向けのサービスであり、すべての人に適しているわけではありません。
最低預入額や取引条件が自分の資産規模と合っていない場合、十分なサポートを受けられず、期待したサービスを利用できない可能性があります。
また、資産を守ることを重視するのか、積極的に増やすことを目指すのか、相続や事業承継を重視するのかによって、適したサービス内容は変わります。
提案される運用方針や商品が、自分の目的やリスク許容度と合っているかを確認することが重要です。
少しでも違和感がある場合は、その理由を明確にし、納得できるまで説明を求める姿勢が必要です。
判断をすべて任せきりにすることは、後悔につながる可能性があるため注意しましょう。
プライベートバンクで注意したい金融商品・運用

プライベートバンクでは、幅広い金融商品や運用サービスを提案してもらえる一方で、内容を十分に理解しないまま選択すると、期待した成果が得られない可能性があります。
ここでは、プライベートバンク運用において注意したい代表的な商品について整理します。
(2)レバレッジ商品・仕組み商品は損失条件を理解する
(3)不動産・代替投資は流動性リスクに注意する
(1)海外投資信託は為替・地域リスクまで確認する
ハイリスクな海外投資信託は、価格変動要因が多く、損失をコントロールしにくいため注意が必要です。
海外投資信託では、新興国や特定地域などに投資対象が集中しているケースがあります。
その場合、為替変動や政治リスク、金融規制の変更など、日本国内の商品にはない複数の不確定要素を抱えることになります。
これらの要因が同時に悪化すると、基準価額が短期間で大きく下落する可能性があるため注意が必要です。
また、商品内容が複雑で、実際にどの国や企業へどの程度投資しているのか分かりにくい点もリスクの1つです。
プライベートバンクを通じて提案される商品には、販売手数料や信託報酬が高めに設定されているものもあり、長期保有するほどコストが利益を圧迫する可能性があります。
高い利回りという説明だけで判断すると、結果的に資産を減らす原因になることもあります。
そのため、ハイリスクな海外投資信託を選ぶ際は、商品の仕組みやリスクを十分に確認することが重要です。
(2)レバレッジ商品・仕組み商品は損失条件を理解する
レバレッジや仕組み商品は、想定外の値動きによって損失が大きくなる可能性があるため注意が必要です。
これらの商品は、為替や金利、株価指数など複数の条件を組み合わせて設計されています。
一定の条件を超えると損失が確定したり、強制的に償還されたりする仕組みの商品もあります。
そのため、相場が少し想定と異なる方向へ動いただけでも、大きな損失につながる可能性があります。
短期的な利回りや魅力的な条件だけを見て契約すると、市場環境が変化した際に対応できなくなることがあります。
商品の仕組みや損失が発生する条件を十分に理解した上で判断することが大切です。
(3)不動産・代替投資は流動性リスクに注意する
流動性の低い不動産や代替投資は、必要なタイミングで現金化できず、資金計画に影響を与える可能性があるため注意が必要です。
未公開不動産ファンドやプライベートエクイティなどの代替投資は、日々価格が変動しないため、安定しているように見える場合があります。
しかし実際には、市場環境が悪化してもすぐに売却できず、資金が長期間拘束されるリスクがあります。
また、評価額が定期的に見直されない場合、実際の価値低下が表面上では分かりにくい点にも注意が必要です。
相続や急な資金需要が発生した際に対応できなければ、ほかの資産を不利な条件で売却せざるを得なくなる可能性があります。
そのため、資産全体の流動性を低下させるような投資については、慎重に判断することが重要です。
プライベートバンクで大損リスクを抑える資産運用の考え方

資産運用で大きな損失を避けるためには、個別の商品選びだけでなく、運用全体の考え方を整えることが重要です。
短期的な利益を追い求めるほど、判断を誤る可能性も高まります。
ここでは、長期的に資産を守りながら増やすために意識したい基本的な考え方について紹介します。
(2)自分のリスク許容度に合った金融商品を選ぶ
(3)定期的にポートフォリオと運用状況を見直す
(1)長期運用を前提に分散投資を行う
大損を回避するうえで重要なのは、長期運用を前提とした分散投資です。
資産を1つの商品や特定の地域、通貨に集中させると、市場環境の変化によって大きな損失を被る可能性が高まります。
例えば、資産の大半を特定の国の株式ファンドだけに投資していた場合、その国の景気後退や金融政策の変更によって、資産全体が大きく値下がりする可能性があります。
一方で、株式に加えて債券や現金などを保有していれば、株価が下落した際にもほかの資産が支えとなり、損失を抑えやすくなります。
このように資産を分散することで、市場変動による影響を和らげることができます。
また、一度にまとめて投資するのではなく、時間を分けて投資することで、高値づかみのリスクを抑えることも可能です。
短期的な値動きに一喜一憂せず、長期的な視点で資産全体の成長を目指すことが大切です。
(2)自分のリスク許容度に合った金融商品を選ぶ
どれだけ魅力的に見える商品であっても、自分のリスク許容度に合っていなければ、大きな損失につながる可能性があります。
例えば、資産全体で許容できる損失が10%程度であれば、値動きの大きい株式に資産を集中させる運用は適切とはいえません。
その場合は、国内外の債券ファンドを中心に、株式は一部に抑え、現金や短期金融商品を組み合わせる方法が選択肢になります。
一方で、20%程度の下落があっても冷静に保有を続けられる場合は、先進国株式のインデックスファンドを軸に、債券や現金を組み合わせた運用も考えられます。
年齢や収入の安定性、保有資産に占める投資額などを踏まえ、自分が無理なく保有できる商品を選ぶことが重要です。
他人の成功例や利回りの数字だけで判断することは避けましょう。
(3)定期的にポートフォリオと運用状況を見直す
一度決めた運用方針であっても、環境の変化に応じて定期的に見直すことが必要です。
市場環境だけでなく、ライフステージの変化や資産規模の変動によって、適した運用内容は変わります。
値上がりした商品に資産が偏っていないか、リスクが過度に高まっていないかを確認し、必要に応じて調整しましょう。
見直しを怠ると、気付かないうちにリスクが膨らみ、大きな損失につながる可能性があります。
定期的に運用状況を確認し、その時点の状況に合わせて調整することが、長期的に資産を守るための重要なポイントです。
プライベートバンクで大損したときの3つの対処法

プライベートバンクで大きな損失が発生すると、焦りや後悔から冷静な判断が難しくなることがあります。
しかし、この段階で重要なのは、損失をすぐに取り戻そうとすることではなく、被害の拡大を防ぎ、資産全体を立て直すことです。
ここでは、プライベートバンクで大損したときの3つの対処法について紹介します。
(2)損失額と保有資産の状況を正確に把握する
(3)分散・現金化などでポートフォリオのリスクを調整する
(1)利害関係のない専門家へ早めに相談する
大きな損失が判明した場合は、できるだけ早くファイナンシャルプランナーなどの専門家に相談することが重要です。
プライベートバンクの担当者は取引の当事者であるため、必ずしも中立的な立場から助言を受けられるとは限りません。
そのため、ファイナンシャルプランナーや税理士、弁護士など、利害関係のない専門家の意見を取り入れることも検討しましょう。
また、なぜ大損につながったのかを確認することも重要です。
商品内容やリスクについて十分な説明が行われていたか、契約書や提案資料に不明確な点がなかったかを整理しましょう。
場合によっては、説明義務や契約内容に関する問題が見つかる可能性もあります。
自己判断だけで対応せず、第三者の視点から状況を整理することが、冷静な判断につながります。
(2)損失額と保有資産の状況を正確に把握する
次に行うべきことは、損失の内容を正確に把握することです。
どの商品で、どの程度の損失が発生しているのかを整理し、含み損と確定損を分けて確認しましょう。
また、資産全体にどの程度の影響が出ているのかを把握することも重要です。
この作業を曖昧にしたまま次の行動に移ると、判断を誤る原因になる可能性があります。
その上で、現在保有している商品が、当初の運用目的やリスク許容度に合っているかを見直しましょう。
過去の判断が正しかったかどうかを振り返るだけではなく、今後も保有を続ける合理性があるかという視点で判断することが大切です。
感情的にならず、数字や条件を基準に冷静に判断しましょう。
(3)分散・現金化などでポートフォリオのリスクを調整する
資産の再評価が終わった後は、リスクを抑えるための具体的な調整を検討することが重要です。
特定の商品や地域に資産が集中している場合は、分散投資を進めることで価格変動の影響を抑えやすくなります。
また、流動性の低い商品を多く保有している場合は、一部を現金化することで、将来的な選択肢を確保することも大切です。
すべての資産を一度に売却する必要はありませんが、優先順位を決めた上で段階的に調整する方法が現実的です。
さらに、今後の運用方針そのものを見直し、同じ失敗を繰り返さない仕組みを作ることも欠かせません。
リスクを抑えた運用へ切り替えることが、長期的な資産回復に向けた第一歩となります。
▼ 合わせて読みたい
まとめ

プライベートバンクは、専門家の助言や個別対応を受けられる一方で、投資方針の違いや高額な手数料、高リスク商品への集中投資によって大損につながる可能性もあります。
重要なのは、専門家に任せきりにせず、自分自身が運用内容やリスクを理解したうえで判断する姿勢です。
分散投資やリスク許容度に合った商品選び、定期的な見直しを行うことで、想定外の損失を防ぎやすくなるでしょう。
すでに損失が発生している場合は、感情的に動かず、利害関係のないファイナンシャルプランナーなどの専門家に相談し、資産全体を客観的に再評価することが重要です。
ココザスでは、ファイナンシャルプランナーとして、投資や資産運用のサポートを行っています。
お客様の資産状況や家族構成、将来のライフプランに合わせて、最適な投資計画のご提案が可能です。
また、税金に関するアドバイスや、余剰資金を生み出すための家計見直し、保険やローンに関するご相談も承っております。
資産形成や運用に関してお悩みの方は、ぜひ一度お気軽にご相談ください。