【国内】プライベートバンク利回りランキング
国内のプライベートバンクは、提供するサービスや運用方針、対象となる資産規模などによって特徴が異なります。
ここでは、国内プライベートバンクランキングと各社の特徴について紹介します。
2位:UBS証券|グローバル投資に強いプライベートバンク
3位:野村證券|国内市場に強い安定型運用
4位:三井住友グループ|資産管理・承継まで対応
5位:みずほグループ|総合的な資産サポートに強み
1位:三菱UFJモルガン・スタンレーPB証券|国内外資産を活用した分散運用
三菱UFJモルガン・スタンレーPB証券は、国内最大級の金融グループである三菱UFJフィナンシャル・グループと、米国大手投資銀行モルガン・スタンレーのノウハウを融合したプライベートバンクサービスを提供しています。
国内外の株式や債券、オルタナティブ投資まで幅広く取り扱っており、分散投資を前提としたポートフォリオ構築に強みがあります。
特に、為替や金利環境を踏まえた戦略的な資産配分を重視しており、中長期的な利回りの安定性を評価する声もあります。
一方で、一定以上の資産規模が求められる点や、提案内容が専門的になる場合がある点は、事前に理解しておく必要があります。
2位:UBS証券|グローバル投資に強いプライベートバンク
UBS証券は、スイスを本拠とする世界有数のプライベートバンクの日本法人として、資産運用サービスを提供しています。
グローバルな投資情報や幅広い商品ラインナップを活用し、国内では取り扱いが限られる投資機会を提案できる点が特徴です。
リスク管理を重視しながらも、海外資産を積極的に組み入れることで、相対的に高い利回りを目指す運用が行われています。
国内法人でありながら、海外プライベートバンクに近い運用思想を持つ点は魅力です。
一方で、為替変動リスクや商品構造への理解が必要なため、投資経験がある方に向いています。
3位:野村證券|国内市場に強い安定型運用
野村證券は、国内証券業界最大手として長年の実績を持ち、富裕層向けのプライベートバンキングサービスにも注力している会社です。
国内株式や投資信託を中心とした提案に強みがあり、日本市場に精通した運用を重視する投資家から支持されています。
比較的保守的な運用を基本としながら、顧客のリスク許容度に応じた商品提案を行う点が特徴です。
そのため、大きな値動きを避けながら安定した利回りを目指したい方に適しています。
一方で、海外資産を積極的に活用した高利回り運用を期待する場合は、物足りなさを感じる可能性があります。
4位:三井住友グループ|資産管理・承継まで対応
三井住友グループのプライベートバンクサービスは、銀行機能を軸とした総合的な資産管理に強みがあります。
融資や不動産、事業承継などと資産運用を組み合わせた提案を受けられるため、単純な利回り追求ではなく、資産全体の最適化を重視しています。
運用面では比較的安定志向の商品が中心となり、大きなリターンよりもリスク管理を優先する姿勢が特徴です。
そのため、短期間で大きな資産増加を狙う運用には向きませんが、長期的な資産保全と着実な成長を目的とする場合には適しています。
5位:みずほグループ|総合的な資産サポートに強み
みずほグループのプライベートバンクは、銀行・信託・証券を連携させた包括的なサービス提供が特徴です。
資産運用だけでなく、相続や税務、法人オーナー向けのコンサルティングにも力を入れています。
運用スタイルは比較的保守的で、市場環境の変動を抑えた安定運用を重視する傾向があります。
そのため、利回りは突出して高い水準ではありませんが、資産管理全体を任せたい方にとっては安心感があります。
高収益を最優先する投資家よりも、総合的なサポートを重視する方に適したプライベートバンクといえるでしょう。
【海外】プライベートバンク利回りランキング
海外のプライベートバンクは、国内と比べて投資対象となる地域や資産クラスが幅広く、よりグローバルな運用ができる点が特徴です。
一方で、為替リスクや商品構造の複雑さが利回りに影響するため、単純に運用実績だけを比較することには注意が必要です。
ここでは、海外プライベートバンクランキングと各社の特徴について紹介します。
2位:モルガン・スタンレー・ウェルスマネジメント|成長分野への投資に強い
3位:バンク・オブ・アメリカGWIM|総合金融サービス型
4位:J.P.モルガン・プライベートバンク|資産保全を重視
1位:UBSグローバルウェルスマネジメント|世界規模の分散投資
UBSグローバルウェルスマネジメントは、世界最大級のプライベートバンクとして知られ、超富裕層から機関投資家まで幅広い顧客層を持っています。
最大の特徴は、世界各国の株式や債券、ヘッジファンド、プライベートエクイティなどを組み合わせた、高度な分散投資にあります。
地域や通貨、資産クラスを分散することで、特定市場への依存を抑えながら、中長期的な利回りを目指す運用が基本です。
また、独自のリサーチ体制を背景に、マクロ経済や地政学リスクを踏まえた戦略提案が行われる点も評価されています。
一方で、最低投資額が高く、提案内容も専門性が高いため、一定の資産規模と投資に関する理解が求められます。
2位:モルガン・スタンレー・ウェルスマネジメント|成長分野への投資に強い
モルガン・スタンレー・ウェルスマネジメントは、投資銀行としての知見を活かした積極的な運用提案に強みを持つプライベートバンクです。
米国株式やグローバル債券を中心に、成長分野への投資やテーマ型運用を組み合わせることで、相対的に高い利回りを目指す戦略が特徴です。
特に、株式市場の成長を取り込む運用に強みがあり、一定のリスクを許容できる投資家にとっては魅力的な選択肢となります。
ただし、市場変動の影響を受けやすい側面もあるため、短期的な価格変動に耐えられる運用方針が求められます。
高収益を目指せる一方で、リスク管理の重要性が高い点は事前に理解しておく必要があります。
3位:バンク・オブ・アメリカGWIM|総合金融サービス型
バンク・オブ・アメリカGWIMは、銀行機能と資産運用を一体で提供できる点が特徴のプライベートバンクです。
米国を中心とした幅広い金融商品にアクセスでき、資産運用だけでなく融資やキャッシュマネジメントとの連携も可能です。
運用スタイルは比較的バランス型で、安定性を重視しながら市場成長を取り込む構成が採用される傾向があります。
そのため、極端に高い利回りを狙う運用ではありませんが、リスクとリターンのバランスを重視する投資家に適しています。
総合金融サービスとしての利便性が評価される一方で、運用成果は市場環境の影響を受ける点には注意が必要です。
4位:J.P.モルガン・プライベートバンク|資産保全を重視
J.P.モルガン・プライベートバンクは、世界的な金融グループとしての信頼性を背景に、保守性と専門性を兼ね備えた運用を提供しています。
伝統的にリスク管理を重視する姿勢があり、債券や代替投資を組み合わせた安定志向のポートフォリオ構築が特徴です。
そのため、短期間で高い利回りを狙うというよりも、資産の長期的な保全と着実な成長を重視する投資家に向いています。
市場環境が不安定な局面でも、下落リスクを抑える運用が期待できます。
一方で、市場上昇局面ではリターンが相対的に抑えられる可能性もあります。
安定性を重視する富裕層に選ばれやすいプライベートバンクといえるでしょう。
プライベートバンクの利回りはどう決まる?仕組みを解説
プライベートバンクという言葉を聞いたことはあっても、具体的にどのようなサービスなのか分からない方も少なくありません。
銀行や証券会社と何が異なるのか、なぜ富裕層向けのサービスとされているのか、疑問に感じる方も多いでしょう。
ここでは、プライベートバンクの基本的な考え方から、利回りの仕組み、国内外による違いについて紹介します。
(2)国内と海外で投資対象・通貨・手数料体系が異なる
(3)同じ銀行でも顧客ごとに運用成果は変わる
(1)運用方針や投資対象によって利回りは変わる
プライベートバンクとは、主に一定以上の金融資産を保有する富裕層を対象に、資産全体の管理や運用、将来への承継までを総合的にサポートする金融サービスです。
対象となる資産は、株式や債券、投資信託だけではありません。
不動産や未公開株、オルタナティブ投資なども含まれ、資産運用と密接に関わる相続や税務、事業承継といった課題も同時に検討される点が特徴です。
個別の商品を選ぶだけではなく、資産全体の配分やリスク管理を重視し、中長期的な視点で資産戦略を組み立てていくことが基本となります。
そのため、一般的な金融サービスと比べて専門性が高く、利用には一定以上の資産規模が求められるケースが多くあります。
(2)国内と海外で投資対象・通貨・手数料体系が異なる
プライベートバンクの利回りは、特定の銀行やブランドによって一律に決まるものではなく、運用方針や投資対象によって変わります。
実際の運用成果は、どのような方針で運用するのか、どの資産へ投資するのかによって大きく異なります。
安定性を重視する場合は、債券や低リスク資産を中心とした運用となり、利回りは比較的抑えられる傾向があります。
一方で、株式や成長分野、オルタナティブ投資を積極的に組み入れる場合は、より高い利回りが期待できる反面、価格変動リスクも高まります。
プライベートバンクでは、顧客のリスク許容度や運用期間を踏まえた上で資産配分を決定します。
そのため、同じ金融機関を利用していても、顧客ごとに得られる利回りが異なる点が特徴です。
(3)同じ銀行でも顧客ごとに運用成果は変わる
プライベートバンクのサービス内容は、国内と海外で大きな違いがあります。
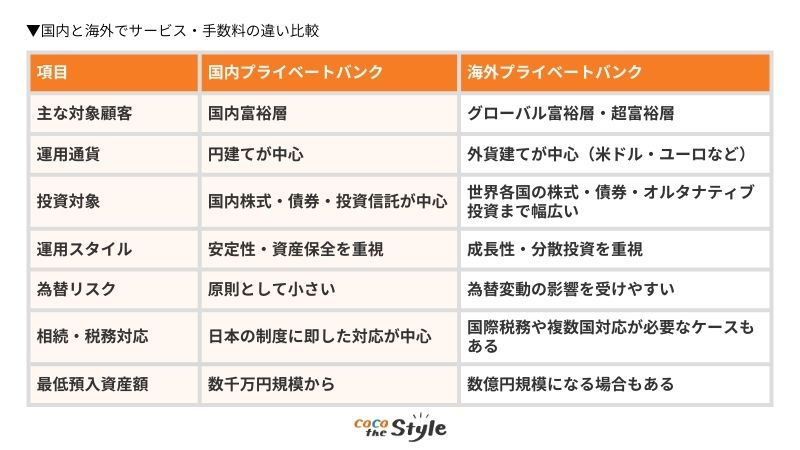
国内プライベートバンクは、円建て資産を中心とした運用や、日本の税制・相続制度に対応したサポートが充実している点が特徴です。
安定性を重視した運用提案が多く、資産保全を目的とする方に向いています。
一方、海外プライベートバンクでは、外貨建て資産やグローバル市場への投資を積極的に活用できるため、投資対象の選択肢が広い点が強みです。
ただし、為替変動の影響を受けやすく、商品構造も複雑になる傾向があります。
また、管理手数料や成功報酬などのコスト体系が国内と異なる場合もあり、実質的な利回りに影響する点には注意が必要です。
国内外の特徴や違いを理解した上で、自分の資産状況や運用目的に合った選択をすることが重要です。
高利回りプライベートバンクを選ぶ3つのポイント
高利回りを期待してプライベートバンクを検討する場合、表面的な運用実績だけで判断することは適切とはいえません。
運用には必ずリスクとコストが伴うため、それらをどのように管理しているかが、長期的な成果を左右します。
また、同じ金融機関であっても投資方針は一様ではなく、自分の資産目的との相性も重要です。
ここでは、高利回りプライベートバンクを選ぶ際に確認しておきたいポイントを紹介します。
(2)手数料・管理費を含めた実質利回りを見る
(3)資産目標やリスク許容度に合った運用方針を選ぶ
(1)利回り実績だけでなく運用リスクを確認する
プライベートバンクを選ぶ際は、過去の実績だけでなく、リスクも確認することが重要です。
高い利回りが示されている場合でも、その数字だけを見て判断することは適切ではありません。
どのような運用によってその実績が生まれたのかを理解しなければ、実際にどの程度のリスクを取っているのか分からないためです。
例えば、株式比率が極端に高い運用や、特定の資産へ集中投資している場合は、市場環境の変化によって大きな損失が発生する可能性があります。
このように、リスクの取り方によって運用成果は大きく変わります。
また、市場環境が変化した際に、どの程度の下落を想定しているのか、どのようなリスク管理を行っているのかも重要な確認ポイントです。
短期的な好成績だけを見るのではなく、複数の市場環境における運用姿勢を確認することで、長期的に安定した資産運用につながります。
(2)手数料・管理費を含めた実質利回りを見る
プライベートバンクの利回りを比較する際は、運用手数料や管理費がどの程度発生するのかを確認することが重要です。
同じ運用成果であっても、コストの違いによって最終的なリターンには差が生じます。
管理報酬や取引手数料に加え、商品によっては成功報酬が設定されている場合もあり、長期運用では無視できない要素となります。
また、手数料体系が分かりにくい場合、実質的な利回りを正確に把握しにくくなる点にも注意が必要です。
表示されている利回りが、手数料を差し引く前の数値であるケースもあるためです。
そのため、表面的な数字だけを見るのではなく、コストを差し引いた後にどの程度の成果が残るのかを基準に比較することが重要です。
(3)資産目標やリスク許容度に合った運用方針を選ぶ
プライベートバンクを選ぶ際は、投資方針が自分の資産目標に合っているかを確認することが重要です。
なぜなら、資産を積極的に増やしたいのか、資産を守ることを重視するのかによって、適した運用スタイルは大きく異なるためです。
例えば、積極的な資産成長を目指す運用と、資産保全や相続を重視した運用では、取るべきリスクや選択する投資対象が変わります。
さらに、運用期間の長さや価格変動への耐性も、運用方針との相性を判断するうえで重要な要素です。
利回りの高さだけに注目すると、本来の目的と合わない運用を選んでしまう可能性があります。
そのため、自分の資産状況や将来設計を踏まえ、無理のない運用方針になっているかを確認することが大切です。
プライベートバンクの利回りが低くなる3つの原因
プライベートバンクを利用していても、必ずしも高い利回りが得られるとは限りません。
期待していたほど運用成果が伸びないと感じるケースもあります。
その背景には、運用方針やコスト構造、市場環境など、複数の要因が関係しています。
ここでは、プライベートバンクの利回りが低くなりやすい主な原因を3つ紹介します。
(2)手数料や管理費が利益を圧迫している
(3)市場環境や金利変動の影響を受けている
(1)資産保全を重視した保守的な運用になっている
プライベートバンクの利回りが伸びにくい要因として、保守的な運用方針が採用されていることが挙げられます。
多くのプライベートバンクでは、資産を大きく減らさないことを重視し、価格変動の小さい債券や安定性の高い資産を中心に運用する傾向があります。
このような運用は、市場が不安定な局面では資産防衛に役立ちます。
一方で、株式市場が好調な局面では、積極的な運用と比べてリターンが抑えられやすくなります。
特にインフレが進行している環境では、実質的な資産価値が伸び悩む可能性もあります。
また、富裕層の資産運用では長期的な安定性が重視されるため、短期間で高い利回りを狙う投資は意図的に避けられる場合があります。
その結果、ほかの金融商品と比較すると利回りが低く見えることがあります。
ただし、これは必ずしも運用が失敗していることを意味するわけではありません。
運用目的が資産を増やすことなのか、資産を守ることなのかによって、評価基準は変わる点を理解しておきましょう。
(2)手数料や管理費が利益を圧迫している
プライベートバンクの利回りを考える上で、手数料や各種コストの影響は無視できません。
プライベートバンクでは、専任担当者によるサポートや個別に合わせた提案が行われるため、一般的な金融サービスより手数料水準が高くなる傾向があります。
具体的には、運用管理費用や商品購入時の手数料、場合によっては成功報酬などが発生することがあります。
これらのコストは、運用成績が良好な場合でも発生するため、最終的な手取り利回りを押し下げる要因となります。
特に、低リスク資産を中心とした運用では、得られるリターンに対してコスト負担の割合が大きくなりやすく、利回りの低さを感じやすい場合があります。
そのため、提示されている利回りが手数料控除前なのか、控除後なのかを確認することが重要です。
表面的な運用実績だけで判断せず、実際に得られるリターンを把握するようにしましょう。
(3)市場環境や金利変動の影響を受けている
プライベートバンクの利回りは、運用方針やコストだけでなく、市場環境や金利動向の影響も大きく受けます。
特に債券を中心とした運用では、金利水準の変化が利回りに直結します。
低金利環境が続く場合、安定資産から得られる収益は限定的になりやすくなります。
また、株式市場が停滞している局面や、世界的な景気減速局面では、リスクを抑えた運用が優先されるため、積極的な投資が行われにくくなります。
その結果、一時的に利回りが低下することもあります。
このように、市場全体の状況によっては、個別の運用努力だけでは利回りを高めることが難しい場合もあります。
短期間の成果だけで判断するのではなく、どのような市場環境の中で、どの程度の安定性を維持できているのかという視点で評価することが、プライベートバンクの利回りを正しく理解するために重要です。
プライベートバンクを利回りだけで選んではいけない理由
プライベートバンクを比較する際、利回りの高さに注目しがちですが、それだけで判断することは適切とはいえません。
ここでは、利回りだけで判断してはいけない理由を3つ紹介します。
(2)資産規模や運用目的との相性が重要になる
(3)短期収益より長期的な安定運用を見る
(1)高利回りの商品ほど大きなリスクを伴う可能性がある
高い利回りが提示されている金融商品ほど、それに見合ったリスクを伴うケースが多くあります。
まず考えられるのは、市場リスクです。
株式比率が高い運用や、新興国資産、特定のテーマに集中した投資では、市場環境が悪化した際に価格が大きく下落する可能性があります。
次に、流動性リスクも挙げられます。
未公開株やプライベートファンド、不動産関連商品などは、売却したいタイミングで換金できない場合があり、想定外に資金が拘束される可能性があります。
さらに注意したいのが、商品構造が複雑で内容を理解しにくいケースです。
仕組債や海外投資商品などでは、どのようなリスクがあるのか分かりにくく、結果として不利な条件を見落としてしまうこともあります。
一部ではありますが、説明が不十分なまま高利回りだけを強調し、実態が分かりにくい商品を勧められるケースもあります。
必ずしも違法とは限りませんが、利用者にとって不利益となる可能性がある提案も存在するため注意が必要です。
このように、高利回りの背景には複数のリスクが含まれていることがあります。
そのため、利回りの数字だけで判断せず、どのようなリスクがあるのか、どの程度の影響が想定されるのかを確認する姿勢が重要です。
利回りを見る際は、どの程度のリスクを取った結果なのかを把握し、表面的な数字だけで判断しないようにしましょう。
(2)資産規模や運用目的との相性が重要になる
プライベートバンクの運用では、投資方針と資産規模との相性も重要な判断ポイントです。
同じ利回りであっても、資産規模や保有資産の構成によって、受ける影響は大きく異なります。
例えば、資産の一部を積極的に運用する場合と、資産全体を管理する場合では、許容できるリスク水準が変わります。
特に、事業資産や不動産など流動性の低い資産を多く保有している場合、金融資産で過度なリスクを取ることは、資産全体のバランスを崩す原因になる可能性があります。
そのため、利回りの高さだけで判断するのではなく、自分の資産状況や運用目的に合っているかを確認することが重要です。
運用成果だけを見るのではなく、資産全体とのバランスを意識して判断しましょう。
(3)短期収益より長期的な安定運用を見る
プライベートバンクの利用目的は、短期間で利益を得ることだけではなく、長期的な資産形成や資産保全にあるケースが多くあります。
そのため、一時的な利回りの高さよりも、安定した運用を継続できるかどうかが重要です。
短期的な利回りは、市場環境によって大きく変動します。
一方で、長期的に安定した運用ができているかどうかは、複数の市場環境における実績や、リスク管理の考え方から判断する必要があります。
利回りが多少低く見える場合でも、下落局面での耐久性や資産を守る仕組みが整っている運用は、長期的には価値があります。
目先の数字だけに左右されず、長期的な視点で評価することが、プライベートバンクを適切に選ぶための重要なポイントです。
▼ 合わせて読みたい
まとめ
今回は、プライベートバンクの利回りや国内外の主要プライベートバンクの特徴、高利回りを期待する際に注意すべきポイントについて紹介しました。
プライベートバンクは、単純に高い利回りを目指すためだけのサービスではなく、保有資産をどのように管理し、将来へつなげていくかを考えるための仕組みです。
そのため、短期的な運用実績や利回りだけで判断すると、リスクや手数料、運用方針との相性を見落としてしまう可能性があります。
特に大きな資産を運用する場合は、投資判断が将来の資産状況に大きな影響を与えるため、自身の目的やリスク許容度に合った運用方法を選ぶことが重要です。
プライベートバンクの提案内容や現在の資産運用に不安がある場合は、第三者の専門家に相談し、客観的な視点から見直すことも有効です。
ココザスでは、ファイナンシャルプランナーが、お客様の資産状況やライフプランに合わせた資産形成・運用のサポートを行っています。
プライベートバンクに関する相談だけでなく、投資計画の見直し、税金対策、家計改善、保険やローンなど、お金に関する幅広いご相談にも対応しています。
「自分に合った資産運用方法を知りたい」「現在の運用内容を客観的に確認したい」という方は、ぜひココザスの無料相談をご活用ください。