【2026年版】クレジットカード最強ランキング
2026年のクレジットカード市場では、年会費無料でありながら、高い還元率や充実した付帯サービスを備えたカードが増え、選択肢が大きく広がっています。
一方で、カードごとに強みや向いている利用シーンが異なるため、単純に還元率だけを比較しても、自分に合った1枚を選びにくい状況です。
ここでは、2026年クレジットカード最強ランキングを紹介します。
2位:三井住友カード(NL)|コンビニ・飲食店で高還元
3位:イオンカードセレクト|イオン利用でお得
4位:エポスカード|年会費無料で旅行にも使いやすい
5位:JCB CARD W Plus L|特典・保険を重視する人向け
6位:Oliveフレキシブルペイ|銀行・決済をまとめて管理できる
7位:セゾンパール・AMEX|キャッシュレス決済に強い
8位:ビューカード スタンダード|Suica・JR利用におすすめ
9位:JCBカードS|シンプルで使いやすいスタンダードカード
10位:楽天カード|楽天経済圏でポイントを貯めやすい
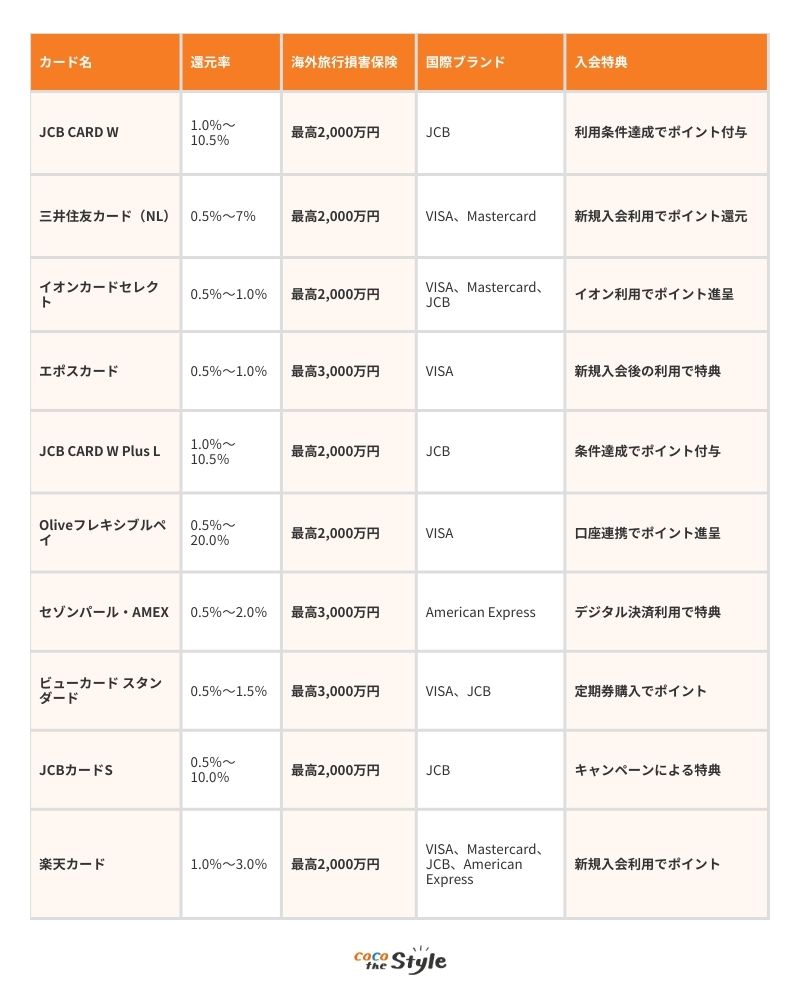
1位:JCB CARD W|年会費無料・高還元で使いやすい
JCB CARD Wは、年会費無料でありながら、高いポイント効率と実用性を兼ね備えたクレジットカードです。
通常時からポイントを貯めやすい設計となっており、日常の買い物や固定費の支払いを通じて、無理なくポイントを積み上げられます。
また、オンライン決済やタッチ決済などのキャッシュレス決済にも幅広く対応しており、支払い手段を1枚にまとめやすい点も魅力です。
発行スピードが速く、カード番号を表面に表示しない仕様を選べる点は、セキュリティを重視する利用者にとって安心材料となります。
海外旅行時の補償も備えており、国内利用を中心としながら、必要な場面でも活用できるバランスの取れたカードといえるでしょう。
申し込み年齢に条件はあるものの、発行後は年齢制限なく継続利用できるため、長期的なメインカードの候補として検討しやすい1枚です。
2位:三井住友カード(NL)|コンビニ・飲食店で高還元
三井住友カード(NL)は、ナンバーレス仕様による高いセキュリティ性と、コンビニや飲食店でのポイント優遇が特徴です。
通常還元率は0.5%ですが、対象店舗では還元率の大幅なアップが期待でき、日常利用との相性が良いカードです。
海外旅行損害保険は最高2,000万円まで付帯し、国際ブランドはVISAとMastercardから選択できます。
アプリの操作性が高く、利用明細も管理しやすいため、キャッシュレス決済を中心に利用したい人に向いています。
3位:イオンカードセレクト|イオン利用でお得
イオンカードセレクトは、イオングループでの利用に強みを持つクレジットカードです。
通常還元率は0.5%ですが、イオンでの買い物ではポイント優遇や特典日が多く、生活費の支払いを通じてポイントを貯めやすい設計となっています。
海外旅行損害保険は最高2,000万円まで付帯し、国際ブランドも複数から選択できます。
イオン銀行口座と連携することで利便性が高まるため、イオンを日常的に利用する人にとって実用性の高いカードです。
4位:エポスカード|年会費無料で旅行にも使いやすい
エポスカードは、年会費無料でありながら、海外旅行損害保険が最高3,000万円まで付帯する点が大きな特徴です。
ポイント還元率は0.5%と標準的ですが、マルイや提携店舗での優待割引が充実しています。
国際ブランドはVISAで、海外でも利用しやすい点が魅力です。
初めてクレジットカードを持つ人や、海外旅行保険を重視する人に適したカードといえるでしょう。
5位:JCB CARD W Plus L|特典・保険を重視する人向け
JCB CARD W Plus Lは、JCB CARD Wの高い還元率を維持しながら、女性向けの特典や保険サービスを追加したカードです。
女性特有のリスクに備える保険や、体調管理、暮らしに関する優待サービスなどが用意されています。
そのため、クレジットカードとしての決済機能だけでなく、生活をサポートするサービスも充実しています。
基本還元率は1.0%で、JCBの優待店ではポイントアップも適用されます。
海外旅行損害保険は最高2,000万円まで付帯しており、日常利用から旅行まで幅広く活用できる点も魅力です。
入会特典もポイントを中心とした分かりやすい内容となっており、特典を重視しながら高還元を求める人に向いています。
6位:Oliveフレキシブルペイ|銀行・決済をまとめて管理できる
Oliveフレキシブルペイは、クレジット、デビット、ポイント払いを1枚で管理できる柔軟性が特徴です。
ポイント還元率は0.5%からですが、三井住友銀行と連携することで利便性が高まります。
海外旅行損害保険は最高2,000万円まで付帯し、国際ブランドはVISAです。
支払い方法を状況に応じて切り替えたい人や、銀行サービスとまとめて管理したい人に適したカードといえるでしょう。
7位:セゾンパール・AMEX|キャッシュレス決済に強い
セゾンパール・AMEXは、American Expressブランドを年会費無料で保有できる点に加え、キャッシュレス決済との相性が良い点が特徴です。
通常のポイント還元率は0.5%ですが、QUICPayなどの特定決済を活用することで、実質的な還元効率を高めやすい設計となっています。
日常の少額決済を中心に利用することで、ポイントを安定して積み上げやすいカードです。
また、海外旅行損害保険は最高3,000万円まで付帯しており、年会費無料カードとしては補償内容が比較的充実しています。
American Expressならではの加盟店優待やサービスを利用できる点も魅力で、ブランド価値と実用性の両方を重視する人に向いているでしょう。
メインカードとしてだけでなく、特定の支払いシーンで還元効率を高めるサブカードとして活用する方法もあります。
8位:ビューカード スタンダード|Suica・JR利用におすすめ
ビューカード スタンダードは、JR東日本の利用を前提とした設計が特徴のクレジットカードです。
通常のポイント還元率は0.5%ですが、定期券や切符の購入、モバイルSuicaへのチャージなど、鉄道関連の支出でポイントを獲得できる点が強みです。
通勤や通学などで日常的に鉄道を利用する人ほど、メリットを実感しやすいカードといえます。
海外旅行損害保険は最高3,000万円まで付帯しており、出張や旅行が多い人にとっても安心材料となります。
国際ブランドはVISAとJCBから選択でき、交通系決済と一般的なカード利用を両立しやすい点も特徴です。
生活インフラとして鉄道を頻繁に利用する人に適した用途特化型のカードであり、電車通勤をする学生や社会人にも向いています。
9位:JCBカードS|シンプルで使いやすいスタンダードカード
JCBカードSは、機能をシンプルにまとめたスタンダードタイプのクレジットカードです。
ポイント還元率は0.5%と控えめですが、JCBが提供する各種優待やサービスを幅広く利用できる点が特徴です。
複雑な条件や特定店舗での還元を意識せず、シンプルに使いたい人に向いています。
海外旅行損害保険は最高2,000万円まで付帯しており、基本的な補償も備えています。
また、期間限定のキャンペーンによる入会特典が用意される場合もあり、タイミングによっては入会時のメリットを得やすいカードです。
過度な特典よりも、信頼性や分かりやすさを重視する人に適した位置付けのカードといえるでしょう。
10位:楽天カード|楽天経済圏でポイントを貯めやすい
楽天カードは、常時1.0%のポイント還元率と、楽天グループのサービスとの高い連携性が大きな特徴です。
楽天市場をはじめとする関連サービスを利用することで、ポイントの獲得効率をさらに高められ、日常の支出を楽天ポイントに集約しやすい仕組みが整っています。
海外旅行損害保険は最高2,000万円まで付帯し、基本的な補償も備えています。
国際ブランドの選択肢も多く、利用環境に応じて柔軟に選べる点も利便性につながっています。
入会特典はポイント付与型で分かりやすく、コストパフォーマンスを重視する人や、楽天経済圏を活用している人にとって、引き続き有力な選択肢となるカードでしょう。
2026年に「最強」といえるクレジットカードの3つの特徴
2026年に最強と評価されるクレジットカードには、いくつか共通した特徴があります。
単に還元率が高いだけでなく、特典や付帯サービスの実用性、さらに利用シーンに応じて使い分けやすいかどうかも、重要な判断基準となります。
ここでは、2026年に最強カードと評価される3つの理由について紹介します。
(2)旅行保険・優待など付帯サービスが充実している
(3)店舗・支払い方法に合わせて使い分けやすい
(1)通常利用でもポイント還元率が高く貯めやすい
2026年の最強カードに共通する大きな特徴は、日常利用でポイントを効率よく貯めやすい点です。
通常還元率が1.0%前後に設定されているカードや、特定店舗や決済方法で還元率が上がる仕組みを持つカードは、日々の支払いを通じて自然にポイントを貯められます。
特別なキャンペーンや高額決済に頼らず、食費や通信費、日用品などの支払いで還元を受けられるため、継続的に利用しやすい点もメリットです。
さらに、ポイントの使い道が多いことも重要です。
他社ポイントや電子マネー、ネットショッピングなどに利用しやすいカードほど、貯めたポイントを無駄なく活用しやすくなります。
(2)旅行保険・優待など付帯サービスが充実している
還元率に加えて、付帯する特典やサービスが充実していることも、最強カードと評価される理由のひとつです。
海外旅行損害保険やショッピング保険などの基本的な補償が備わっていれば、万が一の際の安心感につながります。
また、優待割引やポイントアップ対象店舗、デジタル決済への対応など、日常生活で活用しやすい特典が揃っているかどうかも、カードを選ぶ際のポイントです。
近年は、カード番号を表示しない仕様や、アプリによる利用管理など、セキュリティ面や利便性を重視したサービスも評価されています。
こうした要素がバランスよく整っているカードほど、長期的に使いやすいといえるでしょう。
(3)店舗・支払い方法に合わせて使い分けやすい
2026年のクレジットカード選びでは、1枚ですべての支払いを賄うのではなく、利用シーンに応じて使い分けやすいことも重視されています。
例えば、日常の少額決済に強いカードや、特定店舗や交通利用に特化したカード、ポイントを集約しやすいカードなど、役割が明確なカードは組み合わせて使いやすい傾向があります。
近年は年会費無料で保有できるクレジットカードも多いため、目的に応じて複数枚を使い分けやすい点もメリットです。
支払い方法やポイント管理がシンプルであれば、初心者でも扱いやすく、結果として無駄なくメリットを得やすくなるでしょう。
2026年に失敗しないクレジットカードの選び方
2026年のクレジットカードは、年会費無料でも高機能なものが増え、選択肢が非常に多様化しています。
そのため、表面的な還元率や知名度だけで選ぶと、自分の利用状況に合わず、十分なメリットを得られない可能性があります。
ここでは、2026年にクレジットカードを選ぶ際に押さえておきたい重要なポイントを紹介します。
(2)ポイントの使い道・交換先・特典を確認する
(3)自分の生活スタイル・利用店舗に合うカードを選ぶ
(1)年会費とポイント還元率のバランスで選ぶ
クレジットカードを選ぶ際は、年会費とポイント還元率のバランスを確認することが重要です。
年会費が無料であっても還元率が低い場合や、還元率が高くても適用条件が厳しい場合があります。
特に、特定の店舗や決済方法に限定された高還元は、利用頻度が低いと実際に得られるメリットが小さくなります。
日常の支出で無理なく還元を受けられる設計になっているかを確認することで、長期的に使いやすいカードを選びやすくなるでしょう。
(2)ポイントの使い道・交換先・特典を確認する
ポイントが貯まりやすくても、使い道が限られていると十分に活用できないため、事前にポイントの交換先や特典内容を確認しておくことが重要です。
ポイントの交換先が多く、電子マネーや他社ポイント、ネットショッピングなどに柔軟に利用できるカードほど、使いやすいといえます。
また、特典や優待サービスについても、実際に利用する機会がある内容かどうかを確認しておきましょう。
条件が複雑な特典よりも、日常生活のなかで自然に利用できる仕組みのほうが、実用性は高くなります。
(3)自分の生活スタイル・利用店舗に合うカードを選ぶ
クレジットカードは、利用者の生活スタイルによって適したカードが異なるため、自分のライフスタイルに合ったものを選ぶことが大切です。
例えば、ネットショッピングを頻繁に利用する人と、特定の店舗をよく利用する人、通勤や出張で交通機関を利用する人では、重視すべきポイントが異なります。
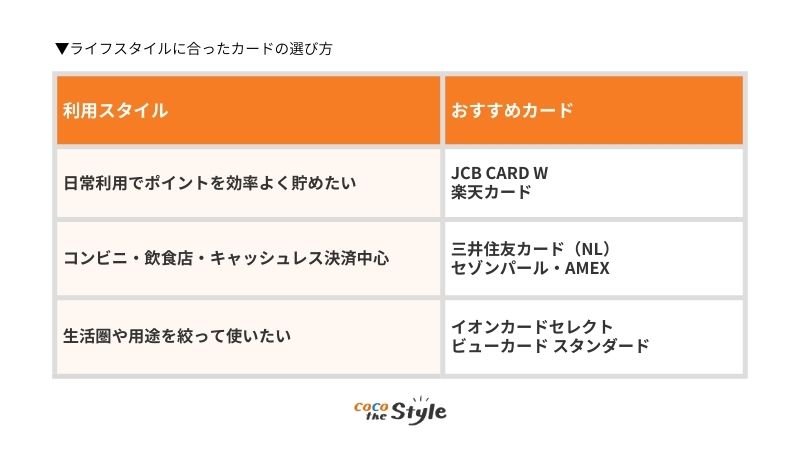
自分の支出傾向や利用シーンを把握した上で、それに合ったカードを選ぶことで、無理なくメリットを活かしやすくなります。
必ずしも1枚に絞る必要はなく、役割を分けて複数枚を使い分ける考え方も、2026年のカード選びでは有効です。
2026年にクレジットカードでポイントを貯めるおすすめ活用法
2026年のクレジットカードは、単に支払いに使うだけでなく、使い方を工夫することで還元率や利便性を大きく高めることができます。
ここでは、2026年に意識したいクレジットカードの使い方と活用法を3つ解説します。
(2)ポイントアップ・優待などカード特典を活用する
(3)支払い用途ごとにクレジットカードを使い分ける
(1)スマホ決済と組み合わせてポイントを二重取りする
2026年にクレジットカードを活用する上で重要なのが、ポイントの二重取りや還元率を高める支払い方法を意識することです。
クレジットカード単体で決済するだけでなく、スマホ決済や電子マネーと組み合わせることで、カード側と決済サービス側のポイントを同時に獲得できる場合があります。
また、特定の店舗や曜日、キャンペーン期間中に還元率が上がるカードも多く、支払いのタイミングを意識することで実質的な還元率を高められることがあります。
日常的に利用するコンビニやネットショップ、固定費の支払い先を把握し、それぞれに合った還元効率の高い方法を選ぶことが、無理なくポイントを貯めるコツの1つです。
(2)ポイントアップ・優待などカード特典を活用する
カードごとの特典を活用するためには、ポイント還元率だけでなく、付帯サービスや優待内容を把握し、自分の利用シーンに合ったものを使うことが重要です。
クレジットカードには、優待割引やポイントアップ対象店舗、付帯保険、キャンペーンなど、決済以外にもさまざまな特典があります。
こうした特典を把握せずに利用すると、同じ支払いをしていても、得られるメリットに差が生じることがあります。
すべての特典を使いこなす必要はありませんが、日常的に利用する店舗やサービスに関連する特典だけでも確認しておくことで、カードの利便性を高めやすくなります。
また、付帯保険や補償サービスは、利用する機会が少なくても、万が一に備えるサービスとして役立ちます。
カードごとの特徴を理解し、必要な場面で活用することが、2026年における効率的なクレジットカード利用につながるでしょう。
(3)支払い用途ごとにクレジットカードを使い分ける
2026年のクレジットカード活用では、1枚のカードにすべての支払いを集約するのではなく、用途に応じて使い分ける考え方も有効です。
日常の買い物用、特定店舗用、交通費や固定費の支払い用など、役割を分けることで還元率や特典を活かしやすくなります。
年会費無料のカードが充実している現在は、目的に合わせて複数枚を保有しやすい点も特徴です。
ただし、カードが増えるほど管理が複雑になりやすいため、それぞれの用途を明確にしておくことが重要です。
利用明細や支出をアプリで一元管理しやすいカードを選ぶことで、複数枚を保有していても無理なく使い分けられるでしょう。
▼ 合わせて読みたい
2026年のクレジットカード選びで注意したい3つのポイント
2026年は、高還元率や多機能をうたうクレジットカードが増えているため、注意点を理解した上で選ぶことが重要です。
ここでは、クレジットカード選びで注意したい3つの事項について紹介します。
(2)年会費無料でも保険・付帯サービスを確認する
(3)クレジットカードを複数枚持ちすぎない
(1)高還元率でも適用条件が厳しいカードに注意する
高還元率のクレジットカードであっても、必ずしも誰にとってもお得とは限らない点に注意が必要です。
多くのカードでは、特定の店舗や決済方法、利用金額、キャンペーン期間など、一定の条件を満たした場合にのみ高還元が適用されます。
そのため、条件を意識せずに利用すると、実際の還元率が想定より低くなることがあります。
特に、利用頻度が限られる店舗や、一時的なキャンペーンに依存した還元設計の場合は、継続して高い還元率を得にくい傾向があります。
カードを選ぶ際は、通常時の還元率に加えて、日常生活で無理なく条件を満たせるかどうかを確認することが重要です。
安定してメリットを得られる仕組みかどうかを見極めることで、長期的に満足しやすいカード選びにつながります。
(2)年会費無料でも保険・付帯サービスを確認する
年会費無料のクレジットカードはコスト面で魅力的ですが、付帯サービスの内容には差があるため注意が必要です。
例えば、海外旅行損害保険やショッピング保険が付帯していないカードや、利用条件が厳しく設定されているカードもあります。
また、補償額が最低限に抑えられている場合もあり、安心感を重視する人にとっては物足りなく感じる可能性があります。
年会費無料という点だけで判断せず、どのようなサービスや補償が含まれているのかを確認することが大切です。
特典や保険をほとんど利用しない場合は大きな問題になりにくいものの、万が一に備えたい場合や付加価値を重視する場合は、内容を比較した上で選ぶようにしましょう。
(3)クレジットカードを複数枚持ちすぎない
複数のクレジットカードを持つことで用途別に使い分けられる一方、管理が複雑になるリスクもあります。
カードの枚数が増えると、利用明細の確認や支払い日の管理が難しくなり、支出状況を把握しにくくなることがあります。
また、使わないカードを放置すると、不正利用や更新時のトラブルに気付きにくくなる可能性もあるため注意が必要です。
複数枚を持つ場合は、それぞれの役割を明確にし、必要最低限の枚数に抑えることが重要です。
アプリで一元管理できるカードを選ぶなど、管理方法も含めて考えることで、複数枚持ちのデメリットを抑えながら活用しやすくなるでしょう。
2026年のクレジットカード選びに関するよくある質問(Q&A)
クレジットカードを選ぶ際は、年会費や還元率、付帯サービスなど、比較すべきポイントが多く迷う方も少なくありません。
ここでは、2026年のクレジットカード選びでよくある質問について紹介します。
Q2. 家族カード・追加カードはどう活用するのがおすすめ?
Q3. クレジットカードはポイント還元率だけで選んでもいい?
Q1. 初心者でもおすすめのクレジットカードをすぐ作れる?
初心者でも、実用性の高いクレジットカードを作ることは可能です。
特定の条件が必要なカードでなければ、初心者でも還元率や特典に優れたカードを選べます。
クレジットカードは、利用実績がないと作れないというイメージを持つ方もいますが、実際には安定した収入があり、申し込み条件を満たしていれば多くのカードに申し込みできます。
特に、年会費無料で高還元率を特徴とするカードには、初心者でも検討しやすいものがあります。
また、近年は入会後すぐにポイント還元やキャンペーン特典を利用できるカードも増えています。
発行後に日常の支払いや固定費、買い物などをまとめることで、無理なくポイントを貯めやすい点もメリットです。
そのため、無理に「最強」と呼ばれるカードを追い求めるのではなく、まずは自分の支払いスタイルに合ったカードを選び、使いながら慣れていくと良いでしょう。
Q2. 家族カード・追加カードはどう活用するのがおすすめ?
家族カードや追加カードは、使い方次第でポイントを効率よく貯めながら、家計管理もしやすくなります。
上手に活用することで、ポイントの取りこぼしを防ぎながら、家計の見える化にもつなげられます。
家族カードは、本会員とポイントを合算できる仕組みが多く、家族がそれぞれ別のカードを利用するよりも、効率よくポイントを貯めやすい点が特徴です。
日用品や食費、光熱費など、日常的に発生する支出をまとめることで、効率よくポイントを貯められます。
また、利用明細をまとめて確認できるため、誰が何に使ったのかを把握しやすくなります。
無駄な支出の確認や家計管理にも役立つため、管理しやすくなる点も大きなメリットといえるでしょう。
Q3. クレジットカードはポイント還元率だけで選んでもいい?
ポイント還元率だけでクレジットカードを選ぶのはおすすめできません。
還元率は重要なポイントですが、それだけで判断すると、自分に合わないカードを選んでしまう可能性があります。
高還元率をうたうカードでも、特定の店舗や決済方法など、条件を満たした場合にのみ最大還元率が適用されることがあります。
普段の生活で条件を満たしにくい場合は、実際に受けられる還元率が低くなる可能性があります。
そのため、ポイント還元率だけでなく、年会費や付帯保険、特典内容なども含めて総合的に確認することが大切です。
多少還元率が低くても、自分の生活に合っていて使いやすいカードのほうが、結果として満足度は高くなるでしょう。
まとめ
今回は、2026年におすすめのクレジットカードや、初心者がカードを選ぶ際に押さえておきたいポイントについて紹介しました。
2026年は、年会費無料でありながら高いポイント還元率や実用的な特典を備えたクレジットカードも多く、自分に合った1枚を選びやすくなっています。
ただし、還元率の高さやランキングだけで選ぶと、普段の利用シーンと合わず、十分なメリットを得られないこともあります。
クレジットカードを選ぶ際は、年会費と還元率のバランスだけでなく、ポイントの使いやすさや付帯サービス、よく利用する店舗やサービスとの相性まで確認することが大切です。
また、クレジットカードは日々の支払いを便利にするだけでなく、家計管理や資産形成を考えるうえでも上手に活用したいツールの一つです。
「自分に合ったクレジットカードを知りたい」「家計を見直して、将来に向けた資産形成も考えたい」という方は、ココザスの無料相談をご活用ください。
ココザスでは、現在の家計状況や将来の目標に合わせて、資産形成やお金に関する悩みを幅広く相談できます。
本記事を参考にクレジットカードを見直すとともに、今後のお金の使い方や資産形成について考えたい方は、ぜひココザスへお気軽にご相談ください。