NISAの一括投資と積立投資を選ぶ判断基準とは?

NISAで一括投資をするかどうかは、多くの人が最初に悩むポイントです。
ここでは、NISAの一括投資と積立投資を選ぶ判断基準ついて紹介します。
(2)積立投資|投資タイミングが不安な人向け
(3)最適な選択|投資家の性格と資金状況で変わる
(1)一括投資|長期保有できる余裕資金がある人向け
NISAの一括投資は、値下がりに耐えられる人に向いた投資方法です。
一括投資は、投資するタイミングが1回に集中するため、購入直後に相場が下落すると、その影響を大きく受けることになります。
長期的な成長が期待できる投資信託であっても、短期的な下落は避けられません。
そのため、評価額が減少した場合でも、慌てずに保有を続けられる精神的な余裕が必要です。
一括投資に向いているのは、価格変動があることを前提に投資を考えられる人です。
日々の評価額の変化に一喜一憂せず、数年から十年以上の長期的な視点で資産を見られることが重要になります。
また、ある程度の資金的な余裕があり、含み損が発生しても生活に影響がでない人にも向いている方法です。
一括投資は、非課税枠を早く活用でき、複利効果を得やすい一方で、値下がりに耐えられなければメリットを活かしにくい投資方法でもあります。
(2)積立投資|投資タイミングが不安な人向け
NISAの一括投資に迷いがある人は、積み立てによる分散投資の方が失敗しにくい選択肢になります。
積み立て投資では、毎月一定額を購入することで、投資タイミングを分散できます。
そのため、高値で一度に購入してしまったという後悔が生まれにくく、感情的な判断による失敗も防ぎやすくなります。
特に、含み損を見ると不安になりやすい人や、投資経験が浅い人にとっては、積み立て投資の方が長期運用を続けやすい傾向があります。
価格が下落した局面でも継続して購入することで、結果的に平均購入価格を抑える効果も期待できます。
NISAは短期的な売買益を狙う制度ではなく、長期間にわたって非課税で資産を育てるための制度です。
その点を考えると、積み立てによる分散投資はNISAの制度目的とも相性が良く、無理に一括投資を選ぶ必要はありません。
(3)最適な選択|投資家の性格と資金状況で変わる
NISAで一括投資をするか、積み立て投資をするかの最適な選択は、投資する人の性格や資金状況によって変わります。
余裕資金が十分にあり、当面使う予定のない資金を投資に回せる人であれば、一括投資を選んでも精神的な負担は小さくなります。
一方で、生活費に近い資金や将来的な使い道が決まっているお金を投資する場合は、積み立てによる分散投資の方が安心して続けやすいでしょう。
また、価格変動を冷静に受け止められる人もいれば、評価額の上下が大きなストレスになる人もいます。
特に投資初心者は、含み損が発生した際に不安から売却してしまうことがあります。
そのような行動を取ってしまうと、NISAの非課税メリットを十分に活かせなくなる可能性があります。
さらに、他人の成功体験やSNSなどで発信されている「一括投資が有利」という情報だけを基準に判断することも避ける必要があります。
自分自身の性格や資金の余裕を確認したうえで、無理なく続けられる投資方法を選ぶことが大切です。
NISAを長く有効に活用するためにも、自分に合った運用スタイルを見極めてから、一括投資か積み立て投資かを選択しましょう。
NISAで一括投資が注目されている理由とは?

新NISAの開始以降、一括投資を検討する人が増えています。
その背景には、制度変更だけでなく、資産形成に対する意識の変化もあります。
ここでは、NISAで一括投資を考える人が増えている理由を3つ紹介します。
(2)退職金やボーナスの運用先として注目されている
(3)成功体験の情報に影響を受けやすい
(1)非課税で早く増やしたいニーズが強い
NISAで一括投資を考える人が増えている大きな理由は、非課税メリットを早く最大限に活用したいというニーズが高まっているためです。
NISAでは運用益が非課税になるため、投資元本を早い段階で市場に投入できれば、その分だけ非課税で運用できる期間を長く確保できます。
特に、長期的な成長が期待される投資信託では、早く投資を始めるほど複利効果を得やすいと考えられています。
この考え方から、年初に一括投資を行うことで効率よく運用できるという情報が広まりました。
ただし、早く資産を増やしたいという気持ちが強くなると、価格変動リスクや精神的な負担を軽視してしまう可能性があります。
一括投資は効率を重視したい人にとって魅力的な方法ですが、リスクについても十分に理解したうえで判断することが大切です。
(2)退職金やボーナスの運用先として注目されている
NISAの一括投資は、退職金やボーナスなど、まとまった資金の運用先として注目されています。
銀行預金では資産を大きく増やしにくい環境の中で、まとまった資金を少しでも有効活用したいと考える人が増えています。
特に退職金は一度に受け取るケースが多いため、分けて投資するよりも、一括で運用した方が良いのではないかと考える人もいます。
また、NISAを活用すれば運用益に税金がかからない点も、一括投資への関心を高める理由の1つです。
しかし、まとまった資金を投資するほど、価格変動による影響も大きくなります。
投資金額が大きい場合、含み損が発生したときの精神的な負担も大きくなるため、資金の性質や自分のリスク許容度を冷静に確認することが重要です。
(3)成功体験の情報に影響を受けやすい
NISAで一括投資を考える人が増えている背景には、他人の成功体験に影響を受けやすいことも挙げられます。
SNSやブログでは、「年初に一括投資をして資産が増えた」「短期間で資産を拡大できた」といった体験談が見られます。
こうした情報は魅力的に感じやすく、自分も同じ結果を得られるのではないかと期待してしまうことがあります。
しかし、成功体験の多くは、相場が上昇している特定の環境で得られた結果です。
下落相場や横ばい相場での失敗例は表に出にくいため、リスクが実際よりも小さく見えてしまう傾向があります。
また、成功談を強調する情報の中には、不安や焦りをあおり、高額な投資商材やサービスへ誘導するものもあるため注意が必要です。
他人の運用結果だけを基準に判断すると、自分の性格や資金状況に合わない投資方法を選んでしまう可能性があります。
情報に流されるのではなく、自分自身の状況を基準にして投資方法を考えることが大切です。
▼ 合わせて読みたい
NISAで一括投資をするメリットとは?

NISAの一括投資には、相場環境が良い方向に進んだ場合、大きな恩恵を受けられるメリットがあります。
ただし、これらは条件がそろった場合に得られる利点であり、すべての人に当てはまるわけではありません。
ここでは、NISAで一括投資をする主なメリットを3つ紹介します。
(2)非課税枠を早く活用して長期間運用できる
(3)投資開始が早まり複利効果を得やすい
(1)上昇相場では投資元本が大きく利益を伸ばしやすい
NISAの一括投資は、上昇相場では利益拡大を期待しやすい投資方法です。
投資開始時にまとまった資金を投入するため、その後に価格が上昇すれば、投資した資金全体が値上がりの恩恵を受けられます。
積み立て投資のように購入時期を分散しないため、上昇局面ではリターンが大きくなりやすい点が特徴です。
特に株式市場が長期的に成長していく局面では、早い段階で投資しているほど利益を積み上げやすくなります。
ただし、投資対象によって結果は異なるため、一括投資が必ず有利になるわけではありません。
下図は、ニッセイ基礎研究所が発表した「新NISA、積立投資と一括投資、どっちにしたら良いのか」から引用した図表です。
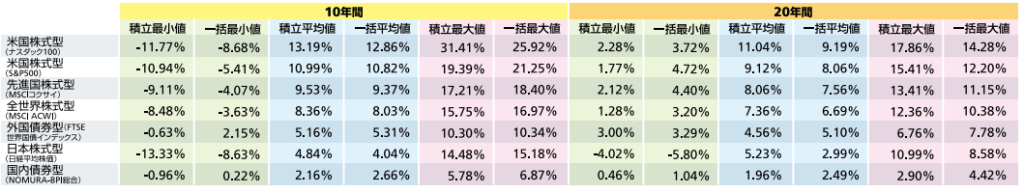
引用|基礎研レポート「新NISA、積立投資と一括投資、どっちにしたら良いのか」
株式型の平均リターンを見ると、投資期間によって差はあるものの、積み立て投資と一括投資の差は大きくないとされています。
また、20年という長期投資では、最小値は一括投資、最大値は積み立て投資が有利になる傾向も見られます。
つまり、最終的なリターンは投資方法だけで決まるのではなく、市場環境や投資対象によって大きく変わります。
そのため、一括投資と積み立て投資のどちらが優れているかにこだわるよりも、成長が期待できる投資対象を選ぶことが資産形成では重要です。
NISAでは運用益が非課税になるため、上昇によって得られた利益をそのまま再投資できる点も魅力です。
ただし、相場が常に上昇し続けるわけではないため、このメリットは上昇相場という条件がそろった場合に発揮されるものだと理解しておきましょう。
(2)非課税枠を早く活用して長期間運用できる
NISAの一括投資は、非課税枠を早い段階から最大限に活用できる点がメリットです。
一括で投資することで年間投資枠を早期に使えるため、非課税で運用する期間を長く確保できます。
NISAでは運用益や分配金に税金がかからないため、効率的な資産形成につながりやすくなります。
一方、積み立て投資では年間を通じて少しずつ投資するため、投資した資金全体が非課税運用されるまでに時間がかかります。
その点、一括投資では投資開始時点から資金全体を非課税で運用できるため、制度のメリットを早く受けられます。
ただし、非課税枠を使い切ることだけを目的にすると、価格変動リスクへの備えが不足する可能性があります。
投資金額や自分のリスク許容度を考えながら判断することが大切です。
(3)投資開始が早まり複利効果を得やすい
NISAの一括投資は、運用開始時期が早くなることで複利効果を得やすい点もメリットです。
投資元本を早く市場へ投入することで、運用益がさらに運用益を生む期間を長く確保できます。
この複利効果の積み重ねは、長期運用において資産形成へ大きな影響を与える可能性があります。
特に投資期間が10年以上のように長くなる場合、運用開始時期の違いが最終的な資産額に影響することがあります。
一括投資は、時間を最大限に活用する投資方法ともいえるでしょう。
ただし、複利効果を得るためには、途中で売却せず長期保有を続けることが前提です。
短期的な値下がりに不安を感じて売却してしまう場合、このメリットを十分に活かせない可能性があるため注意しましょう。
NISAで一括投資をするデメリットとは?

NISAの一括投資はメリットが注目されやすい一方で、理解しておかなければ大きな失敗につながるデメリットもあります。
特に、価格変動によるリスクや精神面への影響は、実際に運用を始めてから負担として感じやすい部分です。
ここでは、NISA一括投資で注意すべき主なデメリットを3つ紹介します。
(2)含み損に耐えられず途中売却につながりやすい
(3)値動きによる精神的負担が判断ミスを招きやすい
(1)投資直後の下落で大きな含み損を抱える可能性がある
NISAの一括投資は、購入直後に相場が下落すると、投資した金額全体が一気にマイナスになる可能性がある点が大きなデメリットです。
積み立て投資のように購入時期を分散していないため、価格下落による影響をそのまま受けることになります。
例えば、年初に一括投資を行い、その直後に相場が調整局面に入った場合、投資開始直後から評価額が大きく下がった状態で運用を続けることになります。
このような状況では、まだ投資の成果を実感できていない段階で含み損を抱えることになります。
長期的には回復する可能性があったとしても、損失を抱える期間が長くなるほど、不安や焦りを感じる人も少なくありません。
特に投資経験が少ない人の場合、最初のマイナス体験がその後の投資判断に大きく影響することがあります。
一括投資は、投資するタイミングによっては運用開始直後から含み損を抱える可能性がある方法だと理解しておくことが大切です。
(2)含み損に耐えられず途中売却につながりやすい
NISAの一括投資は、含み損が発生した際に不安が大きくなり、途中で売却してしまいやすい点もデメリットです。
まとまった金額を一度に投資するため、評価額の減少幅も大きくなり、数字として見える損失が心理的な負担になりやすくなります。
毎日の値動きが気になり、少しの下落でも大きな損失を抱えたように感じてしまう人もいます。
本来、NISAは長期間保有することで非課税メリットを活かす制度です。
しかし、含み損を抱えた状態が続くと、「このまま下落が続くのではないか」「早めに売却して損失を確定した方が良いのではないか」と不安になることがあります。
その結果、冷静な判断ができず、本来は売却する必要がないタイミングで手放してしまうケースもあります。
一括投資は、値下がり局面でも保有を続けられるかどうかが重要な投資方法です。
長期保有する覚悟がなければ、デメリットが表面化しやすい点には注意しましょう。
(3)値動きによる精神的負担が判断ミスを招きやすい
NISAの一括投資は、評価額の変動が大きくなりやすく、精神的な負担が大きくなりやすい点もデメリットです。
投資金額が大きいほど、日々の値動きが生活の中でも気になる存在になります。
口座の評価額を何度も確認してしまったり、相場の上下によって気持ちが左右されたりする人も少なくありません。
精神的な余裕がなくなると、長期的な運用方針よりも、目の前の価格変動に反応してしまいやすくなります。
下落局面で不安から売却し、その後価格が戻ったタイミングで買い直すといった行動を繰り返すと、結果的に運用成績が悪化する可能性があります。
NISAの一括投資は、資金面だけでなく、値動きを冷静に受け止められる精神的な余裕も必要な投資方法です。
資金に余裕がない人や、投資経験が少ない人は、慎重に検討することが大切です。
NISAの一括投資が向いている人の特徴とは?

NISAの一括投資は、値動きや含み損を受け入れられるかどうかによって、向き不向きが分かれる投資方法です。
無理に選択すると失敗につながる可能性もあるため、自分が一括投資に向いているかを確認することが大切です。
ここでは、NISAの一括投資が向いている人の特徴について紹介します。
(2)余裕資金を使って長期間運用できる人
(3)投資経験があり相場変動に慣れている人
(1)含み損が出ても焦らず長期保有を続けられる人
一括投資が向いているのは、含み損がでても慌てずに保有を続けられる人です。
一括投資では、購入直後から含み損を抱える可能性があり、その状態が数カ月、場合によっては数年続くこともあります。
そのような状況でも、価格変動を一時的なものとして捉え、長期的な視点で判断できるかが重要です。
評価額が下がるたびに不安になり、売却を考えてしまう人にとっては、一括投資が大きなストレスになる可能性があります。
その結果、仕事や日常生活に影響がでてしまうこともあります。
一方で、過去の相場の動きを理解し、下落局面も投資の一部として受け入れられる人であれば、冷静な判断をしやすくなります。
一括投資は、利益を得る前に含み損を経験する可能性があることを理解し、保有を続けられる人に向いた方法です。
(2)余裕資金を使って長期間運用できる人
一括投資が向いているのは、長期運用を前提として、当面使う予定のない資金を投資できる人です。
投資をする人の中には、将来の資産形成を目的にする人だけでなく、数年後のマイホーム購入や子供の教育資金などを準備したい人もいます。
しかし、数年以内に使う予定がある資金を一括投資に回すと、値下がりしたタイミングで資金が必要になり、不利な状況で売却せざるを得なくなる可能性があります。
生活費や近い将来の支出とは別に、余裕資金として運用できるお金であれば、相場が下落しても時間を味方につけて回復を待つことができます。
NISAは、長期間にわたって非課税で資産を育てることを目的とした制度です。
短期的な値動きよりも、どれだけ長く保有できるかが重要になります。
一括投資は、当面使う予定のない資金だからこそ選択しやすい投資方法です。
(3)投資経験があり相場変動に慣れている人
一括投資が向いているのは、投資経験があり、価格の上下に慣れている人です。
過去に株式や投資信託で値下がりを経験し、その状況でも冷静に対応できた人は、一括投資による精神的な負担にも対応しやすくなります。
値動きの特徴を理解していることで、感情的な売買を避けやすくなるためです。
一方で、投資を始めたばかりの人にとっては、評価額が大きく変動する一括投資は想像以上の負担になる場合があります。
投資経験がある人は、下落局面も含めて投資の一部として受け止めやすいため、長期運用を継続しやすくなります。
一括投資は、知識だけでなく、実際の値動きを経験したうえで冷静に対応できる人に向いた投資方法といえるでしょう。
NISAの一括投資が向いていない人の特徴とは?

NISAの一括投資は、選ぶ人によっては大きなストレスや損失につながる可能性がある投資方法です。
特に、値動きへの向き合い方や資金の性質によっては、デメリットの影響を強く受けることがあります。
ここでは、NISAの一括投資が向いていない人の特徴を3つ紹介します。
(2)含み損に不安を感じて冷静に判断できない人
(3)近いうちに使う予定のある資金を投資する人
(1)投資経験が少なく値動きに慣れていない人
一括投資が向いていないのは、投資経験がない初心者です。
投資を始めたばかりの段階では、値動きの仕組みを理解していても、実際に評価額が大きく下落すると想像以上の不安を感じやすくなります。
一括投資では、購入直後からまとまった含み損を抱える可能性があるため、初めての投資方法としては心理的な負担が大きくなります。
初心者の場合、相場の下落が一時的なものなのか、それとも長期的な下落傾向なのかを判断する経験が十分ではありません。
そのため、価格が下がった理由を冷静に分析できず、「このまま損失が広がるのではないか」という不安が先行してしまうことがあります。
結果として、本来は保有を続けるべき場面で売却し、損失を確定してしまうケースもあります。
投資に慣れるためには、まず少額から値動きを経験し、自分がどのような心理状態になるのかを把握することが大切です。
積み立て投資のように価格変動の影響を抑えやすい方法で経験を積むことで、徐々に値動きへの耐性を身につけられます。
一括投資は、投資経験を積んだうえで検討する選択肢であり、初心者が最初に選ぶ方法としては慎重に判断する必要があります。
(2)含み損に不安を感じて冷静に判断できない人
含み損を見ると強い不安を感じてしまう人は、一括投資には向いていません。
一括投資では、購入直後から評価額が下がる可能性があり、その状態が長く続くこともあります。
評価額のマイナスを見るたびに不安になり、冷静な判断ができなくなる場合は、大きな精神的負担になるでしょう。
不安が強くなると、相場の動きが気になり、何度も口座を確認してしまうことがあります。
その結果、短期的な値動きに反応して売買を繰り返し、長期運用という本来の目的から外れてしまう可能性があります。
一括投資は、評価額の変化を一時的なものとして受け止め、冷静に保有を続けられる人に向いた投資方法です。
(3)近いうちに使う予定のある資金を投資する人
近い将来に使う予定のある資金を投資に回してしまう人も、一括投資には向いていません。
数年以内に必要になる資金を一括投資すると、相場が下落したタイミングで資金が必要になり、不利な価格で売却せざるを得なくなる可能性があります。
投資は本来、時間をかけて運用することで成果を目指すものです。
しかし、使う予定が決まっている資金では、相場の回復を待つ期間を確保できません。
その結果、値下がりした状態で売却するという避けたい行動につながるリスクがあります。
一括投資は、当面使う予定がない余裕資金で行うことが前提の投資方法です。
NISAの非課税枠を長期運用で活かす方法
NISAの大きな特徴は、運用によって得られた利益が非課税になる点です。
このメリットを最大限に活かすためには、投資方法そのものよりも、どれだけ長く保有できるかを意識することが重要です。
ここでは、NISAの非課税枠を活用するための長期運用の考え方について紹介します。
(2)頻繁な売買は税制優遇を活かしにくい
(3)時間を味方にする運用が資産形成に有利
(1)長期保有ほど非課税メリットが大きい
NISAでは、長期保有を続けるほど非課税メリットを活かしやすくなります。
運用期間が長くなるほど、得られる値上がり益や分配金の累計が増え、その利益に税金がかからないためです。
| 投資期間 | 運用後の資産額 | 利益 | NISAの非課税メリット |
|---|---|---|---|
| 5年 | 130万円 | 30万円 | 6万円 |
| 10年 | 180万円 | 80万円 | 16万円 |
| 20年 | 320万円 | 220万円 | 44万円 |
※元本100万円、年利5%で運用した場合の一例
このように、20年間保有した場合は約44万円の税金を支払わずに済みます。
さらに重要なのは、本来支払うはずだった税金分も運用に回せる点です。
課税口座では利益がでるたびに税金が差し引かれますが、NISAでは利益をそのまま再投資できるため、複利効果を活かしやすくなります。
短期間で売却してしまうと、本来得られるはずだった非課税による利益を十分に積み上げられません。
NISAは、長期的な資産成長を非課税で支える制度です。
頻繁な売買を繰り返すよりも、時間をかけて保有することに大きな価値があります。
長く保有し続けられるかどうかが、非課税枠を活かすための重要なポイントになります。
(2)頻繁な売買は税制優遇を活かしにくい
NISAでは、頻繁な売買を繰り返すほど税制優遇のメリットを活かしにくくなります。
売却によって税金が発生することはありませんが、短期間で売却すると、非課税で運用できる時間を十分に確保できなくなります。
その結果、NISA本来の長期運用によるメリットを受けにくくなる可能性があります。
また、売買を繰り返すたびに投資判断が必要になるため、感情的な取引につながりやすくなります。
価格変動に振り回されることで、結果的に運用成績が悪化するケースもあります。
NISAは短期的な売買益を狙う制度ではなく、長期的に資産を育てるための制度であることを理解しておくことが大切です。
(3)時間を味方にする運用が資産形成に有利
NISAを活用するうえでは、時間を味方につけた運用が資産形成に有利になります。
長期間にわたって運用を続けることで、複利効果が働き、資産の成長を後押ししやすくなります。
早く投資を始めて長く続けるほど、この効果を得られる可能性が高まります。
短期的な値動きを正確に予測することは難しく、投資のタイミングを完璧に判断することはできません。
そのため、長い期間市場に居続けること自体が、有効な運用方法の1つになります。
NISAは、短期的な結果に一喜一憂するのではなく、長期的な視点で資産形成を行う人に適した制度です。
まとめ
今回は、NISA一括投資のメリットやデメリット、向いている人・向いていない人の特徴について紹介しました。
NISA一括投資は、すべての人にとって有利な投資方法というわけではありません。
非課税枠を早く活用できる一方で、購入直後の値下がりや精神的な負担といったリスクもあります。
そのため、含み損が発生しても冷静に保有を続けられる余裕資金があり、長期保有を前提にできる人にとっては有効な選択肢になります。
一方で、一括投資に不安を感じる人や投資経験が少ない人にとっては、必ずしも適した方法とはいえません。
失敗を避けるためには、他人の成功体験や「年初一括投資が有利」という情報だけで判断せず、自分の性格や資金状況、投資経験を基準に考えることが大切です。
自分に合った方法を選び、長く保有を続けられる運用を行うことが、結果的にNISAの非課税メリットを活かすことにつながります。
投資方法の選択に迷う場合は、ファイナンシャルプランナーに相談し、家計全体や将来のライフプランを踏まえて投資方針を整理することも有効です。
ココザスでは、ファイナンシャルプランナーがNISAや資産運用に関するサポートを行っています。
お客様の資産状況や家族構成、将来のライフプランに合わせて、投資計画をご提案しています。
また、税金に関するアドバイスや、余剰資金を生み出すための家計の見直し、保険やローンに関するご相談も承っています。
資産形成や運用についてお悩みの方は、ぜひ一度お気軽にご相談ください。