空き家の固定資産税が6倍になるのはいつから?

空き家の固定資産税が上がるのは、特定空家等や管理不全空家等に該当した時点ではありません。
自治体から勧告を受けた後も必要な改善が行われず、その状態のまま1月1日を迎えた場合に、翌年度から住宅用地特例の対象外となります。
ここでは、固定資産税の負担が増えるタイミングについて詳しく解説します。
(2)住宅用地特例が外れると翌年度から固定資産税の負担が増える
(3)特定空き家・管理不全空き家に指定されただけでは直ちに固定資産税は上がらない
(1)勧告後の1月1日時点で改善されていないと住宅用地特例が解除される
住宅用地特例が解除されるのは、自治体から勧告を受けた後も空き家の状態が改善されず、翌年1月1日時点でも勧告の対象となった状態が続いている場合です。
固定資産税は、毎年1月1日時点の土地や建物の状況を基準に課税されます。
そのため、勧告を受けたからといって、すぐに固定資産税の金額が変わるわけではありません。
例えば、2026年中に勧告を受け、その後も空き家の状態を改善しないまま2027年1月1日を迎えた場合、2027年度から住宅用地特例が適用されなくなります。
固定資産税の負担増加を防ぐためには、指導を受けた段階から適切に対応し、勧告を受ける前に改善することが重要です。
(2)住宅用地特例が外れると翌年度から固定資産税の負担が増える
住宅用地特例が解除されると、その年度から固定資産税の負担が増える可能性があります。
住宅用地には、固定資産税の課税標準額を最大で6分の1に軽減する特例があります。
そのため、この特例が適用されなくなると、土地部分の固定資産税が大きく上昇する可能性があります。
固定資産税は毎年1月1日時点の状況をもとに課税されるため、勧告後も改善されず、翌年1月1日時点で特例解除の要件に該当している場合は、その年度の固定資産税から住宅用地特例が適用されなくなります。
なお、2023年12月13日に施行された改正空き家法では、従来の特定空き家に加えて「管理不全空き家」も住宅用地特例の解除対象となりました。
管理不全空き家についても、自治体から指導を受けた後に改善されず、勧告を受けた場合には住宅用地特例が解除される可能性があります。
つまり、現在は「特定空き家」だけでなく「管理不全空き家」についても、勧告を受けると固定資産税の負担が増える可能性があります。
そのため、空き家の状態が悪化する前に、早めに管理や改善を行うことが大切です。
▼ 合わせて読みたい
(3)特定空き家・管理不全空き家に指定されただけでは直ちに固定資産税は上がらない
特定空家等や管理不全空家等に該当したからといって、すぐに住宅用地特例が解除されるわけではありません。
自治体から指導などを受けても改善されず、勧告を受けた場合に、住宅用地特例の解除対象となります。
2023年12月に施行された改正空き家法では、「管理不全空き家」という区分が新たに設けられました。
これにより、現時点では特定空き家に該当していないものの、放置すると特定空き家になるおそれがある空き家についても、自治体が早い段階から対応できる仕組みになっています。
管理不全空き家についても、勧告を受けると住宅用地特例が解除される可能性があります。
そのため、指定を受けた段階で必要な対応を確認し、勧告に至らないよう早めに対策を行うことが重要です。
空き家の固定資産税が6倍といわれる仕組み

空き家の固定資産税が「6倍になる」といわれるのは、住宅用地に適用されている特例が解除されることで、土地の課税標準額が大きく上昇する可能性があるためです。
ただし、実際の固定資産税が必ず6倍になるわけではなく、住宅用地特例と固定資産税の計算に使われる課税標準額の関係を理解することが大切です。
ここでは、空き家の固定資産税が6倍といわれる仕組みを紹介します。
(2)勧告を受けると住宅用地特例の対象から外れる
(3)小規模住宅用地では課税標準が最大6倍になる
(1)住宅用地特例によって固定資産税の負担が軽減される
住宅用地特例とは、住宅が建っている土地の固定資産税の負担を軽減する制度です。
住宅用地は土地の面積によって「小規模住宅用地」と「一般住宅用地」に区分され、それぞれ課税標準額が軽減されています。
| 区分 | 面積 | 固定資産税の課税標準 |
|---|---|---|
| 小規模住宅用地 | 200㎡以下の部分 | 評価額の6分の1 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額の3分の1 |
例えば、200㎡以下の小規模住宅用地の場合、同じ評価額の土地であっても、住宅用地特例が適用されている間は課税標準額が評価額の6分の1まで軽減されます。
そのため、住宅用地特例が解除されると、土地部分の固定資産税の負担が大きく増える可能性があります。
(2)勧告を受けると住宅用地特例の対象から外れる
特定空き家または管理不全空き家について自治体から勧告を受けると、その敷地は住宅用地特例の解除対象となります。
これにより、これまで軽減されていた土地の課税標準額が引き上げられ、固定資産税の負担が増加する可能性があります。
ただし、勧告を受けた時点ですぐに固定資産税の金額が変わるわけではありません。
(3)小規模住宅用地では課税標準が最大6倍になる
小規模住宅用地では、住宅用地特例によって課税標準額が評価額の6分の1まで軽減されています。
そのため、特例が解除されると、この軽減がなくなり、課税標準額は最大で6倍になる計算です。
ただし、これは「固定資産税そのものが必ず6倍になる」という意味ではありません。
実際の税額は、土地の評価額や負担調整措置などによって変わります。
固定資産税に影響する特定空き家と管理不全空き家の違い
2023年の法改正によって新たに設けられた「管理不全空き家」と、以前から設けられている「特定空き家」。
この2つの違いを理解することで、自分が所有している空き家がどのような状態に該当する可能性があるのか、また固定資産税にどのような影響があるのかを把握しやすくなります。
ここでは、固定資産税に影響する特定空き家と管理不全空き家の違いや固定資産税への影響について紹介します。
| 比較項目 | 特定空き家 | 管理不全空き家 |
|---|---|---|
| 対象の状態 | 倒壊・衛生・景観などの問題がある | 放置すると特定空き家になるおそれがある |
| 法律上の位置付け | 2015年の空家法施行時から | 2023年の法改正で新設 |
| 行政の措置 | 助言・指導→勧告→命令など | 指導→勧告 |
| 住宅用地特例 | 勧告を受けると解除の対象 | 勧告を受けると解除の対象 |
| リスクの段階 | 問題が深刻化している段階 | 特定空き家になる前の段階 |
(1)特定空き家|倒壊・衛生・景観の問題がある建物
特定空き家とは、そのまま放置すると倒壊などによる保安上の危険が生じるおそれがあるものや、衛生上有害となるおそれがあるもの、適切な管理が行われず景観を損なっているもの、その他周辺の生活環境の保全のために放置することが不適切な状態にある空き家を指します。
特定空き家に該当すると、自治体から助言・指導、勧告、命令などの措置が行われる可能性があります。
さらに、命令に従わない場合には、行政代執行によって所有者に代わり自治体が必要な措置を行うこともあります。
また、自治体から勧告を受けると住宅用地特例の解除対象となり、土地部分の固定資産税の負担が増える可能性があります。
(2)管理不全空き家|放置すると特定空き家になるおそれがある
管理不全空き家とは、現時点では特定空き家に該当しないものの、適切な管理が行われないまま放置すると、将来的に特定空き家になるおそれがある空き家を指します。
2023年の法改正によって新設され、特定空き家になる前の段階から自治体が対応できる仕組みが整えられました。
特定空き家ほど状態が悪化していない場合でも、管理が不十分な状態を放置すると、自治体から指導を受ける可能性があります。
その後も改善されずに勧告を受けた場合は、特定空き家と同様に住宅用地特例が解除される可能性があります。
つまり、管理不全空き家は「まだ特定空き家ではないものの、放置すると特定空き家になるおそれがある空き家」を早い段階で対象とする制度です。
空き家が特定空き家に指定される条件

自分が所有している空き家が特定空き家に指定される可能性があるかを把握しておくことで、早い段階から適切な対策を取ることができます。
ここでは、特定空き家に指定される主な4つの条件について解説します。
(2)衛生上有害になるおそれがあると判断される
(3)周辺の景観を著しく損なっていると判断される
(4)周辺の生活環境に悪影響を及ぼしていると判断される
(1)倒壊など保安上の危険があると判断される
建物の倒壊など、保安上の危険があると判断される空き家は、特定空き家に指定される可能性があります。
具体的には、以下のような状態が該当します。
・屋根や外壁が崩落するおそれがある屋根瓦や外壁材などが落下するおそれがある
・バルコニーや看板などが破損し、落下するおそれがある
このような状態を放置すると、建物の倒壊や外壁・屋根材などの落下によって、周辺の住民や通行人に危険が及ぶ可能性があります。
(2)衛生上有害になるおそれがあると判断される
衛生上の問題が発生するおそれがある空き家も、特定空き家に指定される可能性があります。
具体的には、次のような状態が該当します。
・害虫や害獣が発生・繁殖している浄化槽などが破損し、汚物が流出している
・アスベストの飛散など、周辺の健康に影響を及ぼすおそれがある
このような状態になると、悪臭の発生や害虫・害獣の繁殖などにより、周辺住民の生活や健康に影響を与える可能性があります。
(3)周辺の景観を著しく損なっていると判断される
周辺の景観を周辺の景観を著しく損なっている空き家は、特定空き家の対象となる可能性があります。
例えば、以下のような状態が該当します。
・窓ガラスが割れたまま放置されている
・看板や設備などが破損したままになっている
・敷地内の雑草や庭木が繁茂し、周辺の景観を著しく損なっている
・庭木などが道路や隣地にはみ出している
ただし、建物が古い、敷地に雑草が生えているといった理由だけで、すぐに特定空き家に指定されるわけではありません。
空き家の状態だけでなく、周辺の景観や生活環境への影響などを総合的に判断して指定されます。
(4)周辺の生活環境に悪影響を及ぼしていると判断される
周辺の生活環境に悪影響を及ぼしている空き家も、特定空き家に指定される可能性があります。
具体的には、以下のような状態です。
・枯れ木や枝が道路や隣地に倒れるおそれがある
・害虫や害獣が周辺に広がっている不審者が侵入しやすい状態になっている
・建物や塀などが破損し、周辺の安全を損なうおそれがある
・ゴミなどが放置され、周辺の生活環境を悪化させている
このような状態を放置すると、通行の妨げや害虫・害獣の発生、不審者の侵入など、周辺環境にさまざまな影響を及ぼす可能性があります。
空き家の所有者は、建物の状態だけでなく、敷地や周辺環境への影響についても定期的に確認することが重要です。
特定空き家に指定されるまでの流れ

特定空き家への対応が始まってから行政代執行に至るまでの流れを理解しておくことで、どの段階で対応すれば固定資産税の負担増加を防げるのかを把握できます。
ここでは、特定空き家への行政措置の流れを5つのステップについて解説します。
STEP 2:管理状態に問題があると指導を受ける
STEP 3:改善されない場合は勧告を受ける
STEP 4:勧告を受けると住宅用地特例の対象から外れる
STEP 5:命令に従わない場合は行政代執行の対象になる
STEP 1:自治体が空き家の状況や所有者を調査する
自治体(市区町村)は、空き家の状態や所有者を確認するために調査を行います。
住民からの情報提供や現地調査などを通じて空き家の管理状況を確認し、問題があると判断された場合は、登記情報などをもとに所有者を特定します。
調査では、主に以下のような点が確認されます。
・屋根や外壁などが著しく劣化していないか
・ゴミや廃棄物が放置されていないか
・敷地内の雑草や樹木が繁茂していないか
・周辺の生活環境に悪影響を及ぼしていないか
また、空き家の所有者は自治体からの連絡を受け取れる状態にしておくことも大切です。
住所や連絡先に変更がある場合は必要な手続きを行い、自治体からの通知を見落とさないようにしましょう。
STEP 2:管理状態に問題があると指導を受ける
空き家の管理状態に問題があると判断された場合、自治体から所有者へ改善を求める「指導」が行われることがあります。
指導を受けた場合は、自治体から指摘された問題点を確認し、必要な対応を行うことが重要です。
具体的には、以下のような改善が考えられます。
・屋根や外壁などが著しく劣化していないか
・ゴミや廃棄物が放置されていないか
・敷地内の雑草や樹木が繁茂していないか
・周辺の生活環境に悪影響を及ぼしていないか
この段階で適切に改善を行えば、その後の勧告などの措置に進むことを避けられる可能性があります。
自治体から指導を受けた場合は放置せず、早めに対応することが大切です。
STEP 3:改善されない場合は勧告を受ける
指導を受けても改善が行われない場合、自治体から「勧告」を受けることがあります。
勧告は指導よりも強く改善を求める措置であり、所有者に対して必要な改善を求めるものです。
勧告を受けた場合、特定空き家では次の段階として命令に進む可能性があります。
また、特定空き家・管理不全空き家のいずれの場合でも、勧告を受けると住宅用地特例の解除対象となる点に注意が必要です。
そのため、勧告を受けた場合は、指摘された内容を確認し、できるだけ早く改善に取り組むことが重要です。
STEP 4:勧告を受けると住宅用地特例の対象から外れる
自治体から勧告を受けると、その土地は住宅用地特例の適用対象から除外されます。
住宅用地特例が解除されると、これまで軽減されていた土地の固定資産税の課税標準額が引き上げられ、税負担が増加する可能性があります。
特に200㎡以下の小規模住宅用地では、住宅用地特例によって課税標準額が原則として6分の1に軽減されています。
そのため、特例が解除されると土地部分の固定資産税の負担が大きくなる可能性があります。
STEP 5:命令に従わない場合は行政代執行の対象になる
特定空き家について、勧告を受けても必要な改善を行わず、さらに命令にも従わない場合は、行政代執行の対象となることがあります。
行政代執行とは、所有者が必要な対応を行わない場合に、自治体が所有者に代わって建物の除却など必要な措置を行う制度です。
行政代執行が行われた場合、以下のような費用が所有者の負担となる可能性があります。
・廃棄物の撤去費用
・敷地内の障害物などの除去費用
・その他、必要な措置にかかった費用
行政代執行は、所有者が自ら対応しない場合に自治体が行う最終的な措置です。
ここまで進む前に、指導や勧告を受けた段階で問題を改善し、適切な管理を行うことが重要です。
固定資産税が6倍になった場合の税額シミュレーション

固定資産税がどの程度増加する可能性があるのかを具体的に把握することで、空き家対策にかかる費用との比較もしやすくなります。
ここでは、住宅用地特例が適用されている場合と、解除された場合の固定資産税額の違いについて解説します。
(2)住宅用地特例が適用されると課税標準額が軽減される
(3)住宅用地特例が外れると土地の税負担が増加する
(4)建物には住宅用地特例が適用されない
(1)固定資産税は課税標準額に税率をかけて計算される
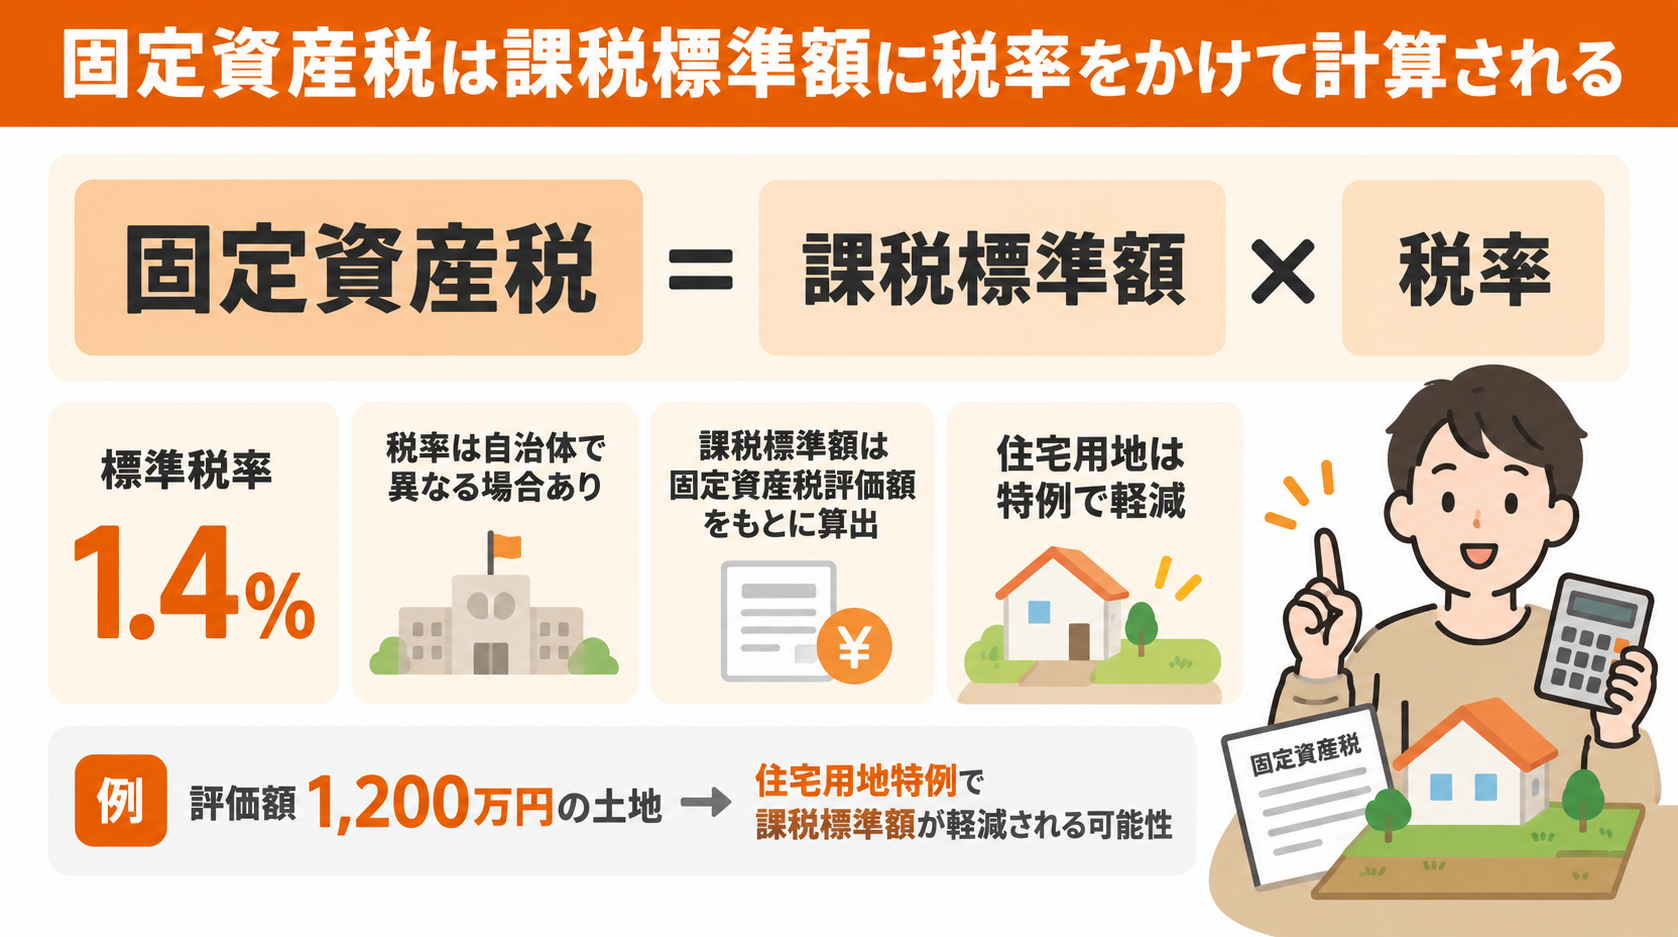
固定資産税は、原則として「課税標準額×税率」で計算されます。
固定資産税の標準税率は1.4%ですが、実際の税率は自治体によって異なる場合があるため、確認が必要です。
課税標準額は、固定資産税評価額をもとに算出されます。
ただし、住宅が建っている土地については住宅用地特例が適用されるため、評価額よりも低い金額が課税標準額となります。
例えば、固定資産税評価額が1,200万円の土地の場合、住宅用地特例によって課税標準額が大きく軽減される可能性があります。
(2)住宅用地特例が適用されると課税標準額が軽減される
住宅用地特例が適用されると、住宅が建っている土地の課税標準額が軽減されます。
軽減割合は、土地の区分によって以下のように異なります。
| 区分 | 面積 | 課税標準 |
|---|---|---|
| 小規模住宅用地 | 200㎡以下の部分 | 評価額の6分の1 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額の3分の1 |
例えば、固定資産税評価額が1,200万円で、土地全体が200㎡以下の小規模住宅用地に該当するとします。
この場合、課税標準額は次のように計算できます。
1,200万円×1/6=200万円200万円×1.4%=28,000円
このように、住宅用地特例によって課税標準額が軽減されることで、土地の固定資産税負担も抑えられています。
(3)住宅用地特例が外れると土地の税負担が増加する
住宅用地特例が解除されると、土地の課税標準額に対する軽減がなくなるため、固定資産税の負担が増加する可能性があります。
先ほどと同じく、固定資産税評価額が1,200万円の土地で考えてみましょう。
住宅用地特例がなくなり、課税標準額が評価額と同額になった場合、固定資産税額は以下のようになります。
| 住宅用地特例あり | 住宅用地特例なし | |
|---|---|---|
| 評価額 | 1,200万円 | 1,200万円 |
| 課税標準額 | 200万円 | 1,200万円 |
| 税率 | 1.4% | 1.4% |
| 固定資産税 | 28,000円 | 168,000円 |
住宅用地特例が適用されている場合の28,000円と比較すると、特例解除後の税額は6倍になります。
ただし、実際の固定資産税が必ず6倍になるわけではありません。
土地の面積や評価額、負担調整措置などによって、実際の課税標準額や税額は変わります。
また、「6倍」といわれる理由は、200㎡以下の小規模住宅用地について、住宅用地特例によって課税標準額が原則として6分の1に軽減されているためです。
(4)建物には住宅用地特例が適用されない
建物には住宅用地特例が適用されないため、特例が解除された場合に直接影響を受けるのは主に土地部分の固定資産税です。
建物の固定資産税は、建物自体の評価額をもとに計算されます。
そのため、空き家になったことによって、住宅用地特例の解除だけを理由に建物の固定資産税が6倍になるわけではありません。
ただし、空き家を長期間放置すると建物の劣化が進み、周辺環境に悪影響を及ぼすことで、特定空き家や管理不全空き家として勧告を受ける可能性があります。
固定資産税の増加リスクを考える際は、建物ではなく、住宅用地特例が適用されている土地への影響を確認することが重要です。
空き家の固定資産税が6倍になるのを防ぐ方法

固定資産税の負担増加を防ぐためには、空き家を適切に管理することが重要です。
また、賃貸活用やリフォーム、売却などによって空き家を放置しない状態にすることも有効な対策のひとつです。
ここでは、空き家の固定資産税が増えるリスクを抑えるための主な方法について紹介します。
(2)空き家を賃貸に出して住宅用地の特例を維持する
(3)リフォームして活用・売却可能な状態にする
(4)空き家バンクや自治体の支援制度を活用する
(1)定期的に管理して管理不全空き家への指定を防ぐ
固定資産税の負担増加を防ぐ基本的な対策は、空き家を定期的に管理し、管理不全空き家や特定空き家に指定される状態を避けることです。
月に1〜2回程度の見回りを行い、以下のような管理を行うことで、建物の劣化を抑えることにつながります。
・外部からの侵入防止
・室内の換気
・雨漏りの確認
自分で定期的に管理することが難しい場合は、空き家管理サービスを利用する方法もあります。
管理費用と、空き家を放置した場合に発生する修繕費や固定資産税の負担増加を比較し、無理なく維持できる方法を検討することが大切です。
(2)空き家を賃貸に出して住宅用地の特例を維持する
空き家を適切に管理したうえで、賃貸物件として活用することも、放置を防ぐ方法のひとつです。
賃貸住宅として利用する場合でも、住宅用地に該当すれば住宅用地特例の対象となります。
また、賃貸に出すことで家賃収入を得られるだけでなく、入居者がいることで建物の定期的なメンテナンスが行われやすくなるというメリットもあります。
ただし、賃貸活用にはリフォームなどの初期費用が必要になる場合があります。
そのため、リフォーム費用と賃貸収入、固定資産税の負担軽減効果などを比較し、費用対効果を確認したうえで検討することが重要です。
また、賃貸需要が見込めるエリアかどうかも、活用の可能性を左右する重要なポイントとなります。
(3)リフォームして活用・売却可能な状態にする
リフォームによって空き家の状態を改善し、適切に管理・活用することも、固定資産税の負担増加を防ぐ方法のひとつです。
建物の状態を改善し、特定空家等や管理不全空家等に該当する状態にならないよう管理することで、住宅用地特例の対象から外れるリスクを抑えやすくなります。
リフォームの内容は目的や建物の状態によって異なりますが、一般的には以下のような工事があります。
・水回りの改修
・耐震補強
ただし、リフォーム費用は物件の状態によって数百万円から数千万円規模になる場合があります。
そのため、必要な費用と、賃貸・売却などによって得られる効果を比較し、慎重に判断することが大切です。
また、国や自治体によっては、空き家の改修費用を補助する制度を設けている場合があります。
リフォームを行う前に、利用できる補助金や支援制度がないか確認しておくとよいでしょう。
(4)空き家バンクや自治体の支援制度を活用する
空き家バンクや自治体の支援制度を活用することも、空き家を放置せずに活用・売却する方法のひとつです。
空き家バンクとは、自治体などが空き家の情報を登録・公開し、購入や賃借を希望する人とのマッチングを行う仕組みです。
特に地方部では、空き家バンクを通じて売買や賃貸につながるケースがあります。
一般的な市場での売却が難しい物件についても、選択肢のひとつとして検討できます。
また、自治体によっては空き家の解体費用や改修費用の一部を補助する制度を設けている場合があります。
利用できる支援制度がないか、自治体の担当窓口などで事前に確認しておくことをおすすめします。
相続した空き家の固定資産税で注意すること

相続によって空き家を取得した場合、固定資産税の支払いだけでなく、建物の管理や相続登記、今後の活用・売却についても対応が必要になります。
相続した空き家を放置すると、建物の劣化が進むだけでなく、管理不全空き家や特定空き家に該当することで、将来的な負担が大きくなる可能性があります。
ここでは、相続した空き家の固定資産税に関して注意しておきたいポイントを紹介します。
(2)相続放棄をしても空き家への対応が必要になる場合がある
(3)相続した不動産は原則3年以内に相続登記が必要になる
(4)活用しない空き家は早めに処分方法を検討する
(1)相続した空き家を放置すると税負担が増える可能性がある
相続した空き家を管理せずに放置すると、管理不全空き家や特定空き家に該当し、固定資産税の負担が増える可能性があります。
そのため、相続後は以下のような点を確認しておくことが大切です。
屋根や外壁に破損がないか
敷地内にゴミが放置されていないか
雑草や庭木が繁茂していないか
害虫や害獣が発生していないか
雨漏りなどによって建物の劣化が進んでいないか
相続直後は、相続手続きなどで空き家の管理まで手が回らないこともあります。
しかし、管理を後回しにするほど建物の劣化が進み、修繕費用などの負担が大きくなる可能性があります。
自分で定期的な管理が難しい場合は、空き家管理サービスの利用も検討しましょう。
(2)相続放棄をしても空き家への対応が必要になる場合がある
相続放棄をした場合でも、一定のケースでは相続財産に含まれる空き家について対応が必要になることがあります。
そのため、相続放棄をすれば空き家について一切対応する必要がなくなるとは限りません。
相続人全員が相続放棄をした場合などは、相続財産清算人による対応が必要となる場合があります。
相続放棄を検討している場合は、空き家の管理状況や自分が現在占有しているかどうかによって扱いが異なるため、家庭裁判所や専門家へ確認しておくとよいでしょう。
(3)相続した不動産は原則3年以内に相続登記が必要になる
相続や遺贈によって不動産を取得したことを知った日から、原則として3年以内に相続登記の申請を行う必要があります。
2024年4月1日から相続登記が義務化されており、正当な理由なく期限内に登記を行わなかった場合は、10万円以下の過料の対象となる可能性があります。
また、相続登記をしないまま放置すると、将来的に売却や活用を検討した際に、相続人が増えて権利関係が複雑になるなど、手続きが難しくなるおそれがあります。
なお、相続登記をしていないからといって固定資産税の支払い義務がなくなるわけではありません。
相続登記の手続きとあわせて、今後その空き家をどうするのか、早めに方針を決めることが重要です。
(4)活用しない空き家は早めに処分方法を検討する
活用する予定がない空き家については、早めに売却や解体などの処分方法を検討することが大切です。
空き家を所有し続けると、固定資産税だけでなく、維持管理費や修繕費などの負担も継続的に発生します。
ただし、建物の状態や売却時期などの要件が定められているため、利用を検討する場合は税理士などの専門家へ確認しておくとよいでしょう。
賃貸や自己利用の予定がなく、今後も所有し続けるメリットが少ない場合は、固定資産税や維持管理の負担を踏まえ、売却なども含めて早めに処分方法を検討することをおすすめします。
空き家の固定資産税に関する支援制度と補助金

空き家問題の解決を支援するため、国や自治体ではさまざまな制度や補助金が用意されています。
これらの制度を活用することで、空き家の解体・改修・活用などにかかる費用負担を抑えられる可能性があります。
ここでは、空き家対策として利用できる主な支援制度について紹介します。
(2)自治体の改修・リフォーム補助金を利用できる場合がある
(3)空き家バンクや自治体・専門家の相談窓口を活用できる
(1)自治体の空き家解体補助金を利用できる場合がある
老朽化が進み、そのまま活用することが難しい空き家については、自治体が解体費用の一部を補助する制度を設けている場合があります。
補助対象となる工事の内容や補助率、上限額などは自治体によって異なりますが、一定の条件を満たした空き家の解体費用を補助する制度を設けている地域もあります。
特に、特定空き家に認定されている物件や、地域の景観・安全に影響を及ぼしている物件を対象として、優先的に支援を行う自治体もあります。
そのため、解体を検討する場合は、所有している空き家がある自治体の制度を確認し、補助金の申請条件・申請時期・必要書類などを事前に把握しておくことが大切です。
(2)自治体の改修・リフォーム補助金を利用できる場合がある
空き家の活用を促進するため、リフォームや改修費用の一部を補助する制度を設けている自治体もあります。
代表的なものとして、空き家バンクに登録された物件を改修して賃貸・売却する場合や、移住者の受け入れを目的とした改修を行う場合に利用できる補助制度があります。
ただし、補助を受けるための条件や金額、対象となる工事の範囲は自治体ごとに異なります。
リフォームを実施する前に、自治体の担当窓口へ確認しておくことをおすすめします。
(3)空き家バンクや自治体・専門家の相談窓口を活用できる
空き家の売却や賃貸、活用方法に悩んでいる場合は、空き家バンクや自治体の相談窓口を活用する方法があります。
特に、地方の物件や築年数が古い物件など、一般的な不動産市場では買主や借主を見つけにくい場合でも、移住や田舎暮らしを希望する人とのマッチングにつながる可能性があります。
また、自治体によっては「空き家相談窓口」を設けており、空き家バンクへの登録だけでなく、補助金制度の案内や管理・売却・解体に関する相談、専門家の紹介などを行っている場合があります。
必要に応じて、不動産会社や税理士、司法書士などの専門家に相談することも選択肢のひとつです。
空き家バンクの登録方法や費用、受けられるサポートは自治体によって異なるため、まずは物件がある自治体の担当窓口や専用Webサイトを確認してみましょう。
まとめ
今回は、空き家の固定資産税が「6倍になる」といわれる理由や、税負担が増えるケース、負担増を防ぐための対策について解説しました。
空き家が特定空き家や管理不全空き家に該当し、自治体から勧告を受けると、住宅用地特例の対象から外れる場合があります。
小規模住宅用地では、固定資産税の課税標準が原則6分の1に軽減されているため、特例が解除されると土地の課税標準が最大6倍になる可能性があります。
ただし、実際に支払う固定資産税が必ず6倍になるわけではありません。
税負担の増加を防ぐためには、空き家を放置せず、定期的な管理や修繕を行うことが大切です。
自治体から指導や勧告を受けた場合も、早めに対応しましょう。
また、空き家は保有し続けるだけでなく、売却や賃貸、活用、解体などさまざまな選択肢があります。
どの方法が適しているかは、空き家の状態や資産状況、今後のライフプランによって異なります。
「このまま空き家を所有し続けてよいのか」「売却した場合の税金を知りたい」「今後の活用方法を相談したい」という方は、専門家に相談するのもひとつの方法です。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
空き家の固定資産税や今後の資産活用についてお悩みの方は、ぜひお気軽にご相談ください。