少額減価償却資産の特例とは?
少額減価償却資産の特例は、一定の要件を満たす中小企業者等が、少額の固定資産を取得した場合に、取得した年度に全額を経費として計上できる制度です。
通常、固定資産を購入すると、法定耐用年数に応じて複数年にわたり減価償却を行います。
一方で、この特例を利用すれば、対象となる資産の取得価額を取得年度にまとめて経費にできるため、その年度の課税所得を抑えやすくなります。
ここでは、少額減価償却資産の特例の仕組みや、通常の減価償却との違いについて紹介します。
(2)通常の減価償却|耐用年数に応じて複数年で経費計上する
(1)少額の資産|要件を満たせば取得年度に全額を経費計上できる
少額減価償却資産の特例とは、青色申告を行っている中小企業者等が一定の要件を満たす資産を取得した場合に、取得価額(2026年4月1日以後に取得した資産は40万円未満)を取得した事業年度(個人事業主は取得した年分)に全額経費として計上できる制度です。
通常、10万円以上の減価償却資産は、法定耐用年数に応じて複数年にわたって減価償却します。
例えば、38万円のパソコンを購入した場合、通常の減価償却では耐用年数4年にわたって経費を計上します。
一方、少額減価償却資産の特例を利用すれば、38万円全額を購入した年度の経費として計上できます。
(2)通常の減価償却|耐用年数に応じて複数年で経費計上する
通常の減価償却とは、固定資産の取得価額を法定耐用年数に応じて分割し、複数年にわたって経費として計上する方法です。
法定耐用年数は資産の種類ごとに定められており、例えばパソコン(サーバー以外の電子計算機)は4年、乗用車は6年、金属製の事務机・椅子は15年です。
減価償却の方法には、毎年ほぼ同じ金額を経費にする「定額法」と、毎年一定の割合で償却する「定率法」があります。
法人の場合は、資産の種類に応じて定率法または定額法を適用します。
個人事業主は定額法が原則ですが、一定の手続きを行うことで変更できる場合があります。
例えば、38万円のパソコンを通常の減価償却で処理する場合、耐用年数4年にわたって経費を計上します。
一方、少額減価償却資産の特例を利用できれば、取得した年度に38万円全額を経費として計上できます。
少額減価償却資産の特例を利用できる条件
少額減価償却資産の特例を利用するには、「青色申告をしていること」「中小企業者等に該当すること」「取得した資産を事業で使用すること」「適用期間内に取得・使用を開始すること」という4つの条件を満たす必要があります。
すべての法人や個人事業主が利用できる制度ではないため、活用を検討する前に、自社が要件を満たしているか確認しておくことが大切です。
ここでは、少額減価償却資産の特例を利用するための4つの条件について紹介します。
(2)企業規模|資本金や従業員数などの要件を満たす必要がある
(3)事業利用|取得した資産を事業の用に供する必要がある
(4)取得時期|制度の適用期間内に取得・使用を開始する
(1)青色申告|青色申告を行う中小企業者等が対象
少額減価償却資産の特例を利用できるのは、青色申告を行っている中小企業者等です。
そのため、白色申告をしている法人や個人事業主は、この特例を利用できません。
個人事業主の場合は「所得税の青色申告承認申請書」を税務署へ提出し、青色申告の承認を受ける必要があります。
法人の場合は、法人税について青色申告を行っていることが条件です。
まだ青色申告の承認を受けていない場合でも、所定の期限までに申請することで、翌事業年度以降に特例を利用できる可能性があります。
(2)企業規模|資本金や従業員数などの要件を満たす必要がある
少額減価償却資産の特例を利用するには、一定の要件を満たす中小企業者等に該当する必要があります。
法人の場合、原則として資本金または出資金の額が1億円以下であることなどが要件となります。
ただし、大規模法人から一定割合以上の出資を受けている法人や、通算法人など、対象外となるケースもあります。
また、令和8年度税制改正により、「常時使用する従業員数が400人を超える法人・個人事業主」は特例の対象外となりました(改正前は従業員数500人以下など)。
(2)事業利用|取得した資産を事業の用に供する必要がある
少額減価償却資産の特例を利用するには、取得した資産を実際に事業で使用している必要があります。
単に資産を購入しただけでは足りず、その事業年度内に事業で使用を開始していることが条件です。
例えば、パソコンを購入しても、事業年度内に使用を開始せず保管しているだけの場合、その年度の少額減価償却資産の特例の対象として処理することはできません。
また、販売を目的として購入した商品や製品などの棚卸資産も対象外です。
(4)取得時期|制度の適用期間内に取得・使用を開始する
少額減価償却資産の特例を利用するには、制度の適用期間内に資産を取得し、事業での使用を開始する必要があります。
令和8年度税制改正により、少額減価償却資産の特例の適用期限は2029年3月31日まで3年間延長されています。
また、取得価額の上限が40万円未満に引き上げられるのは、2026年4月1日以後に取得した資産からです。
2026年3月31日までに取得した資産については、改正前と同じ30万円未満の基準が適用されます。
そのため、制度の利用を検討する際は、資産を取得した日を正確に確認することが重要です。
決算賞与と少額減価償却資産の特例を活用する方法
少額減価償却資産の特例は、事業で使用する取得価額40万円未満の減価償却資産(2026年4月1日以後に取得した資産)が主な対象となります。
ただし、販売目的の商品や、主に貸付けに使用する資産など、対象外となるものもあります。
また、取得価額を判断する際は、単純な購入代金だけでなく、運賃や手数料など取得に直接かかった費用も含めて考える必要があります。
ここでは、少額減価償却資産の特例の対象となる資産や対象外となる資産、取得価額の考え方について紹介します。
(2)対象外となる主な資産
(3)取得価額を判断する際の注意点
(1)対象になる主な資産
少額減価償却資産の特例の対象となるのは、事業で使用する取得価額40万円未満の減価償却資産です。
対象となる資産には、パソコンなどの有形固定資産だけでなく、業務用ソフトウェアなどの無形固定資産も含まれます。
具体的には、以下のような資産が対象となります。
・業務用ソフトウェア
・事務机・椅子・キャビネットなどの事務用品
・工具・測定器・検査機器
・業務用カメラ・録音機器
・エアコン・照明機器などの建物付属設備
・中古の機械・器具・備品など
新品だけでなく、中古の資産についても、取得価額などの要件を満たせば対象になります。
そのため、中古設備への投資を行う場合にも活用できる制度です。
(2)対象外となる主な資産
少額減価償却資産の特例の対象外となるのは、棚卸資産や主として貸付けに使用する資産、取得価額が40万円以上の資産などです。
例えば、販売するために仕入れた商品や製品は「棚卸資産」に該当するため、少額減価償却資産の特例を利用することはできません。
また、主に貸付けを目的として使用する資産も、原則として対象外です。
さらに、2026年4月1日以後に取得した資産については、取得価額が40万円以上になるものも対象外となります。
なお、資産自体が対象となる場合でも、利用する法人や個人事業主が少額減価償却資産の特例の適用要件を満たしていなければ、制度を利用することはできません。
資産の種類だけでなく、事業者側の条件もあわせて確認することが大切です。
(3)取得価額を判断する際の注意点
少額減価償却資産の取得価額は、購入代金だけではなく、その資産を取得するために直接かかった運賃や手数料なども含めて判断します。
例えば、パソコン本体の価格が38万円であっても、購入時に運賃や手数料が発生している場合は、それらを含めた金額が取得価額となります。
また、消費税の扱いについては、採用している経理方式によって取得価額の判断が異なります。
・税込経理方式:税込価格を取得価額とする
例えば、税抜価格38万2,000円のパソコンを購入した場合、税抜経理方式では38万2,000円が取得価額となるため、40万円未満の要件を満たします。
一方、税込経理方式では、消費税10%を含めた42万200円が取得価額となるため、40万円以上となり、少額減価償却資産の特例の対象外となります。
このように、同じ資産を購入した場合でも、採用している経理方式によって取得価額が変わり、特例を利用できるかどうかに影響することがあります。
40万円未満という基準に近い資産を取得する場合は、事前に取得価額を確認しておきましょう。
決算賞与と組み合わせて検討できる節税策
固定資産は、取得価額によって適用できる経費処理の方法が異なります。
それぞれの区分に応じた処理方法を理解しておくことで、自社に合った経理処理を選択しやすくなります。
ここでは、取得価額ごとの経費処理方法について紹介します。
(2)20万円未満|一括償却資産として3年間で均等償却できる
(3)40万円未満|要件を満たせば少額減価償却資産の特例を利用できる
(1)10万円未満|原則として取得年度に全額を経費計上する
取得価額が10万円未満の資産は、少額減価償却資産として取得年度に全額を経費(損金)として計上できます。
この取り扱いは、少額減価償却資産の特例とは異なる制度(法人税法施行令第133条・所得税法施行令第138条)に基づくもので、青色申告をしているかどうかや、中小企業者等に該当するかどうかにかかわらず適用できます。
ただし、10万円未満の資産であっても、会社の判断で資産として計上し、減価償却することも可能です。
一括で経費計上するか、資産として計上して減価償却するかは、会社の経理方針や利益状況などを踏まえて判断するとよいでしょう。
(2)20万円未満|一括償却資産として3年間で均等償却できる
取得価額が10万円以上20万円未満の資産は、一括償却資産として取得価額を3年間で均等に損金算入する方法を選択できます。
例えば、18万円の機器を取得した場合、一括償却資産として処理すると、毎年6万円ずつ3年間にわたって損金算入できます。
一括償却資産は、個々の資産ごとに減価償却するのではなく、その年度に取得した対象資産の合計額で管理するため、資産管理の手間を抑えられる点も特徴です。
なお、一括償却資産は少額減価償却資産の特例とは別の制度です。
(3)40万円未満|要件を満たせば少額減価償却資産の特例を利用できる
取得価額が10万円以上40万円未満(2026年4月1日以後取得分)の資産は、少額減価償却資産の特例の要件を満たしていれば、取得年度に全額を損金算入できます。
10万円以上20万円未満の資産については、「一括償却資産として3年間で均等償却する方法」と「少額減価償却資産の特例を利用して取得年度に全額計上する方法」のどちらかを選択できます。
一方、20万円以上40万円未満の資産については、通常の減価償却を行うか、少額減価償却資産の特例を利用するかを選択することになります。
ただし、少額減価償却資産の特例には年間合計300万円までという上限があります。
取得価額ごとの経費処理方法をまとめると、以下のとおりです。
以下の表に各区分の経費処理方法をまとめたので参考にしてください。
| 取得価額 | 経費処理の方法 | 適用条件 |
|---|---|---|
| 10万円未満 | 取得年度に全額経費計上 | 制限なし |
| 10万円以上20万円未満 | 一括償却資産(3年均等)または少額減価償却資産の特例 | 特例は青色申告の中小企業者等 |
| 20万円以上40万円未満 | 通常の減価償却または少額減価償却資産の特例 | 特例は青色申告の中小企業者等 |
| 40万円以上 | 通常の減価償却 | ─ |
少額減価償却資産の特例による節税効果と税負担への影響
少額減価償却資産の特例を利用すると、資産を事業で使用した年度に取得価額の全額を必要経費・損金として計上できるため、その年度の税負担を軽減する効果が期待できます。
ただし、これは通常の減価償却で数年に分けて計上する費用を前倒しする仕組みです。
そのため、長期的に見ると経費として計上できる総額が増えるわけではありません。
特例を利用するかどうかを判断する際は、取得年度だけでなく、翌年度以降の利益や税負担も含めて検討することが大切です。
ここでは、少額減価償却資産の特例による税負担の変化や、令和8年度税制改正による変更点について具体例を交えて紹介します。
(2)30万円のパソコン|改正前と改正後の扱いを比較する
(3)30万円以上40万円未満の資産|改正後は特例を利用できる可能性がある
(4)翌年度以降|一括計上した分の減価償却費は残らない
(1)一括経費計上|取得年度の課税所得を抑えられる
少額減価償却資産の特例を利用すると、取得年度に経費・損金をまとめて計上できるため、通常の減価償却よりも取得年度の課税所得を抑えやすくなります。
例えば、法人税等の実効税率を25%と仮定し、38万円のパソコンを購入した場合を考えてみましょう。
少額減価償却資産の特例を利用すると、38万円全額を取得年度の損金として計上できます。
この場合、税負担の軽減額は以下のように計算できます。
38万円×25%=95,000円
一方、通常の減価償却を4年定額法で行い、1年分の減価償却費を計上すると仮定した場合、1年間に計上できる経費は9万5,000円です。
その場合の税負担の軽減額は、以下のようになります。
95,000円×25%=23,750円
この例では、少額減価償却資産の特例を利用することで、取得年度における税負担を通常の減価償却より71,250円多く軽減できる計算になります。
ただし、これは取得年度に税負担を前倒しで軽減する効果です。
通常の減価償却では翌年度以降にも経費を計上できるため、どちらが有利かは将来の利益見込みや資金繰りも踏まえて判断する必要があります。
(2)30万円のパソコン|改正前と改正後の扱いを比較する
2026年4月1日以後に取得した資産については、少額減価償却資産の特例の取得価額の上限が30万円未満から40万円未満へ引き上げられています。
例えば、パソコンを購入した場合の取り扱いは、取得時期によって以下のように変わります。
| 資産の取得価額 | 改正前(2026年3月31日以前) | 改正後(2026年4月1日以後) |
|---|---|---|
| 28万円 | 特例を適用できる | 特例を適用できる |
| 35万円 | 通常の減価償却 | 特例を適用できる |
| 39万円 | 通常の減価償却 | 特例を適用できる |
| 42万円 | 通常の減価償却 | 通常の減価償却 |
改正前は30万円以上の資産は少額減価償却資産の特例の対象外でした。
しかし、改正後は30万円以上40万円未満の資産も対象に含まれるため、これまで通常の減価償却が必要だった35万円や39万円のパソコンなども、一定の要件を満たせば取得年度に全額を経費・損金として計上できるようになりました。
(3)30万円以上40万円未満の資産|改正後は特例を利用できる可能性がある
2026年4月1日以後に取得した30万円以上40万円未満の資産は、要件を満たせば少額減価償却資産の特例を利用して取得年度に全額を損金算入できます。
これまで通常の減価償却が必要だった価格帯の資産が、取得年度にまとめて経費化できる対象に加わりました。
物価上昇により、業務用パソコンや高性能タブレット、専門機器などの価格が上昇する中で、この改正によって中小企業は設備投資の経費化をより柔軟に行いやすくなっています。
ただし、年間(個人事業主は年分)の合計300万円という上限は変わっていません。
そのため、30万円以上40万円未満の資産を複数取得する場合は、どの資産に特例を適用するか計画的に判断する必要があります。
(4)翌年度以降|一括計上した分の減価償却費は残らない
少額減価償却資産の特例を利用して取得年度に全額を経費・損金として計上した場合、翌年度以降にその資産について減価償却費を計上することはありません。
例えば、35万円のパソコンを購入して特例を利用した場合、取得年度に35万円全額を経費・損金として処理します。
そのため、翌年度以降に同じパソコンについて減価償却費を計上することはできません。
一方、通常の減価償却を選択した場合は、法定耐用年数に応じて複数年にわたって経費・損金を計上できます。
そのため、少額減価償却資産の特例は「税金そのものを必ず大きく減らす制度」ではなく、本来数年に分けて計上する費用を取得年度に前倒しできる制度と考えると分かりやすいでしょう。
利益が大きい年度に特例を利用して課税所得を抑える方法もあれば、翌年度以降も安定した利益が見込まれる場合に通常の減価償却を選択する方法もあります。
自社の利益状況や今後の設備投資計画を踏まえて、適した経費処理方法を選びましょう。
少額減価償却資産の特例を利用する手続き
少額減価償却資産の特例を利用するには、資産の取得価額や取得時期を確認したうえで、実際に事業で使用し、帳簿への記録や申告手続きを適切に行う必要があります。
ここでは、少額減価償却資産の特例を利用する手続きについて詳しく紹介します。
STEP 2|事業の用に供した日を確認する
STEP 3|対象資産を帳簿に記載する
STEP 4|確定申告・法人税申告で必要な手続きを行う
STEP 5|請求書・領収書などの証拠書類を保存する
STEP 1|取得価額と取得時期を確認する
まず、取得した資産の取得価額と取得時期を確認します。
取得価額は、単純な購入代金だけでなく、引取運賃や荷役費、購入手数料など、その資産を取得するためにかかった費用を含めて判断します。
また、消費税については、採用している経理方式によって取得価額の扱いが異なるため注意が必要です。
取得時期については、資産の引き渡しを受けた日などを確認します。
2026年4月1日以後に取得した資産については、少額減価償却資産の特例の取得価額の上限が40万円未満となっています。
STEP 2|事業の用に供した日を確認する
次に、取得した資産をいつから事業で使用したのかを確認します。
少額減価償却資産の特例を利用するには、対象となる資産を事業の用に供していることが必要です。
単に購入しただけで、実際には使用していない場合、その事業年度の損金として計上することはできません。
例えば、年度末にパソコンを購入したものの、箱に入れたまま翌年度まで保管していた場合、購入した年度に特例を適用することはできません。
翌年度に実際の業務で使用を開始した場合は、その使用を開始した事業年度で処理することになります。
STEP 3|対象資産を帳簿に記載する
特例を利用する資産は、取得価額や事業での使用状況が確認できるよう、帳簿や固定資産台帳などに記録します。
例えば、38万円のパソコンを購入した場合は、購入日や資産の名称、取得価額などを帳簿に記載します。
法人の場合は、少額減価償却資産の取得価額に相当する金額を損金経理したうえで、必要な明細書を添付して申告します。
また、個人事業主の場合も、青色申告決算書の「減価償却費の計算」欄などを利用して、少額減価償却資産を適切に処理します。
STEP 4|確定申告・法人税申告で必要な手続きを行う
申告時に必要な書類を提出し、少額減価償却資産の特例を適用します。
法人の場合は、法人税の確定申告書に「別表十六(七)少額減価償却資産の取得価額の損金算入の特例に関する明細書」を添付して申告します。
個人事業主の場合は、確定申告書に少額減価償却資産の取得価額に関する明細書を添付する方法があります。
また、青色申告決算書の「減価償却費の計算」欄に必要事項を記載し、取得した資産の明細を保存する方法も認められています。
STEP 5|請求書・領収書などの証拠書類を保存する
最後に、請求書や領収書、納品書など、資産の取得を証明できる書類を適切に保存します。
これらの書類は、取得価額や取得時期を確認するための重要な資料です。
税務調査などで確認を求められる可能性もあるため、帳簿と関連付けて整理しておくと安心です。
法人の場合、帳簿や取引に関して作成・受領した書類は原則として7年間保存する必要があります。
なお、青色申告で欠損金が生じた事業年度などは、10年間の保存が必要となる場合があるため注意しましょう。
個人事業主の場合、青色申告では帳簿や決算関係書類などは原則7年間、請求書や納品書などは原則5年間の保存が必要です。
ただし、消費税の仕入税額控除のために保存する請求書などや、適格請求書発行事業者が交付した適格請求書の写しなどは、原則7年間保存します。
また、電子メールなどで受け取った請求書や領収書などの電子取引データについては、電子帳簿保存法のルールに従って保存する必要があります。
少額減価償却資産の特例を適切に利用するためにも、資産の購入時から申告、書類保存までの一連の手続きを漏れなく行いましょう。
▼ 合わせて読みたい
少額減価償却資産の特例を利用するときの注意点
少額減価償却資産の特例は、設備投資にかかる費用を早期に経費計上できる便利な制度ですが、利用する際にはいくつか注意すべき点があります。
適用条件や取得価額の判定方法を誤ると、想定どおりに特例を利用できない可能性があるため、事前に確認しておくことが大切です。
ここでは、少額減価償却資産の特例を利用する際に確認しておきたい4つの注意点について紹介します。
(2)複数の商品を組み合わせる場合|資産の判定単位に注意する
(3)税込・税抜の判定|採用している経理方式によって取得価額が変わる
(4)他の税制を利用する場合|重複適用できるか確認する
(1)年間300万円を超える場合|特例を適用できる金額に上限がある
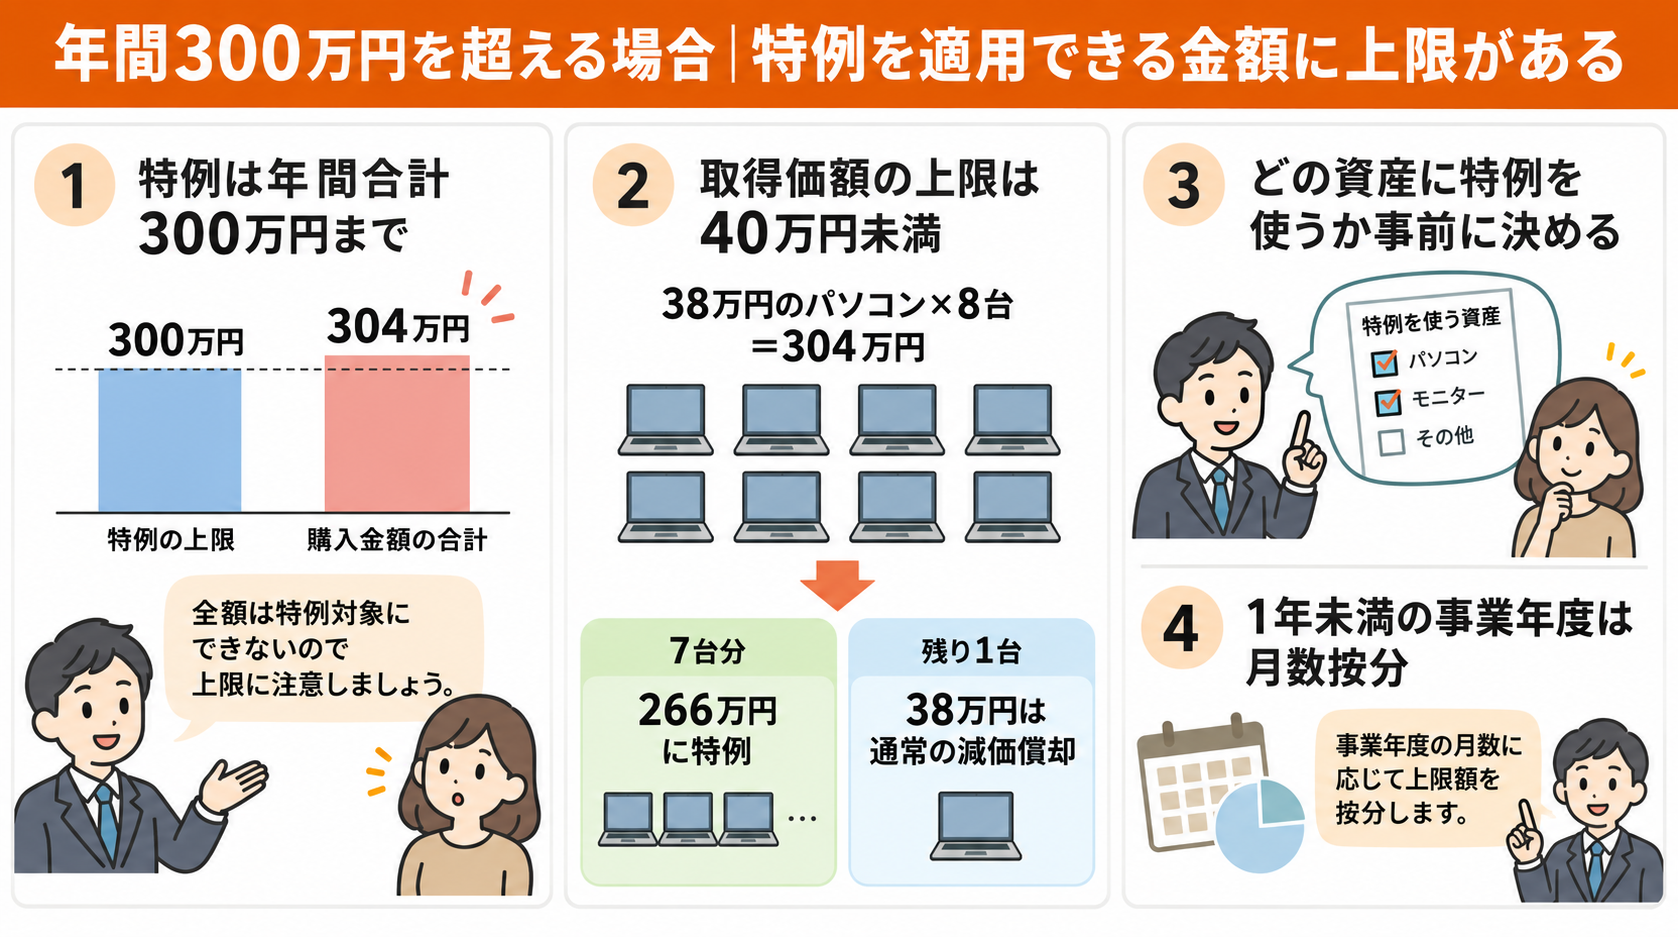
少額減価償却資産の特例は、1事業年度(個人事業主は1年分)あたり、取得価額の合計300万円まで利用できます。
令和8年度税制改正では、対象となる資産の取得価額の上限が40万円未満へ引き上げられましたが、年間300万円という上限は変更されていません。
例えば、38万円のパソコンを8台購入した場合、取得価額の合計は304万円になります。
この場合、304万円すべてに特例を適用することはできません。
ただし、300万円を超えた部分がすべて対象外になるわけではありません。
パソコンは原則として1台ごとに取得価額を判定するため、例えば7台分(266万円)に特例を適用し、残り1台(38万円)は通常の減価償却などで処理する方法が考えられます。
複数の資産を取得する場合は、どの資産に特例を適用するかを事前に決めておくことが大切です。
なお、事業年度が1年未満の場合は、年間300万円の上限を月数に応じて按分した金額が上限となります。
(2)複数の商品を組み合わせる場合|資産の判定単位に注意する
少額減価償却資産の取得価額は、通常1単位として取引される単位ごとに判定します。
国税庁では、機械・装置の場合は1台または1基、工具・器具・備品の場合は1個・1組・1そろいなど、通常1単位として取引される単位で取得価額を判断するとしています。
例えば、パソコン本体とモニターをセットで購入した場合、それぞれを単独で使用できるのか、一体となって機能するものなのかによって判定が変わる可能性があります。
また、机と椅子を購入した場合は、通常それぞれ別々の資産として判定します。
一方で、ソファとテーブルで構成される応接セットのように、一組で機能するものについては、まとめて判定するケースがあります。
このように、複数の商品を購入したからといって、必ず合計額で判断するわけではありません。
反対に、実質的に1つの資産として使用するものを分けて判定することもできないため、通常どの単位で取引・使用される資産なのかを確認することが重要です。
(3)税込・税抜の判定|採用している経理方式によって取得価額が変わる
少額減価償却資産の取得価額は、採用している消費税の経理方式によって判定方法が異なります。
税抜経理方式の場合は税抜価格、税込経理方式の場合は税込価格を取得価額として判断します。
個人事業主についても、採用している経理方式に応じた取得価額で判定します。
例えば、税抜価格36万3,636円、税込価格40万円の資産を購入した場合を考えてみましょう。
税抜経理方式では、取得価額は36万3,636円となるため、「40万円未満」という要件を満たします。
一方、税込経理方式では取得価額が40万円となるため、要件を満たさず、少額減価償却資産の特例を利用できません。
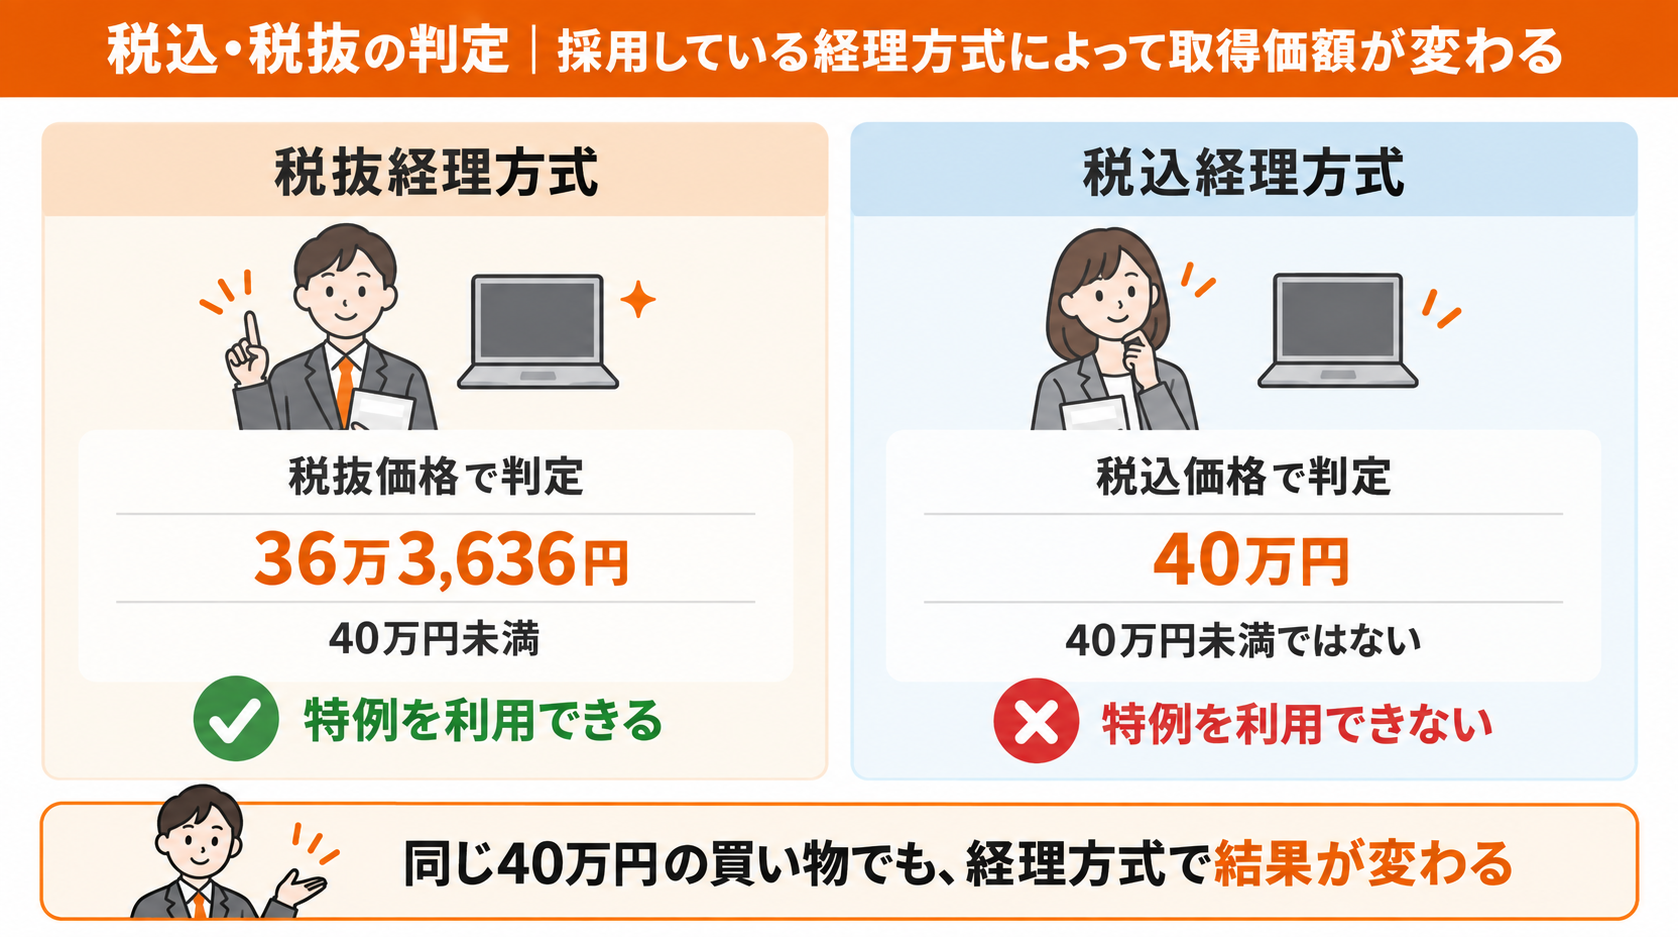
このように、同じ資産を同じ金額で購入した場合でも、経理方式によって特例の適用可否が変わる場合があります。
取得価額が40万円に近い資産を購入する場合は、税込・税抜のどちらで経理しているかを確認したうえで判断しましょう。
(4)他の税制を利用する場合|重複適用できるか確認する
少額減価償却資産の特例は、同じ資産について、租税特別措置法上の特別償却や税額控除、圧縮記帳などと重複して適用することはできません。
また、一括償却資産の損金算入制度を適用した資産についても、少額減価償却資産の特例を利用することはできません。
例えば、中小企業投資促進税制や中小企業経営強化税制などの対象となる設備では、少額減価償却資産の特例とは別の優遇措置を利用できる場合があります。
これらの制度では、特別償却や税額控除などを選択できる場合がありますが、同じ資産に対して複数の制度を重ねて適用することは認められていません。
そのため、対象となる設備を購入する際は、少額減価償却資産の特例だけで判断するのではなく、利用できる税制の条件や節税効果を比較したうえで、どの制度を選択するか検討することが大切です。
特に、高額な設備投資を行う場合や複数の優遇制度の対象となる可能性がある場合は、事前に要件や税効果を確認しておきましょう。
少額減価償却資産の特例を設備投資に活用するポイント
少額減価償却資産の特例は、設備投資にかかる税負担を抑える方法のひとつですが、利用方法を誤ると資金繰りなどに影響する可能性があります。
そのため、節税効果だけで判断するのではなく、事業に必要な設備かどうかや購入時期、経費処理の方法まで含めて検討することが大切です。
ここでは、少額減価償却資産の特例を設備投資に活用する際の3つのポイントについて紹介します。
(2)購入時期を検討する|利益やキャッシュフローを踏まえて判断する
(3)償却方法を比較する|一括償却や通常の減価償却も検討する
(1)必要な設備を優先する|節税だけを目的に購入しない
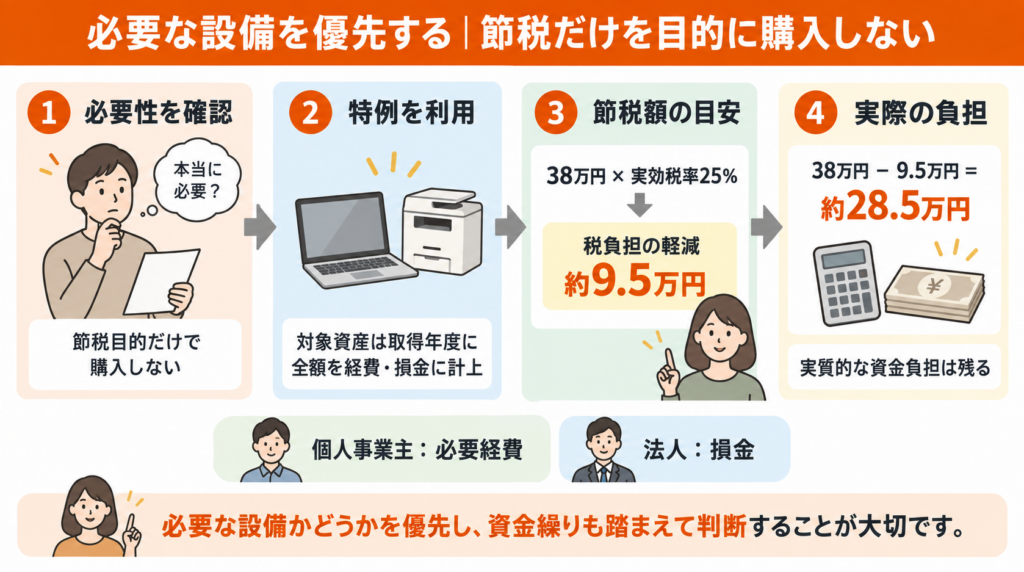
少額減価償却資産の特例を利用する際は、節税効果だけでなく、その設備が事業に本当に必要かどうかを優先して判断することが大切です。
少額減価償却資産の特例を利用すると、対象となる資産を取得した年度に全額を経費・損金として計上できます。
個人事業主の場合は取得した年分の必要経費に、法人の場合は取得した事業年度の損金に算入できます。
ただし、経費として計上できるからといって、不要な設備を購入しても購入代金そのものがなくなるわけではありません。
例えば、38万円のパソコンを購入し、法人税等の実効税率を25%と仮定した場合、取得年度の税負担は単純計算で95,000円軽減されます。
一方で、パソコンの購入によって38万円の現金が支出されることに変わりはありません。
税負担の軽減額95,000円を差し引いたとしても、実質的な資金負担は285,000円となります。
そのため、「節税になるから購入する」のではなく、「必要な設備を導入する際に、特例を活用して税負担を抑える」という考え方が重要です。
(2)購入時期を検討する|利益やキャッシュフローを踏まえて判断する
設備を購入する時期は、当期の利益状況や今後の資金繰りを踏まえて判断することが大切です。
今期に大きな利益が見込まれる場合、もともと予定していた設備投資を今期に行うことで、課税所得を抑えやすくなります。
一方で、利益が少ない年度や赤字が見込まれる年度では、特例を利用しても当期の税負担を大きく軽減できない場合があります。
また、設備を購入すると、その代金の支払いによって手元の現金が減少します。
そのため、税負担だけでなく、購入後の資金繰りについても確認する必要があります。
特に複数の設備を購入する場合は、納税資金や運転資金が不足しないか注意しましょう。
なお、決算直前に設備を購入する場合は、事業年度内に実際に使用を開始できるかも確認が必要です。
購入しただけで使用していない資産は、その年度の少額減価償却資産の特例の対象になりません。
必要な設備であれば、利益状況や資金繰りに余裕がある時期を選ぶことで、特例をより有効に活用できます。
(3)償却方法を比較する|一括償却や通常の減価償却も検討する
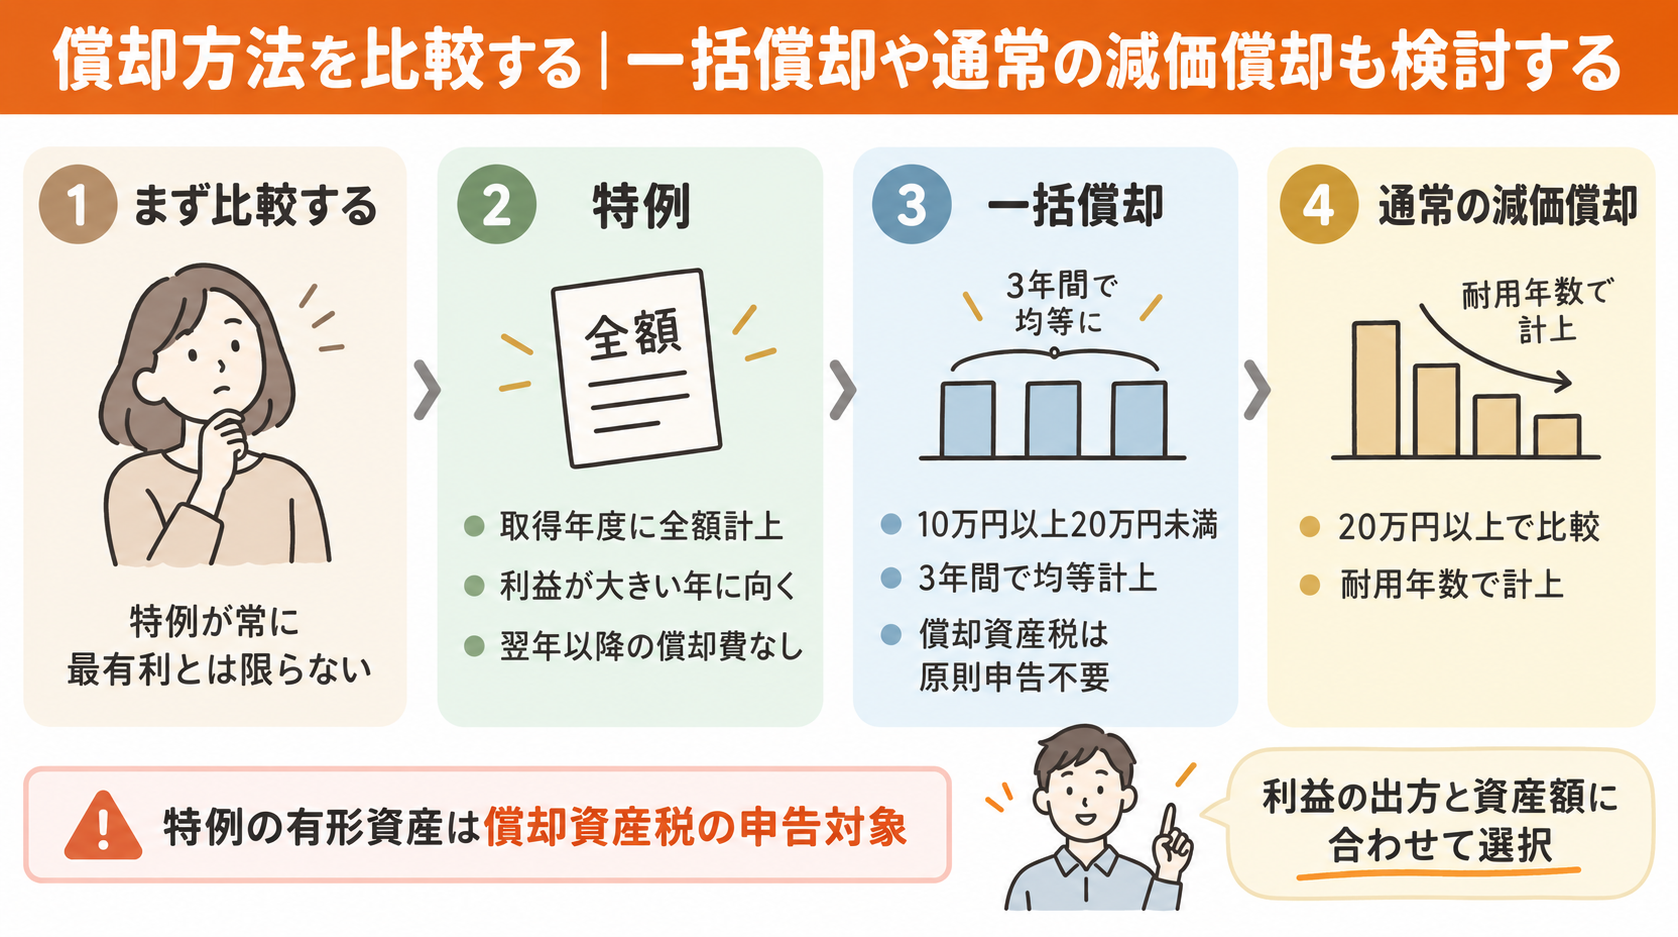
少額減価償却資産の特例が常に最も有利とは限らないため、一括償却資産や通常の減価償却と比較したうえで選択することが大切です。
少額減価償却資産の特例を利用すると、取得年度に全額を経費・損金として計上できます。
そのため、取得年度の利益が大きい場合には税負担を抑えやすい一方、翌年度以降はその資産について減価償却費を計上できません。
一方、10万円以上20万円未満の資産であれば、一括償却資産として3年間で均等に経費計上する方法も選択できます。
20万円以上の資産については、通常の減価償却と少額減価償却資産の特例を比較して、適した方法を選ぶことになります。
また、償却方法によって償却資産税の取り扱いにも違いがあります。
少額減価償却資産の特例を利用した有形の償却資産は、原則として償却資産税の申告対象です。
一方、取得価額20万円未満で一括償却資産として処理した資産は、原則として償却資産税の申告対象にはなりません。
そのため、取得年度の法人税や所得税だけでなく、翌年度以降の税負担や償却資産税も含めて比較することが重要です。
複数の設備を購入する場合は、それぞれの取得価額や利用できる制度を確認し、自社の利益状況や資金繰りに合った経費処理方法を選択しましょう。
まとめ
今回は、少額減価償却資産の特例の仕組みや利用条件、対象となる資産、経費処理の方法、利用時の注意点について紹介しました。
少額減価償却資産の特例は、節税だけを目的に利用するのではなく、事業に必要な設備投資を行う際に活用することが大切です。
自社の利益状況や資金繰り、今後の設備投資計画を踏まえて、適した経費処理方法を選択しましょう。
「自社の設備投資に少額減価償却資産の特例が利用できるか確認したい」
「通常の減価償却や一括償却と比較して、どの方法が適しているか相談したい」
という方は、ファイナンシャルプランナーや税理士などの専門家へ相談するのもおすすめです。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
少額減価償却資産の特例の活用や法人節税についてお悩みの方は、ぜひお気軽にご相談ください。