空き家の3,000万円特別控除とは?
空き家の3,000万円特別控除は、相続した実家などを売却した際に、譲渡所得から最大3,000万円を控除できる制度です。
マイホームを売却した際に利用できる3,000万円特別控除とは別の制度であり、対象となる不動産や適用要件も異なります。
ここでは、空き家の3,000万円特別控除の基本的な仕組みについて解説します。
(2)相続人が3人以上の場合は1人あたりの控除額が最大2,000万円になる
(3)マイホーム売却時の3,000万円特別控除とは適用要件が異なる
(1)相続した空き家の譲渡所得から最大3,000万円を控除できる
空き家の3,000万円特別控除とは、相続または遺贈によって取得した被相続人の居住用家屋やその敷地を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。
例えば、空き家を売却して2,500万円の譲渡所得が発生した場合、3,000万円の特別控除を適用すると、課税譲渡所得は0円になります。
また、譲渡所得が3,000万円を超える場合でも、3,000万円を差し引いた残額のみが課税対象となります。
そのため、相続した空き家を売却した際の税負担を抑えられる可能性があります。
(2)相続人が3人以上の場合は1人あたりの控除額が最大2,000万円になる
被相続人居住用家屋やその敷地等を相続または遺贈によって取得した相続人が3人以上いる場合は、1人あたりの控除額が最大2,000万円となります。
この取扱いは、2024年1月1日以後の譲渡から適用されています。
被相続人居住用家屋やその敷地等を取得した相続人が1人または2人の場合は、1人あたり最大3,000万円の控除を受けられます。
一方、相続人が3人以上の場合は1人あたり最大2,000万円となるため、相続人の人数によって控除額が変わる点に注意が必要です。
複数の相続人がそれぞれ特例を利用する場合は、相続人ごとに譲渡所得を計算し、それぞれの要件に応じて特別控除を適用します。
相続した空き家を売却する際は、誰が不動産を取得するのかによって控除額が変わる可能性があるため、事前に確認しておきましょう。
(3)マイホーム売却時の3,000万円特別控除とは適用要件が異なる
空き家の3,000万円特別控除は、マイホームの売却時に利用できる3,000万円特別控除とは別の制度です。
どちらも譲渡所得から最大3,000万円を控除できる点は共通していますが、対象となる住宅や利用できる人、適用要件などに違いがあります。
| 比較項目 | 空き家の3,000万円特別控除 | マイホームの3,000万円特別控除 |
|---|---|---|
| 対象となる住宅 | 相続・遺贈した被相続人の居住用家屋 | 自分が住んでいた居住用家屋 |
| 取得方法 | 相続または遺贈 | 原則として取得方法は問わない |
| 売却する人 | 相続人など | その住宅に住んでいた本人など |
| 控除額 | 最大3,000万円 | 最大3,000万円 |
| 主な要件 | 被相続人が亡くなる直前まで居住していたことなど | 自分が住んでいた住宅を売却することなど |
| 適用期限 | 2027年12月31日まで | 原則として期限の定めはありませんが、住まなくなった家屋を売却する場合などには、別途期限がある |
このように、両制度は名称や控除額が似ていますが、適用される場面は大きく異なります。
例えば、親から相続した実家を売却する場合は、空き家の3,000万円特別控除の適用要件を確認することになります。
なお、空き家の特例では、相続した家屋を取り壊したうえで敷地を売却する場合なども対象となるため、売却方法に応じて要件を確認することが必要です。
空き家の3,000万円特別控除の現在の適用期限は、2027年12月31日までです。
そのため、同日までに譲渡した場合に特例を利用できます。これまでにも適用期限の延長や要件の見直しが行われているため、実際に売却する際は最新の制度内容を確認することが大切です。特に、2024年1月1日以後の譲渡では、相続人が3人以上いる場合の控除額が見直されています。相続した空き家の売却を検討している場合は、最新の制度内容を確認したうえで、売却する時期や相続人間での分け方などを検討しましょう。
空き家の3,000万円特別控除が適用される要件
空き家の3,000万円特別控除を利用するためには、被相続人の居住状況や建物の建築時期、相続後の利用状況、売却時期など、複数の要件を満たす必要があります。
いずれかの要件を満たしていない場合は、特例を利用できない可能性があるため、事前に確認しておくことが重要です。
空き家の3,000万円特別控除が適用される要件は以下のとおりです。
| 確認項目 | 主な要件 |
|---|---|
| 被相続人 | 原則として、亡くなる直前まで1人で居住していたこと |
| 建物 | 1981年(昭和56年)5月31日以前に建築された一戸建てであること |
| 建物の状態 | 売却時までに耐震基準を満たす、または一定の要件のもとで売却後に耐震改修・取壊しを行うこと |
| 区分所有 | マンションなどの区分所有建物ではないこと |
| 相続後の利用 | 相続から売却まで、事業・貸付・居住に使用していないこと |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで |
| 売却価格 | 売却代金の合計が1億円以下であること |
| 売却相手 | 配偶者、親族など特別な関係にある者への売却ではないこと |
| その他 | 他の一定の特例との重複適用など、税法上の制限に該当しないこと |
ここでは、空き家の3,000万円特別控除が適用される要件を詳しく紹介します。
(2)相続した建物・土地が一定の要件を満たしている必要がある
(3)相続後に事業・貸付・居住に使用していない必要がある
(4)売却時期や売却価格などの要件を満たす必要がある
(5)親族など特別な関係にある人への売却ではない必要がある
(1)被相続人が一定の要件を満たしている必要がある
空き家の3,000万円特別控除を利用するには、原則として、被相続人が亡くなる直前までその家に1人で住んでいたことが必要です。
ただし、被相続人が亡くなる前に老人ホームなどへ入所していた場合でも、一定の要件を満たせば特例の対象となることがあります。
例えば、一定の要介護認定等を受けて老人ホーム等に入所していたことや、入所後も家屋が一定の要件を満たす状態で使用されていたことなどが条件となります。
(2)相続した建物・土地が一定の要件を満たしている必要がある
相続した建物や土地についても、建築時期や建物の種類、耐震性などに関する要件があります。
主な要件は以下のとおりです。
・区分所有建物ではないこと
・建物を売却する場合は、原則として譲渡時に一定の耐震基準を満たしていること
・耐震基準を満たしていない場合は、一定の要件のもとで耐震改修または取壊しを行うこと
建物の建築年月日や構造は、法務局で取得できる登記事項証明書などで確認できます。
特に、マンションなどの区分所有建物は対象外となるため、まずは相続した不動産の種類を確認しておきましょう。
(3)相続後に事業・貸付・居住に使用していない必要がある
相続した空き家は、相続してから売却するまでの間、事業や貸付、自己の居住などに使用していないことが原則として必要です。
例えば、相続後に賃貸物件として貸し出したり、相続人自身が住んだりした場合は、特例を利用できなくなる可能性があります。
そのため、相続した空き家を将来的に売却し、3,000万円特別控除を利用したい場合は、売却までの利用方法にも注意が必要です。
安易に賃貸や居住を始めず、特例への影響を確認したうえで判断しましょう。
(4)売却時期や売却価格などの要件を満たす必要がある
空き家の3,000万円特別控除には、売却時期や売却価格、売却相手についても要件があります。
主な条件は以下のとおりです。
相続開始から3年を経過する日の属する年の12月31日までに売却すること
売却代金の合計が1億円以下であること
配偶者や親族など、特別な関係にある者への売却ではないこと
特に注意したいのが、売却期限です。
「相続から3年以内」と覚えている方もいるかもしれませんが、正確には「相続開始の日から3年を経過する日の属する年の12月31日まで」です。
例えば、2023年6月15日に相続が発生した場合、相続開始から3年を経過する日は2026年6月15日です。
そのため、このケースでは2026年12月31日までに売却すれば、売却期限の要件を満たします。
また、売却代金の合計が1億円を超える場合は、特例を利用できません。
複数回に分けて売却した場合などにも一定のルールがあるため、売却価格についても事前に確認しておきましょう。
(5)親族など特別な関係にある人への売却ではない必要がある
空き家の3,000万円特別控除は、配偶者や一定の親族など、特別な関係にある人への売却には適用できません。
例えば、相続した実家を子供や親などへ売却する場合は、原則として特例の対象外となります。
また、個人だけでなく、売却する人と特別な関係にある法人への売却についても、対象外となる場合があります。
そのため、空き家を売却する際は、売却価格や期限だけでなく、誰に売却するのかについても確認しておくことが大切です。
空き家の3,000万円特別控除の「被相続人」に関する適用要件
空き家の3,000万円特別控除を利用できるかどうかを判断するうえで、被相続人がどのような状況でその家屋に住んでいたかは重要なポイントです。
被相続人の居住状況によって確認すべき要件が異なるため、あらかじめ内容を理解しておくことが大切です。
ここでは、空き家の3,000万円特別控除の「被相続人」に関する適用要件を解説します。
(2)老人ホームなどへの入居中でも一定の要件を満たせば対象になる
(3)被相続人に同居人がいた場合は原則として対象にならない
(1)相続開始直前まで被相続人が一人で居住していた必要がある
空き家の3,000万円特別控除を利用するには、原則として、被相続人が亡くなる直前までその家屋に一人で居住していたことが必要です。
例えば、一人暮らしをしていた親が亡くなり、その親が住んでいた実家を相続して売却するケースが代表的です。
ここでいう「一人で居住」とは、被相続人以外に、その家屋を生活の拠点としていた人がいない状態を指します。
例えば、もともと夫婦で暮らしていた家でも、配偶者が先に亡くなり、その後は残された配偶者が一人で暮らしていた場合は、一人暮らしの状態で相続が発生したことになります。
なお、被相続人が実際に一人で暮らしていたかどうかは、住民票だけでなく、公共料金の契約や使用状況なども含めて確認される場合があります。
(2)老人ホームなどへの入居中でも一定の要件を満たせば対象になる
被相続人が亡くなる前に老人ホームなどへ入所していた場合でも、一定の要件を満たせば空き家の3,000万円特別控除を利用できることがあります。
例えば、被相続人が一定の要介護認定等を受けて老人ホーム等へ入所していたことに加え、入所後から相続開始までの間、その家屋が事業や貸付、被相続人以外の人の居住に使用されていないことなどが要件となります。
そのため、被相続人が老人ホームなどへ入所していた場合は、施設の種類や入所理由、入所後の家屋の利用状況などを確認することが大切です。
状況によって判断が異なるため、個別に適用要件を確認しておきましょう。
(3)被相続人に同居人がいた場合は原則として対象にならない
被相続人が亡くなる直前まで、子供や配偶者などと同居していた場合は、原則として空き家の3,000万円特別控除を利用できません。
この特例は、被相続人が一人で暮らしていた家屋が、相続によって空き家になったケースを主な対象としているためです。
ただし、住民票上は同じ住所でも、実際には生活の実態が異なるなど、形式だけでは判断できないケースもあります。
被相続人の居住状況だけでは特例の対象になるか判断しにくい場合は、税理士や税務署に確認しておくとよいでしょう。
空き家の3,000万円特別控除の「建物・土地」に関する適用要件
空き家の3,000万円特別控除を利用するには、建物の建築時期や種類、相続後の利用状況などについても要件を満たす必要があります。
また、建物の状態によっては耐震改修や取壊しが必要になる場合もあるため、売却を検討する段階で確認しておくことが大切です。
ここでは、空き家の3,000万円特別控除の「建物・土地」に関する適用要件を解説します。
(2)一定の期限までに耐震基準を満たすか建物を取り壊す必要がある
(3)相続から売却まで事業・貸付・居住に使用していない必要がある
(1)区分所有建物ではない必要がある
空き家の3,000万円特別控除を利用するには、相続した家屋が昭和56年5月31日以前に建築されており、かつ区分所有建物に該当しないことが必要です。
昭和56年5月31日という基準は、新耐震基準が導入される前に建築された家屋を対象とするために設けられています。
また、区分所有建物はこの特例の対象外となります。
代表的な例としては、マンションの一室などが挙げられます。
建築時期や区分所有建物に該当するかどうかは、登記事項証明書などで確認できます。
相続した空き家の売却を検討する際は、あらかじめ建築年月日と建物の登記状況を確認し、特例の対象となるかを把握しておきましょう。
(2)一定の期限までに耐震基準を満たすか建物を取り壊す必要がある
空き家の3,000万円特別控除を利用するには、旧耐震基準の家屋について、売却時までに一定の耐震基準を満たす状態にするか、一定の要件のもとで建物を取り壊す必要があります。
具体的には、売却前に耐震改修を行って耐震基準を満たす方法や、建物を取り壊して更地として売却する方法があります。
また、一定の要件を満たせば、売却後に買主が耐震改修や取壊しを行うことも可能です。
2024年1月1日以後の譲渡については、一定の要件を満たすことで、売却後に買主が耐震改修または取壊しを行う場合も特例の対象となります。
この場合は、譲渡した日の属する年の翌年2月15日までに、耐震改修または取壊しを完了するなど、所定の要件を満たす必要があります。
そのため、売却前に必ずしも相続人自身が耐震改修や取壊しを行う必要はありません。
ただし、売却方法によって必要な手続きや費用が異なるため、事前に不動産会社や税理士などへ確認しておくとよいでしょう。
(3)相続から売却まで事業・貸付・居住に使用していない必要がある
相続によって取得してから売却するまでの間、家屋やその敷地を事業・貸付・居住のために使用していないことも要件のひとつです。
例えば、相続した空き家を一時的に自分の住居として利用したり、賃貸物件として貸し出したりすると、特例を利用できなくなる可能性があります。
そのため、「しばらく賃貸してから売却する」といった活用方法を検討している場合は注意が必要です。
空き家の3,000万円特別控除を利用したい場合は、相続後に家屋を利用する前に、特例への影響や売却した場合の税負担も含めて検討しておくことが大切です。
空き家の3,000万円特別控除の「売却」に関する適用要件
空き家の3,000万円特別控除を利用するには、建物や被相続人に関する要件だけでなく、売却する時期や価格、売却相手などについても一定の条件を満たす必要があります。
これらの要件を満たしていない場合は、ほかの条件を満たしていても特例を利用できません。
ここでは、空き家の3,000万円特別控除の「売却」に関する適用要件を解説します。
(2)売却代金の合計額が1億円以下である必要がある
(3)取得費加算など一部の特例とは併用できない
(1)相続開始から3年を経過する日の属する年の12月31日までに売却する必要がある
空き家の3,000万円特別控除を利用するための売却期限は、「相続開始の日から3年を経過する日の属する年の12月31日まで」です。
「相続開始から3年以内」と混同されやすいですが、正確には3年を経過する日の属する年の年末までが期限となります。
そのため、「相続から3年以内」と覚えていると、実際の期限よりも早く見積もってしまう可能性があります。
特例の利用を検討している場合は、「3年を経過する日の属する年の12月31日まで」と覚えておきましょう。
(2)売却代金の合計額が1億円以下である必要がある
空き家の3,000万円特別控除を利用するには、対象となる家屋や土地の譲渡対価の合計額が1億円以下であることも要件です。
相続人が複数いる場合に、それぞれが持分を売却するときなども、一定の譲渡を合算して1億円以下かどうかを判定します。
また、相続人による譲渡後、一定期間内に関連する譲渡が行われた場合には、それらを合算して判定されることもあります。
そのため、売却価格が1億円に近い物件では、自分が売却する持分だけで判断せず、ほかの相続人による譲渡なども含めて確認することが大切です。
(3)取得費加算など一部の特例とは併用できない
空き家の3,000万円特別控除は、相続財産を譲渡した場合の取得費の特例である「相続税の取得費加算」と、同一の譲渡について併用することはできません。
どちらの特例を利用したほうが税負担を抑えられるかは、売却価格や相続税額、取得費などによって異なります。
相続税の取得費加算も利用できる場合は、売却前にそれぞれの特例を適用した場合の税額を比較し、自分のケースに合った方法を検討しておくことが大切です。
3,000万円特別控除を使うと税金はいくら安くなる?
空き家の3,000万円特別控除を利用すると、空き家を売却した際の税負担を大きく抑えられる可能性があります。
ここでは、相続税の取得費加算との違いや、3,000万円特別控除を利用した場合の税額シミュレーションについて解説します。
(2)相続税の取得費加算との有利不利を比較する
(3)所有期間が5年を超えるかどうかで税率が変わる
(4)控除前と控除後の税額を比較するシミュレーション
(1)所得税・住民税を抑えられる可能性がある
3,000万円特別控除を利用すると、空き家を売却した際に発生する譲渡所得から最大3,000万円を差し引くことができるため、所得税や住民税などの負担を抑えられます。
譲渡所得は、基本的に次のように計算します。
譲渡所得の計算式売却価格-取得費-譲渡費用=譲渡所得
取得費とは、被相続人がその不動産を購入した際の購入代金や、購入時にかかった諸費用などです。
一方、譲渡費用には、売却時に支払った仲介手数料や測量費などが含まれます。
このようにして算出した譲渡所得から最大3,000万円を控除できるため、税金の計算対象となる金額を大きく減らせる可能性があります。
実際にどの程度の税負担を軽減できるかは、売却価格や取得費、譲渡費用などによって異なります。
次のシミュレーションで、3,000万円特別控除を利用した場合と利用しない場合の税額を比較してみましょう。
(2)相続税の取得費加算との有利不利を比較する
相続税の取得費加算とは、相続または遺贈によって取得した財産を一定の期限までに売却した場合に、支払った相続税の一部を譲渡所得の計算上の取得費に加算できる特例です。
取得費が増えることで譲渡所得が小さくなり、結果として税負担を抑えられる可能性があります。
取得費加算を利用するには、原則として、相続や遺贈によって財産を取得し、その財産を取得した人に相続税が課税されていることが必要です。
さらに、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡するなどの要件を満たす必要があります。
ただし、空き家の3,000万円特別控除と相続税の取得費加算は、同一の譲渡について併用することはできません。
どちらを利用したほうが税負担を抑えられるかは、売却価格や相続税額、取得費などによって異なるため、売却前にそれぞれの特例を適用した場合の税額を比較しておくことが大切です。
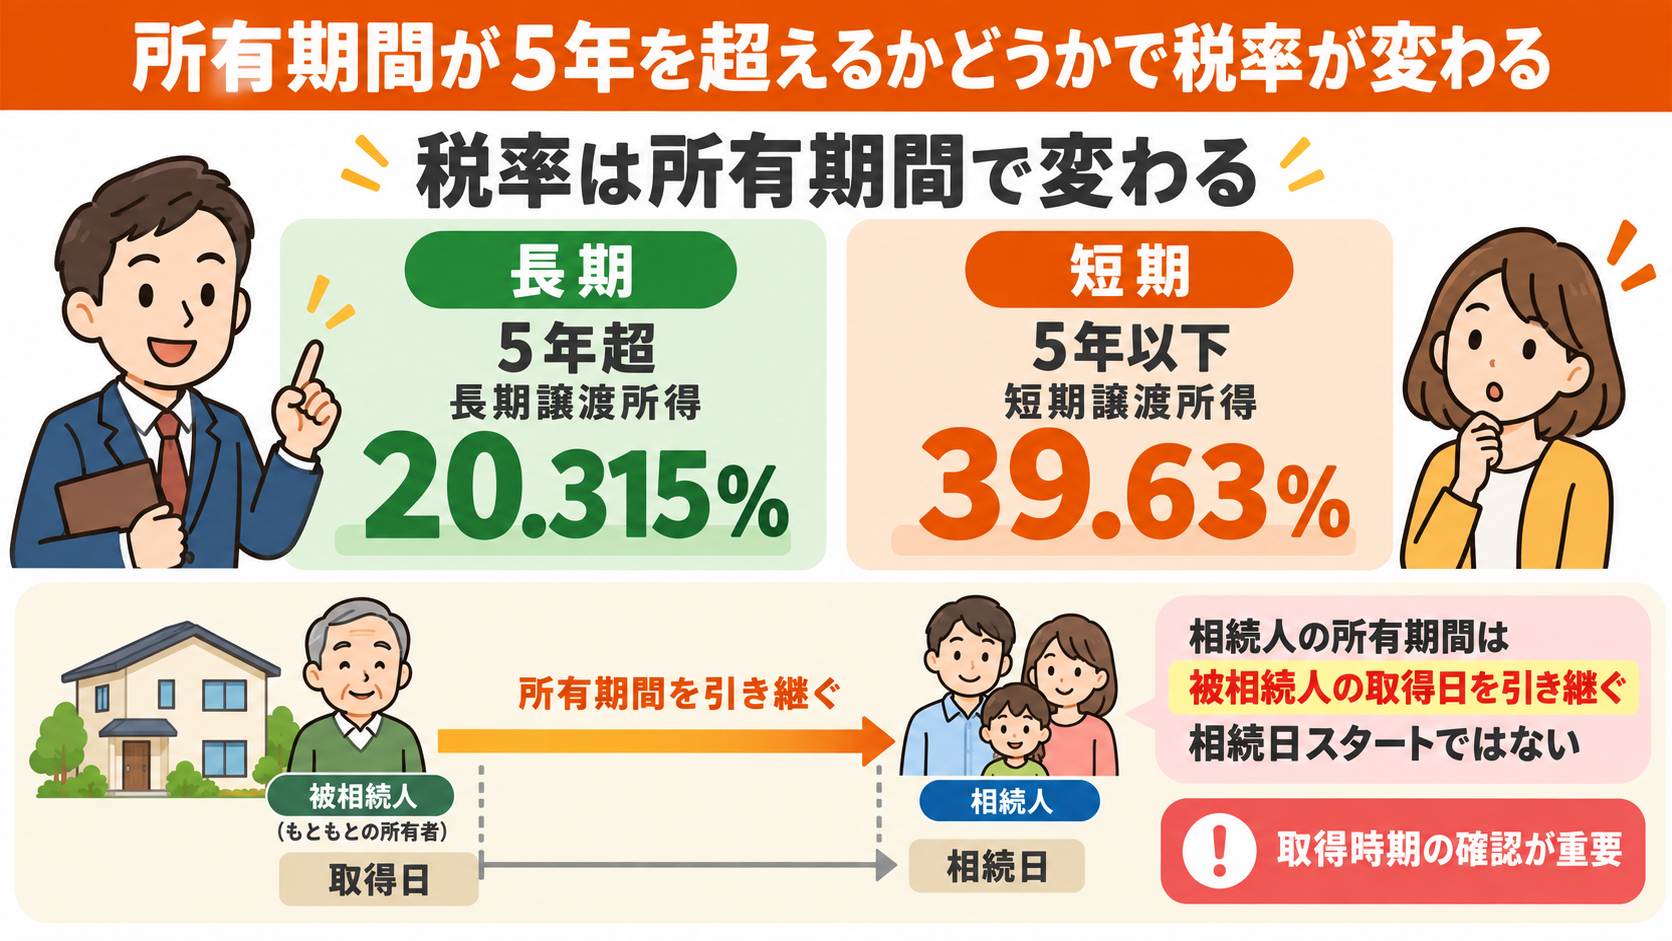
(3)所有期間が5年を超えるかどうかで税率が変わる
不動産を売却した際の税率は、所有期間が5年を超えているかどうかによって異なります。
相続した空き家の所有期間が5年を超えている場合は長期譲渡所得となり、所得税・住民税などを合わせた税率は20.315%です。
一方、所有期間が5年以下の場合は短期譲渡所得となり、税率は39.63%になります。
相続した空き家の所有期間を判定する際は、相続人が相続した日からではなく、被相続人が不動産を取得した日からの所有期間を引き継いで計算します。
そのため、被相続人が長年所有していた不動産であれば、相続後すぐに売却した場合でも、長期譲渡所得となるケースが一般的です。
一方、被相続人が不動産を取得してから5年以内に相続が発生した場合は、相続人が売却する時点で所有期間が5年を超えているかどうかによって、長期譲渡所得または短期譲渡所得の判定が変わる可能性があります。
長期譲渡所得と短期譲渡所得では税率が大きく異なるため、売却価格だけでなく、被相続人がその不動産を取得した時期についても確認しておきましょう。
(4)控除前と控除後の税額を比較するシミュレーション
ここでは、以下の条件で3,000万円特別控除を利用した場合の税額を試算します。
・取得費:175万円
・譲渡費用:120万円
・長期譲渡所得の税率:20.315%
取得費が分からない場合は、売却価格の5%を概算取得費として計算できます。
今回のケースでは、以下のとおりです。
3,500万円×5%=175万円
| 計算項目 | 金額 |
|---|---|
| 売却価格 | 3,500万円 |
| 取得費(概算取得費5%) | 175万円 |
| 譲渡費用 | 120万円 |
| 譲渡所得(控除前) | 3,205万円 |
| 3,000万円特別控除 | -3,000万円 |
| 課税対象となる譲渡所得 | 205万円 |
| 所得税・復興特別所得税・住民税(20.315%) | 約416,000円 |
| 特例を利用しない場合の税額 | 約6,511,000円 |
| 節税効果 | 約6,094,500円 |
このケースでは、3,000万円特別控除を利用することで、税負担を約6,094,500円抑えられる計算になります。
なお、実際の取得費が175万円よりも高い場合は、その金額を取得費として計算できるため、譲渡所得はさらに小さくなり、税額も変わります。
購入時の売買契約書や領収書など、取得費を確認できる資料が残っている場合は、概算取得費を利用する前に確認しておきましょう。
▼ 合わせて読みたい
空き家の3,000万円特別控除を受ける手続き
空き家の3,000万円特別控除を利用するには、売却前の要件確認から売却後の確定申告まで、一連の手続きを進める必要があります。
ここでは、空き家の3,000万円特別控除を受ける手続きを5つのステップに分けて紹介します。
STEP 2:耐震改修や建物の取壊しが必要か確認する
STEP 3:要件を満たす方法で空き家を売却する
STEP 4:被相続人居住用家屋等確認書を取得する
STEP 5:必要書類をそろえて確定申告する
STEP 1:特別控除の適用要件を確認する
まずは、被相続人・建物・土地・売却に関するすべての適用要件を確認します。
建物の建築時期や区分所有建物に該当するかどうか、相続後に事業・貸付・居住のために使用していないか、売却期限や売却価格など、確認すべき項目は多岐にわたります。
要件を確認する際には、登記事項証明書や被相続人の住民票の除票など、さまざまな書類が必要になる場合があります。
また、被相続人が老人ホームなどへ入所していた場合は、介護保険の被保険者証など、追加の書類が必要になることもあります。
STEP 2:耐震改修や建物の取壊しが必要か確認する
旧耐震基準の時期に建築された家屋を売却する場合は、耐震改修や取壊しについて、どの方法で特例の要件を満たすのかを確認します。
主な方法として、売却前に耐震改修を行って耐震基準を満たす方法や、建物を取り壊して更地として売却する方法があります。
また、2024年1月1日以後の譲渡については、一定の要件を満たせば、売却後に買主が耐震改修または取壊しを行う方法も認められています。
買主が売却後に工事を行う場合は、譲渡した日の属する年の翌年2月15日までに耐震改修または取壊しを完了するなど、所定の要件を満たす必要があります。
そのため、必ずしも売却前に相続人自身が耐震改修や取壊しを完了させる必要はありません。
STEP 3:要件を満たす方法で空き家を売却する
適用要件や耐震改修・取壊しの方法を確認したら、不動産会社などに相談しながら空き家の売却を進めます。
売却時には、売却期限や売却価格、売却相手などが特例の要件を満たしているか確認することが重要です。
特に売却価格については、対象となる譲渡の合計額が1億円以下であることが要件となるため、複数の相続人が関係している場合は注意が必要です。
また、売却後に買主が耐震改修や取壊しを行う方法を選ぶ場合は、売買契約の内容などについても特例の要件を満たす必要があります。
STEP 4:被相続人居住用家屋等確認書を取得する
空き家を売却した後は、物件が所在する市区町村から「被相続人居住用家屋等確認書」の交付を受けます。
この確認書は、空き家の3,000万円特別控除を利用する際に、確定申告書へ添付する書類のひとつです。
市区町村へ申請し、被相続人の居住状況や、相続後の家屋の利用状況などについて確認を受けます。
申請に必要な書類は、売却方法や相続開始時の状況などによって異なります。
STEP 5:必要書類をそろえて確定申告する
最後に、空き家を売却した年の翌年に確定申告を行い、3,000万円特別控除の適用を受けます。
確定申告では、確定申告書や譲渡所得の内訳書などに加えて、被相続人居住用家屋等確認書や登記事項証明書等、特例の適用に必要な書類を添付します。
確定申告の期間は、原則として売却した年の翌年2月16日から3月15日までです。
3,000万円特別控除の確定申告で必要な書類
空き家の3,000万円特別控除を利用するには、確定申告の際に複数の書類を提出する必要があります。
あらかじめ必要な書類を把握しておくことで、申告前の準備をスムーズに進めやすくなります。
ここでは、3,000万円特別控除の確定申告で必要な書類について紹介します。
(2)被相続人居住用家屋等確認書|市区町村が発行する書類
(3)登記事項証明書・売買契約書|所有関係や売却内容を確認する書類
(4)その他|耐震性や解体の事実を確認するための証明書類
(1)譲渡所得の内訳書|譲渡内容を記載する書類
「譲渡所得の内訳書(確定申告書付表兼計算明細書)」は、不動産を売却した際の譲渡所得を計算するための書類で、確定申告書への添付が必要です。
書類には、売却価格や取得費、譲渡費用、特別控除の適用額などを記載します。
国税庁のWebサイトからダウンロードできますが、記載する内容が複雑な場合もあるため、必要に応じて税理士へ作成を依頼することも検討しましょう。
(2)被相続人居住用家屋等確認書|市区町村が発行する書類
「被相続人居住用家屋等確認書」は、空き家の3,000万円特別控除を受ける際に、確定申告書へ添付する書類です。
空き家が所在する市区町村の担当窓口に申請し、交付を受けます。
交付までにかかる期間は自治体によって異なり、申請時には複数の書類が必要になる場合があります。
手続きに時間がかかることもあるため、空き家を売却した後は、できるだけ早めに申請しておくことが大切です。
(3)登記事項証明書・売買契約書|所有関係や売却内容を確認する書類
登記事項証明書は、土地や建物の所有関係のほか、建築年月日や区分所有建物に該当するかどうかなどを確認するために使用します。
また、売買契約書の写しは、売却価格や売却日、買主などの売却内容を確認するために必要です。
これらの書類は売却手続きの中で入手することが一般的ですが、確定申告まで紛失しないように保管しておきましょう。
(4)その他|耐震性や解体の事実を確認するための証明書類
建物を耐震改修したうえで売却した場合は、「耐震基準適合証明書」や「住宅性能評価書の写し」などが必要になる場合があります。
また、建物を取り壊して更地として売却した場合は、登記事項証明書など、建物を取り壊したことを証明できる書類が必要です。
これらの書類は、耐震改修業者や解体業者などから受け取るものもあるため、工事が完了した際に確実に受け取り、保管しておきましょう。
確定申告は原則として、空き家を売却した年の翌年2月16日から3月15日までに行います。
必要書類の取得には時間がかかる場合もあるため、早めに準備を進めることが大切です。
空き家の3,000万円特別控除を利用する際の注意点
空き家の3,000万円特別控除を利用する際は、事前に確認しておきたい注意点があります。
相続後の空き家の使い方や売却時期などによっては、特例の要件を満たせなくなる可能性もあるため注意が必要です。
ここでは、空き家の3,000万円特別控除を利用する際の注意点を紹介します。
(2)売却期限を過ぎると特別控除を受けられない
(3)空き家を賃貸に出すと適用対象外になる場合がある
(4)売却前のリフォームや利用状況によって要件を満たさなくなる場合がある
(1)相続人が複数いる場合は控除の適用範囲に注意する
相続人が複数いる場合は、相続人の人数によって1人あたりの控除額が変わることがあるため注意が必要です。
2024年1月1日以後の譲渡では、被相続人居住用家屋およびその敷地等を相続または遺贈によって取得した相続人が3人以上いる場合、1人あたりの控除額は最大2,000万円となります。
また、複数の相続人が共有している不動産を売却する場合は、それぞれの持分に応じて譲渡所得を計算する必要があります。
(2)売却期限を過ぎると特別控除を受けられない
売却期限を過ぎてしまうと、空き家の3,000万円特別控除を利用できなくなるため注意が必要です。
特例の適用を受けるには、原則として「相続の開始があった日から3年を経過する日の属する年の12月31日」までに売却する必要があります。
(3)空き家を賃貸に出すと適用対象外になる場合がある
相続した空き家を賃貸に出した場合、相続から売却までの間に貸付けに使用したことになり、3,000万円特別控除を利用できなくなる可能性があります。
この特例では、相続してから売却するまでの間、対象となる家屋やその敷地を事業・貸付・居住のために使用していないことが要件のひとつです。
そのため、「売却するまでの間だけ賃貸して家賃収入を得る」といった利用方法も、特例の適用に影響する可能性があります。
(4)売却前のリフォームや利用状況によって要件を満たさなくなる場合がある
売却前のリフォームや、その後の家屋の利用状況によっては、空き家の3,000万円特別控除の要件を満たせなくなる場合があります。
リフォームを行ったこと自体ですぐに特例の対象外になるわけではありません。
ただし、リフォーム後の家屋を自分や家族の住居として使用したり、事業や貸付けに利用したりすると、相続から売却までの利用状況に関する要件に影響します。
また、旧耐震基準の家屋を売却する場合は、耐震基準を満たすための改修や建物の取壊しが必要になるケースがあります。
2024年1月1日以後の譲渡では、一定の要件を満たせば、売却後に買主が耐震改修や取壊しを行う場合も特例の対象となります。
3,000万円特別控除とあわせて検討したい対策
3,000万円特別控除を利用する際は、ほかの制度や売却に向けた対策もあわせて検討することが大切です。
空き家の状況や相続税の負担、売却までのスケジュールなどによって適した方法は異なるため、それぞれの制度や手続きの特徴を確認したうえで進めましょう。
ここでは、3,000万円特別控除とあわせて検討したい主な対策について紹介します。
(2)空き家バンクや自治体の売却支援制度を活用する
(3)相続登記を早めに済ませて売却準備を進める
(1)相続税の取得費加算特例との有利不利を判断する
相続税の取得費加算特例と3,000万円特別控除は、同一の譲渡について併用できないため、どちらを利用するか比較して判断する必要があります。
取得費加算には、原則として相続開始から3年10カ月以内に売却するという期限があります。
3,000万円特別控除にも売却期限が設けられているため、それぞれの期限を確認しながら検討することが重要です。
また、取得費加算によってどの程度税負担を抑えられるかは、支払った相続税の額や不動産の取得費などによって異なります。
利用できる場合は、それぞれの特例を適用した場合の税額を比較したうえで、自分の状況に合った方法を検討しましょう。
(2)空き家バンクや自治体の売却支援制度を活用する
空き家バンクへの登録や、自治体が設けている売却・解体に関する支援制度を利用できる場合があります。
制度の内容や利用条件は自治体によって異なるため、空き家が所在する自治体の窓口などで確認しておきましょう。
自治体によっては、空き家の売却を支援するために、不動産会社との橋渡しや専門家への相談費用を補助しているケースもあります。
3,000万円特別控除には売却期限があるため、制度の活用も検討しながら、余裕を持って売却活動を始めることが大切です。
(3)相続登記を早めに済ませて売却準備を進める
空き家を売却する場合は、相続登記を早めに済ませたうえで、必要に応じて税理士や不動産会社、司法書士などの専門家に相談しながら準備を進めることが重要です。
相続人が複数いる場合は、遺産分割協議などを行い、誰が不動産を相続するのかを決めたうえで相続登記を進めます。
相続登記には期限があるため、後回しにせず早めに対応しましょう。
また、空き家の売却には税務・不動産・法律に関する手続きが関係します。
税理士には特例の適用要件や税額のシミュレーション、確定申告について、不動産会社には査定や売却活動について相談できます。
さらに、司法書士には相続登記や抵当権抹消などの手続きを依頼できます。
売却前の段階から専門家に相談しておくことで、必要な手続きや期限を整理しながら、スムーズに売却準備を進めやすくなります。
相続した空き家を売却する際の全体的な流れ
相続発生から売却、確定申告までの流れを把握しておくと、売却期限から逆算して余裕を持った計画を立てやすくなります。
ここでは、相続した空き家を売却するまでの流れを紹介します。
(2)不動産会社を選んで売却活動を進める
(1)相続発生から売却完了までのスケジュール
相続発生から売却、確定申告までのスケジュールは、以下のように進めるのが一般的です。
| 時期・期間 | 主な手続き | ポイント |
|---|---|---|
| 相続発生後 | 死亡届の提出・相続放棄の検討 | 相続放棄をする場合は原則として相続開始を知った日から3カ月以内 |
| 相続発生後数カ月 | 相続人の確定・遺産分割協議 | 誰が空き家を相続するのか決定する |
| 遺産分割協議後 | 相続登記 | 相続または遺贈によって不動産の所有権を取得したことを知った日から3年以内が原則 |
| 売却方針決定後 | 不動産会社への査定依頼・耐震診断 | 売却価格や耐震改修・取壊しの必要性を確認する |
| 売却準備期間 | 耐震改修・建物の取壊しなど | 特例を利用する場合は必要な要件を確認して進める |
| 売却活動中 | 売却活動・買主探し | 立地や建物の状態などを踏まえて売却価格を設定する |
| 買主決定後 | 売買契約・決済・引き渡し | 特例の売却価格や売却相手などの要件も確認する |
| 売却翌年 | 確定申告 | 必要書類をそろえて譲渡所得の申告を行う |
空き家の3,000万円特別控除には、「相続の開始があった日から3年を経過する日の属する年の12月31日まで」という売却期限があります。
そのため、相続人の確定や相続登記に時間がかかる場合でも、売却期限を意識して早めに準備を始めることが重要です。
(2)不動産会社を選んで売却活動を進める
空き家を売却する際は、地域の相場に詳しく、空き家や相続不動産の売却実績がある不動産会社を選び、売却期限から逆算して早めに活動を始めることが重要です。
空き家は一般的な居住用不動産と比べて、建物の老朽化や権利関係、解体の必要性なども考慮しながら売却方法を検討する必要があります。
そのため、相続不動産の取り扱いに慣れた不動産会社に相談すると、物件の状況に合った売却方法を検討しやすくなります。
査定を依頼する際は、1社だけではなく複数の不動産会社に相談し、査定額だけでなく、売却活動の方針や担当者の対応なども比較するとよいでしょう。
また、空き家の売却にかかる期間は、物件の立地・状態・価格設定などによって異なりますが、査定依頼から成約まで3〜6カ月がひとつの目安です。
老朽化が進んだ空き家や地方の物件では、買主が見つかるまでにさらに時間がかかる場合もあります。
空き家の3,000万円特別控除には売却価格に関する要件があり、対象となる家屋や土地の譲渡対価の合計額が1億円を超えると特例を利用できません。
査定額が1億円前後になる場合は、特例の適用条件を確認しながら売却価格を検討することが大切です。
売却が完了した後は、原則として売却した年の翌年に確定申告を行います。
特例を適用する場合は、特別控除によって税額がゼロになる場合でも確定申告が必要です。
申告を忘れたり、申告期限を過ぎたりすると、無申告加算税や延滞税が課される可能性があるため、売却後は必要書類をそろえ、早めに確定申告の準備を進めましょう。
まとめ
今回は、空き家の3,000万円特別控除の仕組みや適用要件、売却期限、必要な手続き、売却時の注意点について紹介しました。
空き家の3,000万円特別控除は、相続した空き家を売却した際の譲渡所得から、一定の要件を満たすことで最大3,000万円を控除できる制度です。
ただし、相続した空き家であればすべて対象になるわけではありません。
被相続人の居住状況や建築時期、相続後の利用状況、売却期限、売却価格など、複数の要件を満たす必要があります。
また、2024年1月1日以降の譲渡では、相続人が3人以上の場合、1人あたりの控除額は最大2,000万円となります。
制度の適用期限や売却までに必要な手続きを確認し、期限直前になって慌てないよう早めに準備を進めることが大切です。
相続税を納めている場合は、「相続税の取得費加算」を利用できる可能性もあります。
空き家の3,000万円特別控除との適用条件や税負担を比較し、自分の状況に合った方法を検討しましょう。
「自分の空き家が特例の対象になるか確認したい」「売却した場合の税金を知りたい」といった場合は、税理士やファイナンシャルプランナーなどの専門家に相談するのもひとつの方法です。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
相続した空き家の売却や税金、今後の資産活用についてお悩みの方は、ぜひお気軽にご相談ください。