米国株の円貨決済と外貨決済はどっちがお得?
米国株の円貨決済と外貨決済は、為替コストや手軽さなど、何を重視するかによって適した方法が異なります。
また、投資額や取引頻度によってもメリットは変わるため、それぞれの特徴を理解したうえで、自分の投資スタイルに合った方法を選ぶことが大切です。
ここでは、米国株の円貨決済と外貨決済のどちらがお得なのか、それぞれの特徴や向いている投資スタイルについて解説します。
(2)手間をかけずに米国株を買いたいなら円貨決済が向いている
(3)少額・積立・売買頻度によっておすすめの決済方法が異なる
(1)為替コストを抑えられる場合は外貨決済がお得になりやすい
為替コストを低く抑えられる場合は、円貨決済よりも外貨決済のほうが有利になることがあります。
ここでいう為替コストとは、日本円を米ドルに交換する際にかかる手数料などのことです。
円貨決済では、証券会社が提示する為替レートに為替手数料が含まれている場合があります。
一方、外貨決済では、あらかじめ銀行などを利用して米ドルを用意することで、円貨決済より低い為替コストでドルを調達できる場合があります。
例えば、円貨決済と外貨決済で1ドルあたり20銭のコスト差があるとします。
1ドル=150円のときに100万円分の米国株を購入する場合、約6,667ドルが必要になるため、為替コストには約1,333円の差が生じます。
1回あたりの差額は小さくても、投資額が大きくなれば、その分コストの差も大きくなります。
そのため、為替コストをできるだけ抑えたい方は、外貨決済を利用するメリットが大きくなるでしょう。
(2)手間をかけずに米国株を買いたいなら円貨決済が向いている
手間をかけずに米国株を購入したい方には、円貨決済が向いています。
円貨決済では、日本円を証券口座に入金しておけば、そのまま米国株を購入できます。
一方、外貨決済では、事前に銀行などで日本円を米ドルに両替したり、証券会社の外貨サービスを利用したりして、米ドルを用意する必要があります。
そのため、為替コストよりも手軽さを重視したい方や、少額から米国株投資を始めたい方には、円貨決済が利用しやすいでしょう。
また、定期的に米国株を購入する場合も、毎回米ドルを準備する手間を省ける点はメリットです。
円貨決済と外貨決済の為替コストに大きな差がない場合は、手続きがシンプルな円貨決済を選ぶのも1つの方法です。
(3)少額・積立・売買頻度によっておすすめの決済方法が異なる
少額投資や積立投資では円貨決済、投資額が大きい場合や売買頻度が高い場合は外貨決済が向いていることがあります。
円貨決済は、日本円をそのまま使えるため、少額から手軽に投資を始めたい方に適しています。
積立投資でも、事前に米ドルを準備する必要がないため、手続きをシンプルにしやすいでしょう。
一方、投資額が大きい方や米国株を頻繁に売買する方は、取引を重ねるほど為替コストの差が積み重なりやすくなります。
そのため、米ドルを低コストで調達できるのであれば、外貨決済を検討するのも1つの方法です。
ただし、どちらがお得になるかは一律には決まりません。
証券会社の為替手数料や米ドルの調達方法、投資額、取引頻度などを比較したうえで、自分の投資スタイルに合った決済方法を選ぶことが大切です。
円貨決済と外貨決済の仕組みとは?
円貨決済と外貨決済は、米国株を購入する際に、日本円のまま取引するか、あらかじめ米ドルを用意して取引するかという点で仕組みが異なります。
円貨決済は手続きがシンプルである一方、外貨決済は、円を米ドルに交換するタイミングや方法を自分で選べる点が特徴です。
ここでは、円貨決済と外貨決済それぞれの仕組みと、実際の取引の流れについて解説します。
(2)外貨決済の仕組み
(3)円貨決済と外貨決済の取引の流れ
(1)円貨決済の仕組み
円貨決済とは、日本円を使って米国株を購入・売却する決済方法です。
円貨決済では、米国株の取引に必要な日本円から米ドルへの換算を証券会社が行います。
そのため、投資家が事前に米ドルを用意する必要はなく、日本円を証券口座に入金しておけば、そのまま米国株を購入できます。
一方で、日本円を米ドルに換算する際には、証券会社が設定した為替レートが適用されます。
(2)外貨決済の仕組み
外貨決済とは、あらかじめ米ドルを用意し、その米ドルを使って米国株を購入・売却する決済方法です。
投資家は、銀行や証券会社などを利用して日本円を米ドルに交換し、用意した米ドルで米国株を取引します。
また、米国株を売却した後の代金を、米ドルのまま受け取ることもできます。
売却代金をそのまま別の米国株への再投資に使う場合は、いったん日本円に戻す必要がありません。
そのため、円と米ドルの交換を繰り返すことで発生する為替コストを抑えやすくなります。
(3)円貨決済と外貨決済の取引の流れ
円貨決済は、日本円を証券口座に入金してそのまま米国株を購入できるのに対し、外貨決済は事前に米ドルを用意してから購入する流れになります。
| 円貨決済 | 外貨決済 | |
|---|---|---|
| ① | 日本円を証券口座に入金 | 日本円を米ドルに交換 |
| ② | 円建てで米国株を発注 | 米ドルを外貨口座に入金 |
| ③ | 証券会社が円をドルに換算 | ドル建てで米国株を発注 |
| ④ | 米国株を購入・保有 | 米国株を購入・保有 |
| 売却後 | 円で受け取る | ドルで受け取る |
このように、円貨決済は手続きの簡単さが魅力である一方、外貨決済は通貨の交換や資金管理の自由度が高い点が特徴です。
それぞれの仕組みを理解したうえで、自分の投資スタイルに合った方法を選ぶとよいでしょう。
円貨決済と外貨決済のコスト比較
円貨決済と外貨決済では、米ドルを用意する際にかかる為替コストが異なります。
円貨決済では証券会社が提示する為替レート、外貨決済では利用する銀行やサービスの為替手数料などによってコストが決まるため、それぞれを比較して選ぶことが大切です。
ここでは、円貨決済と外貨決済で発生するコストの違いや、証券会社ごとの為替コスト、投資額や取引回数による差について解説します。
(2)外貨決済で発生する為替コスト
(3)証券会社ごとの為替コスト
(1)円貨決済で発生する為替コスト
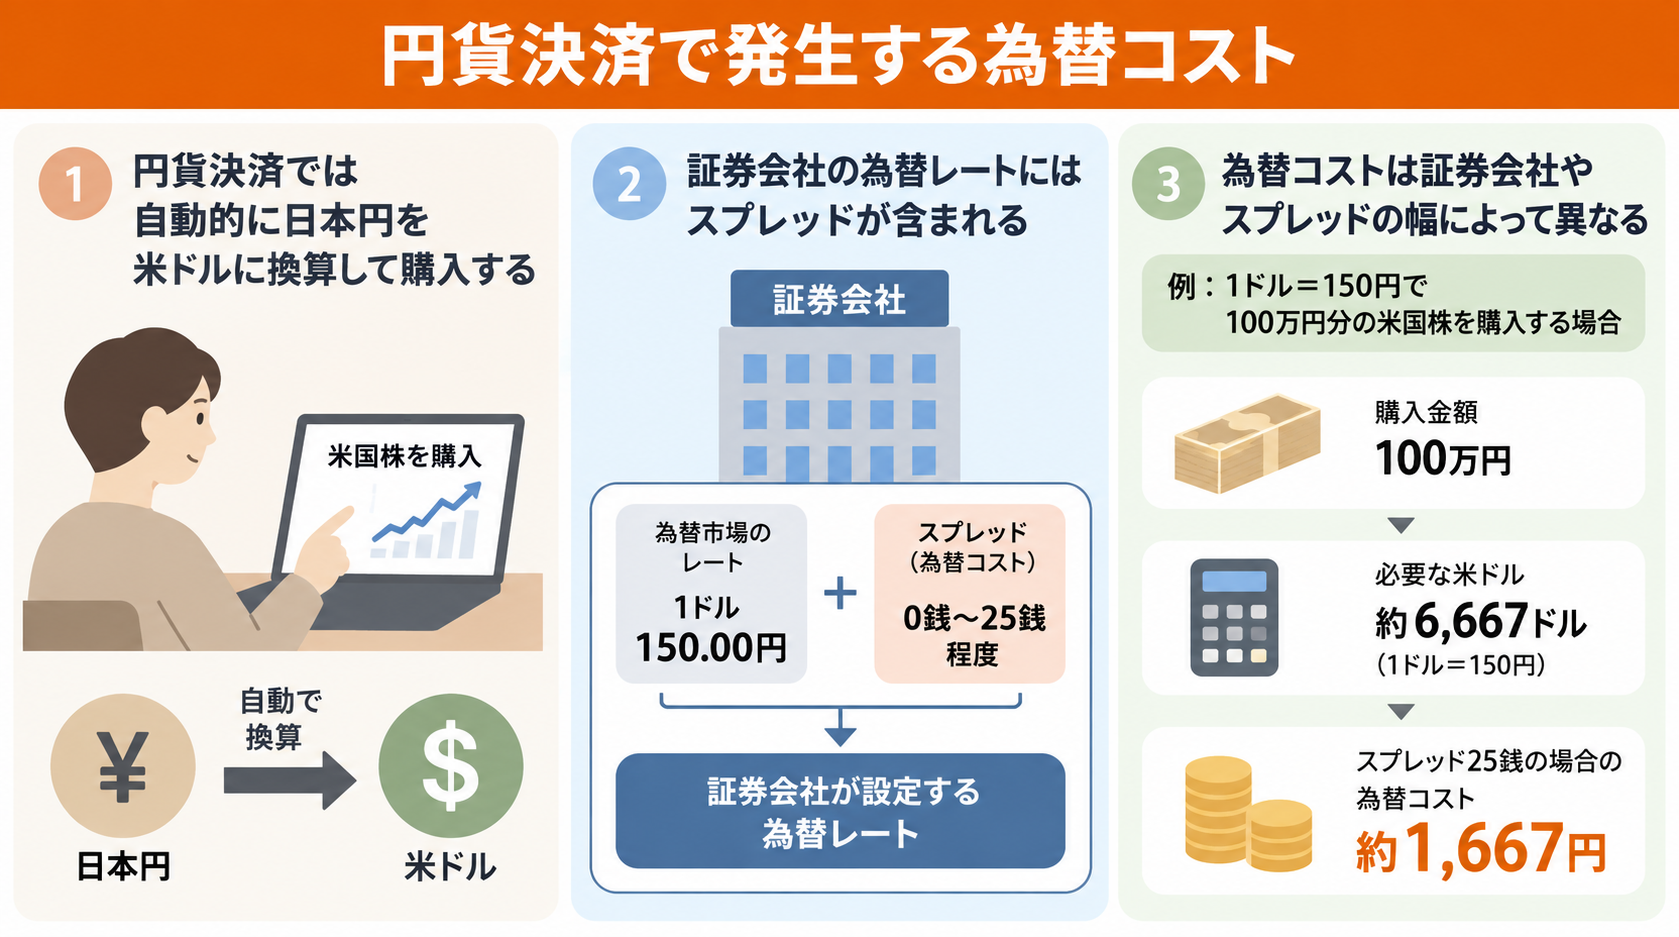
円貨決済では、証券会社が設定する為替レートに含まれるスプレッドが、為替コストになります。
米国株を購入する際、証券会社が日本円を米ドルへ自動的に換算します。
このとき、為替市場のレートがそのまま適用されるのではなく、証券会社が設定したスプレッドを含む為替レートが適用される仕組みです。
為替コストは証券会社によって異なり、1ドルあたり0銭〜25銭程度など幅があります。
例えば、1ドル=150円のときに100万円分の米国株を購入する場合、必要な米ドルは約6,667ドルです。
1ドルあたり25銭のスプレッドがかかる場合、為替コストは約1,667円となります。
(2)外貨決済で発生する為替コスト
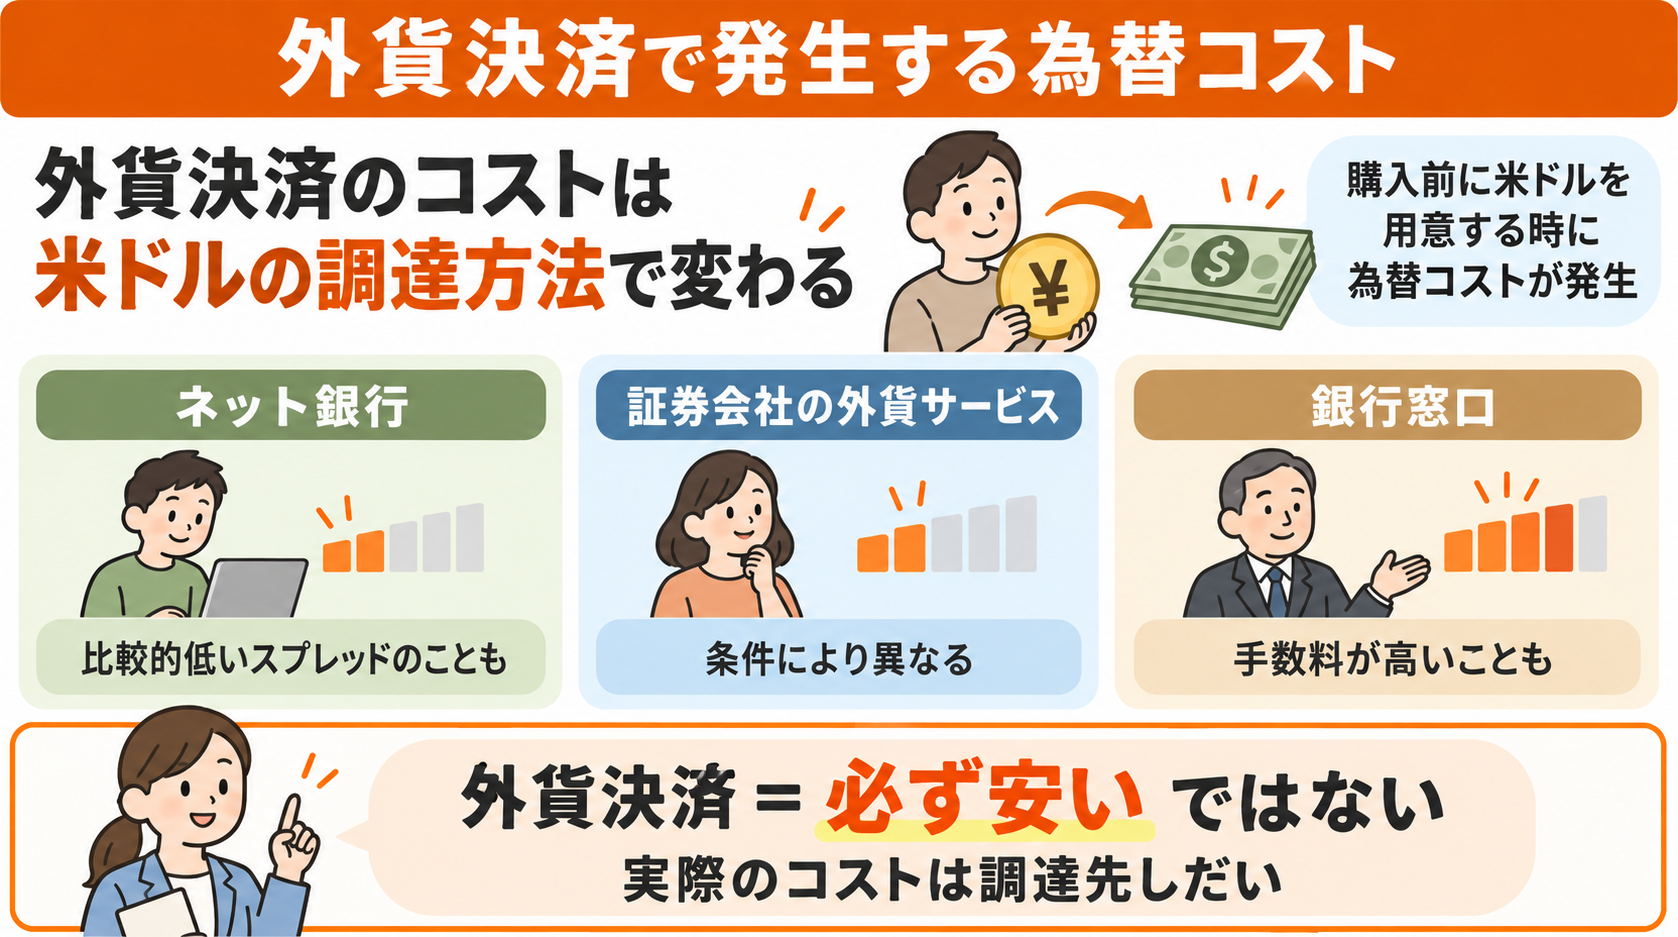
外貨決済では、米国株を購入する前に米ドルを用意する際の為替コストが発生します。
米ドルは、銀行の外貨預金や証券会社の外貨サービスなどを利用して調達できます。
利用するサービスによって為替手数料が異なるため、外貨決済では、どの方法で米ドルを用意するかが重要です。
例えば、ネット銀行などでは比較的低いスプレッドで米ドルを調達できる場合があります。
一方、銀行の窓口などでは、より高い手数料が設定されていることもあります。
そのため、外貨決済を選べば必ずコストを抑えられるわけではありません。
米ドルをどのサービスで調達するかによって、実際にかかる為替コストは変わります。
(3)証券会社ごとの為替コスト
主要ネット証券の為替コストを比較すると、以下のとおりです。
| 証券会社 | 円貨決済スプレッド | 外貨決済 |
|---|---|---|
| SBI証券 | 25銭/ドル | 住信SBIネット銀行などから米ドルを入金。調達方法によって為替コストが異なる |
| 楽天証券 | 25銭/ドル | 楽天証券のリアルタイム為替取引は米ドル0銭。米ドルMMFも利用可能 |
| マネックス証券 | 0銭/ドル | 日本円から米ドルへの為替手数料0銭。保有している米ドルをそのまま利用可能 |
このように、為替コストは証券会社によって異なります。
また、外貨決済では、米ドルをどのような方法で用意するかによって為替手数料が変わるため、証券会社だけでなく、米ドルの調達方法まで確認することが大切です。
円貨決済は、米国株を購入する際に日本円から米ドルへの交換が自動で行われるため、自分で米ドルを準備する必要がありません。
一方、外貨決済では、原則として事前に米ドルを用意しておく必要があります。
投資額が大きくなるほど、わずかな為替コストの差でも負担額に違いが出やすくなります。
そのため、証券会社の手数料だけでなく、米ドルの調達方法も含めて比較するとよいでしょう。
取引回数や投資額が増えるほど、円貨決済と外貨決済の為替コストの差も大きくなります。
例えば、円貨決済のスプレッドが1ドルあたり25銭、外貨決済の米ドル調達コストが1ドルあたり5銭だとします。
1ドル=150円のときに毎月10万円分を購入する場合、約667ドルが必要になるため、1回あたりの為替コストには約133円の差が生じます。
月10万円を投資する場合は年間で約1,600円、月50万円の場合は年間で約8,000円の差となります。
1回あたりの差額は小さくても、投資額が大きい方や、長期間にわたって米国株を購入する方ほど、為替コストの違いによる影響は大きくなります。
そのため、継続的に米国株へ投資する場合は、為替コストも含めて決済方法を比較することが大切です。
円貨決済のメリット・デメリット
円貨決済には、米ドルを事前に用意する手間を省けるメリットがある一方で、為替コストが発生する点には注意が必要です。
ここでは、円貨決済の主なメリットとデメリットについて解説します。
| メリット | デメリット |
|---|---|
|
|
(1)円のまま米国株を購入できるため手続きが簡単
円貨決済のメリットは、証券口座に日本円を入金するだけで米国株を購入できることです。
米ドルへの交換や外貨の入金といった手続きを別途行う必要がないため、米国株投資が初めての方でも利用しやすいでしょう。
購入時の為替交換も証券会社側で行われるため、自分で為替取引をしてから米国株を購入する必要はありません。
外貨の管理に慣れていない方でも、国内株式に近い感覚で取引しやすい点がメリットです。
(2)米ドルを事前に用意する必要がない
円貨決済では、米国株を購入するたびに、あらかじめ米ドルを用意しておく必要がありません。
日本円を証券口座に入金しておけば、購入したいタイミングで米国株を注文できます。
そのため、「米ドルへの交換を忘れていた」「購入に必要な米ドルを用意できていない」といった状況を気にせず取引しやすい点もメリットです。
米国株を少額から始めたい方や、為替取引まで管理する手間を減らしたい方にも向いています。
(3)為替コストが高くなる場合がある
円貨決済のデメリットは、米ドルへの交換時に証券会社所定の為替スプレッドがかかる場合があることです。
為替スプレッドは実質的な取引コストとなるため、利用する証券会社や取引条件によっては、外貨決済より負担が大きくなる可能性があります。
例えば、1ドルあたり25銭の為替スプレッドが設定されている場合、1万ドル分を購入すると為替コストは2,500円です。
また、売却代金を米ドルから日本円に換える際にも為替コストがかかる場合があります。
そのため、円と米ドルの交換を繰り返す場合は、購入時だけでなく売却時も含めたコストを考えることが大切です。
(4)頻繁に売買する場合は為替コストが増える可能性がある
頻繁に売買する場合は、円と米ドルを交換する回数が増えることで、為替コストも積み重なる可能性があります。
短期売買を繰り返す場合は、株式の売買による損益だけでなく、為替コストも含めて考えることが大切です。
一方、長期保有では売買回数が少ないため、取引回数による為替コストの影響は比較的抑えやすくなります。
実際にかかるコストは、証券会社の為替スプレッドや取引金額によって異なるため、利用する証券会社の手数料を事前に確認しておきましょう。
外貨決済のメリット・デメリット
外貨決済には、米ドルを低コストで調達できれば為替コストを抑えやすいというメリットがあります。
一方で、事前に米ドルを用意したり、外貨残高を管理したりする手間がかかる点には注意が必要です。
ここでは、外貨決済の主なメリットとデメリットについて解説します。
| メリット | デメリット |
|---|---|
|
|
(1)米ドルを安く調達できれば為替コストを抑えられる
米ドルを低コストで調達できれば、外貨決済では為替コストを抑えやすくなります。
外貨決済では、あらかじめ用意した米ドルを使って米国株を購入するため、どのサービスを利用して米ドルを調達するかによって、実際にかかるコストが変わります。
例えば、銀行や証券会社の為替サービスは、それぞれ日本円から米ドルへ交換する際の手数料が異なります。
為替コストの低いサービスを利用できれば、円貨決済よりもコストを抑えられる可能性があります。
(2)円高のタイミングで米ドルを購入できる可能性がある
自分のタイミングで米ドルを購入できる点も、外貨決済のメリットです。
外貨決済では、米国株を購入する前に日本円を米ドルへ交換するため、円高のタイミングで米ドルを用意しておくこともできます。
ただし、為替レートが今後どのように動くかを正確に予測することはできません。
円高を待っている間に米国株の価格が上昇する可能性もあるため、為替のタイミングだけを重視するのではなく、投資期間や購入予定額なども踏まえて判断することが大切です。
(3)事前に米ドルを用意して管理する手間がかかる
外貨決済では、事前に米ドルを用意し、外貨残高を管理する手間がかかります。
米ドルを調達するための為替取引や、外貨預金口座・証券口座への入金など、円貨決済では必要のない手続きが発生する場合があります。
また、米国株を購入する際には、必要な米ドルが口座にあるかどうかを確認する必要があります。
そのため、投資にかかる手続きをできるだけシンプルにしたい方にとっては、こうした管理の手間が負担になる可能性があります。
(4)売却代金を日本円に戻す際に両替の手間やコストがかかる
外貨決済では、米国株の売却代金を日本円に戻す際に、両替の手間や為替コストがかかる場合があります。
外貨決済で米国株を売却すると、売却代金を米ドルで受け取るため、日本円で使いたい場合は両替が必要です。
例えば、米国株を売却して得た米ドルを生活費などに充てる場合、証券会社や銀行の為替サービスを利用して日本円に交換する必要があります。
また、利用するサービスによっては為替手数料が発生するほか、円高が進むと日本円に換算した際の受取額が減少する可能性もあります。
そのため、売却代金を日本円で使う予定がある場合は、両替にかかる手間やコスト、為替変動の影響を考慮することが大切です。
証券会社別|円貨決済・外貨決済の比較
円貨決済や外貨決済にかかる為替コストや、外貨決済の使いやすさは証券会社によって異なります。
そのため、利用している証券会社の手数料やサービスの特徴をあらかじめ確認しておくことが大切です。
ここでは、証券会社別に、円貨決済と外貨決済を比較します。
(2)楽天証券の円貨決済・外貨決済
(3)マネックス証券の円貨決済・外貨決済
(1)SBI証券の円貨決済・外貨決済
SBI証券の円貨決済では、1米ドルあたり25銭の為替スプレッドを含む為替レートが適用されます。
一方、外貨決済では、あらかじめ用意した米ドルを使って米国株を購入できます。
現在は、ドコモSMTBネット銀行(旧:住信SBIネット銀行)の米ドル買付時における通常の為替コストは、1米ドルあたり6銭となっています。
(2)楽天証券の円貨決済・外貨決済
楽天証券の円貨決済では、1米ドルあたり25銭の為替コストがかかります。
外貨決済を利用する場合は、事前に為替取引などを行い、米ドルを用意しておく必要があります。
ただし、買いレートと売りレートには差があるため、「完全にコストがかからない」と考えないよう注意が必要です。
また、保有している米ドルMMFの残高を、米国株の買付資金として利用することもできます。
(3)マネックス証券の円貨決済・外貨決済
マネックス証券では、日本円から米ドルへの為替手数料が0銭となっています。
外貨決済では、すでに米ドルを保有している場合、その米ドルを優先して米国株の買付に利用できます。
また、米ドルが不足している場合は、不足分を日本円から米ドルへ自動で交換することも可能です。
銀行やFXサービスなどを経由して米ドルを調達する場合は、為替コストだけでなく、送金手数料や入金までにかかる時間、送金可能額の上限なども確認することが大切です。
例えば、ネット銀行で低コストに米ドルを調達できたとしても、証券口座への送金に手数料がかかったり、入金までに時間がかかったりする場合があります。
その場合、為替コストを抑えられても、実質的なメリットが小さくなる可能性があります。
そのため、外貨決済を利用する場合は、為替手数料だけを見るのではなく、送金にかかるコストや手間、利便性なども含めて比較したうえで、自分に合った方法を選ぶことが大切です。
為替コストを抑える外貨決済の活用方法
外貨決済では、米ドルを調達する方法やタイミングを自分で選べるため、工夫次第で為替コストを抑えやすくなります。
ここでは、為替コストを抑えるための外貨決済の活用方法を4つ紹介します。
(2)ネット銀行などを活用して米ドルを調達する
(3)円高のタイミングで米ドルをまとめて購入する
(4)一定額ずつ米ドルを購入して為替変動の影響を抑える
(1)米ドルの調達方法を比較して為替コストを抑える
米ドルの調達方法を比較し、為替コストの低い方法を選ぶことで、外貨決済にかかるコストを抑えやすくなります。
主な調達方法には、ネット銀行の外貨預金や証券会社の為替取引、FXなどがあります。
それぞれ為替手数料やスプレッドのほか、米ドルを証券口座へ移す際の手続きなども異なります。
そのため、為替コストの安さだけで判断するのではなく、手続きのしやすさや利便性も含めて比較することが大切です。
(2)ネット銀行などを活用して米ドルを調達する
ネット銀行などの外貨預金では、比較的低い為替コストで米ドルを調達できる場合があります。
銀行窓口での両替と比べて為替コストを抑えやすく、オンラインで手続きを完結できる点もメリットです。
住信SBIネット銀行やソニー銀行などでは、外貨預金の為替コストを抑えられるサービスが用意されています。
また、SBI証券など提携している証券会社と組み合わせれば、調達した米ドルを証券口座へ移し、米国株の購入に利用することも可能です。
(3)円高のタイミングで米ドルをまとめて購入する
円高のタイミングで米ドルをまとめて購入しておけば、その後に円安が進んだ場合でも、あらかじめ用意した米ドルを使って米国株を購入できます。
例えば、1ドル=140円のときに米ドルを購入し、1ドル=150円になった後にその米ドルで米国株を購入すれば、円安が進んだ後に米ドルを用意する場合と比べて、購入に必要な円の負担を抑えられます。
ただし、為替レートが今後どのように動くかを正確に予測することは困難です。
円高になるのを待っている間に米国株の価格が上昇する可能性もあるため、為替のタイミングだけにこだわりすぎないことも大切です。
(4)一定額ずつ米ドルを購入して為替変動の影響を抑える
一定額ずつ米ドルを購入することで、為替レートの変動による影響を平準化できます。
例えば、毎月決まった金額を日本円から米ドルへ交換すると、円高のときには多くの米ドルを購入でき、円安のときには購入できる米ドルが少なくなります。
一定額ずつ購入することで、特定の為替レートでまとめて米ドルを購入する場合と比べて、為替変動の影響を分散しやすくなります。
また、為替のタイミングを毎回判断する必要がないため、継続的に米ドルを準備しやすい点もメリットです。
毎月一定額を外貨購入に充てる仕組みを作っておけば、計画的に米ドルを用意しやすくなるでしょう。
定期的な積立投資では、手軽さを重視するなら円貨決済、為替コストを抑えたい場合は外貨決済が選択肢になります。
円貨決済なら日本円のまま取引できるため、毎回米ドルを用意する手間がなく、継続しやすい点がメリットです。
一方、外貨決済では、あらかじめ米ドルを用意しておくことで、米ドルの調達方法や交換するタイミングを自分で選べます。
そのため、投資額が少なく手間をかけずに積立を続けたい場合は円貨決済、投資額が大きく、米ドルを低コストで調達できる場合は外貨決済を検討するとよいでしょう。
NISAで米国株を買う場合の円貨・外貨の選び方
NISAで米国個別株に投資する場合は、成長投資枠を利用します。
円貨決済と外貨決済のどちらを利用できるかは金融機関によって異なります。
また、つみたて投資枠では米国個別株を購入できないため、利用するNISAの枠によって選べる商品や決済方法も変わります。
ここでは、NISAで米国株を購入する場合の決済方法の選び方について解説します。
(2)成長投資枠で選べる決済方法
(3)NISAで外貨決済を利用するメリット
(4)少額投資に適した決済方法
(1)つみたて投資枠で選べる商品
つみたて投資枠では米国個別株を購入できないため、米国個別株について円貨決済と外貨決済を選択することはできません。
つみたて投資枠の対象となるのは、一定の条件を満たした投資信託やETFです。
S&P500などの指数に連動する投資信託も対象商品に含まれます。
そのため、NISAで米国個別株を購入したい場合は、成長投資枠を利用することになります。
(2)成長投資枠で選べる決済方法
成長投資枠では米国個別株や海外ETFにも投資できるため、金融機関によっては円貨決済と外貨決済のどちらも選択できます。
円貨決済では、日本円を入金してそのまま米国株を購入できます。
一方、外貨決済では、あらかじめ用意した米ドルを使って購入します。
どちらを選ぶかは、為替コストだけでなく、米ドルを準備する手間や利用する証券会社のサービス内容なども含めて比較することが大切です。
(3)NISAで外貨決済を利用するメリット
NISA口座で外貨決済を利用するメリットは、米ドルの調達方法を選ぶことで、為替コストを抑えられる可能性があることです。
米ドルを低コストで調達できれば、円貨決済を利用する場合よりも為替コストを抑えられることがあります。
一方で、外貨決済では米ドルを事前に用意し、残高を管理する手間がかかります。
また、NISAの非課税投資枠は年間で決められているため、外貨決済によって為替コストを抑えたとしても、投資できる金額そのものが増えるわけではありません。
そのため、為替コストだけでなく、米ドルを準備・管理する手間や利便性も含めて判断するとよいでしょう。
(4)少額投資に適した決済方法
少額からNISAで米国株投資を始める場合は、手続きがシンプルな円貨決済が利用しやすいでしょう。
投資額が小さいうちは、円貨決済と外貨決済による為替コストの差も大きくなりにくいため、米ドルを別途用意する手間まで考えると、円貨決済のほうが使いやすい場合があります。
その後、投資額が増えて為替コストの影響が大きくなってきたら、米ドルを自分で調達する外貨決済への切り替えを検討するのも1つの方法です。
米国株の売却時に円貨決済と外貨決済で何が変わる?
米国株は、購入時だけでなく売却時にも、円貨決済と外貨決済で資金の受け取り方が異なります。
売却後の代金を日本円で受け取るのか、米ドルのまま保有するのかによって、その後の資金管理や為替コストにも違いが生じます。
ここでは、米国株を売却する際の円貨決済と外貨決済の違いについて解説します。
(2)外貨決済で売却すると米ドルで保有できる
(3)売却後に米ドルを円に戻すタイミングで為替差益・差損が生じる
(4)米ドルのまま再投資する場合は外貨決済が便利
(1)円貨決済で売却すると円で受け取れる
円貨決済で売却した場合、売却代金は日本円に換算され、証券口座の円建て残高に入金されます。
米ドルから日本円への換算も証券会社が行うため、自分で為替取引をする必要はありません。
ただし、日本円へ換算する際に為替スプレッドが適用される場合は、売却時にも為替コストが発生します。
長期保有後に一度売却する程度であれば、為替交換の回数は限られます。
一方、短期売買を繰り返す場合は、購入時と売却時の為替コストが積み重なる可能性があるため注意が必要です。
(2)外貨決済で売却すると米ドルで保有できる
外貨決済で売却した場合は、売却代金を米ドルのまま保有できます。
受け取った米ドルをすぐに日本円へ換える必要はなく、そのまま次の米国株の購入に利用したり、円へ戻すタイミングを自分で選んだりすることができます。
米国株の乗り換えを頻繁に行う場合は、売却代金を米ドルのまま再投資することで、日本円への交換と米ドルへの再交換を避けやすくなります。
一方、米ドルのまま保有している間は為替レートの変動による影響を受けるため、為替リスクについても意識しておくことが大切です。
(3)売却後に米ドルを円に戻すタイミングで為替差益・差損が生じる
外貨決済で売却した後、保有している米ドルを日本円へ換えるタイミングによって、為替差益や為替差損が生じる場合があります。
米ドルを取得したときより円安になっていれば、円に換えた際に為替差益が生じることがあります。
反対に、円高になっていれば、為替差損が生じる可能性があります。
また、外国通貨を日本円へ交換したことで生じた為替差益は、税務上、原則として雑所得として扱われ、確定申告が必要になる場合があります。
(4)米ドルのまま再投資する場合は外貨決済が便利
売却代金を米ドルのまま再投資したい場合は、外貨決済を利用すると資金をそのまま次の投資に使いやすくなります。
米国株の売却代金をそのまま別の米国株の購入に充てられるため、いったん日本円へ換えてから再び米ドルへ交換する必要がありません。
そのため、両替にかかる手間や為替コストを抑えやすくなります。
米国株を売却して別の銘柄へ乗り換える場合や、定期的にポートフォリオを見直す場合には、米ドルをそのまま再投資できる外貨決済が利用しやすいでしょう。
円貨決済と外貨決済どちらを選ぶべきかの判断基準
円貨決済と外貨決済のどちらを選ぶかは、証券会社の為替手数料や米ドルの調達方法、投資金額、取引頻度、為替管理にかけられる手間などによって異なります。
そのため、それぞれの特徴を比較したうえで、自分の投資スタイルに合った方法を選ぶことが大切です。
ここでは、状況別に円貨決済と外貨決済を選ぶ際の判断基準について解説します。
(2)投資金額が大きい・頻繁に売買する|外貨決済でコストを抑える
(3)為替を気にしたくない|円貨決済で自動処理に任せる
(4)為替コストを徹底的に抑えたい|外貨決済を検討する
(5)米ドル建ての資産を保有したい|外貨決済が目的に合う
(1)投資金額が少ない・初心者|円貨決済がシンプルで始めやすい
投資金額が少ない方や米国株投資が初めての方には、手続きがシンプルな円貨決済が利用しやすいでしょう。
日本円を証券口座に入金しておけば米国株を購入できるため、事前に米ドルを用意したり、為替交換のタイミングを考えたりする必要がありません。
まずは手間を抑えながら投資を続け、投資額が増えてきた段階で為替コストを比較し、外貨決済への切り替えを検討するのも1つの方法です。
(2)投資金額が大きい・頻繁に売買する|外貨決済でコストを抑える
投資金額が大きい方や米国株を頻繁に売買する方は、米ドルを低コストで調達できる場合、外貨決済を検討するとよいでしょう。
取引金額や回数が増えるほど、為替コストの差も積み重なりやすくなります。
そのため、米ドルを低コストで調達できれば、円貨決済を利用する場合より為替コストを抑えられる可能性があります。
ただし、実際にかかるコストは証券会社や米ドルの調達方法によって異なります。
外貨決済を利用する場合は、為替手数料だけでなく、米ドルの入金方法や送金にかかる手間なども確認しておきましょう。
(3)為替を気にしたくない|円貨決済で自動処理に任せる
為替交換や米ドルの管理にあまり手間をかけたくない方には、円貨決済が向いています。
日本円を入金しておけば、米ドルの調達や外貨残高の管理を自分で行う必要がないため、米国株を購入するまでの手続きをシンプルにできます。
「米国株には投資したいものの、為替取引まで管理したくない」という方にとっては、円貨決済が利用しやすい方法といえるでしょう。
(4)為替コストを徹底的に抑えたい|外貨決済を検討する
為替コストをできるだけ抑えたい方は、外貨決済を検討するとよいでしょう。
ネット銀行などを利用して米ドルを低コストで調達できれば、証券会社の円貨決済を利用する場合よりも為替コストを抑えられることがあります。
ただし、米ドルを調達したり証券口座へ入金したりする手間がかかる場合もあります。
そのため、為替コストだけで判断するのではなく、手続きのしやすさや利便性も含めて比較することが大切です。
(5)米ドル建ての資産を保有したい|外貨決済が目的に合う
米ドル建ての資産を保有したい方には、外貨決済が目的に合いやすいでしょう。
米国株を売却した後も米ドルのまま保有できるため、日本円へ戻さず、そのまま別の米国株への再投資に利用することもできます。
そのため、米国株への投資だけでなく、米ドル資産を保有することも目的としている場合は、外貨決済のメリットを活用しやすくなります。
▼ 合わせて読みたい
米国株投資でよくある質問(Q&A)
米国株投資では、円貨決済と外貨決済の切り替えや、配当金の受け取り方法など、取引を始める前に確認しておきたいポイントがあります。
あらかじめ疑問を解消しておくことで、実際の取引もスムーズに進めやすくなるでしょう。
ここでは、米国株投資に関するよくある質問と回答を紹介します。
Q2. 米国株の配当金は円貨・外貨のどちらで受け取れる?
Q3. 外貨決済で使う米ドルはどのように用意する?
Q4. ETFや投資信託の場合は円貨・外貨のどちらになる?
Q1. 円貨決済から外貨決済に途中で切り替えられる?
円貨決済から外貨決済への切り替えは、原則として可能です。
多くの証券会社では、取引ごとに円貨決済と外貨決済を選択できる仕組みになっています。
すでに円貨決済で購入した米国株を保有している場合でも、売却時に外貨決済を選択できることがあります。
ただし、手続きや設定方法は証券会社によって異なるため、利用している証券会社のサポートページなどで事前に確認しておきましょう。
Q2. 米国株の配当金は円貨・外貨のどちらで受け取れる?
米国株の配当金は、証券会社によって米ドルまたは日本円で受け取れる場合があります。
受取通貨や、日本円へ自動で換算されるかどうかは証券会社によって異なります。
また、配当金の受取通貨は、株式を購入した際に円貨決済と外貨決済のどちらを選んだかだけで決まるものではありません。
証券会社ごとに配当金の受け取り方法が異なるため、米ドルと日本円のどちらで受け取れるのかを事前に確認しておくことが大切です。
Q3. 外貨決済で使う米ドルはどのように用意する?
外貨決済で利用する米ドルは、証券会社の外貨両替サービスや、提携している銀行の外貨預金などを利用して用意する方法が一般的です。
例えば、SBI証券では、提携する銀行などで保有している米ドルを、外貨入出金サービスを利用して証券口座へ入金できます。
米ドルを調達する際の為替コストは、利用する銀行やサービスによって異なります。
そのため、為替手数料や入金方法などを比較したうえで、自分に合った方法を選ぶとよいでしょう。
Q4. ETFや投資信託の場合は円貨・外貨のどちらになる?
米国ETFは、個別株と同じように、円貨決済と外貨決済から選択できる場合があります。
一方、国内の投資信託は基本的に日本円で購入するため、米国株のように円貨決済と外貨決済を選ぶことはありません。
NISAのつみたて投資枠で購入できる投資信託についても、日本円で購入する形が基本です。
このように、米国ETFや投資信託など、購入する商品によって利用できる決済方法は異なります。
実際に購入する際は、証券会社の商品ページや取引ルールを確認しておきましょう。
まとめ
今回は、米国株における円貨決済と外貨決済の違いや、それぞれの特徴、為替コストを抑える方法、NISAでの選び方について解説しました。
円貨決済と外貨決済では、為替コストや利便性、米ドルを準備・管理する手間などが異なります。
どちらが適しているかは、利用する証券会社の手数料や米ドルの調達方法、投資額、取引頻度などによって変わります。
少額から投資を始める方や、手間をかけずに積立投資を続けたい方は、円貨決済が選択肢になります。
一方、まとまった金額を投資する方や取引回数が多い方は、米ドルを低コストで調達できる場合、外貨決済を活用することで為替コストを抑えられる可能性があります。
また、NISAで米国個別株や米国ETFに投資する場合は、成長投資枠を利用します。
金融機関によっては円貨決済と外貨決済のどちらも選択できるため、それぞれの特徴を理解したうえで、自分の投資スタイルに合った方法を選ぶことが大切です。
「自分に合った投資方法を知りたい」「米国株投資やNISAの活用方法について相談したい」という方は、ファイナンシャルプランナーへの相談も選択肢のひとつです。
収入や資産状況、ライフプランを踏まえながら、投資方法や資産形成について相談できます。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
米国株投資や資産運用について悩んでいる方は、ぜひ相談してみてはいかがでしょうか。