そもそも、アート投資とは?
アート投資とは、絵画や彫刻などの芸術作品を購入し、将来的な価値の上昇による利益を目指す投資方法です。
株式や不動産とは異なる特徴があり、資産を分散させる手段のひとつとしても活用されています。
ここでは、アート投資の基本的な仕組みや株式・不動産投資との違い、利益を得る方法について解説します。
(2)株式投資や不動産投資とは特徴が異なる
(3)売却益や作品の貸し出しで利益を得る
(1)絵画や彫刻などの芸術作品が投資対象
アート投資とは、絵画・彫刻・版画・写真などの芸術作品を投資対象とする方法です。
株式や債券などの伝統的な金融商品以外に投資する「オルタナティブ投資(代替投資)」のひとつに分類されます。
アート作品は、株式や債券とは異なる値動きをする場合があるため、複数の資産に投資してリスクを分散する「分散投資」の選択肢のひとつになります。
ただし、アート市場も景気や市場環境の影響を受けるため、アートを保有すれば必ずリスクを抑えられるわけではありません。
作品の価格は、アーティストの知名度や人気、作品の希少性などによって大きく異なります。
例えば、ピカソやバスキア、草間彌生といった著名なアーティストの作品は、オークションで数億円から数十億円規模の価格が付くこともあります。
一方、若手アーティストの版画や写真などの中には、数万円から数十万円程度で購入できる作品もあります。
このように、アート投資は比較的少額から始められる場合がある一方で、作品によっては高額な資金が必要です。
(2)株式投資や不動産投資とは特徴が異なる
アート投資は、株式投資や不動産投資と比べて、価格の決まり方や売却のしやすさ、利益を得る方法などに違いがあります。
主な違いは、以下のとおりです。
| 比較項目 | アート投資 | 株式投資 | 不動産投資 |
|---|---|---|---|
| 流動性 | 低い傾向がある | 高い傾向がある | 低い傾向がある |
| 価格の透明性 | 低い傾向がある | 高い傾向がある | 中程度 |
| インカムゲイン | 作品の貸し出しによる収入など | 配当金 | 賃料収入 |
| 維持コスト | 保管費用・保険料など | 売買手数料など | 管理費・修繕費など |
| 最低投資額 | 数万円程度から購入できる作品もある | 数百円程度から購入できる銘柄もある | 数百万円以上必要となる場合が多い |
※上記は一般的な傾向を示したものです。実際の流動性や費用、必要な投資額は、作品や金融商品、不動産の種類によって異なります。
株式投資では、証券取引所を通じて株式を売買でき、市場での取引価格を確認しやすい点が特徴です。
一方、アート作品は株式のように常時売買できるわけではなく、作品の種類や市場での需要によっては、売却までに時間がかかる場合があります。
また、不動産投資では、物件を貸し出すことで継続的な賃料収入を得ることができます。
アート投資でも作品を美術館や企業などに貸し出して収入を得る方法はありますが、その機会は限られています。
そのため、アート投資では、定期的な収入よりも作品の値上がりによる売却益を狙うことが中心となります。
さらに、アート投資には、適正価格を判断しにくいという特徴があります。
株式では、企業の利益に対する株価の水準を示す「PER(株価収益率)」などの指標があり、不動産では賃料収入に対する投資額の割合を示す「利回り」などが、価格や収益性を判断する材料になります。
一方、アート作品の価値は、アーティストの知名度や作品の希少性、市場での人気、コレクターからの需要など、さまざまな要因によって決まります。
作品の希少性とは、同じ作品や同じ種類の作品が市場にどれだけ少ないかを示すものです。
こうした要素は数値だけで評価することが難しいため、専門知識がなければ適正価格を判断しにくい場合があります。
(3)売却益や作品の貸し出しで利益を得る
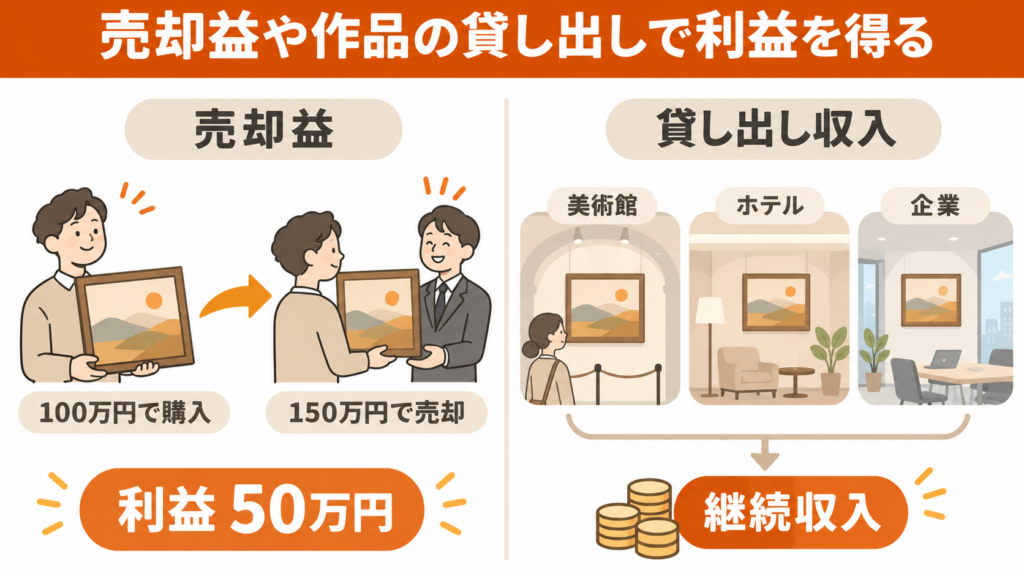
アート投資で利益を得る主な方法は、作品を購入価格より高く売却して利益を得る方法と、作品を貸し出して収入を得る方法の2つです。
一つ目は、購入した作品の価値が上昇したタイミングで売却し、利益を得る「キャピタルゲイン(売却益)」です。
例えば、100万円で購入した作品を150万円で売却できた場合、差額の50万円が売却益となります。
ただし、実際の利益を計算する際は、購入時や売却時の手数料などの費用も差し引く必要があります。
作品の価値が上昇する要因としては、アーティストの知名度が高まることや、美術館での展覧会を通じて評価が上がること、コレクターからの需要が増えることなどが挙げられます。
こうした要因によって評価が高まれば、購入時よりも高い価格で売却できる可能性があります。
一方、アーティストの人気が低下したり、市場での需要が減少したりすると、購入価格を下回る価格でしか売却できない場合もあるため注意が必要です。
2つ目は、美術館やホテル、企業などに作品を貸し出し、収入を得る方法です。
これは、資産を保有することで継続的な収入を得る「インカムゲイン」のひとつにあたります。
ただし、アート作品の貸し出しには一定の需要や条件が必要になるため、株式の配当金や不動産の賃料収入のように、安定した収入を得られるとは限りません。
また、アート市場では、アーティストの評価が生前に高まる場合もあれば、死後に作品の希少性や注目度が高まり、価格が上昇する場合もあります。
アート投資の種類と特徴
アート投資には、絵画や彫刻などの現物アートをはじめ、版画や写真、NFTアートなど、さまざまな種類があります。
それぞれ必要な投資資金や価格変動の大きさ、売却のしやすさなどが異なるため、予算や投資目的に合わせて選ぶことが大切です。
ここでは、主なアート投資の種類について解説します。
(2)版画・写真など比較的購入しやすいアート
(3)現代アートと近代・古典アートの違い
(4)NFTアートの特徴と現物アートとの違い
(1)絵画・彫刻などの現物アート
絵画や彫刻などの現物アートは、実物の芸術作品を所有し、将来的な価値の上昇を目指す投資方法です。
絵画には油彩や水彩、アクリルなどの種類があり、作品によって価格や市場での需要が異なります。
著名なアーティストの作品は希少価値が高く、オークションで数億円規模の価格が付くこともあります。
作品そのものを所有できることに加えて、アーティストの評価が高まれば、資産価値が上昇する可能性もあります。
一方で、現物アートには、保管や維持に費用がかかる点に注意が必要です。
作品の劣化を防ぐためには、温度や湿度を適切に管理する必要があり、作品によっては保険への加入を検討する必要もあります。
また、高額な作品を購入する場合は、本物かどうかを確認する「真贋鑑定」も重要です。
あわせて、過去の所有者や取引履歴を示す「来歴(プロベナンス)」を確認することで、作品の信頼性を判断する材料になります。
現物アートへ投資する際は、購入価格だけでなく、保管や保険にかかる費用、作品の信頼性なども踏まえて検討しましょう。
(2)版画・写真など比較的購入しやすいアート
版画や写真は、絵画や彫刻などの一点物と比べて購入価格を抑えられる場合があり、少額からアート投資を始めたい方にとっても選択肢となります。
版画には、シルクスクリーンなどの印刷技法を使い、複数点制作される作品があります。
著名なアーティストの版画は数十万円から数百万円、新進気鋭のアーティストによる版画や写真であれば、数万円から数十万円程度で購入できる場合もあります。
ただし、実際の価格は、アーティストの知名度や作品の種類、発行枚数などによって異なります。
こうした作品の価値を判断する際に確認したいのが「エディション番号」です。
エディション番号とは、限定制作された作品に付けられる通し番号のことで、例えば「5/100」と記載されていれば、全100点のうち5番目の作品であることを示します。
一般的に、発行枚数が少ないほど希少性が高まる傾向があります。
ただし、エディション番号が付いていることや発行枚数が少ないことだけで、将来的な値上がりが保証されるわけではありません。
版画や写真への投資を検討する際は、エディション番号だけでなく、アーティストの評価や市場での需要、過去の取引価格なども確認しましょう。
(3)現代アートと近代・古典アートの違い
現代アートは将来的な評価の上昇を期待できる一方、近代・古典アートは、歴史的な評価が確立されている作品を中心に検討できるという違いがあります。
現代アートは、一般的に同時代の社会や文化、価値観などを反映した芸術作品を指します。
明確な年代の区切りはありませんが、1960年代以降の作品が含まれることも多く、現在活動しているアーティストの作品も代表的な例です。
現代アートは、アーティストの知名度や市場の流行によって、価格が大きく変動する傾向があります。
まだ評価が確立されていないアーティストの作品を早い段階で購入し、その後の人気上昇によって利益を得られる可能性があります。
一方で、期待したほど評価が高まらず、価格が下落するリスクもあります。
これに対して、近代・古典アートは、歴史的な価値や美術史上の評価が確立されている作品を中心とする分野です。
長年にわたって評価されてきた作品もありますが、価格が必ずしも安定しているわけではありません。
また、著名なアーティストの作品は高額になりやすく、個人投資家にとって購入しやすい作品を見つけることが難しい場合もあります。
どちらを選ぶかは、投資に使える資金やリスクへの許容度によって異なります。
現代アートで将来的な値上がりを狙う場合も、話題性だけで判断せず、アーティストの活動実績や作品の取引履歴、市場での評価などを確認することが重要です。
(4)NFTアートの特徴と現物アートとの違い
NFTアートは、ブロックチェーン技術を利用して、デジタル作品に関する情報や取引履歴などを管理するアートです。
現物アートとは、作品の所有や取引の仕組みが異なります。
NFTとは「非代替性トークン」の略称で、ブロックチェーンと呼ばれる、取引記録などを分散して管理する技術を利用したデジタル上のトークンです。
NFTアートでは、この仕組みを利用して、作品に関連する情報や取引履歴などを記録します。
物理的な作品を保管する必要がなく、オンライン上のマーケットプレイスを通じて取引できる点がNFTアートの特徴です。
2021年前後には市場が大きく注目され、高額で取引される作品も登場しました。
ただし、NFTを購入したからといって、その作品の著作権まで取得できるとは限りません。
また、デジタル画像そのものは複製できるため、NFTによって記録される所有情報と、画像データそのものの複製は分けて考える必要があります。
さらに、NFTアートは市場の流行や投資家の需要によって、価格が大きく変動することがあります。
取引が活発な時期には高値が付く場合がある一方、需要が減少すると売却しにくくなったり、価格が大きく下落したりする可能性もあります。
NFTアートへの投資を検討する際は、作品の人気だけでなく、市場の状況や売却のしやすさ、利用するサービスの信頼性なども確認しましょう。
アート投資を始めるために必要な知識と準備
アート投資を始める際は、作品の価値を見極めるための知識や購入方法、購入後の保管環境などを事前に確認しておくことが大切です。
十分な準備をせずに購入すると、相場より高い価格で作品を購入してしまったり、売却時に損失が発生したりする可能性があります。
ここでは、アート投資を始める前に知っておきたい知識と、準備しておきたいポイントについて解説します。
(2)オークション・ギャラリー・オンラインの特徴を理解する
(3)作品の真贋や来歴を確認する
(4)予算・保管場所・保険の準備を整える
(1)アーティストの評価や市場の見方を学ぶ
アート投資では、アーティストの評価や作品の取引実績を確認し、市場での価値を見極めることが重要です。
アーティストを評価する際は、国際的な展覧会への参加歴や著名なギャラリーでの取り扱い、美術館への作品収蔵、オークションでの落札実績などを確認しましょう。
例えば、ヴェネツィア・ビエンナーレは、世界各国のアーティストが参加する国際的な芸術祭です。
また、美術館のコレクションに作品が収蔵されていることも、アーティストの評価を知る手がかりのひとつになります。
こうした実績に加えて、オークションでの落札価格がどのように推移しているかを確認することも大切です。
継続的に作品が取引されているか、市場での需要が高まっているかなどを調べることで、アーティストの評価を把握しやすくなります。
ただし、展覧会への参加歴や美術館への収蔵実績があるからといって、将来的な値上がりが保証されるわけではありません。
また、市場全体の動向を把握するためには、アートフェアやオークションの情報を定期的に確認する方法もあります。
アートフェアとは、複数のギャラリーなどが集まり、作品の展示や販売を行うイベントです。
アート・バーゼルやフリーズなどの情報に加えて、クリスティーズやサザビーズといった大手オークション会社の落札結果、美術専門メディアの記事なども参考になります。
(2)オークション・ギャラリー・オンラインの特徴を理解する
アート作品の主な購入先には、オークション・ギャラリー・オンラインプラットフォームの3種類があり、それぞれ購入方法や価格の確認方法などに違いがあります。
購入先によってメリットや注意点が異なるため、まずはそれぞれの特徴を比較しておきましょう。
| 比較項目 | オークション | ギャラリー(画廊) | オンラインプラットフォーム |
|---|---|---|---|
| 購入方法 | 入札によって購入者が決まる | 展示・販売されている作品を購入する | Webサイト上で作品を購入する |
| 価格の確認 | 過去の落札結果を参考にできる | 販売価格が提示されていることが多い | 掲載価格を比較できる |
| 主なメリット | 過去の取引価格を調べやすい | 専門スタッフに相談でき、実物も確認できる | 国内外の作品を手軽に比較できる |
| 注意点 | 購入者手数料がかかる場合がある | 取り扱う作品や作家が限られる | 実物を確認できない場合がある |
| 向いている人 | 過去の取引実績を参考に選びたい人 | 専門家の説明を受けながら選びたい人 | 幅広い作品を効率よく探したい人 |
オークションは、複数の購入希望者が入札し、最も高い価格を提示した人などが作品を購入できる仕組みです。
過去の落札結果を確認できるため、作品の取引価格を判断する際の参考にしやすい点がメリットです。
ただし、落札価格に加えて「バイヤーズプレミアム」と呼ばれる購入者手数料が発生する場合があります。
手数料率はオークション会社や取引条件によって異なるため、入札前に実際の購入総額を確認しておきましょう。
一方、ギャラリーは、アーティストの作品を展示・販売する店舗や施設です。
作品やアーティストに詳しいスタッフから説明を受けられるほか、実物を確認しながら購入を検討できる点が特徴です。
そのため、作品の背景やアーティストの活動について理解を深めながら選びたい方に向いています。
オンラインプラットフォームでは、インターネットを通じて作品を探し、そのまま購入できる場合があります。
自宅にいながら国内外の作品を比較できるため、幅広い選択肢から効率よく探したい方にとって便利な方法です。
ただし、画面上の画像だけでは、実際の作品の質感や色合いを正確に把握できない場合があります。
そのため、返品条件や作品証明書の有無、販売者の信頼性などを確認しておくことが大切です。
(3)作品の真贋や来歴を確認する
購入先を選んだら、作品の真贋と来歴について確認することも重要です。
アート投資では、作品が本物であることを示す情報や、過去の所有・取引履歴を確認することが、作品の信頼性を判断するうえで大切になります。
「真贋鑑定」とは、作品が本物かどうかを専門的に調べることです。
贋作、つまり本物に見せかけた偽物を購入してしまうと、資産価値が大きく損なわれるだけでなく、将来的な売却が難しくなる可能性もあります。
そのため、作品によっては専門の鑑定機関や財団、アーティストの遺産管理団体などが提供する鑑定や証明に関する情報を確認しましょう。
真贋とあわせて確認しておきたいのが、「来歴(プロベナンス)」です。
来歴とは、作品がこれまで誰に所有され、どのような経緯で取引されてきたのかを示す記録です。
過去の売買記録や展覧会への出品歴、所蔵者に関する資料などが該当します。
来歴が明確であれば、作品の信頼性を判断するうえで有力な材料になります。
ただし、著名なオークション会社やギャラリーから購入した場合でも、真贋に関するリスクが完全になくなるわけではありません。
特に高額な作品を購入する場合は、必要に応じて専門家への相談も検討しましょう。
(4)予算・保管場所・保険の準備を整える
作品の価値や信頼性を確認できたら、購入に向けて予算や保管場所、保険の準備を進めましょう。
アート投資では、作品を購入するための費用だけでなく、購入後の保管や維持管理にも費用がかかります。
絵画や彫刻などの現物アートは、直射日光や高温多湿、振動などによって劣化する可能性があります。
そのため、自宅で保管する場合は、作品の素材や状態に適した環境を整える必要があります。
作品によっては、専用の額装や保護ケースを用意することも選択肢です。
また、高額な作品や長期間保管する作品については、美術品を専門に扱う保管倉庫を利用する方法もあります。
ただし、保管サービスには費用がかかるため、購入費用だけでなく、継続的な維持コストとしてあらかじめ見積もっておくことが大切です。
さらに、作品の破損や盗難などに備えて、美術品を対象とした保険への加入も検討しましょう。
一般的な火災保険では、補償対象や保険金額の設定によって、美術品の損害を十分にカバーできない場合があります。
保険へ加入する際は、補償対象となる事故や保険金額、保管場所などの条件を確認しておきましょう。
購入後に必要となる費用まで含めて予算を立て、無理のない範囲で投資を始めましょう。
アート投資の始め方と購入までの5ステップ
アート投資を始める際は、投資目的や予算を決めたうえで、信頼できる購入先を選び、作品の価値や真贋を確認することが大切です。
また、購入後の保管や管理方法についても、あらかじめ考えておく必要があります。
ここでは、アート投資を始めるための5つのステップについて解説します。
STEP 2|予算と投資期間の目安を決める
STEP 3|信頼できる購入先を選ぶ
STEP 4|作品の真贋・来歴・市場評価を確認する
STEP 5|購入後の保管・保険・管理方法を整える
STEP 1|投資目的を明確にする
アート投資を始める際は、まず作品を購入する目的を明確にしましょう。
目的によって、選ぶ作品やアーティストの評価基準、保有期間などは変わります。
例えば、鑑賞を重視する場合は、自分が気に入った作品を選ぶことが大切です。
一方、値上がり益を狙う場合は、作家の知名度や過去の取引実績、作品の希少性などを確認する必要があります。
STEP 2|予算と投資期間の目安を決める
投資目的を決めたら、次に購入予算と保有期間の目安を設定します。
アート作品は、株式などと比べて売買の機会が限られており、希望する価格ですぐに売却できるとは限りません。
また、作品の価値が上昇するまでには時間がかかる場合もあるため、購入前にどの程度の期間保有できるかを考えておきましょう。
初心者の方は、数万円程度から購入できる版画や写真作品などを候補にすると、比較的少額から市場や作品の見方を学ぶことができます。
STEP 3|信頼できる購入先を選ぶ
予算と投資期間の目安が決まったら、作品を購入する場所を選びます。
初心者の方であれば、実績のあるギャラリーやアートフェアを訪れ、作品を実際に見ながら専門スタッフの説明を聞く方法もあります。
一方、オンラインプラットフォームやオークションでは、複数の作品や過去の取引価格を比較しながら購入候補を探せます。
ただし、購入先によって、手数料や取引条件、購入後のサポート内容は異なります。
そのため、取り扱い実績や販売者の信頼性に加えて、作品の状態を確認できるコンディションレポートの有無や、将来の売却について相談できるかどうかも確認しておきましょう。
STEP 4|作品の真贋・来歴・市場評価を確認する
購入先を絞り込んだら、作品が本物であることを示す情報や過去の所有履歴、作家の市場評価を確認します。
真贋を確認する際は、証明書の発行元や内容、作品の来歴などを調べます。
来歴とは、作品がこれまで誰に所有され、どのように取引されてきたかを示す記録です。
また、コンディションレポートは、作品の傷や劣化などの状態を確認するための資料であり、真贋を証明する書類とは役割が異なります。
そのため、書類が付いているという理由だけで判断せず、必要に応じて専門家に相談することも検討しましょう。
さらに、作家の市場評価を確認する際は、ArtpriceやArtnetなどの美術品市場データサービスを活用する方法があります。
過去の落札価格や取引件数などを確認することで、市場での評価を把握する手がかりになります。
ただし、過去に価格が上昇していたとしても、将来の値上がりが保証されるわけではありません。
STEP 5|購入後の保管・保険・管理方法を整える
作品を購入した後は、劣化や破損を防ぐための保管環境を整え、必要に応じて保険への加入を検討しましょう。
絵画や版画などの作品は、直射日光や高湿度、急激な温度変化、タバコの煙などによって状態が悪化する可能性があります。
そのため、作品の素材や状態に応じて、適切な温度や湿度を保ち、直射日光を避けて保管することが大切です。
また、購入時の領収書や真贋に関する証明書、来歴を示す資料、コンディションレポートなどは、まとめて保管しておきましょう。
これらの資料は、作品を管理する際だけでなく、将来的に売却する際にも役立ちます。
さらに、高額な作品や破損リスクが気になる作品については、美術品保険への加入も検討しましょう。
保険商品によって、補償の対象や保険金額、評価額の見直し方法などは異なります。
少額から始められるアート投資の方法
アート投資には、少額から参加できるクラウドファンディングや、比較的手頃な価格の版画・写真作品を購入する方法などがあります。
ただし、投資方法によって必要な資金やリスク、作品の保有方法は異なります。
そのため、自分の予算や投資目的に合った方法を選ぶことが大切です。
ここでは、少額から始められるアート投資の主な方法を4つ紹介します。
(2)アートファンドを通じて間接的に投資する
(3)版画・写真など比較的手頃な作品を購入する
(4)オンラインギャラリーやプラットフォームを活用する
(1)アート投資型クラウドファンディングで小口投資する
アート投資型クラウドファンディングとは、複数の投資家から集めた資金で美術品を購入し、運用後の売却益などを投資家に分配する仕組みです。
サービスによっては、1口数千円〜数万円程度から参加できるため、個人では購入が難しい高額な作品にも少額から投資できる場合があります。
また、作品の選定や保管、売却などを運営事業者が行うサービスであれば、自分で作品を保管したり、売却先を探したりする手間を抑えられます。
一方で、投資した資金が元本保証されているとは限りません。
作品が想定した価格で売却できなかった場合は、受取額が投資元本を下回り、損失が発生する可能性があります。
(2)アートファンドを通じて間接的に投資する
アートファンドとは、投資家から集めた資金を使って美術品などに投資し、運用成果に応じた収益を投資家へ還元する仕組みです。
個人で作品を選んで購入する場合とは異なり、ファンドの運用方針に基づいて、作品の選定や管理、売却などが行われます。
そのため、自分で個別の作品を購入・管理することに不安がある方にとっても、アートへ間接的に投資する選択肢となります。
また、複数の作品に投資するファンドであれば、特定の作品だけに資金を集中させるリスクを抑えられる可能性があります。
ただし、投資対象や運用方法はファンドによって異なり、すべての商品が少額から利用できるとは限りません。
さらに、運用手数料や換金条件、運用期間中の解約制限などもそれぞれ異なります。
(3)版画・写真など比較的手頃な作品を購入する
版画や写真作品は、原画や彫刻などに比べて手頃な価格で購入できる場合があり、少額からアート投資を始める際の選択肢になります。
例えば、シルクスクリーンやリトグラフといった版画作品、限定部数で制作された写真作品などは、数万円〜数十万円程度で販売されている場合があります。
ただし、実際の価格は、アーティストの知名度や作品の種類、エディション数などによって大きく異なります。
購入する際は、エディション数や作品の保存状態、真贋に関する証明書の有無などを確認しておきましょう。
また、同じアーティストの作品だからといって、すべての作品が同じように値上がりするとは限りません。
将来的な売却も考えている場合は、アーティストの過去の取引実績やギャラリーでの取り扱い状況、市場での評価なども確認することが大切です。
(4)オンラインギャラリーやプラットフォームを活用する
オンラインギャラリーやアートプラットフォームを利用すれば、自宅にいながら国内外のアーティストの作品を探し、価格や作風を比較できます。
実店舗に足を運ぶ時間がない方や、幅広い作品を見比べながら購入候補を探したい方にとって、便利な方法です。
一方で、画面上の画像だけでは、実際の色合いや質感、作品の細かな傷などを十分に確認できない場合があります。
そのため、購入前には高解像度の画像や作品の状態を示す資料を確認し、返品条件や真贋保証、送料、購入者手数料なども調べておきましょう。
また、オンラインで見つけた作品について、実店舗での展示やアートフェアなどで実物を確認できる場合は、購入判断の材料にすることもできます。
アート投資の主なリスクと注意点
アート投資を始める前に、どのようなリスクがあるのかを把握しておくことが大切です。
株式や不動産とは異なる特徴があるため、事前に注意点を理解しておくことで、想定外の損失を防ぎやすくなります。
ここでは、アート投資に特有の主なリスクを5つ紹介します。
(2)適正価格を判断しにくい
(3)贋作によって資産価値を失うリスクがある
(4)保管・輸送・保険などの維持コストがかかる
(5)市場トレンドの変化で作品の価値が下落する場合がある
(1)流動性が低くすぐに売却できない場合がある
アート投資では、売却したいときに買い手が見つからず、すぐに現金化できないリスクがあります。
株式のように取引所で随時売買できるわけではないため、作品やアーティストによっては、売却までに数カ月以上かかる場合もあります。
また、オークションに出品する場合は、開催時期や出品条件を確認する必要があり、出品しても必ず落札されるとは限りません。
さらに、売却時には手数料などの費用がかかることもあります。
そのため、購入価格を上回る金額で売却できたとしても、最終的に利益が残るとは限りません。
こうしたリスクに備えるためにも、生活費や緊急時に必要な資金をアート投資に回すことは避けましょう。
(2)適正価格を判断しにくい
アート作品には、株式のような統一的な価格基準がなく、適正価格を判断しにくいという特徴があります。
価格は、アーティストの知名度や展示歴、作品の希少性、市場での需要など、さまざまな要因によって変動します。
購入価格が妥当かどうかを判断するには、同じアーティストの類似作品の取引価格や、オークションでの落札履歴、ギャラリーでの販売価格などを比較する方法があります。
ただし、作品のサイズや制作時期、保存状態などによっても価格は異なるため、単純に価格を比較するだけでは判断できない場合があります。
そのため、提示された価格をそのまま受け入れるのではなく、複数の情報を確認しながら慎重に検討することが重要です。
(3)贋作によって資産価値を失うリスクがある
アート投資では、贋作(偽物)を購入してしまい、資産価値が大きく損なわれるリスクがあります。
精巧な贋作は見た目だけで見分けることが難しく、証明書が付属していたとしても、発行元や内容によっては十分な裏付けにならない場合があります。
そのため、購入前に販売者の信頼性を確認し、作品の来歴や真贋に関する資料を慎重に調べることが大切です。
また、アーティストによっては、作品の真正性を確認する際に、カタログ・レゾネが参考になる場合もあります。
カタログ・レゾネとは、特定のアーティストの作品を体系的に記録した目録のことです。
そのほか、作家の財団などが管理する資料が、真贋を判断する際の参考になる場合もあります。
高額な作品を購入する際は、必要に応じて専門家へ確認を依頼しましょう。
(4)保管・輸送・保険などの維持コストがかかる
アート投資では、作品の保管や輸送、保険などに継続的な費用がかかります。
そのため、作品の購入価格だけでなく、こうした維持コストや売却時の手数料も含めて、実際にどの程度の利益が残るのかを考える必要があります。
また、保管環境が適切でない場合、日焼けやカビ、劣化などによって作品の価値が下がる可能性もあります。
特に高額な作品では、美術品専門の保管サービスや美術品保険が必要になる場合もあります。
(5)市場トレンドの変化で作品の価値が下落する場合がある
アート市場では、特定のアーティストや作品への注目が高まった後、市場の流行や需要の変化によって価格が下落することがあります。
特に、短期間で人気が高まったアーティストの作品は、注目度が下がると買い手が減り、購入時よりも安い価格でしか売却できなくなる可能性があります。
例えば、メディアで紹介されたことや著名人が購入したことをきっかけに価格が上昇しても、その人気が長期間続くとは限りません。
一時的な話題性だけを根拠に購入すると、流行が落ち着いた後に売却しにくくなるおそれがあります。
こうしたリスクを抑えるためには、短期的な人気だけでなく、美術館のコレクションへの収蔵実績や主要な展覧会への参加歴、批評家による評価、継続的な取引実績なども確認しましょう。
ただし、こうした実績があったとしても、将来的な価格の維持や上昇が保証されるわけではありません。
アート投資に向いている人の特徴
アート投資は、長期的な視点で資産形成を考えている方や、作品そのものを楽しみながら市場について学べる方に向いています。
一方で、短期間で利益を得たい方や、必要なときにすぐ現金化できる資産を求める方には、向いていない場合があります。
ここでは、アート投資に向いている人の特徴を紹介します。
(2)アートに興味があり作品そのものを楽しめる人
(3)アーティストや市場について継続的に情報収集できる人
(1)長期的な視点で資産を保有できる人
アート投資は、短期間で売却することが難しい場合があるため、長期的な視点で資産を保有できる人に向いています。
株式や債券などとは異なる特徴を持つアート作品を資産に組み入れることで、資産分散の選択肢を広げることができます。
ただし、アート作品も市場環境やアーティストの評価によって価格が下落する可能性があり、必ずしも分散効果が得られるわけではありません。
そのため、生活費や緊急時に必要な資金を確保したうえで、当面使う予定のない余裕資金を投資に回せる人に向いているといえるでしょう。
(2)アートに興味があり作品そのものを楽しめる人
作品を鑑賞すること自体に価値を感じられる人も、アート投資に向いています。
購入した作品を日常生活の中で楽しめるため、値上がりによる利益だけを目的とする投資とは異なる魅力があります。
また、美術館やギャラリーに足を運んだり、アーティストの経歴や作品が生まれた背景を調べたりすることで、アートへの理解を深めることもできます。
仮に期待したような値上がりが実現しなかった場合でも、作品そのものを楽しむ価値を感じられることは、アート投資ならではの特徴です。
投資対象としてだけでなく、作品を所有し鑑賞することにも魅力を感じられる人であれば、長期的にアート投資を続けやすいでしょう。
(3)アーティストや市場について継続的に情報収集できる人
アート投資では、アーティストの経歴や展示歴、過去の取引実績、市場の動向などを調べ、複数の情報を比較しながら購入を判断できる人に向いています。
例えば、ギャラリーやアートフェアで実際の作品を見たり、美術専門メディアやオークション情報などから市場の動向を確認したりする方法があります。
こうした情報収集を継続することで、作品の特徴や価格がどのような背景で決まっているのかを理解しやすくなります。
一方で、十分に情報を調べる時間を確保できない場合は、作品の価値や適正価格を判断することが難しくなる可能性があります。
購入を急がず、必要な情報を確認したうえで慎重に判断できる人に向いている投資方法といえるでしょう。
アート投資に向いていない人の特徴
アート投資は、短期間で利益を得たい方や、必要なときにすぐ現金化したい方には向いていない場合があります。
また、十分な知識や資金がない状態で高額な作品を購入すると、想定以上の損失につながる可能性もあります。
ここでは、アート投資に向いていない人の特徴を紹介します。
(2)必要なときにすぐ現金化したい人
(3)十分な資金や知識がないまま高額な作品へ投資したい人
(1)短期間で利益を得たい人
短期間で利益を得ることを目的としている人には、アート投資はあまり向いていません。
アート作品は、購入後すぐに値上がりするとは限らず、アーティストの評価や市場での需要が高まるまでに時間がかかる場合があります。
また、価値が上昇したとしても、希望する価格ですぐに買い手が見つかるとは限りません。
そのため、数カ月から1年程度の短期間で利益を得たい場合は、投資目的やリスク許容度に合ったほかの投資方法も含めて検討しましょう。
(2)必要なときにすぐ現金化したい人
必要なときにすぐ現金化できる資産を求める人にも、アート投資は向いていない場合があります。
アート作品は、株式のように市場で常時売買できるわけではありません。
買い手が見つかるまでに時間がかかる場合があり、希望するタイミングや価格で売却できない可能性があります。
そのため、生活費や緊急時に必要となる資金をアート投資に回すことは避けましょう。
すぐに現金化できなくても生活に影響しない余裕資金で取り組むことが大切です。
(3)十分な資金や知識がないまま高額な作品へ投資したい人
十分な資金や知識がない状態で、いきなり高額なアート作品へ投資することはおすすめできません。
アート作品は適正価格を判断しにくく、知識が十分でないまま購入すると、相場より高い価格で購入してしまう可能性があります。
また、真贋や作品の保存状態、将来的な売却先など、購入前に確認すべき項目も少なくありません。
まずは作品の価格や市場の動向、購入時の注意点などについて理解を深めることが大切です。
そのうえで、無理のない予算から経験を積み、自分の知識や資金状況に合わせて投資額を検討しましょう。
アート投資で失敗しないためのポイント
アート投資で長期的に成果を目指すには、作品選びだけでなく、情報収集や資金管理、購入後の維持コストなども含めて考えることが大切です。
ここでは、アート投資で失敗を防ぐために意識したい5つのポイントを紹介します。
(2)複数の作品や作家に分散して投資する
(3)購入前に市場データやオークション履歴を確認する
(4)投資基準を決めて感情的な購入を避ける
(5)保管・保険などの維持費を投資コストに含めて計算する
(1)信頼できる専門家やギャラリーから情報を得る
アート投資では、信頼できる専門家やギャラリーと関係を築くことが、適切な作品選びにつながります。
初めてギャラリーを訪れる場合は、すぐに購入を決めるのではなく、作品を鑑賞しながら担当者と会話を重ねることが大切です。
ただし、紹介された作品をそのまま購入するのではなく、自分でも価格やアーティストの実績、過去の取引状況などを確認しましょう。
専門家の意見を参考にしながらも、最終的には自分で情報を確認したうえで判断することが重要です。
(2)複数の作品や作家に分散して投資する
アート投資では、複数の作品やアーティストに資金を分散することで、特定の作品や作家の評価が下がった際の影響を抑えやすくなります。
例えば、1人のアーティストの作品だけに資金を集中させた場合、そのアーティストの市場評価が低下すると、保有する作品全体の価値が大きく下がる可能性があります。
ただし、分散投資を行っても損失を完全に防げるわけではありません。
自分の投資資金やリスク許容度を踏まえ、無理のない範囲で資金を分散させることが大切です。
(3)購入前に市場データやオークション履歴を確認する
作品を購入する前には、アーティストの市場データやオークション履歴を確認し、作品の価格や評価がどのように推移しているかを把握することが重要です。
また、展覧会の開催歴や所属ギャラリー、美術評論家による評価なども、アーティストの市場評価を判断する材料になります。
ただし、過去の落札価格が上昇しているからといって、今後も同じように値上がりするとは限りません。
そのため、1つの情報だけで判断するのではなく、複数の情報を照らし合わせながら、現在の販売価格が妥当かどうかを慎重に見極めましょう。
(4)投資基準を決めて感情的な購入を避ける
アート作品を購入する際は、感情だけで判断せず、あらかじめ自分なりの投資基準を決めておくことが重要です。
そのため、購入前に以下のような点を整理しておきましょう。
・購入予算
・想定する保有期間
・売却を検討する条件
アート投資では作品そのものへの愛着も大切ですが、投資として購入する場合は、感情と投資判断を分けて考えることも必要です。
購入前に判断基準を決めておくことで、衝動的な購入を防ぎやすくなります。
(5)保管・保険などの維持費を投資コストに含めて計算する
アート投資では、作品の購入価格だけでなく、保管・メンテナンス・保険などの維持費用も含めて収益を考える必要があります。
例えば、100万円で購入した作品を200万円で売却できた場合、単純な差額は100万円です。
しかし、保管費用や保険料、修復費用などに合計20万円かかっていれば、これらを差し引いた利益は80万円となります。
さらに、実際には購入時や売却時の手数料、作品の輸送費などが発生する場合もあります。
維持費や各種手数料まで含めて、最終的にどの程度の利益が手元に残るのかを見積もったうえで投資を判断しましょう。
日本でアート投資を始める際の税務上の注意点
アート投資で利益が出た場合は、所得税や相続税など、税務上の取り扱いについて確認しておくことが大切です。
作品を売却した際の利益に対する課税方法や、保有期間による計算方法の違い、相続時の評価方法などを理解しておきましょう。
ここでは、アート投資に関する主な税務上の注意点について解説します。
(2)保有期間によって譲渡所得の計算方法が異なる
(3)相続したアートは相続税の課税対象になる
(4)利益や取引内容によっては確定申告が必要になる
(1)アートの売却益は譲渡所得として課税される
個人がアート作品を売却して利益を得た場合、原則として「譲渡所得」として所得税の課税対象になります。
譲渡所得は、基本的に以下の考え方で計算します。
売却価格 −(取得費 + 譲渡費用)− 特別控除額
アート作品など、土地・建物や株式等以外の資産を売却した場合の譲渡所得には、年間最高50万円の特別控除があります。
ただし、生活に通常必要な家具や衣服などの「生活用動産」を売却して得た利益は、原則として非課税です。
一方、絵画や骨とう品などは、1点または1組の価額が30万円を超える場合、生活用動産としての非課税の対象から除外されます。
そのため、投資目的で購入したかどうかだけで判断せず、作品の種類や価額などを踏まえて課税関係を確認することが大切です。
(2)保有期間によって譲渡所得の計算方法が異なる
アート作品の売却益は、作品の保有期間が5年以内か5年を超えているかによって、譲渡所得の計算方法が異なります。
個人が絵画や彫刻などのアート作品を売却して得た利益は、原則として「譲渡所得(総合課税)」に分類されます。
譲渡所得は、保有期間によって「短期譲渡所得」と「長期譲渡所得」に分けられます。
長期譲渡所得の場合は、特別控除後の金額の2分の1が課税対象となるため、短期譲渡所得と比べて課税対象となる所得を抑えられます。
| 区分 | 保有期間 | 課税対象となる譲渡所得の計算 |
|---|---|---|
| 短期譲渡所得 | 5年以内 | 売却益 − 特別控除額 |
| 長期譲渡所得 | 5年超 | (売却益 − 特別控除額)× 1/2 |
※売却益は、売却価格から取得費と売却にかかった費用を差し引いて計算します。特別控除額は短期・長期を合わせて年間最高50万円で、実際の控除額は譲渡益などによって異なります。
そのため、アート作品を売却する際は、購入価格や売却価格だけでなく、取得日や売却にかかった費用についても記録を残しておくことが重要です。
(3)相続したアートは相続税の課税対象になる
アート作品は相続財産に含まれ、原則として相続税の課税対象になります。
相続税を計算する際は、相続開始時点における作品の価値を評価し、その金額を相続財産に加えます。
書画や骨とう品などについては、売買実例価額や専門家の意見などを参考に評価します。
そのため、高額なアート作品を保有している場合は、作品の評価額によって相続税の負担が変わる可能性があります。
相続時に適切な評価を行いやすくするためにも、購入時の資料や鑑定書、作品証明書、売買履歴などを保管しておきましょう。
また、アート作品を含む相続財産の分け方や税負担が気になる場合は、生前贈与や遺言書の作成などを検討することもあります。
アート作品は評価方法が分かりにくい場合もあるため、高額な作品を保有している場合は、税理士などの専門家へ相談しながら相続対策を検討することが大切です。
(4)利益や取引内容によっては確定申告が必要になる
アート作品を売却して利益が出た場合は、譲渡所得の金額やほかの所得の状況などによって、確定申告が必要になる場合があります。
譲渡所得には年間最高50万円の特別控除がありますが、特別控除後の譲渡所得だけを見て、確定申告が必要かどうかを判断できるとは限りません。
給与所得者などの場合は、ほかの所得や申告条件も含めて確認する必要があります。
また、アート投資では、取得費や売却時の手数料など、譲渡所得の計算上差し引ける費用をどこまで含められるかについて確認が必要になる場合もあります。
さらに、海外から作品を購入する場合の消費税や、作品を他人へ贈与する場合の贈与税なども検討すべきポイントです。
税務上の取り扱いは、作品の価額や取引内容、保有状況によって異なります。
高額な作品を購入・売却する場合や、相続・贈与を予定している場合は、事前に税理士などの専門家へ相談しておきましょう。
まとめ
今回は、アート投資の仕組みや種類、始め方、少額から投資する方法、主なリスクや注意点について解説しました。
アート投資を始める際は、信頼できる専門家やギャラリーから情報を集め、アーティストの市場評価や過去の取引実績を確認することが大切です。
また、特定の作品やアーティストだけに資金を集中させず、保管や保険、売買手数料などのコストも含めて投資計画を立てましょう。
さらに、アート作品を売却して利益が出た場合は、原則として譲渡所得として課税されます。
保有期間によって所得の計算方法が異なるほか、高額な作品を保有している場合は相続税や贈与税などが関係する可能性もあります。
税務上の取り扱いについて判断が難しい場合は、税理士などの専門家に相談することが大切です。
「アート投資を資産分散の手段として検討したい」「少額から始める方法を知りたい」「アートを含めた資産全体の管理を見直したい」という方は、ファイナンシャルプランナーへの相談も選択肢のひとつです。
資産状況や投資目的、今後のライフプランを踏まえて資産運用の方針を整理することで、自分に合った投資方法を検討しやすくなります。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
アート投資や資産運用について不安や疑問がある方は、ぜひお気軽にご相談ください。