相続した家を売却するとかかる税金の種類
相続した家を売却すると、売却によって利益が出た場合にかかる税金のほか、売買契約書の作成や登記手続きに伴って発生する税金があります。
それぞれ税金がかかるタイミングや計算方法が異なるため、あらかじめ確認しておくことが大切です。
ここでは、相続した家を売却する際に関係する主な税金について解説します。
(2)復興特別所得税|所得税に上乗せされる
(3)印紙税|売買契約書を作成するとかかる
(4)登録免許税|相続登記や抵当権抹消でかかる場合がある
(1)所得税・住民税|売却益がでるとかかる
相続した家を売却して譲渡所得が生じた場合は、所得税と住民税が課税されます。
譲渡所得は、売却価格から物件の取得費や譲渡費用、適用できる特別控除額などを差し引いて計算します。
土地や建物を売却した際の譲渡所得は、給与所得などとは分けて税額を計算する「分離課税」の対象です。
税率は、売却した年の1月1日時点における所有期間によって異なります。
| 区分 | 所有期間 | 所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% | 20% |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39% |
なお、相続した家の所有期間を判定する際は、原則として被相続人が所有していた期間も引き継ぎます。
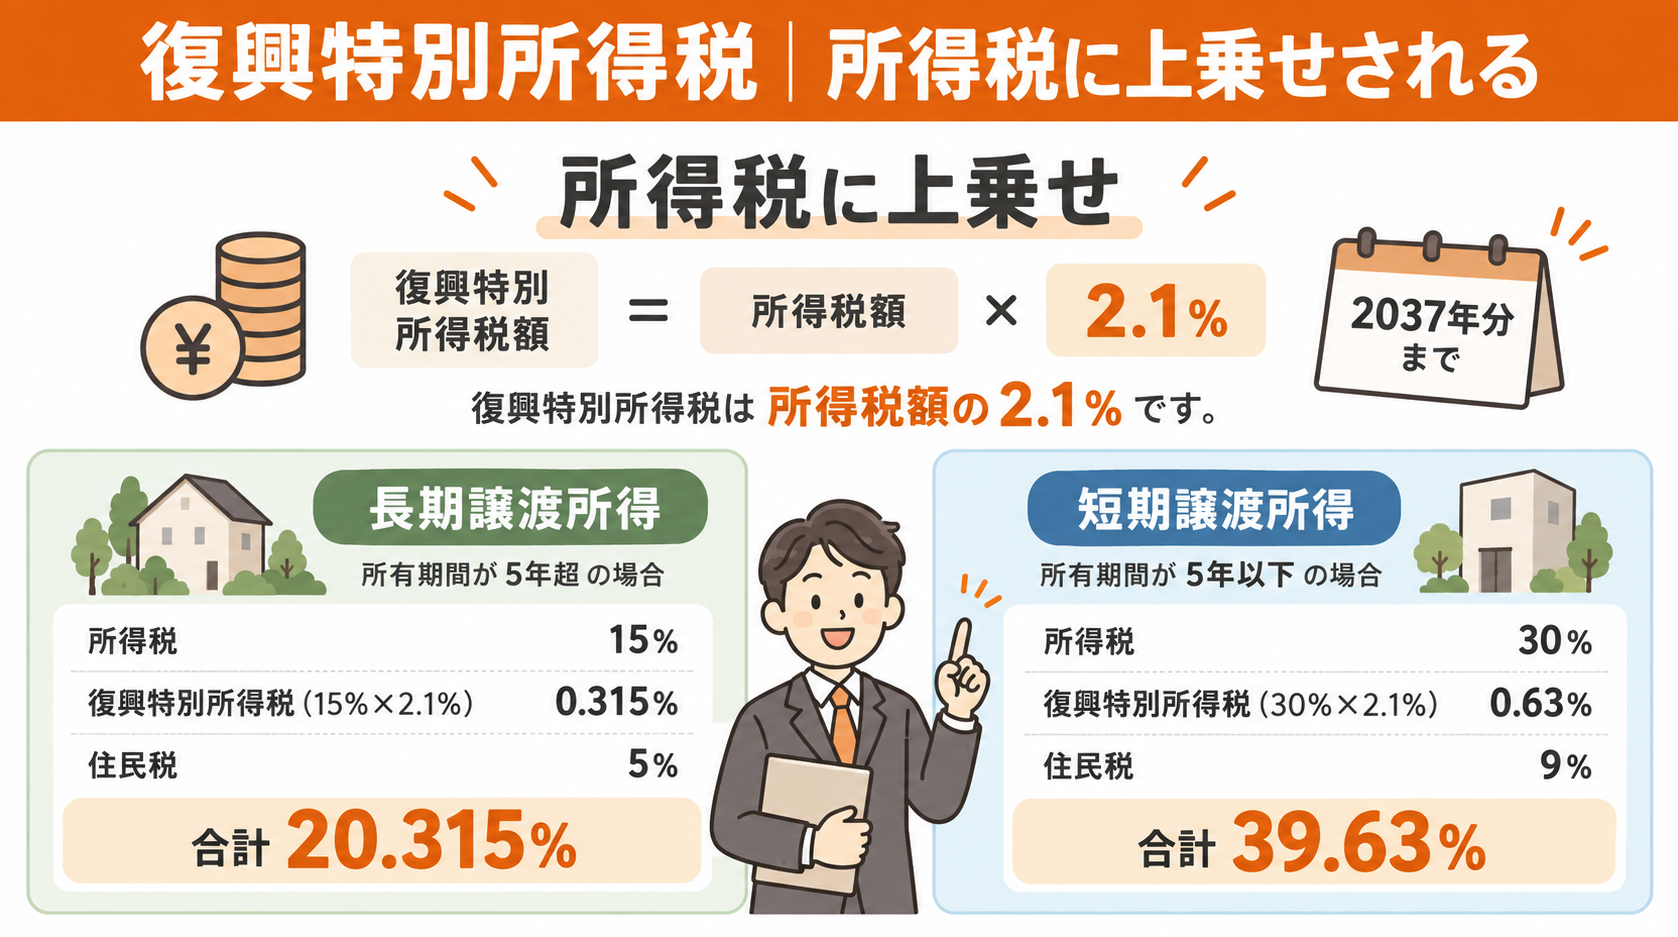
(2)復興特別所得税|所得税に上乗せされる
相続した家の売却によって譲渡所得が発生した場合は、所得税に加えて復興特別所得税もかかります。
復興特別所得税は、所得税額に2.1%を乗じて計算し、所得税とあわせて納付します。2037年分まで適用される税金です。
長期譲渡所得の場合は、所得税15%に対して復興特別所得税0.315%が加わるため、所得税と復興特別所得税を合わせた税率は15.315%となります。
さらに住民税5%を加えると、合計税率は20.315%です。
一方、短期譲渡所得の場合は、所得税30%、復興特別所得税0.63%、住民税9%を合わせて、合計税率は39.63%となります。
(3)印紙税|売買契約書を作成するとかかる
不動産の売買契約書を作成する際は、契約金額に応じて印紙税がかかります。
2027年3月31日までに作成される不動産売買契約書には軽減措置が適用されており、契約金額によって印紙税額が異なります。
また、売主が負担した印紙税は、売却のために直接かかった費用として譲渡費用に含められます。
譲渡所得を計算する際に差し引けるため、売買契約書や領収書などは紛失しないよう保管しておきましょう。
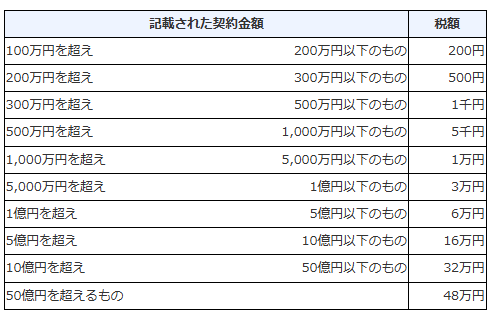
引用 | 国税庁「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
(4)登録免許税|相続登記や抵当権抹消でかかる場合がある
相続した家を売却する際、相続登記が済んでいない場合は、まず相続登記を行う必要があります。
相続登記を行う際には登録免許税がかかり、原則として不動産の価額に0.4%を乗じて計算します。
ただし、一定の土地については2027年3月31日まで免税措置が適用される場合があります。
また、被相続人が住宅ローンなどを利用しており、不動産に抵当権が設定されている場合は、売却にあわせて抵当権抹消登記が必要です。
抵当権抹消登記の登録免許税は、不動産1個につき1,000円です。
相続登記や抵当権抹消登記にかかる費用についても、家を売却する際の諸費用として事前に把握しておきましょう。
相続した家を売却したときの譲渡所得税の計算方法
相続した家を売却した際の譲渡所得税は、売却価格から取得費や譲渡費用などを差し引いて譲渡所得を求め、さらに特別控除を差し引いた金額に税率をかけて計算します。
基本的な計算の流れは、以下のとおりです。
譲渡所得=売却価格-(取得費+譲渡費用)課税譲渡所得=譲渡所得-特別控除税額=課税譲渡所得×税率
相続した家の場合は、被相続人がその不動産を取得した際の取得費や所有期間を、相続人が引き継ぐ点がポイントです。
ここでは、譲渡所得税の計算方法を6つのステップに分けて解説します。
STEP 2:被相続人から引き継いだ取得費を確認する
STEP 3:取得費が不明な場合は概算取得費を計算する
STEP 4:仲介手数料などの譲渡費用を差し引く
STEP 5:特別控除を差し引いて課税譲渡所得を計算する
STEP 6:課税譲渡所得に税率をかけて税額を計算する
STEP 1:売却価格から譲渡所得を計算する
まず、売却価格から取得費と譲渡費用を差し引いて譲渡所得を計算します。
計算式は以下のとおりです。
譲渡所得の計算式譲渡所得=売却価格-(取得費+譲渡費用)
さらに、利用できる特別控除がある場合は、譲渡所得から控除額を差し引いて課税譲渡所得を求めます。
STEP 2:被相続人から引き継いだ取得費を確認する
相続した家の取得費は、原則として被相続人がその家を取得した際の取得費を引き継ぎます。
土地については購入代金などが取得費となり、建物については購入代金から所有期間中の減価償却費相当額を差し引いて計算します。
また、購入時に支払った仲介手数料や、取得時の一定の登記費用なども取得費に含められる場合があります。
被相続人が不動産を購入した際の売買契約書や領収書などが残っていないか確認しておきましょう。
STEP 3:取得費が不明な場合は概算取得費を計算する
取得費が分からない場合などは、売却価格の5%相当額を概算取得費として計算することができます。
また、実際の取得費が売却価格の5%を下回る場合も、売却価格の5%相当額を取得費とすることができます。
例えば、相続した家を4,000万円で売却した場合は、以下のように計算します。
4,000万円×5%=200万円
この場合、概算取得費は200万円です。
ただし、実際の取得費が売却価格の5%を大きく上回る場合に概算取得費を使用すると、譲渡所得が大きくなり、税負担も増える可能性があります。
そのため、概算取得費を使う前に、購入時の売買契約書や領収書などが残っていないか確認しておくことが大切です。
STEP 4:仲介手数料などの譲渡費用を差し引く
譲渡所得を計算する際は、家を売却するために直接かかった譲渡費用も差し引くことができます。
主な譲渡費用には、以下のようなものがあります。
売買契約書にかかった印紙税
売却するために行った建物の取壊し費用
支出の内容によっては譲渡費用に該当するか判断が難しい場合もあります。
売却にかかった費用を確認できるように、領収書や契約書などは保管しておきましょう。
STEP 5:特別控除を差し引いて課税譲渡所得を計算する
課税譲渡所得は、譲渡所得から利用できる特別控除を差し引いて計算します。
相続した家を売却する場合も、一定の要件を満たすことで特別控除を利用できることがあります。
主な特別控除は以下のとおりです。
| 特別控除の種類 | 控除額 |
|---|---|
| 被相続人の居住用財産(空き家)を売ったときの特例 | 最高3,000万円※ |
| 公共事業などのために土地・建物を売った場合 | 最高5,000万円 |
| 特定土地区画整理事業などのために土地を売った場合 | 最高2,000万円 |
| 特定住宅地造成事業などのために土地を売った場合 | 最高1,500万円 |
| 住宅やその敷地を売った場合の特別控除(マイホームの特例) | 最高3,000万円 |
※相続した空き家の特例は、適用時期や相続人の数などによって控除額が異なる場合があります。
例えば、相続した空き家の売却による譲渡所得が4,000万円で、3,000万円特別控除を利用できる場合は、以下のように計算します。
4,000万円-3,000万円=1,000万円
この場合、課税譲渡所得は1,000万円となります。
STEP 6:課税譲渡所得に税率をかけて税額を計算する
最後に、課税譲渡所得に税率をかけることで、所得税・復興特別所得税・住民税の合計税額を計算します。
適用される税率は、売却した年の1月1日時点における所有期間が5年を超えているかどうかによって異なります。
相続した家の場合は、原則として被相続人の所有期間を引き継いで判定します。
| 区分 | 所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
例えば、特別控除を差し引いた後の課税譲渡所得が1,000万円で、長期譲渡所得に該当する場合は、以下のように計算します。
1,000万円×20.315%=2,031,500円
この場合、所得税・復興特別所得税・住民税を合わせた税額は2,031,500円となります。
相続した家の所有期間はいつから計算する?
相続した家を売却する際は、所有期間をどこから数えるかによって、適用される税率が変わる可能性があります。
相続した不動産の所有期間は、相続人が取得した日からではなく、被相続人がその不動産を取得した日から引き継いで計算します。
ここでは、相続した家の所有期間の考え方について解説します。
(2)所有期間が5年を超えるかどうかで税率が変わる
(3)所有期間の判定でよくある誤解
(1)所有期間は被相続人が取得した日から引き継ぐ
相続によって取得した家の所有期間は、相続人が相続した日からではなく、被相続人がもともとその不動産を取得した日から計算します。
例えば、被相続人が30年前に購入した実家を相続し、その翌日に売却した場合でも、所有期間は30年超として扱われます。
そのため、このケースでは長期譲渡所得に該当し、税率20.315%が適用されます。
これは、相続によって不動産の取得日や取得費、所有期間などが相続人へ引き継がれるためです。
(2)所有期間が5年を超えるかどうかで税率が変わる
不動産を売却した際の税率は、所有期間が5年を超えているかどうかによって異なります。
所有期間は、売却した年の1月1日時点で5年を超えているかどうかで判定します。
相続した家の場合は、被相続人から引き継いだ所有期間をもとに判断するため、相続後すぐに売却した場合でも長期譲渡所得に該当するケースがあります。
(3)所有期間の判定でよくある誤解
相続した家の所有期間は、「相続した日から計算する」と考えてしまいがちですが、実際には被相続人が不動産を取得した日からの期間を引き継いで判定します。
そのため、相続した翌年や数年後に売却する場合でも、被相続人が所有していた期間を含めて計算します。
また、所有期間の判定基準は「実際に売却した日」ではなく、「売却した年の1月1日時点」である点にも注意が必要です。
相続した家を売却する際は、被相続人がいつその不動産を取得したのかを確認したうえで、適用される税率を判断しましょう。
相続した家の売却で使える主な控除・特例
相続した家を売却する際は、一定の要件を満たすことで、譲渡所得から一定額を差し引ける特別控除や、取得費を増やして税負担を抑えられる特例を利用できる場合があります。
利用できる制度は、相続後の家の利用状況や売却時期などによって異なります。
ここでは、相続した家の売却で検討できる主な控除・特例について紹介します。
(2)支払った相続税の一部を取得費に加算できる場合がある
(3)相続後に自宅として居住した場合は特例を使える場合がある
(1)相続した空き家では3,000万円特別控除を使える場合がある
相続した空き家を売却する場合、一定の要件を満たすことで、譲渡所得から最高3,000万円を控除できる場合があります。
この制度は「被相続人の居住用財産(空き家)を売ったときの特例」と呼ばれています。
主な要件は以下のとおりです。
・原則として昭和56年5月31日以前に建築された家屋であること
・相続開始から3年を経過する日の属する年の12月31日までに売却すること
・売却代金が1億円以下であること売却時までに一定の耐震基準を満たすこと、または家屋を取り壊して土地を売却すること
このほかにも細かな適用要件があるため、相続した空き家の売却を検討している場合は、売却を進める前に特例を利用できるか確認することが大切です。
(2)支払った相続税の一部を取得費に加算できる場合がある
相続税を支払っている場合は、一定の要件を満たすことで、相続した不動産に対応する相続税額の一部を取得費に加算できる場合があります。
これを「相続財産を譲渡した場合の取得費の特例」といいます。
相続税の一部を取得費に加算すると譲渡所得が小さくなるため、結果として譲渡所得にかかる税負担を抑えられる可能性があります。
特例を利用するためには、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までの間に売却するなどの要件があります。
適用できるか判断が難しい場合は、税理士などの専門家へ確認しておきましょう。
(3)相続後に自宅として居住した場合は特例を使える場合がある
相続した家に自ら居住した後に売却する場合は、一定の要件を満たすことで、マイホームに関する税制上の特例を利用できる場合があります。
代表的なものが、譲渡所得から最高3,000万円を控除できる「マイホームの3,000万円特別控除」です。
この場合は、相続した空き家を売却する際の特例ではなく、居住用財産を売却した場合の特例として扱われます。
また、売却した年の1月1日時点で所有期間が10年を超えるなど一定の要件を満たす場合は、長期譲渡所得に対する軽減税率の特例を利用できることもあります。
条件によっては、マイホームの3,000万円特別控除と軽減税率の特例を併用できるケースもあります。
相続後にその家へ居住したかどうかや所有期間などによって利用できる特例が変わるため、売却を検討する際は事前に適用条件を確認しておきましょう。
複数の控除や特例を利用できる可能性がある場合は、それぞれの適用要件と税負担への影響を比較することが大切です。
例えば、相続した空き家の3,000万円特別控除と相続税の取得費加算は、同じ不動産の譲渡について併用できません。そのため、両方の特例を利用できる場合でも、どちらを適用したほうが税負担を抑えられるのか比較して判断する必要があります。また、相続後に相続人自身がその家に住んでいた場合は、空き家の特例ではなく、マイホームに関する特例が対象となる可能性があります。利用できる特例や節税効果は状況によって異なるため、それぞれを適用した場合の税額を試算したうえで売却を進めましょう。
相続した空き家の3,000万円特別控除の適用要件
相続した空き家の3,000万円特別控除を利用するためには、複数の要件を満たす必要があります。
被相続人の居住状況や建物の建築時期、売却期限、売却価格など、それぞれの条件を確認することが大切です。
ここでは、相続した空き家の3,000万円特別控除の適用要件について紹介します。
(2)昭和56年5月31日以前に建築された建物であること
(3)売却価格が1億円以下であること
(4)老人ホーム入居中だった場合の特例
(1)被相続人が一人暮らしをしていたこと
空き家の3,000万円特別控除を利用するためには、原則として、相続開始直前まで被相続人がその家屋に一人で居住していたことが条件です。
そのため、被相続人が家族などと同居していた場合は、原則として特例の対象外となります。
ただし、相続開始の直前に被相続人以外の人がその家屋に居住していなかったなど、所定の要件を満たしている場合は対象となる可能性があります。
被相続人の居住状況によって判断が変わるため、相続開始時の状況を確認しておきましょう。
(2)昭和56年5月31日以前に建築された建物であること
特例の対象となる建物は、原則として昭和56年5月31日以前に建築された家屋です。
建物の建築年月日は、登記事項証明書などで確認できます。
また、マンションなどの区分所有建物は特例の対象外です。
対象となる家屋を売却する際は、原則として一定の耐震基準を満たすか、家屋を取り壊して土地を売却する必要があります。
相続した建物が対象になるか分からない場合は、建築時期や建物の種類を事前に確認しておきましょう。
(3)売却価格が1億円以下であること
空き家の3,000万円特別控除を利用するには、売却代金の合計額が1億円以下であることも要件です。
同じ空き家を複数の相続人が分割して売却する場合も、それぞれの売却代金を合計して判定します。
特に土地価格が高いエリアでは、売却価格が1億円を超える可能性もあります。
特例の利用を検討している場合は、不動産会社などに査定を依頼し、売却価格の目安を事前に確認しておきましょう。
(4)老人ホーム入居中だった場合の特例
被相続人が相続開始直前まで老人ホームなどに入居していた場合でも、一定の要件を満たせば、空き家の3,000万円特別控除の対象となることがあります。
例えば、要介護・要支援認定等を受けていたことや、老人ホームへの入居後から相続開始直前まで、家屋が被相続人の物品の保管などに使用されていたことなどが要件となります。
また、その期間中に家屋が事業や貸付け、被相続人以外の人の居住のために使用されていないことも必要です。
そのため、被相続人が老人ホームに入居していたからといって、必ずしも特例の対象外になるわけではありません。
入居時の状況や空き家の利用状況を確認し、適用要件を満たしているか判断しましょう。
相続税の取得費加算の特例とは?
相続税の取得費加算とは、相続した不動産を売却する際に、一定の要件を満たすことで、支払った相続税の一部を取得費に加算できる特例です。
取得費を増やすことで譲渡所得を小さくできるため、譲渡所得にかかる税負担を抑えられる可能性があります。
ここでは、相続税の取得費加算の仕組みや適用要件、空き家の3,000万円特別控除との違いについて解説します。
(2)空き家3,000万円控除との有利・不利を比較する
(1)相続税の一部を取得費に加算できる制度
相続税の取得費加算とは、相続税を支払った相続人が相続財産を売却した際に、支払った相続税のうち、その財産に対応する一定額を取得費に加算できる特例です。
取得費が増えると、その分だけ譲渡所得が小さくなり、課税対象となる金額を抑えられます。
相続時に支払った相続税の一部を取得費として扱うことで、相続した財産を売却した際の税負担を軽減する仕組みです。
また、相続税の取得費加算を利用するには、相続税が課税されていることや、一定の期間内に相続財産を売却することなどの要件を満たす必要があります。
主な要件は以下のとおりです。
・その財産を取得した人に相続税が課税されていること
・相続税の申告期限の翌日から3年を経過する日までに売却すること
取得費に加算できる相続税額は、支払った相続税額や、売却した財産の相続税評価額などをもとに、所定の計算方法で算出します。
例えば、相続税が1,000万円、取得した財産の価額が5,000万円、売却した土地の相続税評価額が2,000万円だったと仮定すると、簡略化した計算は以下のとおりです。
1,000万円×(2,000万円÷5,000万円)=400万円
この場合、400万円を取得費に加算できることになります。
(2)空き家3,000万円控除との有利・不利を比較する
相続税の取得費加算と空き家の3,000万円特別控除は、同じ不動産の譲渡について併用することができません。
そのため、両方を利用できる可能性がある場合は、それぞれを適用したときの税額を比較して、どちらを利用するか判断する必要があります。
取得費加算の特例は、取得費に加算できる相続税額が大きいほど、譲渡所得を減らす効果も大きくなります。
一方、空き家の3,000万円特別控除は、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できます。
主な違いは以下のとおりです。
| 比較項目 | 空き家3,000万円特別控除 | 相続税の取得費加算 |
|---|---|---|
| 控除・加算額 | 最高3,000万円 | 一定の計算により算出 |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで | 相続税の申告期限の翌日から3年以内 |
| 建物の要件 | あり | なし |
| 相続税の発生 | 不問 | 相続税が課税されていること |
| 同時適用 | 取得費加算との併用不可 | 3,000万円特別控除との併用不可 |
どちらの特例を利用するか判断する際は、それぞれを適用した場合の課税譲渡所得と税額を比較することが大切です。
比較するときは、売却価格や取得費、譲渡費用だけでなく、支払った相続税額や相続した財産の評価額なども確認する必要があります。
取得費加算と空き家の3,000万円特別控除では、売却価格・取得費・譲渡費用・相続税額などによって節税効果が異なります。
両方の特例を利用できる可能性がある場合は、それぞれを適用した場合の税額を試算し、自分のケースに合った特例を選択することが重要です。
相続した家を売却するときの税額シミュレーション
具体的な数字を使って税額を比較すると、特例を利用した場合にどの程度税負担を抑えられるのかを把握しやすくなります。
ここでは、同じ条件で「特例を利用しない場合」「3,000万円特別控除を利用する場合」「相続税の取得費加算を利用する場合」の税額を比較します。
(2)3,000万円控除を適用した場合の税額
(3)相続税の取得費加算を適用した場合の税額
(4)特例を適用した場合の節税効果を比較する
(1)特例なしで売却した場合の税額計算例
特例を利用しない場合は、売却価格から取得費と譲渡費用を差し引いて譲渡所得を求め、その金額に税率をかけて税額を計算します。
ここでは、以下の条件で試算します。
・取得費:150万円(売却価格の5%)
・譲渡費用:100万円
・所有期間:5年超(長期譲渡所得)
計算結果は以下のとおりです。
| 計算項目 | 金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 取得費(概算5%) | 150万円 |
| 譲渡費用 | 100万円 |
| 譲渡所得 | 2,750万円 |
| 長期譲渡税率 | 20.315% |
| 税額(概算) | 約5,587,000円 |
このケースでは、特例を利用しない場合、所得税・復興特別所得税・住民税を合わせて約5,587,000円の税負担が生じます。
(2)3,000万円控除を適用した場合の税額
空き家の3,000万円特別控除を利用できる場合は、譲渡所得から最高3,000万円を差し引くことができます。
今回のケースでは譲渡所得が2,750万円のため、以下のように計算します。
2,750万円-3,000万円=マイナス250万円 → 課税譲渡所得0円
特別控除を差し引いた結果、課税譲渡所得は0円となります。
そのため、今回の条件では、譲渡所得に対する所得税・復興特別所得税・住民税はかかりません。
特例を利用しなかった場合と比較すると、約5,587,000円の税負担を抑えられる計算です。
(3)相続税の取得費加算を適用した場合の税額
相続税の取得費加算を利用すると、一定の計算によって算出した相続税額を取得費に加えることができます。
例えば、以下の条件だったとします。
・相続した財産の相続税評価額の合計:4,000万円
・売却した土地の相続税評価額:2,000万円
簡略化すると、取得費に加算できる金額は以下のように計算できます。
800万円×(2,000万円÷4,000万円)=400万円
この400万円を取得費に加算すると仮定した場合、取得費は次のようになります。
150万円+400万円=550万円
そのため、譲渡所得は以下のように計算できます。
3,000万円-550万円-100万円=2,350万円
この2,350万円に長期譲渡所得の税率20.315%をかけると、税額は次のとおりです。
2,350万円×20.315%=約4,774,000円
特例を利用しない場合の約5,587,000円と比較すると、約813,000円の税負担を抑えられる計算になります。
ただし、実際に取得費へ加算できる金額は、相続税額や相続した財産の課税価格などをもとに、所定の方法で計算します。
ここでの計算は、取得費加算の仕組みを分かりやすくするための簡略化した例として確認しておきましょう。
(4)特例を適用した場合の節税効果を比較する
複数の特例を利用できる可能性がある場合は、それぞれを適用したときの税額を比較することが大切です。
今回の条件では、3,000万円特別控除を適用すると課税譲渡所得が0円になるため、譲渡所得に対する税額も0円となります。
それぞれのケースを比較すると、以下のとおりです。
| ケース | 課税譲渡所得 | 税額(概算) | 特例なしとの差額 |
|---|---|---|---|
| 特例なし | 2,750万円 | 約5,587,000円 | ― |
| 取得費加算 | 2,350万円 | 約4,774,000円 | 約813,000円 |
| 3,000万円特別控除 | 0円 | 0円 | 約5,587,000円 |
ただし、空き家の3,000万円特別控除と相続税の取得費加算は、同じ不動産の売却について併用することはできません。
また、実際の節税効果は売却価格や取得費、譲渡費用、相続税額などによって異なります。
利用できる特例を確認したうえで、それぞれを適用した場合の税額を試算し、自分のケースに合った方法を検討しましょう。
相続した家を売却するタイミングと注意点
相続した家を売却する際は、税制上の特例の期限だけでなく、相続登記や遺産分割などの手続きも考慮して売却時期を検討する必要があります。
特例によっては、期限を過ぎると利用できなくなるため、相続後はできるだけ早めに準備を進めることが大切です。
ここでは、相続した家を売却するタイミングと、事前に確認しておきたい注意点について紹介します。
(2)相続登記を先に完了させることが必要
(3)相続人が複数いる場合の遺産分割と売却の順序
(4)売却前にリフォームすると取得費に算入できる場合がある
(1)相続開始からおおむね3年10カ月以内に売却すると有利な理由
相続開始からおおむね3年10カ月以内に売却すると、相続税の取得費加算の特例を利用できる期間内となる場合があります。
取得費加算の特例では、相続税の申告期限の翌日から3年以内に相続した財産を売却することが、主な要件のひとつです。
相続税の申告期限は、原則として相続開始を知った日の翌日から10カ月以内です。
そのため、一般的には相続開始からおおむね3年10カ月が、取得費加算の特例を利用する場合の1つの目安となります。
一方、相続した空き家の3,000万円特別控除を利用する場合は、原則として「相続開始から3年を経過する日の属する年の12月31日」までに売却する必要があります。
特例によって売却期限が異なるため、利用できる制度を確認したうえで、余裕を持って売却準備を始めましょう。
(2)相続登記を先に完了させることが必要
相続した家を売却する場合は、相続登記を済ませたうえで売却手続きを進めるのが一般的です。
売却に伴って買主への所有権移転登記などを行うため、事前に相続登記を進めておく必要があります。
2024年4月から相続登記が義務化され、原則として、相続によって不動産を取得したことを知った日から3年以内に登記申請を行う必要があります。
正当な理由なく申請しなかった場合は、10万円以下の過料の対象となる可能性があります。
また、相続人が複数いる場合は、遺産分割協議によって誰が不動産を取得するのかを決め、その内容に応じて相続登記を行うケースが一般的です。
相続した家の売却を予定している場合は、司法書士などに相談しながら、早めに手続きを進めておきましょう。
(3)相続人が複数いる場合の遺産分割と売却の順序
相続人が複数いる場合は、まず遺産分割協議で不動産を誰が取得するのか、どのように売却するのかを決めたうえで、相続登記や売却手続きを進めるのが基本です。
例えば、相続人のうち1人が不動産を取得して売却する場合は、遺産分割協議でその内容を決め、相続登記を行った後に売却します。
不動産を共有名義のまま売却することも可能ですが、共有不動産全体を売却するためには、共有者全員の同意が必要です。
一方、自分が所有している共有持分のみであれば、単独で売却することもできます。
ただし、共有持分だけの売却は買い手が見つかりにくい場合もあるため、どのような方法で売却するのか、相続人同士で事前に話し合っておくことが大切です。
遺産分割や売却方針の合意に時間がかかると、税制上の特例の期限に間に合わなくなる可能性もあります。
相続人が複数いる場合は、相続後できるだけ早い段階から話し合いを進めておきましょう。
(4)売却前にリフォームすると取得費に算入できる場合がある
売却前に行ったリフォームや修繕の費用は、その内容によって取得費に含められる場合があります。
例えば、建物の価値を高めたり、使用可能期間を延ばしたりする増改築などの費用は、資本的支出として取得費に含められることがあります。
一方、建物の維持や原状回復を目的とした通常の修繕費は、取得費に含められない場合があります。
また、通常の修繕費は、必ずしも売却時の譲渡費用として認められるわけではありません。
そのため、売却前にリフォームや修繕を行う場合は、工事内容や費用の内訳を確認できる契約書・見積書・領収書などを保管しておきましょう。
相続した家の売却で確定申告が必要なケース
相続した家を売却した場合、譲渡所得が生じたときや、特例を利用するときなどは確定申告が必要になることがあります。
申告が必要となるケースや期限をあらかじめ確認しておくことで、申告漏れや納税の遅れを防ぎやすくなります。
ここでは、相続した家を売却した際に確定申告が必要となる主なケースや、申告・納税の期限について紹介します。
(2)特例を適用する場合は損益にかかわらず申告が必要
(1)売却益が出た場合は原則として確定申告が必要
相続した家を売却して譲渡所得が生じた場合は、原則として確定申告が必要です。
会社員などの給与所得者であっても、不動産の売却によって生じた譲渡所得は勤務先の年末調整では処理されないため、自分で確定申告を行う必要があります。
確定申告は、原則として家を売却した年の翌年2月16日から3月15日までに行います。
申告期限が土曜日・日曜日・祝日などに当たる場合は、翌平日が期限となります。
申告の際は、確定申告書や譲渡所得の内訳書のほか、適用する特例に応じた書類などを準備します。
そのため、売却価格や取得費、譲渡費用などを確認できる資料は、売却後も整理して保管しておくことが大切です。
所得税・復興特別所得税は、原則として確定申告の期限までに納付します。
住民税については、確定申告の内容をもとに自治体が税額を計算し、後日納付することになります。
確定申告が必要かどうかや、利用できる特例の判断が難しい場合は、税理士などの専門家に確認するとよいでしょう。
(2)特例を適用する場合は損益にかかわらず申告が必要
3,000万円特別控除などの特例を利用する場合は、特例を適用した結果、税額が0円になる場合でも確定申告が必要です。
特例の適用を受けるためには、確定申告書や譲渡所得の内訳書など、必要な書類を提出する必要があります。
一方、家の売却によって譲渡損失が生じた場合は、必ずしも確定申告が必要になるわけではありません。
ただし、一定の要件を満たすことで、ほかの所得との損益通算や繰越控除などを利用できる場合があります。
これらの制度を利用するためには確定申告が必要となるため、売却によって損失が出た場合も、利用できる制度がないか確認しておきましょう。
確定申告や納税が必要にもかかわらず、期限までに手続きを行わなかった場合は、加算税や延滞税が課される可能性があります。
例えば、申告期限までに確定申告をしなかった場合は無申告加算税、本来納めるべき税額より少なく申告した場合は過少申告加算税が課されることがあります。また、納付期限までに税金を納めなかった場合は、原則として納付するまでの期間に応じて延滞税がかかります。加算税や延滞税の金額は、申告・納税の状況や遅れた期間などによって異なります。確定申告が必要か判断できない場合も含め、期限に遅れないよう早めに確認しておきましょう。
相続した家の売却の確定申告に必要な書類
相続した家を売却して確定申告を行う際は、売却に関する書類だけでなく、取得費や相続の内容を確認できる書類が必要になる場合があります。
事前に必要な書類を把握しておくことで、確定申告の手続きをスムーズに進めやすくなります。
ここでは、相続した家の売却の確定申告に必要な書類について紹介します。
(2)売買契約書・領収書・登記事項証明書
(3)特例を適用する場合に追加で必要な書類
(1)譲渡所得の内訳書(確定申告書付表兼計算明細書)
「譲渡所得の内訳書(確定申告書付表兼計算明細書)」は、不動産の売却価格や取得費、譲渡費用などを記載し、譲渡所得を計算するための書類です。
3,000万円特別控除などの特例を利用する場合は、その内容についても記載します。
譲渡所得の内訳書は、国税庁の「確定申告書等作成コーナー」を利用して作成できます。
(2)売買契約書・領収書・登記事項証明書
売買契約書や領収書、登記事項証明書は、売却価格や取得費、譲渡費用などを確認するために使用します。
売却時の売買契約書では、売却価格や売却日などを確認できます。
また、不動産会社へ支払った仲介手数料などの領収書は、譲渡費用を計算する際に必要です。
登記事項証明書では、土地・建物の所在地や所有者などを確認できます。
(3)特例を適用する場合に追加で必要な書類
3,000万円特別控除などの特例を利用する場合は、通常の確定申告書類に加えて、特例の適用要件を満たしていることを確認するための書類が必要です。
空き家の3,000万円特別控除を利用する場合は、主に以下のような書類を準備します。
・売買契約書の写し
・登記事項証明書など
・耐震基準適合証明書など、耐震要件を満たしていることを確認できる書類
・家屋を取り壊して売却した場合は、取壊しを確認できる書類
また、相続税の取得費加算を利用する場合は、「相続財産の取得費に加算される相続税の計算明細書」など、特例の適用に必要な書類を準備します。
必要となる書類や取得方法は、利用する特例によって異なります。
被相続人が不動産を取得した際の売買契約書や領収書は、相続した家の実際の取得費を確認するために役立ちます。相続した不動産を売却する場合は、原則として被相続人の取得費を引き継いで譲渡所得を計算します。被相続人が購入した際の売買契約書や領収書などが残っていれば、実際にかかった取得費をもとに計算できます。
一方、実際の取得費を確認できない場合は、原則として売却価格の5%を概算取得費として計算することになります。実際の取得費が売却価格の5%を大きく上回っている場合は、概算取得費を使うことで譲渡所得が大きくなり、税負担にも差が生じる可能性があります。そのため、遺品整理をする際は、購入時の売買契約書や領収書、当時支払った仲介手数料などが分かる書類が残っていないか確認しておきましょう。
相続した家の売却でよくある失敗と対策
相続した家を売却する際は、取得費の確認や特例の期限、相続登記、相続人同士の調整などを事前に進めておくことが大切です。
準備が十分でないと、本来より税負担が大きくなったり、売却までに時間がかかったりする可能性があります。
ここでは、相続した家の売却でよくある失敗と、その対策について紹介します。
(2)売却期限を過ぎて控除が使えなくなる
(3)相続登記が未了で売却が進まなくなる
(4)複数の相続人の合意が取れず売却が遅れる
(1)取得費を低く計算して税負担が大きくなってしまう
被相続人が不動産を取得した際の書類が見つからず、概算取得費として売却価格の5%を使用した結果、税負担が大きくなってしまうケースがあります。
実際の取得費が売却価格の5%を上回っている場合、概算取得費を使用すると、その分だけ譲渡所得が大きくなり、税額も増える可能性があります。
そのため、遺品整理などの際には、被相続人が不動産を購入したときの売買契約書や領収書などが残っていないか確認しておきましょう。
(2)売却期限を過ぎて控除が使えなくなる
特例ごとに定められた売却期限を過ぎると、3,000万円特別控除や相続税の取得費加算など、利用を予定していた特例を使えなくなる可能性があります。
相続した空き家の3,000万円特別控除は、「相続開始から3年を経過する日の属する年の12月31日まで」に売却することが主な要件のひとつです。
一方、相続税の取得費加算には、「相続税の申告期限の翌日から3年以内」という期限があります。
相続した家の売却では、遺産分割や相続登記、買主探しなどに時間がかかることもあります。
(3)相続登記が未了で売却が進まなくなる
相続登記が完了していないと、売却時に必要となる所有権移転登記などをスムーズに進められない可能性があります。
「実際に売却するときに相続登記をすればよい」と後回しにしていると、遺産分割協議や必要書類の収集などに時間がかかり、予定していた売却スケジュールに影響することもあります。
また、相続登記は義務化されているため、売却予定の不動産についても早めに手続きを進めることが大切です。
(4)複数の相続人の合意が取れず売却が遅れる
相続人が複数いる場合は、売却方針や売却価格などについて意見がまとまらず、売却までに時間がかかることがあります。
事前に話し合っておきたいのは、家を売却するかどうかだけではありません。
どの不動産会社へ依頼するのか、いくらで売り出すのか、仲介手数料や管理費などの費用をどのように負担するのかについても、相続人同士で確認しておく必要があります。
話し合いが長期化すると、固定資産税や管理費などの負担が続くだけでなく、税制上の特例の期限に間に合わなくなる可能性もあります。
相続した家を売却するときに頼れる専門家
相続した家を売却する際は、税務・不動産・登記など、複数の分野に関する手続きが必要になります。
それぞれ専門的な知識が求められるため、内容に応じて適切な専門家へ相談することが大切です。
専門家へ相談することで、利用できる特例の確認や売却手続き、登記、売却後の資金計画などについて判断しやすくなります。
ここでは、相続した家を売却するときに頼れる専門家について紹介します。
(2)不動産会社|査定・売却活動・買主探しを依頼する
(3)司法書士|相続登記・抵当権抹消を依頼する
(4)FP|売却後の資産活用や老後資金の相談をする
(1)税理士|節税効果の試算と確定申告を依頼する
税理士には、相続した家の売却に関する税金の計算や、利用できる特例の確認、確定申告などを相談できます。
例えば、相続税の取得費加算と空き家の3,000万円特別控除のどちらを利用したほうが税負担を抑えられるかを試算したり、譲渡所得の計算や確定申告書類の作成を依頼したりすることが可能です。
特例には細かな適用要件があるため、税理士へ確認することで、計算ミスや申告漏れを防ぎやすくなります。
また、相続税の申告を担当した税理士であれば、相続財産の評価額や納付した相続税額などを把握しているため、取得費加算の計算も進めやすいでしょう。
(2)不動産会社|査定・売却活動・買主探しを依頼する
不動産会社には、相続した家の査定から販売活動、買主探し、売買契約、引き渡しまで、売却に関する一連の手続きを相談できます。
具体的には、物件の査定や媒介契約、販売活動、買主との条件交渉、売買契約の締結など、売却に関する実務を依頼できます。
相続不動産や空き家の取り扱い実績がある不動産会社であれば、物件の状態や権利関係などを踏まえた売却方法を提案してもらいやすくなります。
また、査定額や売却方法は不動産会社によって異なる場合があるため、複数社へ査定を依頼して比較することも大切です。
(3)司法書士|相続登記・抵当権抹消を依頼する
司法書士には、相続登記や抵当権抹消登記など、不動産の権利関係に関する手続きを相談できます。
相続登記では、戸籍などの必要書類を集め、相続関係を確認したうえで登記申請を行う必要があります。
司法書士へ依頼することで、必要書類の確認から登記申請までの手続きを任せることが可能です。
また、売却する不動産に住宅ローンなどの抵当権が残っている場合は、売却に必要な抵当権抹消登記についても相談できます。
(4)FP|売却後の資産活用や老後資金の相談をする
FPには、家を売却して得た資金の活用方法や、今後の生活資金について相談できます。
例えば、売却代金を預貯金として保有するのか、住宅ローンなどの返済に充てるのか、老後資金としてどの程度確保するのかといった、売却後の資金計画について相談することが可能です。
ただし、FPと税理士・司法書士では対応できる業務の範囲が異なります。
税務申告は税理士、登記手続きは司法書士など、それぞれの専門分野に応じて相談先を分けることが必要です。
税務や不動産の専門家と連携しながら、売却後まで含めた資金計画を考えたい場合は、FPへの相談も選択肢のひとつとなります。
まとめ
今回は、相続した家を売却したときにかかる税金や譲渡所得の計算方法、利用できる特例、確定申告の流れについて解説しました。
相続した家を売却して利益が出た場合は、譲渡所得に対して所得税・復興特別所得税・住民税がかかります。
税率は所有期間によって異なり、売却した年の1月1日時点で所有期間が5年を超えているかどうかが1つの基準となります。
また、相続した不動産では、原則として被相続人の取得費や所有期間を引き継いで譲渡所得を計算します。
取得費を確認できない場合には概算取得費を使うこともあるため、購入時の売買契約書や領収書などが残っていないか確認しておくことが大切です。
条件を満たせば、空き家の3,000万円特別控除や相続税の取得費加算などを利用できる場合もあります。
ただし、特例ごとに適用要件や期限が定められており、併用できない制度もあるため、売却前に確認しておきましょう。
相続した家の売却では、相続登記や遺産分割、売却手続き、確定申告などさまざまな対応が必要になります。
時間がかかるケースもあるため、売却を考えている場合は早めに準備を始めることが重要です。
「売却した場合にどのくらい税金がかかるのか知りたい」「利用できる特例を確認したい」「売却後の資金をどのように活用すべきか悩んでいる」という方は、税理士やファイナンシャルプランナーなどの専門家へ相談するのもひとつの方法です。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
相続した家の売却や税金、売却後の資産活用についてお悩みの方は、ぜひお気軽にご相談ください。