2026年のNISA戦略はどう組む?基本となる考え方

2026年のNISA戦略を考えるうえで、まず重要なのは、非課税枠をどのような目的で使うのかを明確にすることです。
非課税という制度の特徴を理解したうえで、成長を狙うのか、安定した運用を重視するのかによって、取るべき戦略は変わります。
そのため、非課税枠の使い方や配分方針をあらかじめ整理しておくことが大切です。
ここでは、非課税枠の考え方と、成長投資枠・つみたて投資枠の配分について紹介します。
(2)つみたて投資枠を軸に成長投資枠を組み合わせる
(1)NISAの非課税枠は目的を決めてから活用する
非課税枠は、早く使えば良いというものではなく、目的を決めてから使うことが重要です。
NISAの非課税メリットは、長期で保有するほど活かしやすくなるため、短期的な値動きだけでなく、将来どのような資産形成を目指すのかを考える必要があります。
引用|金融庁「NISA説明資料」
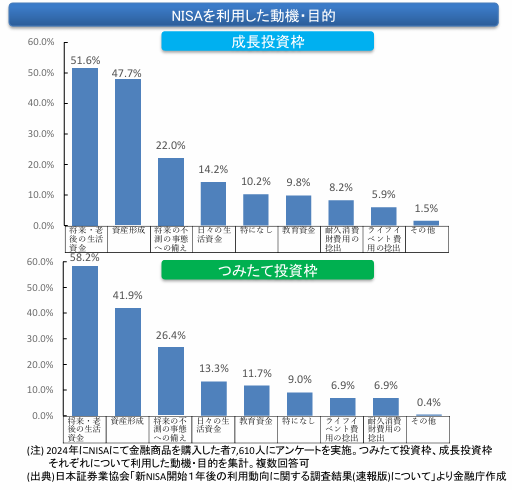
一般的に、NISAを利用する方の多くは、老後資金や将来への備えを目的としています。
老後資金を重視する場合は、日々の値動きに一喜一憂せず、積み立てを中心とした長期運用を前提に非課税枠を活用すると良いでしょう。
一方、資産形成を加速させたい場合は、成長投資枠を活用しながら、価格変動のリスクも受け入れる姿勢が求められます。
非課税枠は下表のとおり上限があり、売却した分の投資枠は翌年以降に再利用できます。
ただし、短期売買を繰り返すと、非課税メリットを活かしにくくなる点には注意が必要です。
| 大枠 | 区分 | 内容 | 上限金額 |
|---|---|---|---|
|
生涯非課税 保有限度額 |
合計 | 生涯で非課税で保有できる総額 | 1,800万円 |
| 成長投資枠 | 個別株・ETFなどに使える枠 | 1,200万円 | |
| つみたて投資枠 | 投資信託の積み立て専用枠 | 600万円 | |
| 年間投資枠 | 合計 | 1年で投資できる上限 | 360万円 |
| 成長投資枠の年間上限 | 成長投資枠のみの年間上限 | 240万円 | |
| つみたて投資枠の年間上限 | つみたて投資枠のみの年間上限 | 120万円 |
そのため、どの資産を非課税で長く保有したいのかを先に決めることが、2026年のNISA戦略を考えるうえでの土台になります。
(2)つみたて投資枠を軸に成長投資枠を組み合わせる
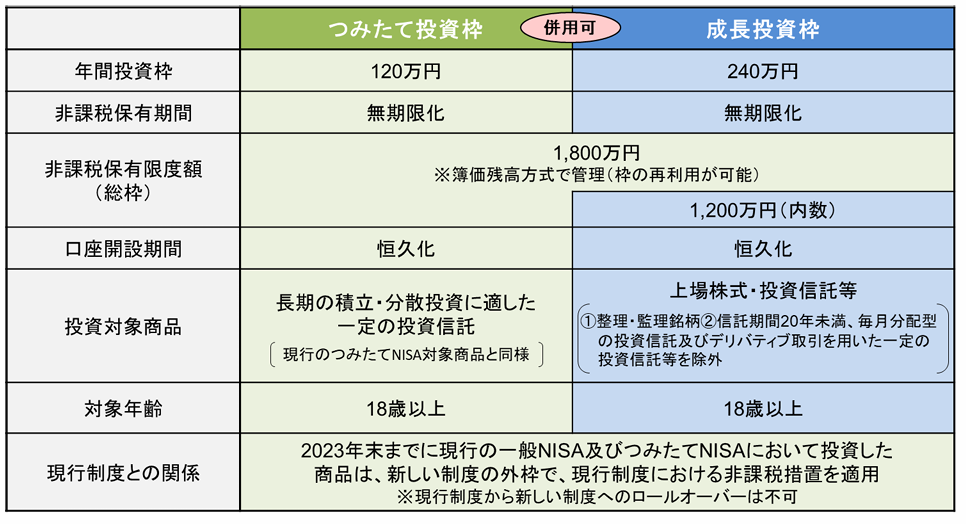
成長投資枠とつみたて投資枠の配分を考える際は、つみたて投資枠を資産形成の中心に据え、成長投資枠でリターンの上積みを狙う考え方があります。
引用|金融庁「NISA説明資料」
成長投資枠とつみたて投資枠は、それぞれ目的や役割が異なります。
同じ感覚で配分するとリスクが偏りやすくなるため、それぞれの役割を意識して使い分けることが大切です。
つみたて投資枠は長期の積み立てを前提とした資産形成の中心として位置付け、相場の上下に左右されにくい運用を行うのが基本です。
一方、成長投資枠は価格変動を受け入れながら、ETFや高配当株などを活用し、収益性を高める役割を担います。
必ずしも50%ずつに配分する必要はなく、年齢や収入の安定性、リスク許容度に応じて比率を調整しても問題ありません。
安定性を重視するならつみたて投資枠を厚くし、成長性を重視するなら成長投資枠を補助的に活用すると良いでしょう。
2つの枠をそれぞれの役割に合わせて使い分けることで、非課税メリットを長期的に活かしやすくなります。
NISA戦略を考える前に押さえたい制度の基本

NISAを戦略的に活用するためには、まず制度の基本的な仕組みを正しく理解しておくことが大切です。
ここでは、非課税保有限度額や各投資枠の考え方を押さえながら、NISAを運用するうえで基本となる戦略について紹介します。
(2)成長投資枠は中長期での運用を基本にする
(3)つみたて投資枠は長期の資産形成の土台にする
(1)非課税保有限度額と年間投資枠は長期目線で活用する
非課税保有限度額と年間投資枠は、長期的な視点で計画的に活用することが重要です。
NISAでは、生涯にわたって非課税で保有できる金額に上限が設けられています。
そのため、限られた枠をどの資産に使うかによって、将来の運用成果にも違いが生まれます。
年間投資枠は毎年設定されていますが、無理に使い切る必要はありません。
相場の状況や家計に無理がないかを確認しながら、継続して活用していくことが現実的です。
また、売却した分の枠は翌年に再利用できますが、非課税で運用できた時間を取り戻すことはできません。
そのため、短期的な売買を繰り返すよりも、長く保有できる資産を優先して枠を活用する意識が大切です。
非課税枠を単なる金額として捉えるのではなく、時間とともに価値を活かせる資源として考えることが、NISA戦略の土台になります。
(2)成長投資枠は中長期での運用を基本にする
成長投資枠は、中長期での保有を前提に活用することで、非課税のメリットを活かしやすくなります。
個別株やETFに投資できるため、短期売買にも使いやすいように感じるかもしれません。
しかし、頻繁に売買を繰り返すと、非課税で運用するメリットを十分に活かしにくくなります。
値上がり益や配当を長期間にわたって非課税で受け取れることは、成長投資枠の大きな魅力です。
そのため、一時的な値動きだけを見るのではなく、数年単位で成長が期待できる資産を選ぶことが重要になります。
また、ETFを活用すれば複数の銘柄に分散しやすく、個別株に集中するリスクを抑えながら成長を狙うことも可能です。
成長投資枠は、一度に大きな利益を狙うための枠ではありません。
資産全体の成長を補う役割として活用することが、安定した運用につながるでしょう。
(3)つみたて投資枠は長期の資産形成の土台にする
つみたて投資枠は、資産形成の中心となるコア運用に適した枠です。
長期積立を前提とした仕組みのため、相場の上下を予測して投資する必要はありません。
毎月一定額を継続して積み立てることで、購入時期を分散しながら価格変動の影響を抑えやすくなります。
さらに、低コストのインデックスファンドを活用すれば、運用コストを抑えながら市場全体の成長を取り込むことも可能です。
つみたて投資枠は、短期間で成果を求めるためのものではなく、時間を味方につけながら長期的に資産形成を進めていくための仕組みです。
途中で積み立てをやめてしまうと、長期積立のメリットを十分に活かしにくくなるため、無理なく続けられる金額を設定することが大切です。
自動積立も活用しながら継続しやすい環境を整えることで、安定した運用につながります。
つみたて投資枠をNISA運用の基盤として活用すれば、資産全体のリスクも管理しやすくなるでしょう。
2026年に実践したいNISAの運用戦略

2026年のNISA運用では、相場の先行きを予測するよりも、値動きに左右されにくい戦略を意識することが重要です。
短期的な上昇や下落に反応して売買すると、NISAの非課税メリットを十分に活かせない可能性があるためです。
ここでは、積立を軸とした考え方に加えて、相場が変動したときの対応や、高配当投資とインデックス投資の使い分けについて紹介します。
(2)株価下落時は慌てて売らず追加投資も検討する
(3)インデックス投資と高配当投資を使い分ける
(1)相場を予測せず積み立てを継続する
2026年のNISA戦略では、株価の上下を気にし過ぎず、積立を中心に運用することが基本です。
相場は短期的に上昇と下落を繰り返すため、タイミングを狙って投資する方法は再現性が低くなりがちです。
そのため、つみたて投資枠を活用して定期的に購入を続けることで、購入するタイミングを分散し、価格変動による影響を抑えやすくなります。
積立投資は、相場が上昇しているときも下落しているときも継続することで、その特徴を活かしやすくなります。
一時的に含み損がでた場合でも、長期的な視点で見れば、より低い価格で購入できる機会になることもあります。
株価の動きに過度に反応せず、感情に左右されずに投資を続けることが、NISAの非課税メリットを活かすことにつながるでしょう。
(2)株価下落時は慌てて売らず追加投資も検討する
相場が下落した場合は、慌てて売却するのではなく、状況に応じて追加投資を検討することも1つの方法です。
NISAでは、下落局面で購入した資産が、その後の値上がりによって非課税の利益につながる可能性があります。
あらかじめ余裕資金を残しておけば、相場が下落したときにも冷静に対応しやすくなります。
ただし、無理に一括投資するのではなく、段階的に資金を投入することもリスクを抑える方法の1つです。
例えば、積み立てる金額を一時的に増やしたり、成長投資枠を使ってETFを追加したりする方法が考えられます。
事前に追加投資のルールを決めておけば、相場が下落したときにも判断に迷いにくくなるでしょう。
下落相場はリスクがある一方で、非課税枠を活用して資産を購入する機会になることもあります。
ただし、毎月一定額を投資するドルコスト平均法で積み立てている場合は、無理に追加投資をする必要はありません。
これまでと同じように、一定額の積立を淡々と続けることも十分な戦略になります。
(3)インデックス投資と高配当投資を使い分ける
高配当投資とインデックス投資を使い分ける場合は、インデックス投資で資産形成の土台を作り、高配当投資で配当収入を補う考え方が基本です。
インデックス投資は、市場全体の成長を取り込むことを目的とした投資方法です。
短期的な値動きに過度に反応せず、長期間にわたって積み立てることで、その特徴を活かしやすくなります。
つみたて投資枠で全世界株式や先進国株式のインデックスファンドを積み立てれば、幅広い地域や企業に投資しながら経済成長の恩恵を受けることができます。
一方、高配当投資は、株価の上昇だけではなく、配当による収入を重視する運用方法です。
株価が横ばいの状況でも配当金を受け取れるため、相場が不安定な局面でも収益を実感しやすい特徴があります。
NISAでは配当金も非課税になるため、高配当ETFや安定した配当が期待できる株式を成長投資枠で保有することで、効率的にインカム収入を得ることが可能です。
2026年のNISA戦略では、つみたて投資枠でインデックスファンドを積み立て、成長投資枠で高配当ETFや配当株を組み合わせる方法も考えられます。
インデックス投資だけでは資産が増えても実感を得にくい場合がありますが、高配当投資を組み合わせることで、配当という形で運用成果を感じやすくなるでしょう。
どちらか一方に偏るのではなく、資産の成長と安定したキャッシュフローの両方を意識することが、相場環境に左右されにくいNISA運用につながります。
成長投資枠を効果的に活用する3つの戦略

成長投資枠は、非課税メリットを活かしながら、リターンの上積みを狙える枠です。
ただし、値動きの大きさだけを理由に銘柄を選ぶと、リスクが過度に高くなりやすいため注意が必要です。
成長投資枠では、分散とそれぞれの資産の役割を意識した運用が重要です。
ここでは、ETFを活用した分散投資の考え方や、高配当株とテーマ株の組み合わせ方、リスク管理の基本について紹介します。
(2)高配当株とテーマ株を組み合わせてバランスを取る
(3)銘柄数だけでなく投資比率を決めてリスクを抑える
(1)個別株に偏らずETFで分散投資する
成長投資枠では、個別株を中心に運用するよりも、ETFを活用して分散を優先することで、安定した運用につながりやすくなります。
ETFとは、複数の株式や債券などをまとめて運用する投資商品で、上場投資信託とも呼ばれます。
株式と同じように、証券口座を通じて売買できることが特徴です。
例えば、米国を代表する数百社の企業にまとめて投資できるETFや、特定の業界やテーマに分散投資できるETFがあります。
1社の株式だけを購入するのではなく、複数の企業へまとめて投資できる仕組みのため、個別株に比べてリスクを分散しやすい点が特徴です。
個別株は大きなリターンを狙える反面、企業の業績悪化や不祥事などの影響を受けやすく、非課税枠で保有する資産の価値が大きく下がる可能性があります。
一方、ETFは複数の銘柄へまとめて投資できるため、1社に集中するリスクを抑えながら、市場全体や特定分野の成長を取り込むことが可能です。
そのため、成長投資枠で分散を重視する場合は、ETFを活用することも有効な選択肢となります。
(2)高配当株とテーマ株を組み合わせてバランスを取る
成長投資枠では、高配当株とテーマ株を組み合わせることで、収益性と成長性のバランスを取りやすくなります。
高配当株は、配当収入を非課税で受け取れる点がメリットで、株価が大きく上昇しなくても配当によるリターンを得られる可能性があります。
一方、テーマ株やテーマ型ETFは、AIや半導体、脱炭素など、将来的な成長が期待される分野に投資できる反面、値動きが大きくなりやすい特徴があります。
両者を組み合わせることで、相場が横ばいのときには配当収入を得ながら、成長局面では値上がり益を狙う構成が考えられます。
成長投資枠の中で、それぞれの資産にどのような役割を持たせるかを意識することが、長期的な安定につながるでしょう。
(3)銘柄数だけでなく投資比率を決めてリスクを抑える
成長投資枠では、リスク管理のために銘柄を分散し、投資比率を設定することが重要です。
複数の銘柄を保有していても、特定の銘柄やETFに資金が偏っていれば、その資産の価格変動による影響を大きく受けてしまいます。
例えば、成長投資枠で500万円を運用している場合、1つのETFに300万円を集中させていると、そのETFが20%下落しただけで評価額は60万円減少します。
一方、同じ500万円を複数のETFや株式に分け、1銘柄あたり100万円程度に抑えていれば、1つの資産が下落した場合でも全体への影響を抑えやすくなります。
このように、単に保有する銘柄数を増やすだけではなく、それぞれの資産が成長投資枠全体の中でどの程度の割合を占めているかを意識することが大切です。
ETFや高配当株、テーマ株を組み合わせる場合でも、特定の資産に大きく偏らないように配分する必要があります。
値上がりによって資産の比率が崩れた場合は、追加投資する資産を分散させるなどして調整することで、リスクをコントロールしやすくなります。
成長投資枠では、保有する銘柄の数だけではなく、資産全体に占める比率を意識して管理することが安定した運用につながるでしょう。
つみたて投資枠を効果的に活用する3つの戦略

つみたて投資枠は、NISA全体の中でも長期的な資産形成を担う中心的な枠です。
短期的な値動きを追いかけるのではなく、時間を味方につけながら運用を続けることが大切です。
商品選びや運用方法をシンプルにすることで、相場環境に左右されにくい戦略を組みやすくなるでしょう。
ここでは、低コスト商品の考え方や投資対象の選び方、リスクを一定に保つための工夫について紹介します。]
(2)全世界株式と先進国株式は分散範囲で選ぶ
(3)リバランスで資産配分の偏りを調整する
(1)低コストのインデックスファンドを中心に選ぶ
つみたて投資枠では、低コストのインデックスファンドを中心に据えることが基本的な戦略です。
低コストインデックスファンドとは、市場全体の値動きを表す指数への連動を目指しながら、運用コストをできるだけ抑えた投資信託のことです。
日経平均や全世界株式指数など、あらかじめ決められた指数への連動を目指して運用されます。
運用者の判断による銘柄の売買が少ないため、人件費や売買コストを抑えやすく、信託報酬も低く設定される傾向があります。
長期運用では、わずかなコストの差でも将来のリターンに影響を与える可能性があります。
インデックスファンドは指数への連動を目指して運用されるため、個別に銘柄を選ぶ手間が少なく、シンプルな運用を続けやすい点が特徴です。
信託報酬の低い商品を選ぶことで、長期運用にかかるコスト負担を抑えやすくなります。
商品選びや運用方法も比較的シンプルなため、投資初心者でも取り組みやすい選択肢といえるでしょう。
(2)全世界株式と先進国株式は分散範囲で選ぶ
全世界株式か先進国株式かを選ぶ際は、どこまで地域分散を重視するかで考えるのが基本です。
世界各国の株式へまとめて投資する考え方です。
米国や日本、欧州に加えて、新興国の企業も投資対象に含まれます。
先進国株式とは
米国や日本、欧州などの先進国を中心に投資する考え方です。
全世界株式は、先進国だけでなく新興国も幅広くカバーできるため、地域分散を重視したい人に向いています。
一方、先進国株式は新興国を含めず、先進国を中心に投資できることが特徴です。
将来の成長機会を幅広い地域から取り込みたい場合は全世界株式、先進国を中心に投資したい場合は先進国株式という考え方が、1つの選択基準になります。
長期で積み立てを続ける場合でも、投資対象の違いによってリスクやリターンの傾向は異なります。
どの地域まで分散したいのかを考えながら、自分の運用方針に合った商品を選ぶことが大切です。
(3)リバランスで資産配分の偏りを調整する
つみたて投資枠では、リバランスを活用して資産配分のバランスを保つことが重要です。
長期間運用していると、値上がりした資産の比率が自然と高くなり、当初想定していた資産配分からずれてしまうことがあります。
定期的に資産配分を確認し、比率に偏りがでていれば調整することで、リスクをコントロールしやすくなります。
ただし、リバランスのために頻繁に売却する必要はありません。
追加投資する資産や金額を調整するだけでも、資産配分を整えることは可能です。
つみたて投資枠では、一度決めた運用方針を基本としながら、必要に応じて資産配分を微調整していくことが長期運用につながります。
▼ 合わせて読みたい
年代別に考えるおすすめのNISA戦略

年代別のNISA戦略を考える際は、年齢によって運用できる期間やリスクの取り方が変わることを踏まえる必要があります。
若い世代は成長を重視した運用に取り組みやすい一方、年齢が上がるにつれて、安定性や収益の確保も意識することが大切です。
ここでは、年代ごとに意識したいNISAの考え方と運用戦略について紹介します。
(2)40代・50代|成長と安定性のバランスを取る
(3)50代・60代|配当や資産の安定性も重視する
(1)20代・30代|長期積立を中心に成長を狙う
20代・30代は、長期積立を中心に運用することがNISA戦略の基本です。
若いうちからNISAを始めることで運用期間を長く確保できるため、短期的な相場変動に過度に左右されず、時間を味方につけた資産形成に取り組みやすくなります。
運用期間を長く取れる分、価格変動リスクを受け入れやすく、株式の比率を高めた運用にも取り組みやすい年代です。
例えば、つみたて投資枠では全世界株式や先進国株式の低コストインデックスファンドを毎月積み立て、成長投資枠では米国株ETFや成長分野のETFを補助的に組み合わせる方法が考えられます。
ただし、リスクを取りやすい年代であっても、無理な金額を設定したり、値動きの大きい商品に偏ったりすることは避ける必要があります。
長期にわたって無理なく積み立てを続けられる運用設計を優先することが大切です。
(2)40代・50代|成長と安定性のバランスを取る
40代・50代のNISA戦略では、資産を増やすことに加えて、大きく減らさないことも意識したバランス型の運用が選択肢になります。
子供の教育費や住宅ローン、老後資金などが具体的に見え始めるため、資産の大きな値動きが負担になりやすい年代です。
例えば、つみたて投資枠では株式インデックスファンドを中心にしながら、成長投資枠では高配当ETFや値動きが比較的穏やかなETFを組み合わせる方法があります。
株式だけでなく、債券を一部取り入れることで、相場が下落したときの資産全体の値動きを抑える効果も期待できます。
成長を狙うことを完全にやめる必要はありません。
資産全体の値動きを確認しながら、自分に合った配分へ調整していくことが大切です。
(3)50代・60代|配当や資産の安定性も重視する
退職が現実的になってくる50代~60代のNISA戦略では、資産を取り崩さずに得られる収入源を意識し、配当を重視する考え方も選択肢の1つです。
価格の上昇だけを期待するのではなく、定期的な分配金や配当によって生活費の一部を補える可能性があるためです。
例えば、成長投資枠で高配当ETFや安定した配当実績のある株式を組み入れ、値動きが大きくなり過ぎないように銘柄数や比率を調整する方法があります。
ただし、配当利回りだけを見て商品を選ぶと、業績悪化や減配などのリスクを見落としやすくなるため注意が必要です。
配当を重視することで安定した収入を得やすくなる一方、資産成長のスピードが緩やかになる場合もあります。
そのため、生活費とのバランスを考えながら、自分に合った形で取り入れることが大切です。
投資初心者におすすめのNISA戦略

NISAは投資経験が少ない人でも始めやすい制度ですが、最初から複雑な戦略を立てようとすると、かえって迷いや不安につながることがあります。
特に初心者の場合は、できるだけシンプルな方法から始めることが大切です。
ここでは、投資初心者がNISAで失敗しにくくするための基本的な戦略について紹介します。
(2)積立額は無理なく継続できる範囲に設定する
(3)自動積立を活用して長期投資を続ける
(1)初心者はまずつみたて投資枠から始める
投資初心者は、まずはつみたて投資枠だけを使った運用から始めるのがおすすめです。
つみたて投資枠の対象商品は、長期積立に適した投資信託に限定されているため、値動きの大きい個別株を自分で選ぶ必要がありません。
全世界株式や先進国株式のインデックスファンドを選び、定期的に積み立てることで、地域や銘柄を分散しながら運用できます。
まずはNISAの仕組みや資産の値動きに慣れることを意識し、成長投資枠は余裕がでてから検討する方法でもいいでしょう。
(2)積立額は無理なく継続できる範囲に設定する
NISAを長く続けるためには、生活に負担をかけない金額を設定することが重要です。
積み立てる金額は多ければ良いというわけではなく、相場が下落したときでも無理なく続けられる水準に設定することが大切です。
投資初心者の場合、早く資産を増やしたいという気持ちから、多額の資金を投資してしまうこともあります。
しかし、NISAは元本が保証されている制度ではないため、相場の状況によっては損失がでる可能性があります。
大きな損失がでると、不安から慌てて売却してしまうこともあるため、まずは無理のない金額から始めることが大切です。
毎月の収入や固定費を把握したうえで、生活に影響しない余裕資金の中から積み立てる金額を決めましょう。
無理のない金額を設定することで、途中で積み立てをやめてしまうリスクも抑えやすくなります。
(3)自動積立を活用して長期投資を続ける
投資初心者には、途中で積み立てをやめないためにも、自動積立を設定することがおすすめです。
自分の判断で毎回買い付けを行う場合、相場が下落したときに迷いや不安が生じやすくなります。
一方、自動積立を設定しておけば、相場の状況に関係なく一定額を継続して投資できます。
毎回投資するタイミングを判断する必要がなくなるため、長期積立を続けやすくなる点もメリットです。
相場の値動きに過度に反応せず、感情に左右されにくい環境を整えることが、初心者にとって長期運用を続ける助けになるでしょう。
NISAでよくある3つの失敗と回避方法

NISAは失敗のパターンを事前に知っておくことで、無駄な遠回りを避けることができます。
ここではNISAでよくある失敗とその回避法を3つ紹介します。
(2)値下がりで不安になり積み立てを止めてしまう
(3)1つの銘柄に偏り過ぎてリスクが高くなる
(1)短期売買を繰り返して非課税メリットを減らさない
短期売買を前提にNISAを利用することは、非課税制度のメリットを十分に活かせない典型的な失敗です。
値上がりしたらすぐに売却し、別の商品へ乗り換えることを繰り返すと、長期保有による複利効果を得にくくなります。
特に成長投資枠では、売却した分の非課税枠はその年には再利用できません。
頻繁に売買を繰り返すことで、その年に利用できる投資枠が限られてしまいます。
その結果、長期間保有していれば得られた可能性のある値上がり益や配当を逃すこともあります。
また、短期売買では相場の値動きを予測して判断する機会が増えるため、判断を誤って損失がでる可能性も高まります。
このような失敗を防ぐためには、購入する段階で中長期の保有を前提とし、一時的な価格変動だけを理由に売却しない運用方針を決めておくことが大切です。
(2)値下がりで不安になり積み立てを止めてしまう
相場の下落をきっかけに積み立てを止めてしまうことも、積立投資で起こりやすい失敗です。
評価額が減少すると損をしたように感じやすく、不安から積み立てを中断してしまう人も少なくありません。
積立投資では、価格が高いときも安いときも一定額を投資することで、購入するタイミングを分散できます。
下落局面で積み立てを止めてしまうと、価格が下がったタイミングで購入する機会を逃すことになります。
その結果、その後に相場が回復した場合に、得られる利益が小さくなる可能性があります。
特につみたて投資枠は長期継続を前提とした制度のため、途中で積み立てをやめると、その特徴を十分に活かしにくくなります。
このような失敗を避けるためにも、積み立ては短期的な値動きに勝つためではなく、時間を味方につけて資産形成を続けるための手段と考えることが大切です。
(3)1つの銘柄に偏り過ぎてリスクが高くなる
1つの銘柄や特定のテーマに資金を集中させることも、NISAで起こりやすい失敗です。
過去の運用成績が良かった商品や話題性の高い分野に資金が偏ると、資産全体の値動きが大きくなり、精神的な負担も増えやすくなります。
NISAは非課税で運用できる一方、損失がでてもほかの口座の利益と損益通算できません。
そのため、集中投資によって大きな損失がでると、資産形成にも大きな影響を与える可能性があります。
特に投資初心者の場合は、分散の重要性を十分に理解しないまま投資先を決めてしまうこともあります。
このような失敗を防ぐためには、最初から分散を意識して商品を選ぶことが大切です。
インデックスファンドやETFなどを活用して地域や業種を分散しながら、資産配分に偏りがないか定期的に確認しておきましょう。
まとめ

今回は、2026年のNISA戦略と、非課税枠を活かすための考え方について紹介しました。
2026年のNISA戦略では、非課税枠をできるだけ長く活用しながら、無理のない運用を続けることが大切です。
つみたて投資枠を中心とした長期積立で資産形成の土台を作り、成長投資枠ではETFや高配当資産などを活用してリターンの上積みを狙う方法があります。
それぞれの投資枠の役割を分けて考えることで、自分に合った運用方針を組み立てやすくなるでしょう。
また、年代や収入状況によってリスク許容度は異なるため、自分に合わない資産配分を無理に続ける必要はありません。
相場の上下に過度に振り回されず、無理なく積み立てを継続できる運用設計を意識することが、NISAの非課税メリットを活かすことにつながります。
NISAの制度や資産配分について不安がある場合は、ファイナンシャルプランナーへ相談し、家計や将来設計を踏まえた活用方針を整理することも1つの方法です。
第三者の視点を取り入れることで、自分に合った無理のない長期運用を考えやすくなるでしょう。
ココザスでは、ファイナンシャルプランナーがNISAや資産運用に関するサポートを行っています。
お客様の資産状況や家族構成、将来のライフプランに合わせて、投資計画をご提案しています。
また、税金に関するアドバイスや、余剰資金を生み出すための家計の見直し、保険やローンに関するご相談も承っています。
資産形成や運用についてお悩みの方は、ぜひ一度お気軽にご相談ください。