法人の別荘は経費になる?
法人の別荘が経費として認められるかどうかは、別荘の利用目的や実際の利用状況によって判断されます。
法人名義で所有しているからといって、別荘にかかった費用をすべて経費にできるわけではありません。
特に重要なのは、事業目的で利用していることを明確に説明できるかどうかです。
従業員研修や福利厚生、取引先との接待などで利用する場合と、役員のプライベート利用の場合では、経費として認められる範囲が異なります。
ここでは、法人の別荘が経費として認められるケースや、プライベート利用を含む場合の取り扱いについて紹介します。
(2)プライベート目的の場合|原則として経費にならない
(3)業務と私用を兼ねる場合|利用実態に応じた処理が必要
(1)事業目的で利用する場合|経費として認められる可能性がある
別荘を従業員研修や取引先との接待、福利厚生施設など、事業目的で利用している場合は、経費として認められる可能性があります。
例えば、別荘で従業員研修を実施したり、取引先との打ち合わせや接待に利用したりしている場合は、事業のために使用していることを説明しやすくなります。
ただし、実際に事業目的で利用していたことを示すため、利用申請書や利用記録、領収書などの資料を残しておくことが重要です。
「法人所有の別荘だから経費にできる」という考え方ではなく、誰が、いつ、何の目的で利用したのかを明確にしておく必要があります。
また、別荘を実際に事業目的で利用していれば、減価償却費や賃料、固定資産税、管理費などについて、事業利用に対応する部分を損金に算入できる場合があります。
一方で、業務利用と私的利用が混在している場合は、費用の全額を経費にすることはできません。
(2)プライベート目的の場合|原則として経費にならない
別荘を役員や従業員のプライベートな休暇や余暇のためだけに利用している場合は、原則として経費にはできません。
事業とは関係のない私的利用にかかった費用は、法人の事業経費とは認められないためです。
例えば、役員が家族との旅行や休暇のために法人所有の別荘を利用している場合、その利用に対応する費用を法人の損金に算入することは原則として認められません。
また、役員が法人所有の別荘を無償または通常より低い金額で利用している場合も注意が必要です。
本来負担すべき利用料との差額が経済的利益とみなされ、役員給与として課税対象となる可能性があります。
このように、法人名義で別荘を所有していても、役員が自由に私的利用できる状態では税務上の問題が生じる可能性があります。
法人の資産であることと、事業のための支出であることは分けて考えることが大切です。
(3)業務と私用を兼ねる場合|利用実態に応じた処理が必要
別荘を業務と私用の両方に利用している場合は、実際の利用状況に応じて事業利用分と私的利用分を按分する必要があります。
例えば、年間120日別荘を利用し、そのうち60日を従業員研修や取引先との接待などの業務に、残り60日をプライベート目的で利用した場合、単純に利用日数を基準にすると業務利用割合は50%になります。
そのため、減価償却費や管理費などについても、原則として事業利用に対応する部分を基準に処理します。
ただし、単に「業務利用50%」と決めればよいわけではありません。
その割合が実際の利用状況に基づいていることを説明できるよう、利用日・利用者・利用目的などの記録を残しておくことが重要です。
特に、役員の利用日が多い場合は、事業目的で利用したことを示す資料をより丁寧に整備しておく必要があります。
このように、法人の別荘は利用目的や実際の使い方によって、経費として認められる範囲が変わります。
事業利用と私的利用を適切に区分し、利用実態を明確にしておくことが税務上のポイントです。
法人の別荘を経費にするための4つの条件
法人の別荘を経費として計上するには、いくつかの条件を満たす必要があります。
条件を正しく理解しておくことで、税務上のリスクを抑えながら適切に経費処理を進めることができます。
ここでは、法人の別荘が経費として認められるために確認しておきたい4つの条件について紹介します。
(2)研修や接待など事業目的で利用すること
(3)福利厚生施設として公平に利用できること
(4)私的利用と業務利用を明確に区別すること
(1)別荘が事業に関連する費用であること
法人の別荘が経費として認められるための基本的な条件は、その支出が法人の事業に関連していることです。
法人税法では、事業を行うために必要な費用が損金算入の対象となります。
そのため、別荘の取得費や維持費についても、事業との関連性が認められる範囲で損金に算入できる可能性があります。
事業との関連性は、「その別荘が業務上必要なものだったか」という観点から判断されます。
単に「法人が所有しているから」「法人名義だから」という理由だけでは、事業関連性が認められるわけではありません。
どのような目的で利用しているのか、その利用が収益獲得や事業運営にどのようにつながっているのかという実態が重要になるため、注意しておきましょう。
(2)研修や接待など事業目的で利用すること
従業員研修や取引先との接待などに別荘を利用している場合は、その利用に対応する費用を研修費や交際費として計上できる可能性があります。
例えば、別荘で従業員研修を実施する場合は、事前に研修プログラムを作成し、実施内容を記録した報告書を残しておくことが大切です。
単に「別荘に宿泊して社員旅行を行った」というだけでは、業務目的の利用として認められにくい場合があります。
そのため、どのような研修を行ったのかを説明できる資料を整備しておくことが重要です。
また、接待目的で利用する場合も、相手方の氏名や会社名、接待の目的などを記録した領収書や資料を保管しておきましょう。
(3)福利厚生施設として公平に利用できること
従業員向けの福利厚生施設として別荘を利用し、全従業員が公平に利用できる仕組みを整えている場合は、福利厚生費として経費計上できる可能性があります。
経費として認められるためには、全従業員に利用する機会が平等に与えられていること、利用料の設定が合理的であること(無償または著しく低額での提供ではないこと)、利用条件を社内規程などで明確にしていることが重要です。
一方で、実際には役員だけが利用しており、一般従業員が利用できない状態であれば、福利厚生施設としての実態がないと判断され、処理が否認されるリスクがあります。
(4)私的利用と業務利用を明確に区別すること
経費として認められる業務利用と、経費にはできない私的利用を明確に区別して管理することが、適切な経費処理の基本です。
区別する方法としては、利用日程・利用者・利用目的などを記録した「施設利用申請書」を利用のたびに作成する方法が有効です。
業務利用日と私的利用日を分けて記録し、経費割合を合理的に算定できる状態にしておくことで、税務調査の際にも利用実態を説明しやすくなります。
法人の別荘で経費にできる費用と範囲
法人の別荘にかかる費用は、すべてを一律に経費として計上できるわけではありません。
費用の種類や実際の利用状況によって、経費にできる範囲は異なります。
例えば、購入した別荘の建物は減価償却によって費用計上する一方、賃貸している別荘であれば支払った賃料を経費として処理できます。
また、固定資産税や管理費、水道光熱費などについても、事業利用に対応する部分は経費にできる可能性があります。
ここでは、法人の別荘にかかる主な費用について、どこまで経費として計上できるのかを種類ごとに紹介します。
(2)賃貸している別荘|賃料を経費として計上する
(3)固定資産税・管理費・修繕費|業務利用分を経費にする
(4)水道光熱費などの維持費|利用実態に応じて経費にする
(1)購入した建物|減価償却費として経費計上する
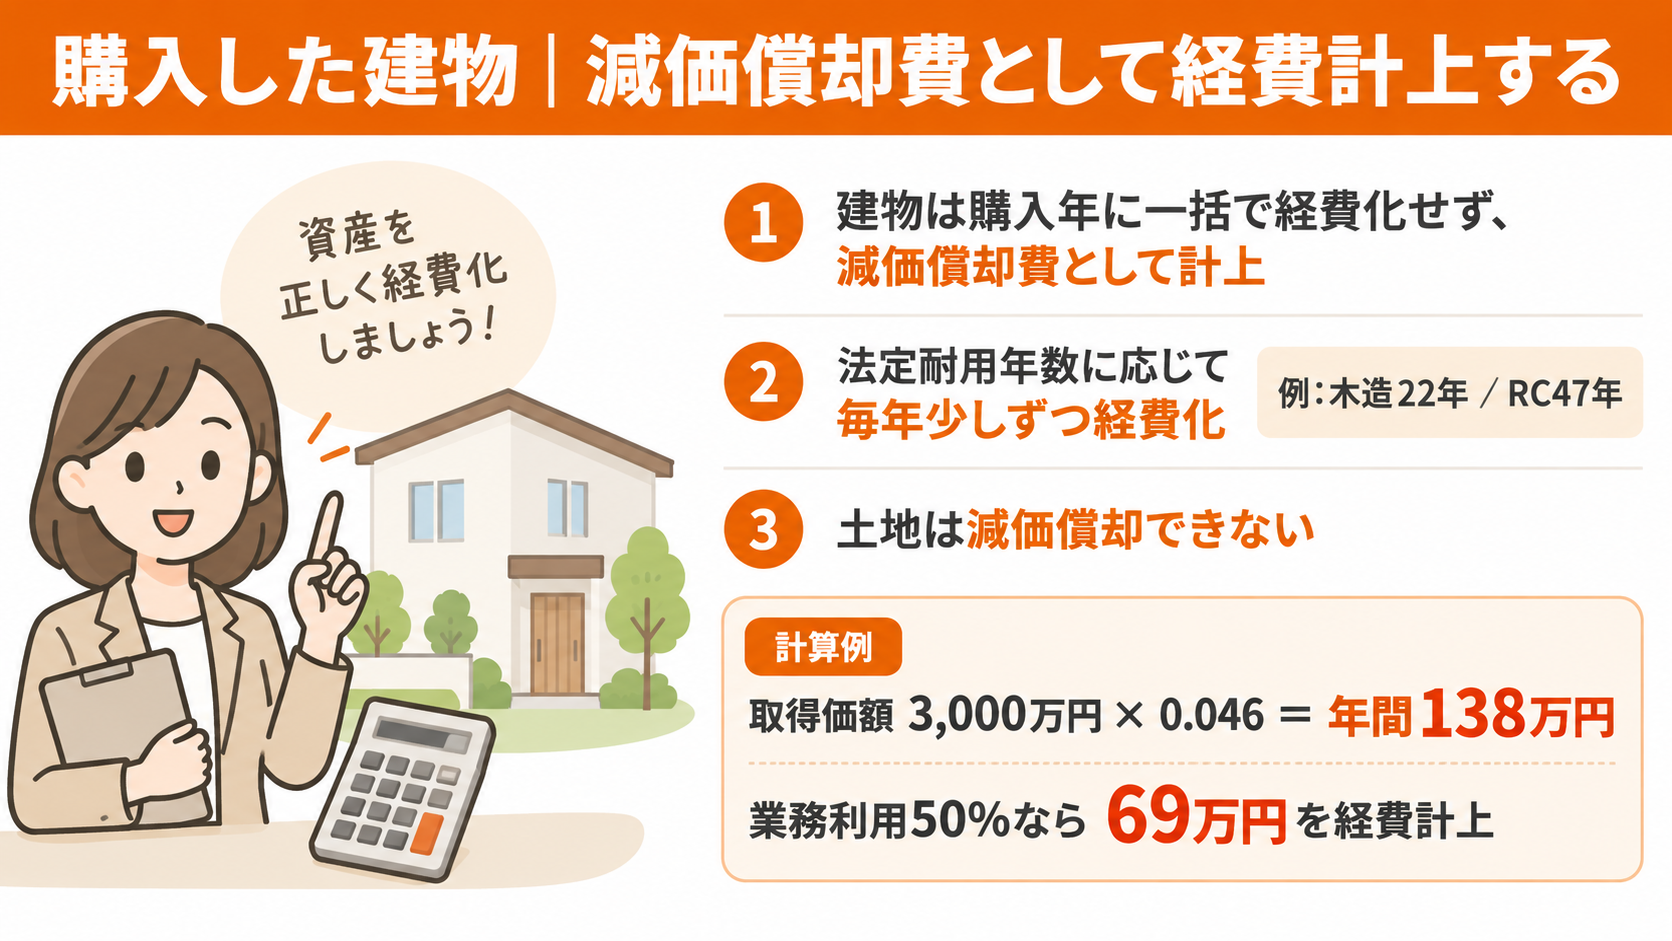
法人が購入した別荘の建物は、取得価額を購入した年度に一括で経費にするのではなく、減価償却費として耐用年数に応じて経費計上します。
建物は長期間使用する資産であるため、購入時に全額を費用として処理することはできません。
法定耐用年数に応じて、毎年少しずつ減価償却していくのが基本です。
建物の法定耐用年数は構造によって異なり、例えば木造は22年、鉄骨鉄筋コンクリート造は47年が目安となります。
なお、軽量鉄骨造については、骨格材の肉厚などによって耐用年数が変わるため、実際の建物構造や仕様を確認する必要があります。
例えば、取得価額3,000万円の木造別荘を22年の耐用年数で定額法により減価償却する場合、年間の減価償却費は「3,000万円×0.046=138万円」が目安です。
さらに、業務利用割合が50%の場合は、「138万円×50%=69万円」となり、業務利用に対応する年間の減価償却費は69万円となります。
ただし、土地は減価償却の対象にならないため注意が必要です。
(2)賃貸している別荘|賃料を経費として計上する
法人が別荘を借りて事業に利用している場合は、支払った賃料のうち業務利用に対応する部分を経費として計上できます。
例えば、月額20万円で別荘を借りており、業務利用割合が60%の場合、利用割合に応じて按分すると、月12万円が業務利用分となります。
購入する場合とは異なり、建物自体を法人の資産として取得しないため、減価償却の処理は必要ありません。
そのため、法人が別荘を活用する方法として、購入だけでなく賃貸も選択肢の1つになります。
ただし、賃貸している場合でも、役員の休暇や家族旅行などプライベート利用が中心であれば、賃料を全額経費にできるわけではありません。
業務で利用した日数や利用目的などを記録し、事業利用分と私的利用分を適切に区分することが重要です。
(3)固定資産税・管理費・修繕費|業務利用分を経費にする
固定資産税や管理費、修繕費などについても、事業目的で利用している部分は経費として計上できる可能性があります。
法人が所有する別荘では、固定資産税や管理会社への管理委託費用など、建物を維持するためのさまざまな費用が発生します。
これらについても、実際の利用状況に応じて業務利用分と私的利用分を区分する必要があります。
例えば、業務利用割合が50%の場合、固定資産税や管理費についても、原則として事業利用に対応する50%を基準に処理します。
また、修繕費については、単なる修理なのか、建物の価値を高める工事なのかによって税務上の扱いが変わる点に注意しましょう。
例えば、屋根の補修や外壁塗装など、通常の維持管理や原状回復を目的とした支出は、修繕費として処理できる場合があります。
一方で、建物の性能を向上させたり、使用可能期間を延ばしたりする改良工事は資本的支出に該当し、原則として減価償却によって費用化します。
そのため、高額な修繕を行う場合は、「修理だから全額経費にできる」と判断せず、税務上の取り扱いを確認することが大切です。
(4)水道光熱費などの維持費|利用実態に応じて経費にする
電気・ガス・水道などの光熱費やインターネット回線費、消耗品費などは、業務利用に対応する部分を経費として計上できます。
別荘を維持するには、建物に関する費用だけでなく、電気代や水道代、インターネット料金などの継続的な支出も発生します。
これらについても、事業目的で使用した部分は経費として扱える可能性があります。
例えば、年間利用日数のうち業務利用が50%の場合、光熱費も50%を業務利用分として按分する方法が考えられます。
ただし、利用日数だけでは実際の使用状況を正確に反映できない場合があります。
業務利用時には複数人が滞在する一方、プライベート利用では1人だけが使用するケースでは、単純に日数だけで按分すると実態と合わない可能性があります。
そのため、利用人数や使用量なども考慮し、実際の利用状況に合った合理的な按分方法を検討することが重要です。
法人の別荘における経費割合の決め方と計算方法
法人の別荘にかかる費用を適切に処理するには、業務利用分と私的利用分を明確に区分し、合理的な経費割合を設定することが重要です。
適切な割合で計上することで、税務上のリスクを抑えながら正しく経費処理できます。
ここでは、法人の別荘における経費割合の決め方と計算方法について紹介します。
(2)業務と私用を兼ねる場合|業務利用割合に応じて按分する
(3)業務利用が50%の場合|経費割合の計算例を紹介する
(4)減価償却費や維持費|合理的な基準で按分する
(1)業務利用のみの場合|費用ごとに全額計上できるか確認する
業務利用のみで私的利用がまったくない場合は、各費用を原則として全額損金算入できます。
ただし、「業務利用のみ」であることを証明するためには、すべての利用が事業目的であることを示す記録を残しておく必要があります。
具体的には、利用申請書や利用報告書、出張命令書などの資料を整備しておくことが重要です。
税務調査では「本当に業務利用だけだったのか」という点が確認される可能性があります。
特に役員が利用する場合は、プライベート利用がなかったことを説明できるよう、利用状況を記録しておきましょう。
(2)業務と私用を兼ねる場合|業務利用割合に応じて按分する
業務利用と私的利用が混在している場合は、業務利用割合に応じて費用を按分する必要があります。
按分の基準として一般的なのは、「年間利用日数のうち業務利用日数が占める割合」です。
例えば、年間180日別荘を利用し、そのうち90日が業務利用、90日が私的利用の場合、業務利用割合は50%になります。
この場合、各費用に50%を掛けた金額を経費として計上し、残りの50%は損金不算入として処理します。
(3)業務利用が50%の場合|経費割合の計算例を紹介する
業務利用割合が50%の場合の経費計算例は、以下のとおりです。
| 費用の種類 | 年間費用(総額) | 業務利用割合 | 経費計上額 |
|---|---|---|---|
| 減価償却費 | 138万円 | 50% | 69万円 |
| 固定資産税 | 16万円 | 50% | 8万円 |
| 管理費 | 24万円 | 50% | 12万円 |
| 修繕費 | 10万円 | 50% | 5万円 |
| 光熱費 | 6万円 | 50% | 3万円 |
| 合計 | 194万円 | ─ | 97万円 |
業務利用割合が50%の場合、年間194万円の費用のうち、97万円を経費として損金算入できる計算になります。
(4)減価償却費や維持費|合理的な基準で按分する
減価償却費の按分は、建物全体に対して継続的に発生する費用であるため、「年間業務利用日数÷年間総利用日数」という基準で計算する方法が一般的です。
ただし、建物が常に業務利用できる状態に維持されている場合などは、より高い業務利用割合が認められるケースもあります。
一方、管理費や光熱費などの維持費は、実際の利用状況に連動する費用です。そのため、利用日数を基準に按分する方法が合理的といえます。
また、光熱費については、利用日数だけでなく実際の使用量を基準にすることで、より正確に按分できる場合があります。
按分方法は、一度決めた後も継続して同じ基準を適用することが、税務上の一貫性を示すうえで重要です。
法人の別荘を役員・従業員が利用する場合の課税関係
法人が所有する別荘を役員や従業員が利用する場合、利用方法によっては、利用者に対して給与として課税される可能性があります。
特に確認しておきたいのは、その別荘が福利厚生施設として利用されているのか、それとも特定の役員や従業員による私的利用となっているのかという点です。
利用できる対象者の範囲や利用料の設定によって税務上の扱いが変わるため、あらかじめ利用ルールを明確にしておくことが大切です。
ここでは、従業員が福利厚生として利用する場合や、役員のみが利用する場合、無償・低額で利用させる場合の課税関係について紹介します。
(2)役員だけが利用する場合|私的利用と判断されるリスクがある
(3)無償・低額で利用させる場合|給与課税される可能性がある
(4)私的利用を認める場合|適正な利用料を設定する
(1)従業員が福利厚生として利用する場合|一定の条件を満たす必要がある
従業員が福利厚生施設として別荘を利用する場合、一定の条件を満たしていれば、利用によって得た経済的利益が給与として課税されない場合があります。
例えば、社内規程で利用対象者や予約方法、利用料などを定め、希望する従業員が公平に利用できる仕組みを整えておく方法があります。
また、従業員から一定の利用料を徴収することも、給与課税を避けるうえで重要なポイントです。
さらに、利用条件を社内規程などに明記し、実際の利用状況を記録しておくことで、福利厚生施設として運営していることを説明しやすくなります。
ただし、「全従業員が利用できる」と規程に記載しているだけでは十分とは限りません。
実際には役員や特定の従業員ばかりが利用している場合、福利厚生としての実態がないと判断される可能性があるため注意が必要です。
(2)役員だけが利用する場合|私的利用と判断されるリスクがある
役員だけが別荘を利用し、従業員には実質的に利用する機会が与えられていない場合は、私的利用と判断されるリスクがあります。
法人所有の別荘であっても、実際には役員の休暇や家族との旅行などに利用されている場合、法人の福利厚生施設として扱うことは難しくなります。
例えば、社内規程では「従業員も利用可能」としていても、実態として役員が年間を通じてほぼ独占している場合は、福利厚生目的の施設とは認められにくいでしょう。
このようなケースでは、別荘にかかる減価償却費や固定資産税、管理費などの損金算入が否認される可能性があります。
さらに、役員が無償または低額で利用していた場合には、その利用によって得た経済的利益が役員給与として課税される可能性もあります。
(3)無償・低額で利用させる場合|給与課税される可能性がある
役員や従業員に別荘を無償または著しく低い料金で利用させると、通常の利用料金との差額が給与として課税される可能性があります。
例えば、同程度の設備を備えた宿泊施設の利用料が1泊2万円程度であるにもかかわらず、従業員が法人所有の別荘を1泊2,000円で利用した場合を考えてみましょう。
この場合、差額の18,000円が必ず給与として課税されるわけではありません。
しかし、法人から従業員へ経済的利益を与えていると判断された場合は、給与課税の対象となる可能性があります。
特に、役員に対して無償または低額で利用させている場合は、私的利用によって得た経済的利益が役員給与として扱われる可能性があるため、従業員の場合とは異なる税務上の問題が生じることがあります。
(4)私的利用を認める場合|適正な利用料を設定する
役員や従業員の私的利用を認める場合は、適正な利用料を設定し、利用者から実際に徴収することが重要です。
無償や極端に低い料金で利用させると、通常の宿泊料金との差額が「経済的利益」とみなされ、給与課税の対象となる可能性があります。
そのため、単に利用料を徴収するかどうかではなく、どの程度の金額が適正なのかを判断する必要があります。
例えば、別荘と同程度の立地・広さ・設備を備えたホテルやコテージなどの料金を調査し、その水準を参考に利用料を設定する方法があります。
また、宿泊施設の料金は時期によって変動するため、年間を通じて一律の料金にするのではなく、繁忙期と閑散期で料金を分ける方法も考えられます。
重要なのは、設定した利用料の根拠を説明できるようにしておくことです。
さらに、比較対象とした宿泊施設の料金表や調査資料、社内規程、利用申込書、実際の入金記録などを保管しておくと、利用料の設定根拠を説明しやすくなります。
法人の別荘が否認される主なケースと対策
法人の別荘を経費として処理していても、利用実態や管理方法によっては、税務調査で否認される可能性があります。
事前に否認されやすいケースを把握しておくことで、必要な対策を講じやすくなります。
ここでは、法人の別荘が税務上認められない可能性がある主なケースについて紹介します。
(2)利用記録が残っていない場合|否認リスクが高まる
(3)役員による私的利用|経費計上が否認される可能性がある
(4)節税目的だけの別荘取得|否認されるリスクがある
(1)業務利用の実態がない別荘|経費として認められない
別荘に関する費用が否認される代表的なケースは、業務利用の実態がないにもかかわらず、費用を全額経費として計上している場合です。
「法人名義で所有しているから経費にできる」という誤った認識で、実際には役員のプライベートな別荘としてのみ利用している場合、税務調査でその実態が確認されると、費用の全額が否認される可能性があります。
(2)利用記録が残っていない場合|否認リスクが高まる
業務利用の実態があったとしても、それを裏付ける記録が残っていない場合は、否認されるリスクが高まります。
「業務で利用していたが、記録は残していない」という説明だけでは、税務調査で利用実態を証明することは難しい場合があります。
そのため、利用申請書や利用報告書、研修プログラム、接待内容の記録など、業務利用を確認できる資料を利用のたびに作成し、保管しておくことが大切です。
(3)役員による私的利用|経費計上が否認される可能性がある
役員が実際には別荘をプライベート目的で利用しているにもかかわらず、その費用をすべて業務関連費用として計上している場合、私的利用分は否認されます。
税務調査では、役員のスケジュールやSNSへの投稿、クレジットカードの利用履歴などから、実際の利用状況を確認される場合があります。
その結果、業務利用として申告していた期間に私的利用していたことが判明すると、その部分について経費として認められない可能性があります。
(4)節税目的だけの別荘取得|否認されるリスクがある
業務上の必要性がないにもかかわらず、法人税の節税だけを目的として別荘を取得したと判断される場合は、費用の全部または大部分が否認されるリスクがあります。
節税目的と判断されやすいケースとしては、以下のような状況が挙げられます。
・取得後もほとんど利用実績がない
・費用の大部分が役員個人の利益につながっている
そのため、別荘を取得する前に利用目的を明確にし、どのような業務で利用するのかを計画しておくことが重要です。
法人で別荘を経費にするための税務調査対策
法人の別荘を経費として処理する場合は、実際に事業目的で利用していることを証明できる資料を、日頃から整備しておくことが重要です。
税務調査では、別荘を法人名義で所有しているかどうかだけではなく、誰が、いつ、何の目的で利用したのか、費用をどのような基準で計算したのかといった利用実態が確認される可能性があります。
そのため、税務調査が行われてから資料を準備するのではなく、普段から利用状況や経費計上の根拠を記録しておくことが大切です。
ここでは、法人で別荘を経費にするための税務調査対策について紹介します。
(2)利用報告書で実際の業務内容を記録する
(3)領収書や契約書などの証憑を保管する
(4)別荘利用に関する社内規程を整備する
(1)利用申請書で別荘の利用目的と利用者を記録する
別荘を利用する際に利用申請書を作成しておくことで、誰が、いつ、何の目的で利用したのかを事前に記録できます。
利用申請書には、以下のような項目を記載しておくとよいでしょう。
・利用者の氏名
・利用目的
・利用人数
・実施する業務の概要
・ 承認者
利用目的については、「業務利用」といった抽象的な内容ではなく、「○○社との商談」「営業研修」「新商品の企画会議」など、具体的な内容を記載することが大切です。
また、利用前に上長や総務担当者などの承認を受ける仕組みにしておくことで、会社として業務目的の利用を管理していたことを説明しやすくなります。
さらに、利用申請書は別荘の利用台帳などと一緒に保管し、後から利用実態を確認できる状態にしておくことが税務調査への備えになります。
(2)利用報告書で実際の業務内容を記録する
利用後に利用報告書を作成し、別荘で実際にどのような業務を行ったのかを具体的に記録しておくことも重要です。
例えば、従業員研修で利用した場合は、研修内容や参加者、実施時間などを記録します。
取引先との接待や商談で利用した場合は、相手方の会社名や氏名、利用目的、話し合った内容などを残しておくとよいでしょう。
「研修」「会議」「接待」といった簡単な記載だけでは、実際にどのような業務が行われたのか判断しにくいためです。
一方で、実際の利用内容と記録が一致していなければ、資料としての信頼性が低下する可能性があります。
そのため、税務調査を意識して後から作成するのではなく、利用時の状況を正確に記録することが大切です。
利用申請書と利用報告書をセットで管理しておけば、「事前にどのような目的で申請し、実際にどのような活動を行ったのか」を一連の資料として説明できます。
(3)領収書や契約書などの証憑を保管する
別荘に関する費用については、領収書や請求書、契約書などを整理して保管し、実際に支出した金額を確認できる状態にしておくことが重要です。
例えば、購入した別荘であれば、不動産売買契約書や固定資産税の納税通知書などを保管します。
賃貸している場合は、賃貸借契約書や賃料の支払い記録などを整理しておきましょう。
その他にも、以下のような書類が考えられます。
・修繕の見積書・請求書
・水道光熱費の請求書
・インターネット料金の請求書
・固定資産税の納税通知書
・銀行振込の明細
また、業務利用分と私的利用分を按分している場合は、その割合をどのような基準で計算したのかがわかる資料も残しておく必要があります。
例えば、年間利用日数を基準に50%を業務利用分としている場合は、利用日を記録した台帳などを保管しておくことで、その割合の根拠を説明できます。
なお、法人税の申告に関する帳簿や書類は、原則として一定期間保存する必要があります。
具体的な保存期間は書類の種類や法人の状況によって異なるため、税務上の保存義務を確認したうえで管理しましょう。
(4)別荘利用に関する社内規程を整備する
別荘の利用に関する社内規程を整備することで、会社として別荘を適切に管理・運営していることを示しやすくなります。
社内規程には、例えば以下のような内容を記載します。
・利用できる役員・従業員の範囲
・利用申請の方法
・利用の承認者
・私的利用を認める場合の利用料
・利用料の支払方法
・利用時の注意事項
・利用記録の管理方法
社内規程は、取締役会や代表者の承認を経て制定したことを議事録や決裁書類に記録しておくことで、会社として正式な意思決定に基づいて運用していることを示せます。
法人で別荘を保有するメリット
法人で別荘を保有する場合、適切に運用することで得られるメリットがあります。
ここでは、法人で別荘を保有することで得られる主なメリットについて紹介します。
(2)研修・接待・福利厚生施設として活用できる
(1)別荘にかかる減価償却費や維持費を経費にできる可能性がある
業務利用の実態がある場合、別荘の減価償却費・固定資産税・管理費・修繕費・光熱費などを、業務利用割合に応じて損金算入できます。
個人で別荘を所有する場合、これらの費用は基本的に私費となります。
一方、法人で保有することで、事業利用に対応する部分を経費として計上できる可能性がある点は、法人化のメリットの1つです。
(2)研修・接待・福利厚生施設として活用できる
法人所有の別荘を、従業員研修の合宿場所や取引先との接待、社員の福利厚生施設として活用することで、会社の業績向上や従業員のモチベーション維持、採用面での競争力強化など、経営上のメリットにつながる可能性があります。
また、外部のリゾートホテルなどを利用する場合と比べて、長期的にはコストを抑えられる可能性もあります。
法人で別荘を保有するデメリット
法人で別荘を保有することにはメリットがある一方で、継続的なコストや税務上の注意点もあります。
ここでは、法人で別荘を保有する際に確認しておきたい主なデメリットについて紹介します。
(2)私的利用が多い場合は税務リスクが高まる
(1)税金や維持管理費などの継続的なコストが発生する
法人で別荘を保有すると、固定資産税や管理委託費用、修繕費、光熱費などの継続的なコストが発生します。
固定資産税は土地や建物に対して毎年課税されるため、別荘の利用頻度が少ない場合でも負担が発生します。
また、建物や設備の維持管理、清掃、修繕などにも費用がかかります。
さらに、購入時には不動産取得税や登録免許税、仲介手数料などの初期費用も必要です。
将来的に売却する場合は、売却によって利益が発生すると法人税の課税対象となる可能性があります。
(2)私的利用が多い場合は税務リスクが高まる
別荘の私的利用が多くなると、損金に算入できる業務利用分が少なくなるだけでなく、税務上の問題が生じるリスクも高まります。
特に、役員が主に休暇や余暇などの私的目的で利用し、従業員研修や取引先との接待などの業務利用がほとんどない場合は、法人が事業目的で別荘を保有しているのかが問題となる可能性があります。
また、役員が別荘を無償または著しく低額で利用している場合、その利用によって得た経済的利益が役員給与として課税対象となる可能性もあります。
さらに、同族会社については、法人税の負担を不当に減少させると認められる行為や計算が否認される場合があります。これが「同族会社の行為計算否認」です。
ただし、法人で別荘を保有しているという理由だけで、直ちに行為計算否認の対象となるわけではありません。
法人で別荘を導入する前に確認したい税金とコスト
法人で別荘を取得・保有・売却する場合は、それぞれの段階で税金や諸費用が発生します。
導入後に想定以上の負担が発生しないよう、事前に必要なコストを把握しておくことが重要です。
特に、購入時の費用だけでなく、保有期間中の維持費や将来売却する際の税負担まで含めて検討する必要があります。
ここでは、法人で別荘を導入する際に確認しておきたい税金やコストについて、取得時・保有中・売却時に分けて紹介します。
(2)保有中|固定資産税や管理費などを試算する
(3)売却時|法人税への影響まで考慮する
(4)消費税|物件や取引内容による取り扱いを確認する
(1)購入時|不動産取得税や登録免許税などを確認する
別荘を購入する際は、不動産取得税や登録免許税、印紙税などの税金に加えて、仲介手数料などの諸費用が発生します。
主な購入時の費用は以下のとおりです。
・登録免許税
・印紙税
・不動産仲介手数料
不動産取得税は、原則として不動産を取得した際に課税されます。
税率は取得する不動産の種類や取得時期、軽減措置の適用状況などによって異なるため、固定資産税評価額に一定の税率を掛けるだけで判断できるものではありません。
登録免許税についても、登記の種類や適用される税率によって税額が変わります。
また、売買契約書を作成する場合は、契約金額に応じた印紙税も必要です。
さらに、不動産会社を通じて購入する場合は仲介手数料が発生します。
仲介手数料には法律上の上限があり、売買価格に応じて計算されます。
なお、これらの費用はすべて同じ会計処理になるわけではありません。
取得価額に含めるものや、その年度の費用として処理できるものなど、税務上の扱いが異なります。
そのため、購入前に税理士へ確認しておくと安心です。
(2)保有中|固定資産税や管理費などを試算する
別荘を保有している間は、固定資産税をはじめとする維持管理費が継続的に発生します。
固定資産税は土地や建物に対して毎年課税されるため、別荘を利用していない期間でも負担が発生します。
また、地域によっては都市計画税が課税される場合もあるため、購入前に物件所在地の税負担を確認しておくことが大切です。
そのほかにも、以下のような費用が発生する可能性があります。
・修繕費
・火災保険料
・水道光熱費
・インターネット料金
・清掃費
別荘は通常の住宅と比べて利用頻度が低くなる場合もあるため、使用していない期間でも一定の維持費がかかります。
そのため、購入前に年間の固定費や変動費を試算し、利用頻度に見合ったコストなのか確認しておきましょう。
また、業務利用分を損金に算入できる場合でも、「経費にできること」と「会社から現金が出ていくこと」は別の問題です。
税負担を軽減できる可能性だけで判断せず、実際に発生するコストと法人の資金負担を比較することが重要です。
(3)売却時|法人税への影響まで考慮する
法人が所有する別荘を売却して利益が発生した場合、その利益は法人の所得に含まれ、法人税などの課税対象となります。
売却時の利益は、基本的に売却価格から帳簿価額や売却にかかった費用などを考慮して計算します。
建物の帳簿価額は、減価償却によって徐々に減少していきます。
そのため、長期間保有して減価償却が進んだ別荘では、売却時の帳簿価額が購入時より大きく下がっている場合があります。
売却価格によっては売却益が大きくなり、法人の課税所得へ与える影響も大きくなる可能性があります。
一方で、売却価格が帳簿価額を下回る場合は、売却損が発生する可能性もあります。
そのため、別荘を購入する際は取得時の費用だけでなく、将来の売却価格や帳簿価額、売却に伴う費用まで含めて収支をシミュレーションすることが大切です。
(4)消費税|物件や取引内容による取り扱いを確認する
別荘の購入にかかる消費税は、土地と建物の区分、売主の立場、法人の課税事業者としての状況などによって取り扱いが異なります。
土地の譲渡は消費税の課税対象ではありませんが、建物の譲渡については、売主が事業者であるかどうかなどによって消費税の扱いが変わります。
そのため、「新築だから課税」「中古だから非課税」と一律に判断することはできません。
また、法人が課税事業者であっても、別荘の購入時に支払った消費税をすべて仕入税額控除できるとは限りません。
別荘の利用目的や課税売上との関連性などによって、仕入税額控除の取り扱いが変わるためです。
特に、業務利用と役員・従業員による私的利用が混在している場合は、消費税についても慎重に判断する必要があります。
このように、法人で別荘を導入する場合は、購入時・保有中・売却時に発生する税金やコストをそれぞれ確認し、総合的に判断することが大切です。
法人で別荘を導入するための5つのステップ
法人で別荘の導入を検討する際は、事前に必要な手順を把握しておくことで、準備をスムーズに進めることができます。
ここでは、法人で別荘を導入する際の流れについて、5つのステップに分けて紹介します。
STEP 2|購入・賃貸を比較して物件を選ぶ
STEP 3|利用規程や申請ルールを整備する
STEP 4|利用記録を残せる運用体制を作る
STEP 5|契約前に税理士へ税務処理を確認する
STEP 1|別荘を利用する目的を明確にする
法人で別荘を導入する最初のステップは、どのような業務目的で利用するのかを明確にすることです。
従業員研修、取引先との接待、会議、福利厚生など、想定する利用目的を具体的に整理しましょう。
また、利用頻度や利用する従業員の範囲なども検討し、業務利用の計画を文書化しておくことが重要です。
「節税のために別荘を購入し、後から利用方法を考える」という進め方では、法人が保有する合理的な理由を説明しにくくなる可能性があります。
導入前に利用目的を明確にしておけば、物件選びや社内規程の整備も進めやすくなります。
STEP 2|購入・賃貸を比較して物件を選ぶ
利用目的が決まったら、購入と賃貸のどちらが自社の利用計画に適しているかを比較したうえで、物件を選びます。
購入する場合は、取得時にまとまった資金が必要になる一方で、長期間利用できる法人資産を保有できます。
ただし、固定資産税や管理費、修繕費などの維持コストは継続的に発生します。
一方、賃貸の場合は購入時の初期費用を抑えられますが、契約期間中は賃料が発生するため、利用頻度によっては購入よりも割高になる可能性があります。
また、物件選びでは価格だけでなく、業務利用に適しているかどうかも確認することが大切です。
STEP 3|利用規程や申請ルールを整備する
物件が決まったら、別荘の利用目的や申請方法などを定めた社内規程を整備します。
規程には、利用できる人の範囲、利用目的、申請方法、承認者、利用料、禁止事項などを明記します。
私的利用を認める場合は、利用料の金額や支払い方法についても定めておくとよいでしょう。
また、福利厚生施設として従業員に利用させる場合は、特定の従業員だけが利用できる状態にならないよう、利用機会や申請方法を明確にすることが重要です。
さらに、規程を作成するだけでなく、実際の運用が規程の内容と一致しているかも確認しておきましょう。
STEP 4|利用記録を残せる運用体制を作る
別荘を利用するたびに、利用目的や利用者などを記録できる仕組みを整えておくことが重要です。
利用申請書や利用報告書のテンプレートを用意し、利用日、利用者、利用目的、利用人数などを記録できるようにします。
業務利用と私的利用を区分する場合は、それぞれの利用状況を確認できる状態にしておきましょう。
また、利用記録だけでなく、別荘にかかった費用の領収書や請求書なども整理して保管します。
これらの資料を継続的に管理することで、どのような目的で利用し、どの程度の費用が発生したのかを後から確認できます。
記録の作成や保管には、社内のクラウドツールなどを活用する方法もあります。
STEP 5|契約前に税理士へ税務処理を確認する
別荘の契約を締結する前に、取得・保有・利用に関する税務上の取り扱いを税理士へ確認しておくことが重要です。
確認しておきたい主な項目には、取得価額の処理、減価償却、業務利用割合の算定方法、役員や従業員が利用した場合の課税関係、消費税の取り扱いなどがあります。
特に、法人の別荘は購入時だけでなく、保有期間中の維持費や役員・従業員の利用、将来的な売却まで税務上の論点が発生します。
事前に税務上の問題点を整理しておけば、導入後の経理処理や利用管理もスムーズに進められるでしょう。
まとめ
今回は、法人の別荘が経費として認められる条件や、経費にできる範囲、利用時の課税関係、税務調査への対策、導入時に確認したい税金やコストについて紹介しました。
法人の別荘は、事業目的で利用している実態があれば、減価償却費や固定資産税、管理費、修繕費、光熱費などのうち、業務利用に対応する部分を損金に算入できる可能性があります。
ただし、私的利用が含まれる場合は、業務利用分と私的利用分を適切に区分する必要があります。
また、役員が主にプライベート目的で利用している場合は、経費として認められないだけでなく、利用による経済的利益が役員給与として課税される可能性もあるため注意が必要です。
適切に経費処理するためには、利用申請書や利用報告書、社内規程、領収書などを整備し、誰が、いつ、何の目的で利用したのかを記録しておくことが大切です。
さらに、購入時・保有中・売却時に発生する税金や維持費まで含めて、法人で別荘を保有する費用対効果を確認する必要があります。
法人の別荘を経費化できるか、業務利用割合をどのように設定するかは、会社の利用目的や状況によって判断が異なります。
導入を検討している場合は、契約前に税理士やファイナンシャルプランナーへ相談すると安心です。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
法人の別荘経費化や法人の節税対策についてお悩みの方は、お気軽にご相談ください。