短期前払費用とは?
短期前払費用の仕組みを正しく理解することは、適切な節税対策を検討するうえで重要です。
通常の前払費用との違いを把握しておくことで、どのような場合に当期の損金として処理できるのか判断しやすくなります。
ここでは、短期前払費用の基本的な仕組みや通常の前払費用との違い、損金算入が認められる根拠について紹介します。
(2)通常の前払費用との違い
(3)損金算入の根拠
(1)当期の損金にできる制度
短期前払費用とは、翌事業年度以降に提供を受けるサービスの費用を当期に前払いした場合でも、一定の要件を満たせば当期の損金(経費)として計上できる制度です。
具体的には、一定の契約に基づいて継続的に役務の提供を受けるための前払費用で、支払日から1年以内にその役務の提供を受けるものが対象となります。
通常の会計処理では、費用はサービスの提供を受けた期間に応じて計上する「発生主義」が原則です。
例えば、翌期分の家賃を当期にまとめて支払った場合、本来であれば翌期の費用として処理します。
しかし、短期前払費用については、一定の要件を満たすことで、支払った事業年度の損金に算入することが認められています。
この制度を利用すると、本来は翌期に計上する費用の一部を当期の損金に算入できるため、当期の課税所得を抑えられる可能性があります。
(2)通常の前払費用との違い
通常の前払費用と短期前払費用の大きな違いは、翌期以降に対応する費用を、一定の条件を満たせば支払った事業年度の損金として処理できる点です。
両者の違いを整理すると、以下のようになります。
| 項目 | 通常の前払費用 | 短期前払費用 |
|---|---|---|
| 会計処理 | 資産計上し、期間按分で費用化 | 要件を満たせば当期の損金に計上可能 |
| 対象期間 | 翌期以降のサービス分 | 支払日から1年以内のサービス分 |
| 税務上の扱い | 原則として損金算入不可 | 一定要件のもと損金算入可 |
| ポイント | 発生主義に基づく通常処理 | 例外的な特例処理 |
通常の前払費用は、まだサービスの提供を受けていない期間に対応する費用として資産計上し、サービスの提供を受けた期間に応じて費用化するのが原則です。
例えば、4月から翌年3月までの12カ月分の家賃を3月末に前払いした場合、3月分は当期の費用として計上できますが、4月から翌年2月までの11カ月分は翌期の費用となるため、通常は前払費用として処理します。
一方、短期前払費用では、支払日から1年以内に提供を受けるサービスに対応する費用について、一定の要件を満たしていれば、支払った事業年度の損金として処理できます。
つまり、要件を満たすことで、本来は翌期の費用となる部分を当期の損金に算入できる場合があります。
(3)損金算入の根拠
短期前払費用の損金算入が認められる根拠は、法人税基本通達2-2-14(法人)および所得税基本通達37-30の2(個人事業主)にあります。
これらの通達では、一定の契約に基づいて継続的に役務の提供を受けるために支出した前払費用について、原則としてサービスの提供を受けた事業年度の損金に算入する取り扱いが示されています。
その一方で、支払日から1年以内に提供を受ける役務に係る費用について、支払った金額を継続して支払日の属する事業年度の損金に算入している場合は、その処理が認められています。
ただし、短期前払費用は単純に1年以内の費用を前払いすれば適用できるわけではありません。
「支払日から1年以内に提供を受ける役務であること」に加えて、「その処理を継続して行っていること」などが重要です。
また、収益と対応させる必要がある費用については、1年以内の短期前払費用であっても、支払時に損金算入する取り扱いが認められない場合があります。
なお、個人事業主についても所得税基本通達37-30の2に同様の取り扱いが定められています。
個人事業主の場合は「損金」ではなく「必要経費」として処理します。
短期前払費用が節税になる理由
短期前払費用がなぜ節税につながるのかを理解することで、制度を活用するメリットや注意点を把握しやすくなります。
ここでは、短期前払費用が節税につながる仕組みについて紹介します。
(2)課税所得を減らして当期の税負担を抑えられる
(3)短期前払費用による節税は税負担の繰延べになる
(1)将来の費用を当期に前倒しして損金算入できる
短期前払費用が節税につながる理由は、翌期に受けるサービスに対応する費用を当期に前払いし、一定の要件を満たすことで当期の損金に算入できるためです。
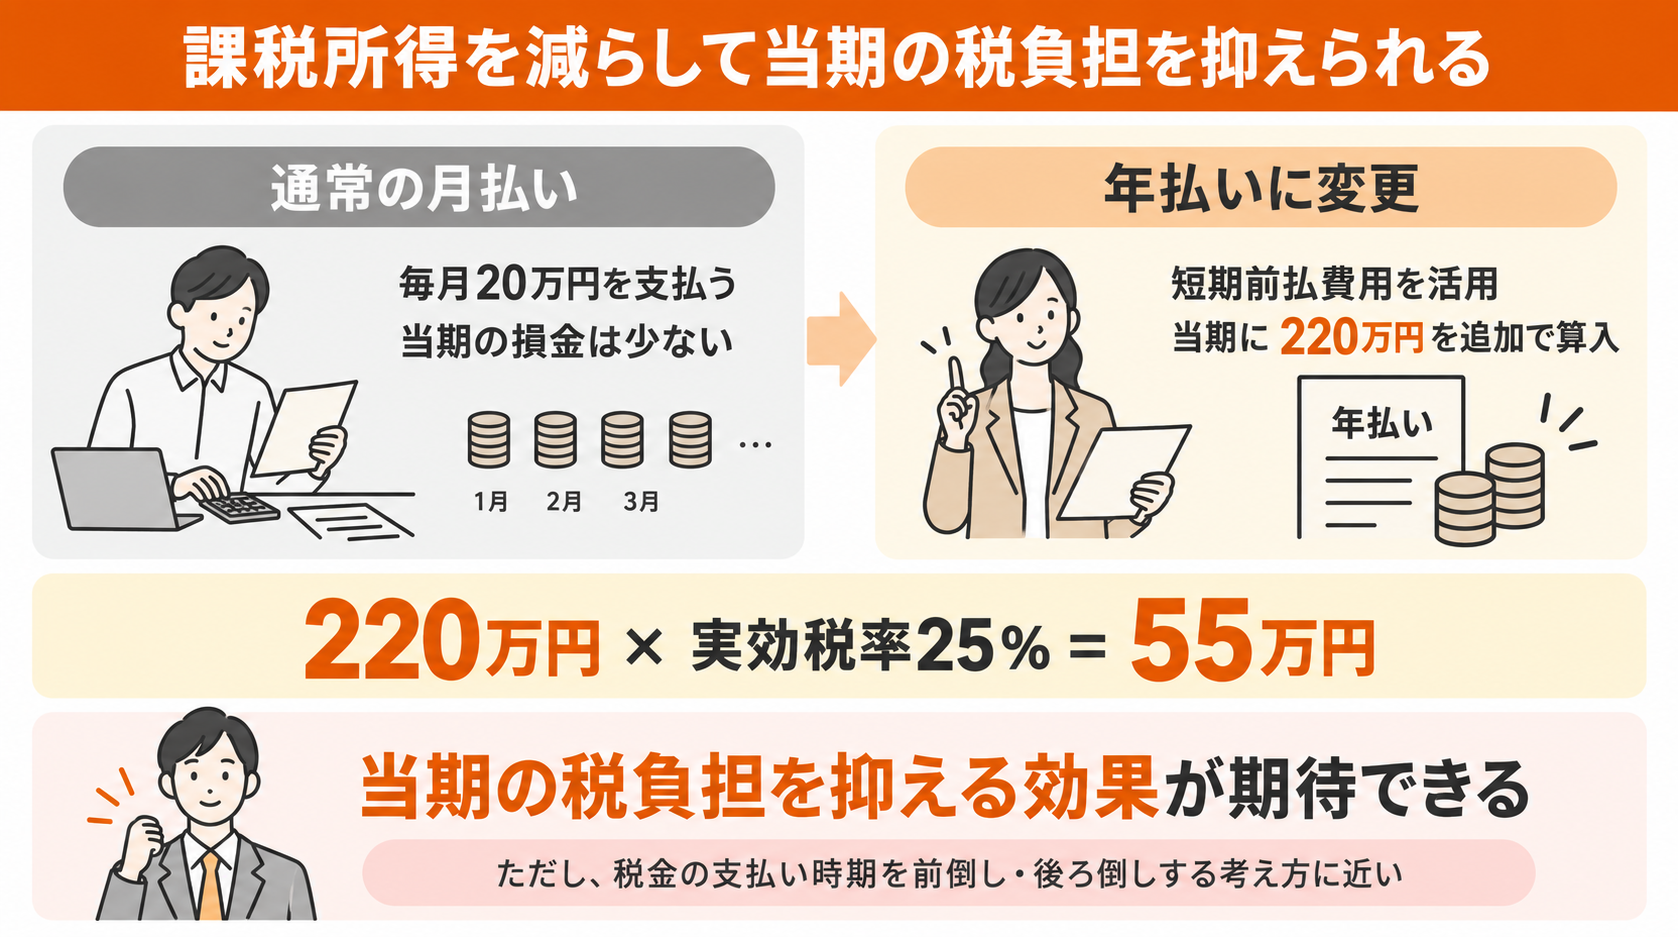
例えば、月額20万円の事務所家賃を毎月支払っている法人が、3月末の決算日に翌年4月から翌々年3月までの12カ月分、240万円を一括で前払いしたとします。
通常どおり毎月支払っている場合、当期に損金として計上できるのは3月分の20万円です。
一方、短期前払費用の要件を満たして年払いへ変更した場合は、翌期分にあたる240万円を当期の損金として算入できます。
つまり、本来は翌期の費用となる220万円分を当期に前倒しして損金に計上できるため、その分だけ当期の課税所得を抑えることが可能です。
ただし、年払いに変更すると、本来翌期に支払う予定だった費用を当期にまとめて支払うことになります。
そのため、節税効果だけで判断せず、前払い後の手元資金に余裕があるかも確認しておくことが大切です。
(2)課税所得を減らして当期の税負担を抑えられる
短期前払費用によって当期の損金が増えると課税所得が減少するため、法人税などの税負担を抑える効果が期待できます。
例えば、法人税などの実効税率を25%と仮定し、月額20万円の家賃を年払いに変更した場合を考えてみましょう。
先ほどの例では、通常の月払いと比較して220万円の損金を当期に追加で算入できます。
この場合、税負担の軽減額は以下のように計算できます。
220万円×25%=55万円
つまり、短期前払費用を活用することで、当期に納める法人税などの負担を55万円抑えられる計算です。
ただし、これは55万円の税金が永久に不要になるという意味ではありません。
翌期に本来計上する予定だった家賃を当期に損金算入しているため、翌期はその分だけ損金が少なくなり、課税所得が増える可能性があります。
そのため、短期前払費用を活用する際は、「どれだけ税金を減らせるか」だけではなく、「税負担のタイミングがどのように変化するのか」まで考えることが重要です。
(3)短期前払費用による節税は税負担の繰延べになる
短期前払費用による効果は、税負担そのものを永久に減らすのではなく、費用計上のタイミングを前倒しすることで税負担の時期を調整することにあります。
例えば、当期に翌期分の家賃を前払いして損金に算入すると、当期の課税所得はその分だけ減少します。
一方で、翌期はすでに前払いした家賃について新たに損金を計上できないため、その分だけ課税所得が増える可能性があります。
そのため、短期前払費用は「税金を減らす制度」というよりも、本来翌期以降に計上する費用を当期に前倒しし、税負担を繰り延べる方法と考えると分かりやすいでしょう。
ただし、前倒しして計上できる費用がなくなることで、その後の年度では損金が減少し、課税所得が一時的に増える可能性があります。
短期前払費用として損金算入するための要件
短期前払費用を当期の損金として算入するには、税務上定められた要件を満たす必要があります。
1つでも要件を満たしていない場合は、原則どおり前払費用として処理し、サービスの提供を受けた事業年度に損金へ算入します。
ここでは、短期前払費用として処理するために確認しておきたい3つの要件について紹介します。
(2)実際に支払い、支払日から1年以内にサービスを受ける
(3)毎期継続して支払った年度に損金算入する
(1)一定の契約に基づき継続的に受けるサービスである
短期前払費用として処理できるのは、一定の契約に基づき、同じ内容・同じ程度のサービスを継続的に受ける費用です。
この要件では、いわゆる「等質等量のサービス」が継続して提供されるかどうかが重要になります。
サービスの内容や提供量が期間によって大きく変わるものは、短期前払費用として認められにくい場合があります。
代表的な費用としては、以下のようなものが挙げられます。
・保険契約に基づく保険料
・一定の契約に基づく継続的なサービス利用料
・年間購読契約に基づく雑誌の購読料
これらは、契約期間中に継続して同じサービスの提供を受けるため、要件を満たしやすい費用です。
一方で、コンサルティング費用や広告費、特定のプロジェクトに関連する費用などは注意が必要です。
これらは案件ごとに業務内容が異なったり、一定期間のみサービス提供を受けたりする場合があり、「等質等量のサービスを継続して受ける」という条件に当てはまらない可能性があります。
そのため、単に「1年分をまとめて支払った」という理由だけで、短期前払費用として処理できるわけではありません。
どのような契約に基づき、どのようなサービスを受ける費用なのかを確認することが大切です。
(2)実際に支払い、支払日から1年以内にサービスを受ける
短期前払費用として処理するには、実際に支払いを行ったうえで、支払日から1年以内にサービスの提供を受ける必要があります。
特に注意したいのが、「支払日から1年以内」という期間の条件です。
サービスの提供期間が支払日から1年を超える場合は、短期前払費用として処理できません。
例えば、3月決算の法人が2026年3月31日に、2026年4月1日から2027年3月31日までの12カ月分の家賃を前払いした場合を考えます。
この場合、支払日である2026年3月31日から1年以内にすべてのサービス提供を受けるため、期間の要件を満たします。
一方、同じ2026年3月31日に、2027年4月1日以降の期間を含む13カ月分の家賃を前払いした場合は注意が必要です。
支払日から1年を超える期間のサービスが含まれるため、短期前払費用として処理する要件を満たしません。
前払いする金額だけでなく、支払日とサービスの提供期間についても確認しておきましょう。
(3)毎期継続して支払った年度に損金算入する
短期前払費用として損金算入する場合は、その処理を毎期継続して適用する必要があります。
これは、利益が多くでた年度だけ短期前払費用として損金算入し、翌年度は通常の前払費用処理へ戻すといった都合のよい使い分けを防ぐためです。
例えば、毎年3月決算の法人が、3月に翌年度分の家賃をまとめて支払っている場合、短期前払費用として処理するのであれば、特定の年度だけではなく、原則として同じ経理処理を継続する必要があります。
一方で、「今年は利益が多いから前払い分を損金に算入する」「翌年は利益が少ないから通常の前払費用として処理する」といった年度ごとの判断による変更は認められません。
ただし、契約内容の変更など、処理方法を変更する合理的な理由がある場合は別途検討が必要です。
そのため、短期前払費用を活用する際は、一時的な節税対策として利用するのではなく、継続して同じ経理処理を行うことを前提に判断することが大切です。
短期前払費用として認められる費用
どのような費用が短期前払費用として認められるかを把握しておくことで、活用できる費用の範囲が明確になります。
ここでは、短期前払費用として認められる費用について紹介します。
(2)保険料・リース料など継続的なサービスの費用
(3)その他の継続的なサービス利用料
(1)家賃・地代などの賃借料
家賃や地代は、短期前払費用として処理できる代表的な費用です。
例えば、事務所・店舗・倉庫・駐車場などの賃貸借契約に基づく賃料を、1年分まとめて前払いするケースが挙げられます。
一定の要件を満たしていれば、翌期分を含む前払い分を当期の損金に算入できます。
ただし、月払いの家賃を年払いに変更するには、貸主との合意が必要です。
貸主の同意がなければ年払いへ変更できないため、まずは支払い方法を変更できるか確認しましょう。
年払いへの変更について合意できた場合は、賃貸借契約書に支払い条件を明記するか、変更内容を記載した覚書を作成しておくと安心です。
(2)保険料・リース料など継続的なサービスの費用
保険料やリース料は、契約に基づいて継続的にサービスの提供を受けるものであれば、短期前払費用として処理できる場合があります。
例えば、火災保険・自動車保険・賠償責任保険などの損害保険料を、月払いや半年払いから年払いへ変更するケースです。
要件を満たしていれば、翌期分として前払いした保険料も当期の損金に算入できます。
また、コピー機やOA機器などのリース料も、契約内容や支払期間が要件を満たしていれば対象となる可能性があります。
ただし、月払いから年払いへ変更する場合は、リース会社との契約変更が必要になることもあります。
(3)その他の継続的なサービス利用料
新聞・業界誌・専門誌の年間購読料や、クラウドサービス・ソフトウェアの年間利用料も、継続的に同じ内容のサービスを受ける契約であれば、短期前払費用の対象となる可能性があります。
例えば、SaaSなどのサービスを年間契約し、1年分の利用料をまとめて支払うケースです。
契約内容やサービスの提供期間などが要件を満たしていれば、短期前払費用として処理できる場合があります。
ただし、年間契約であればすべて対象になるわけではありません。
例えば、コンサルティングサービスを年間契約していても、月ごとに提供される業務内容や作業量が大きく異なる場合は、「等質等量のサービスが継続的に提供される」という要件を満たさない可能性があります。
そのため、「年間契約だから」という理由だけで短期前払費用にできると判断するのは避けましょう。
判断が難しい場合は、適用前に顧問税理士へ相談するとよいでしょう。
短期前払費用として認められない費用
短期前払費用の対象になるかどうかは、単に「前払いをした費用かどうか」だけで判断できるものではありません。
サービスの提供期間や費用の性質によっては、要件を満たしているように見えても、短期前払費用として処理できない場合があります。
特に注意したいのは、支払日から1年を超えるサービスに対応する費用、商品や原材料の購入代金、収益と直接対応する費用です。
ここでは、短期前払費用として認められない主な費用について紹介します。
(2)商品の仕入れや物品購入など役務提供ではない費用
(3)収益と直接対応させる必要がある費用
(1)支払日から1年を超える期間のサービス費用
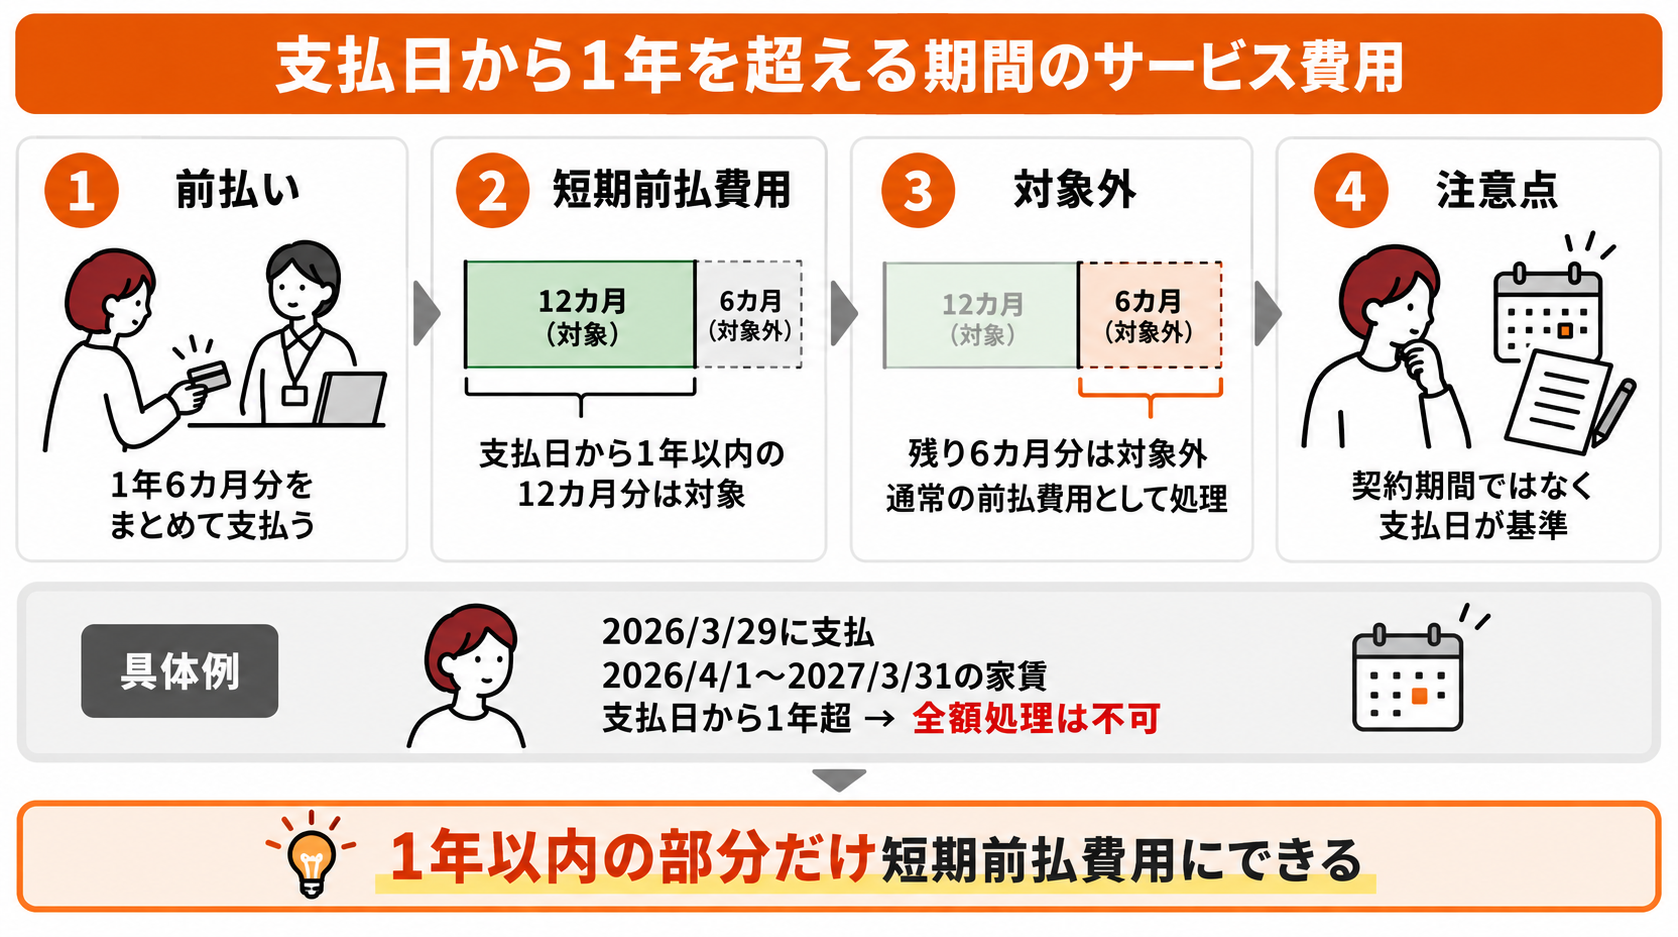
支払日から1年を超える期間のサービスに対応する費用は、短期前払費用として処理できません。
例えば、1年6カ月分(18カ月分)の家賃をまとめて前払いした場合を考えてみましょう。
この場合、支払日から1年以内に提供を受ける期間に対応する部分は短期前払費用として処理できますが、1年を超える期間に対応する残り6カ月分は対象外となります。
対象外となる部分については、通常の前払費用として処理し、サービスの提供を受けた期間に応じて損金に算入します。
また、「1年以内」という条件は、契約期間ではなく支払日を基準に判断する点にも注意が必要です。
例えば、2026年3月29日に、2026年4月1日から2027年3月31日までの12カ月分の家賃を前払いした場合、契約期間だけを見ると1年以内に収まっています。
しかし、支払日から役務提供の終了日までを計算すると1年を超えるため、短期前払費用として全額を処理することはできません。
前払いを行う際は、支払日とサービスの提供期間を確認し、1年以内という要件を満たしているか確認することが大切です。
(2)商品の仕入れや物品購入など役務提供ではない費用
商品の仕入れ代金や原材料、物品などの購入代金は、役務の提供に対する費用ではないため、短期前払費用の対象にはなりません。
例えば、商品を仕入れるために代金を前払いした場合、その支払いはサービスを受けるための費用ではなく、商品の購入代金にあたります。
そのため、短期前払費用として当期の損金に算入することはできません。商品については、原則として棚卸資産として処理します。
短期前払費用の対象となるのは、一定期間にわたって継続的に受ける役務の提供に対する費用です。
例えば、家賃であれば物件を継続して使用すること、保険料であれば保険による補償を受けることがサービスに該当します。
このように、判断する際は「前払いしたかどうか」ではなく、「何に対して支払ったのか」を確認することが重要です。
物品の購入や商品の仕入れなど、サービスの提供を受けるものではない支出は、短期前払費用とは分けて処理しましょう。
(3)収益と直接対応させる必要がある費用
売上原価など、収益と直接対応する費用は、短期前払費用として処理できない場合があります。
短期前払費用は、一定の要件を満たす継続的なサービスについて、支払った事業年度の損金に算入できる特例です。
一方で、売上原価などの費用は、原則として関連する収益が計上される期間に対応させる必要があります。
例えば、製造業者が2026年中に、2027年に製造する製品の材料代を前払いしたとします。
この場合、その材料は2027年に製造する製品に使用されるため、2026年の損金として短期前払費用にすることはできません。
また、特定のプロジェクトに直接関連する外注費などについても、収益との対応関係によっては短期前払費用として処理できない可能性があります。
そのため、前払いした費用であっても、将来の売上に直接対応するものについては、短期前払費用として処理できるか慎重に判断する必要があります。
費用の性質や収益との関係を確認し、判断が難しい場合は税理士へ相談するとよいでしょう。
短期前払費用の節税効果をシミュレーション
短期前払費用を活用すると、法人税の負担をどの程度翌期以降へ繰り延べられるのか気になる方もいるでしょう。
具体的な金額で確認することで、年払いへ変更した場合に当期の損金がどれだけ増えるのか、また翌期以降にどのような影響があるのかを把握しやすくなります。
ここでは、家賃や保険料を例に、1つの費用を年払いに変更した場合と、複数の費用を組み合わせた場合の節税効果について紹介します。
(2)保険料を年払いに変更した場合の節税効果
(3)複数の費用を年払いに変更した場合の節税効果
(1)家賃を年払いに変更した場合の節税効果
月額20万円の家賃を年払いに変更すると、当期の損金は220万円増加し、実効税率25%と仮定した場合、税負担は55万円減少する計算です。
法人税実効税率25%の法人が、3月決算に合わせて家賃の支払いを月払いから年払いへ変更したケースで見てみましょう。
月額家賃は20万円とし、2026年3月31日に2026年4月から2027年3月までの12カ月分、合計240万円を一括で支払うものとします。
| 項目 | 月払いの場合(当期計上) | 年払いに変更した場合(当期計上) |
|---|---|---|
| 当期の家賃(損金) | 20万円(3月分) | 240万円(12カ月分) |
| 当期の損金追加額 | ― | 220万円 |
| 税負担の軽減額(実効税率25%) | ― | 55万円 |
月払いの場合、当期に損金へ算入できるのは3月分の20万円です。
一方、年払いへ変更すると、12カ月分の240万円を当期の損金として計上できます。
その差額は220万円となり、法人税実効税率25%で計算すると、当期の法人税負担は55万円減少します。
ただし、55万円の税負担が永久になくなるわけではありません。
翌期は前払いした12カ月分を損金に算入できないため、月払いを継続した場合と比較して課税所得が220万円増加し、法人税は55万円増えることになります。
つまり、短期前払費用による効果は、法人税の支払い時期を翌期以降へ繰り延べるものです。
毎年同じ方法で年払いを継続すれば、この繰り延べ効果も継続できます。
(2)保険料を年払いに変更した場合の節税効果
月額5万円の保険料を年払いに変更すると、当期の損金は55万円増加し、実効税率25%と仮定した場合、税負担は137,500円減少する計算です。
月額5万円の損害保険料を支払っている法人が、2026年3月31日に2026年4月から2027年3月までの12カ月分、合計60万円を一括で前払いしたケースで考えてみましょう。
月払いの場合、当期に損金へ算入できるのは3月分の5万円です。
一方、短期前払費用の要件を満たして年払いへ変更すると、12カ月分の60万円を当期の損金に算入できます。
そのため、当期の損金追加額は55万円となります。
法人税実効税率25%で計算すると、法人税の削減額は「55万円×25%=137,500円」です。
ただし、保険料そのものの年間支払額は、月払いでも年払いでも60万円です。
年払いへ変更したことで保険料自体が137,500円安くなるわけではありません。
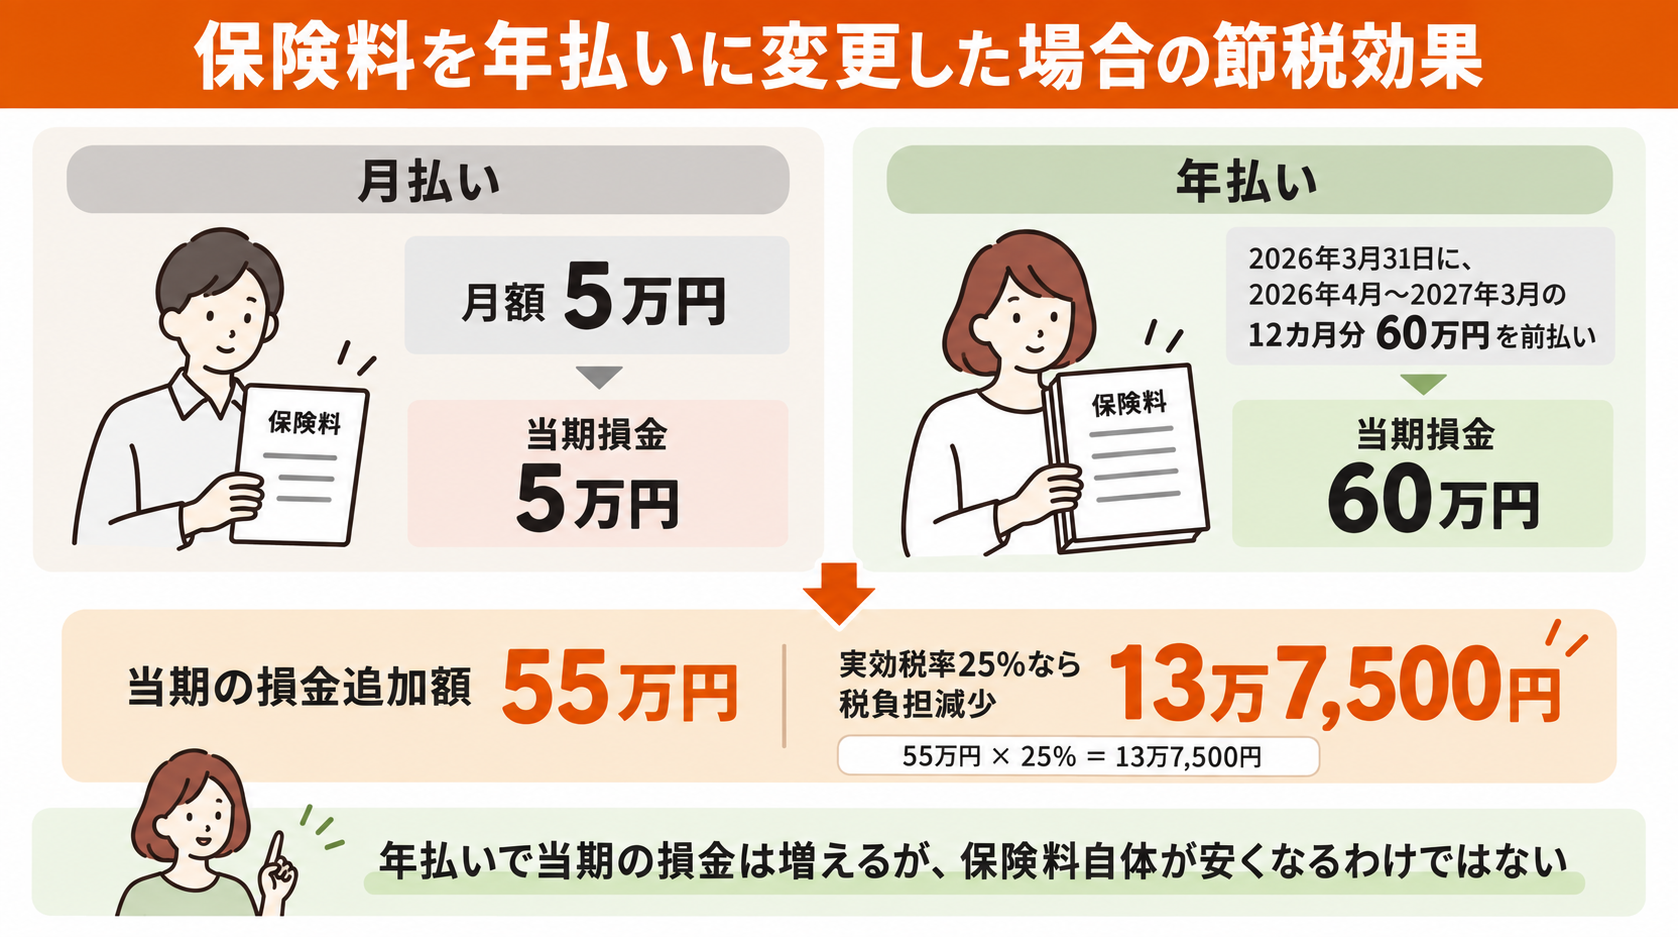
あくまで、当期の損金を増やすことで、法人税の支払い時期を翌期以降へ繰り延べる効果が得られるものです。
(3)複数の費用を年払いに変更した場合の節税効果
家賃と保険料を同時に年払いへ変更すると、当期の損金は合計275万円増加し、法人税は687,500円軽減できる計算です。
例えば、月額20万円の家賃と月額5万円の保険料を支払っている法人が、2026年3月31日にそれぞれ翌1年分を前払いするとします。
前払いする金額は、家賃240万円と保険料60万円を合わせた300万円です。
| 費用の種類 | 月払い計上額(当期) | 年払い計上額(当期) | 損金追加額 |
|---|---|---|---|
| 家賃(月20万円) | 20万円 | 240万円 | 220万円 |
| 保険料(月5万円) | 5万円 | 60万円 | 55万円 |
| 合計 | 25万円 | 300万円 | 275万円 |
当期の損金は、月払いの場合の25万円から、年払いの場合の300万円へ増加します。
その差額は275万円です。
法人税実効税率25%で計算すると、当期の税負担の軽減額は「275万円×25%=687,500円」となります。
このように、複数の費用を年払いへ変更することで、当期の損金に算入できる金額を増やすことができます。
短期前払費用を活用するための手順
短期前払費用を活用するには、対象となる費用を確認したうえで、契約内容の変更や支払い、経理処理まで適切に進める必要があります。
特に、決算日までに支払いが完了していなければ当期の損金に算入できないため、余裕を持って準備することが大切です。
ここでは、短期前払費用を活用する際の具体的な手順について紹介します。
STEP 2|契約内容を確認して決算までに実際に支払う
STEP 3|支払いの記録を残して適切に経理処理する
STEP 1|前払いする費用が短期前払費用の要件を満たすか確認する
最初に、前払いを検討している費用が短期前払費用の3つの要件を満たしているか確認します。
具体的には、継続的に同じ内容のサービスを受ける費用であること、支払日から1年以内にサービスの提供を受けること、同じ経理処理を継続して適用することが条件です。
まずは、事務所や店舗の家賃、駐車場代、損害保険料、リース料、年間購読料、クラウドサービスの年間利用料など、年払いへの変更を検討できる費用を洗い出しましょう。
そのうえで、それぞれの費用について「等質等量のサービスが継続的に提供されるか」「支払日から1年以内のサービスに対応しているか」を確認します。
判断が難しい費用については、適用前に顧問税理士へ相談すると安心です。
事前に確認しておくことで、要件を満たしていない費用を誤って損金に算入するリスクを抑えられます。
STEP 2|契約内容を確認して決算までに実際に支払う
対象となる費用を確認したら、次に契約内容を確認し、必要に応じて年払いへの変更手続きを行います。
確認する際は、支払い方法だけでなく、支払日やサービスの提供期間、短期前払費用の要件を満たす期間のサービスに対する支払いになっているかを確認しましょう。
年払いへの変更について合意できた場合は、短期前払費用として処理するために、決算日までに実際の支払いを完了させる必要があります。
特に銀行振込の場合は注意が必要です。
振込先への入金までに時間がかかる場合もあるため、決算日までに支払いが完了するよう、余裕を持って手続きを進めましょう。
STEP 3|支払いの記録を残して適切に経理処理する
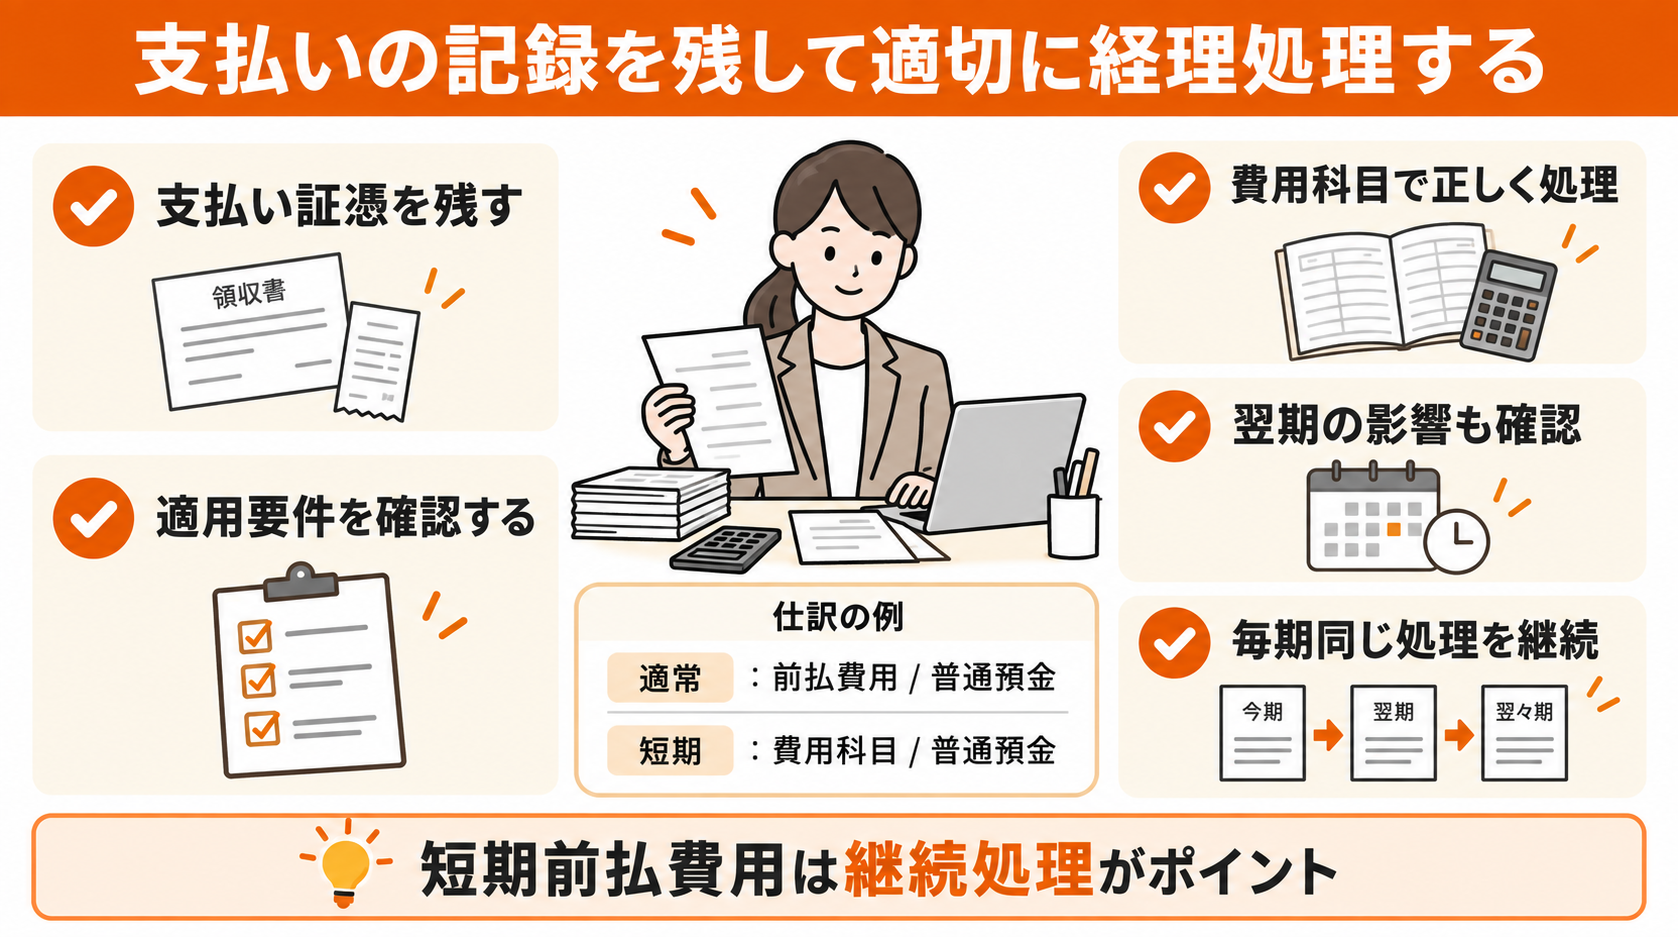
支払いが完了したら、領収書や請求書、振込明細などを保管し、実際の支払い内容を確認できる記録を残します。
短期前払費用として処理する場合、一定の要件を満たしていれば、通常の前払費用とは異なり、支払った事業年度の損金として費用計上できます。
例えば、家賃であれば「地代家賃」、保険料であれば「保険料」として処理します。
通常の前払費用では、支払時に「(借方)前払費用×××円/(貸方)普通預金×××円」と仕訳し、サービスの提供を受けた期間に応じて費用へ振り替えます。
一方、短期前払費用として処理する場合は、要件を満たしていることを前提に、支払時に「(借方)費用科目×××円/(貸方)普通預金×××円」として、支払った事業年度の損金に算入できます。
ただし、短期前払費用を適用した場合、翌期には前払いした期間に対応する費用を改めて計上することはできません。
そのため、年払いへ変更した翌年度は、月払いを継続した場合と比べて損金の額が少なくなる点に注意が必要です。
この影響も踏まえたうえで、毎期継続して同じ経理処理を行えるか確認しておくことが、短期前払費用を適切に活用するポイントです。
短期前払費用が否認されるケース
短期前払費用の要件を満たしている場合でも、適用方法を誤ると、支払った事業年度の損金算入が認められない可能性があります。
損金算入が否認された場合は、修正申告が必要になるほか、状況によっては延滞税や加算税が発生することもあります。
特に注意したいのは、継続適用のルールを守っていないケースや、支払日から1年を超えるサービス分まで損金に算入しているケースです。
ここでは、短期前払費用が否認される主な3つのケースについて紹介します。
(2)支払日から1年を超えるサービス分を損金算入している場合
(3)契約・支払い・継続適用を確認できる記録がない場合
(1)利益がでた年度だけ一時的に前払いしている場合
利益が多くでた年度だけ前払いを行い、翌年度から月払いに戻すような処理は、短期前払費用の継続適用に反する可能性があります。
例えば、「今期は利益が多いため年払いへ変更して損金を増やし、翌期は月払いへ戻す」といった処理です。
年度ごとの利益状況に応じて支払い方法や経理処理を変更すると、短期前払費用を一時的な利益調整に利用していると判断されるおそれがあります。
短期前払費用を適用する場合は、原則として同じ経理処理を継続する必要があります。
年払いへ変更する前に、継続して適用できるか確認しておきましょう。
なお、契約内容の変更など、合理的な理由がある場合まで一律に認められないわけではありません。
(2)支払日から1年を超えるサービス分を損金算入している場合
支払日から1年を超えるサービスに対応する金額まで短期前払費用として損金算入している場合、超過した部分については否認されます。
例えば、15カ月分の家賃を前払いし、その全額を当期の損金として計上した場合を考えてみましょう。
この場合、12カ月分(支払日から1年以内のサービス分)は認められますが、残り3カ月分については当期の損金には算入できません。
(3)契約・支払い・継続適用を確認できる記録がない場合
短期前払費用を適用した根拠を確認できる書類が不足している場合も、税務調査で説明が難しくなり、否認される可能性があります。
例えば、継続的なサービスを受ける契約書がない、前払いした事実を確認できる請求書や領収書、振込明細が残っていないといったケースです。
また、翌期以降も同じ経理処理を継続していることを確認できる記録がなければ、適用の経緯を説明しにくくなるでしょう。
そのため、以下のような書類を整理して保管しておくことをおすすめします。
・前払いを確認できる請求書、領収書、振込明細
・サービスの提供期間や前払い期間が分かる書類
・年払いへの変更内容を確認できる覚書などの書類
このように、短期前払費用は要件を満たして支払いを行うだけでなく、「なぜこの処理を行ったのか」を後から確認できる状態にしておくことも重要です。
短期前払費用を活用する際の注意点
短期前払費用は有効な節税手段の1つですが、注意点を把握せずに利用すると、資金繰りや経理処理に影響がでる可能性があります。
適切に活用するためには、事前に確認しておくべきポイントを理解しておくことが大切です。
ここでは、短期前払費用を活用する際の3つの注意点について紹介します。
(2)前払いによる資金繰りへの影響を確認する
(3)消費税・インボイス制度の取扱いを確認する
(1)翌期以降も同じ経理処理を継続する
短期前払費用を適用した場合は、原則として翌期以降も同じ方法で処理を継続します。
「利益が多い年度だけ年払いにする」といったように、利益状況に応じて処理方法を変更することは避けましょう。
一方で、契約終了やサービス提供の終了など、会社の判断だけでは避けられない事情によって同じ処理を継続できなくなる場合もあります。
その場合は、契約変更や処理方法を変更した理由が確認できる資料を残しておくと、税務上の説明がしやすくなります。
(2)前払いによる資金繰りへの影響を確認する
年払いへ変更すると、月払いと比べて一時的にまとまった資金が必要になります。
例えば、月額20万円の家賃を年払いへ変更する場合、切り替え時に240万円をまとめて支払うことになります。
その後の12カ月間は毎月の家賃支払いが発生しませんが、変更時点でまとまった資金を準備しておく必要があります。
さらに、家賃や保険料、リース料など複数の費用を同時に年払いへ変更すると、決算期の資金流出が大きくなる可能性があります。
当期の法人税負担を抑えられたとしても、前払いによる支出が先に発生するため、資金繰りに余裕がなければ経営に影響を与えるおそれがあります。
そのため、前払いを行った後も、決算後の運転資金を確保できるか確認しておきましょう。
(3)消費税・インボイス制度の取扱いを確認する
短期前払費用を活用する場合は、法人税だけでなく、消費税の仕入税額控除を適用する時期についても確認が必要です。
法人税または所得税で短期前払費用として処理している場合、その前払費用に係る課税仕入れは、支出した日の属する課税期間に行ったものとして取り扱われます。
ただし、インボイス制度のもとで仕入税額控除を受けるためには、原則として適格請求書などの保存が必要です。
そのため、年払いへ変更する場合は、取引先や家主、保険会社などが適格請求書発行事業者に該当するか確認しておきましょう。
適格請求書発行事業者ではない事業者との取引では、仕入税額控除に一定の制限があるため、取引先の登録状況も把握しておくことが大切です。
なお、消費税の処理は、課税事業者かどうかや経過措置の適用状況などによっても異なります。
法人税の損金算入だけで判断せず、実際の取引内容に応じた消費税の処理について、顧問税理士へ確認すると安心です。
▼ 合わせて読みたい
短期前払費用を活用すべきか判断するポイント
短期前払費用は、当期の法人税負担を翌期以降へ繰り延べる方法です。
ただし、前払いによって手元資金が減少するため、利益がでているという理由だけで活用すると、資金繰りに影響を与える可能性があります。
そのため、短期前払費用を活用するか判断する際は、当期の利益や手元資金、翌期以降の支払い予定を確認することが重要です。
ここでは、短期前払費用を活用するか判断する際の3つのポイントについて紹介します。
(2)前払いしても資金繰りに問題がないか確認する
(3)翌期以降も継続して支払う予定があるか確認する
(1)当期に十分な利益がでているか確認する
当期に課税所得が発生する見込みがあるかどうかは、短期前払費用を活用するか判断する重要なポイントです。
短期前払費用によって当期の損金を増やすと、その分だけ課税所得を減らすことができます。
一方で、当期が赤字で法人税の負担がほとんどない場合は、短期前払費用を利用しても税負担を大きく抑える効果は期待できません。
例えば、当期に220万円の費用を前払いして損金に算入した場合でも、もともと課税所得がほとんどなければ、法人税の減少額は限定的です。
それにもかかわらず現金は前払いによって流出するため、節税効果よりも資金繰りへの負担が大きくなる可能性があります。
(2)前払いしても資金繰りに問題がないか確認する
前払いによってまとまった現金が流出しても、通常の事業運営に必要な資金を確保できるか確認しましょう。
例えば、月額20万円の家賃を年払いへ変更すると、240万円を一括で支払うことになります。
法人税の負担を55万円減らせるとしても、先に240万円の現金を支出する点は変わりません。
特に、借入金の返済や賞与の支払い、設備投資など、大きな支出が重なる時期は注意が必要です。
前払いによって運転資金が不足する場合は、節税効果だけを理由に実施することは避けたほうがよいでしょう。
(3)翌期以降も継続して支払う予定があるか確認する
翌期以降も同じ費用を継続して支払う予定があるかどうかも、短期前払費用の活用を判断する重要なポイントです。
短期前払費用は、原則として同じ経理処理を継続して適用します。
そのため、当期だけ年払いへ変更し、翌期から月払いへ戻すような利用方法は適切ではありません。
例えば、近いうちに事務所を移転する予定がある場合や、契約を更新せずサービスを解約する予定がある場合は、年払いへの変更が適しているか慎重に検討する必要があります。
前払い後に契約を終了することになれば、翌期以降の経理処理にも影響するためです。
一方で、今後も家賃や保険料、クラウドサービス利用料などを継続して支払う予定がある場合は、年払いへの変更を検討しやすくなります。
まとめ
今回は、短期前払費用の仕組みや節税につながる理由、損金算入するための要件、対象となる費用、活用する際の注意点について紹介しました。
短期前払費用は、継続的なサービスに対する費用を1年分前払いすることで、一定の要件を満たせば当期の損金に算入できる制度です。
家賃や保険料、年間サービス利用料などが代表的な対象費用であり、月払いから年払いへ変更することで、翌期分の費用を当期の損金として計上できる場合があります。
「自社の費用が短期前払費用として処理できるか確認したい」「節税効果や資金繰りへの影響を具体的に把握したい」という場合は、ファイナンシャルプランナーや税理士へ相談するとよいでしょう。
会社の規模や利益状況、資金繰りを踏まえて、自社に合った節税方法を検討できます。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
短期前払費用の活用や法人の節税対策について悩んでいる方は、お気軽にご相談ください。