仮想通貨の利益はいくらから法人化すべき?
仮想通貨の利益が増えてくると、法人化によって税負担を抑えられる可能性があります。
ただし、「利益がいくらになれば必ず法人化すべき」という明確な基準はありません。
ここでは、仮想通貨取引を法人で行う際に確認しておきたい3つのポイントについて紹介します。
(2)仮想通貨の法人化で所得税と法人税の税率差を確認する
(3)仮想通貨の利益が継続するかを確認して法人化を判断する
(1)仮想通貨の利益が年間500万円を超えたら法人化を検討する
仮想通貨の年間利益が500万円を超えた場合は、法人化を検討し始める1つの目安になります。
個人で仮想通貨の利益を得る場合、所得税は所得が増えるほど税率が高くなる累進課税制度が適用されます。
さらに住民税もかかるため、利益が大きくなるほど税負担も増加します。
一方、法人の場合は、法人の所得に対して法人税などが課されます。
中小法人では所得金額や自治体によって税率などが異なるため、法人税・法人住民税・法人事業税などを含めた実際の負担額は、法人の所在地や所得状況によって変わります。
そのため、年間利益が500万円を超えたあたりから、個人のまま仮想通貨を運用する場合と法人化した場合で、税負担を比較する意味が出てくるでしょう。
ただし、500万円という金額はあくまで法人化を検討し始める目安です。
給与所得や不動産所得などがある場合は、仮想通貨以外の所得も含めて税率を判断する必要があります。
また、法人化には設立費用や維持コストも発生するため、「利益が増えた分だけ手取りが増える」とは限りません。
(2)仮想通貨の法人化で所得税と法人税の税率差を確認する
所得税率と法人税率を比較する際に重要なのは、税率そのものではなく、どの水準で差が逆転するかという点です。
個人の所得税は累進課税のため、利益が増えるほど適用される税率区分も上がります。
一方、法人の実効税率は所得規模による変動が個人ほど大きくありません。
そのため、利益が少ないうちは個人の税負担のほうが低くても、利益が一定水準を超えると、個人の税率が法人の実効税率を上回る「逆転」が起こります。
この逆転するタイミングは、仮想通貨以外の所得状況によって変わります。
給与所得などがすでにある場合は、もともとの課税所得が高いため、少ない仮想通貨利益でも逆転が早く訪れる傾向があります。
一方で、仮想通貨の利益以外に所得がない場合は、逆転するタイミングが後ろにずれることもあります。
(3)仮想通貨の利益が継続するかを確認して法人化を判断する
法人化を検討する際は、現在の利益額だけでなく、今後も継続して利益を得られる見込みがあるかも確認する必要があります。
仮想通貨は価格変動が大きいため、ある年に大きな利益が出たとしても、翌年以降も同じ水準の利益を得られるとは限りません。
例えば、ある年に仮想通貨で1,000万円の利益が出た場合でも、翌年以降に利益がほとんど発生しなければ、法人を設立したメリットを十分に活かせない可能性があります。
法人を設立すると、利益が出ていない年度でも固定費などの維持コストが発生します。
これは、利益に応じて変動する個人運用とは異なる点です。
一方で、複数年にわたって安定した利益が見込める場合や、仮想通貨以外の事業(Web事業やコンサルティングなど)も法人に集約する予定がある場合は、法人化のメリットを活かしやすくなります。
個人と法人でかかる税金の違いとは?
仮想通貨の利益にかかる税金は、個人で取引する場合と法人で取引する場合で仕組みが異なります。
特に、所得に対する税率や、損失が発生した場合の取り扱いには大きな違いがあります。
法人化による税負担の変化を判断する際は、単純に税率だけを比較するのではなく、役員報酬や法人の維持費なども含めて総合的に考えることが大切です。
ここでは、個人と法人で異なる税金の仕組みについて、3つのポイントに分けて紹介します。
(2)法人の場合|実効税率20〜30%程度に抑えられる
(3)損失が出た場合|個人と法人で異なる
(1)個人の場合|最高55%の総合課税が適用される
個人の場合、仮想通貨の利益には所得税と住民税を合わせて最高55%の総合課税が適用されます。
個人が得た仮想通貨の利益は、原則として雑所得に分類されます。
所得税は5〜45%の7段階の累進税率が適用され、これに原則10%の住民税が加わるため、合計すると最高税率は55%になります。
| 課税所得 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
例えば、給与所得500万円の会社員が仮想通貨で500万円の利益を得た場合、給与所得と仮想通貨の利益を合算して課税所得が計算されます。
その結果、900万円を超える部分には33%の所得税率が適用され、住民税を含めると実質的な負担は43%前後になる計算です。
このように、仮想通貨の利益だけを見ると低い税率に収まるように見えても、給与所得などの他の所得と合算することで、想定より高い税率が適用される場合があります。
(2)法人の場合|実効税率20〜30%程度に抑えられる
法人の場合は、法人税だけでなく法人住民税や法人事業税などを含めた実効税率で見ると、20〜30%程度が1つの目安となります。
法人の実効税率がこの水準になるのは、法人税だけでなく、法人住民税や法人事業税などを含めた総合的な負担率で考えるためです。
個人の最高税率55%と比較すると、利益が大きくなるほど税率差による影響が大きくなります。
また、法人化のメリットは税率差だけではありません。
役員報酬には給与所得控除が適用されるため、同じ1,000万円の利益であっても、すべてを個人で受け取る場合と比べて、法人と個人に所得を分散することで合計の税負担を抑えられる可能性があります。
ただし、この分散効果を得るには、役員報酬の金額設定が重要です。報酬を高く設定すると個人側の所得税・住民税・社会保険料の負担が増え、反対に法人へ利益を多く残しすぎると法人税の負担が大きくなる場合があります。
そのため、法人に残す利益と役員報酬のバランスを考えたうえで、適切な金額を設定することが大切です。
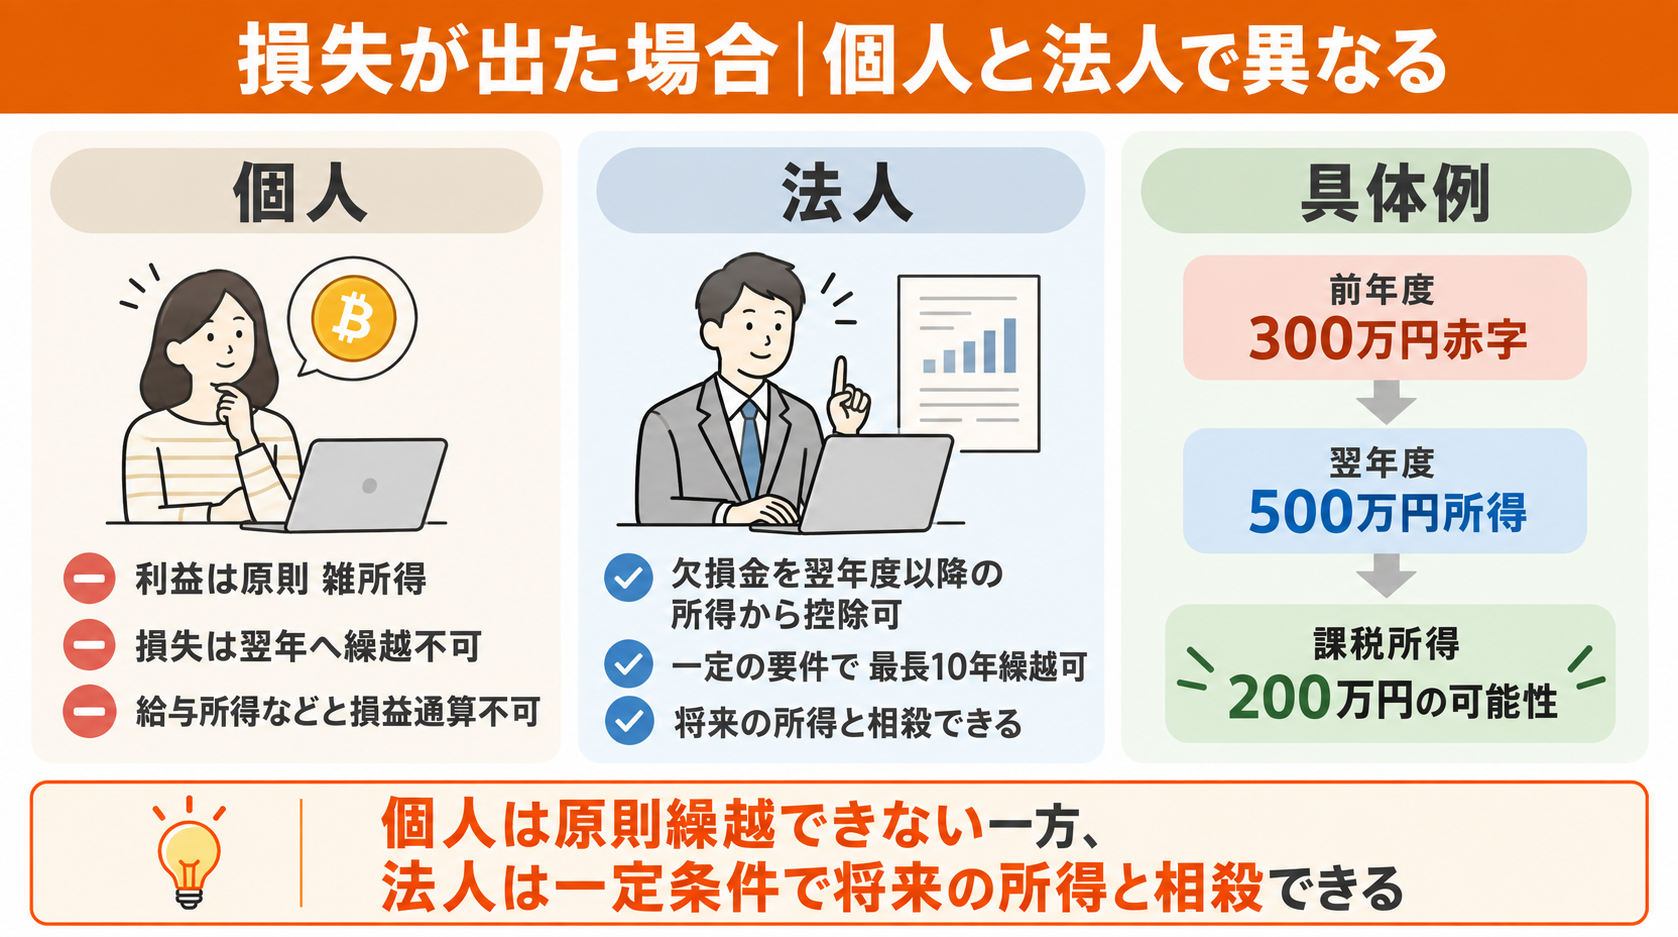
(3)損失が出た場合|個人と法人で異なる
暗号資産の取引で損失が発生した場合、その損失を翌年以降の利益から差し引けるかどうかは、個人と法人で大きく異なります。
個人の場合、暗号資産の利益は原則として雑所得に区分されます。
そのため、暗号資産の取引で発生した損失は、原則として翌年以降へ繰り越して、将来の暗号資産の利益から差し引くことはできません。
また、給与所得など他の所得との損益通算も原則として認められていません。
一方、法人の場合は、事業年度に発生した欠損金を翌事業年度以降の所得から控除できる制度があります。
青色申告を行っている法人など、一定の要件を満たす場合は、欠損金を最長10年間繰り越すことが可能です。
例えば、法人である年度に300万円の赤字が発生し、翌年度に500万円の所得が生じた場合、一定の要件を満たしていれば、前年の欠損金を翌年度の所得から控除できます。
この場合、単純計算では課税対象となる所得を200万円まで減らせる可能性があります。
このように、個人では暗号資産の損失を翌年以降へ繰り越すことが難しい一方、法人では一定の条件を満たせば欠損金を将来の所得と相殺できます。
暗号資産の利益が年度によって大きく変動する可能性がある場合は、税率だけでなく、損失が発生した場合の取り扱いも法人化を判断する際のポイントとして確認しておきましょう。
仮想通貨取引のために法人化することで得られる節税効果
法人化によってどのような節税効果が期待できるのかを把握することで、法人化を検討する際の判断材料になります。
ここでは、仮想通貨取引のために法人化することで得られる節税効果について紹介します。
(2)事業に必要な費用を法人の経費として計上できる
(3)役員報酬を活用して法人と個人の所得を調整できる
(1)所得が大きい場合は法人化で税負担を抑えられる可能性がある
仮想通貨の所得が大きくなるほど個人の所得税率は高くなるため、法人化によって税負担を抑えられる可能性があります。
個人の場合、仮想通貨の利益は原則として雑所得に分類され、給与所得などの他の所得と合算して税額が計算されます。
そのため、他の所得がある人ほど、仮想通貨の利益が加わることで税負担が大きくなる可能性があります。
一方、法人で仮想通貨取引を行った場合、その利益は法人の所得として計算されます。
利益をすべて個人で受け取らず、事業資金として法人に残しておくことで、個人の課税所得を増やさずに資金を活用できる点が特徴です。
例えば、将来的な仮想通貨の購入資金や事業拡大のための資金を法人に残す場合、その都度個人へ利益を移す必要はありません。
法人内に利益を蓄積し、次の投資や事業に活用するという選択肢が生まれます。
ただし、法人に残した利益を将来的に個人へ移す場合は、その時点で個人側に税負担が発生することがあります。
(2)事業に必要な費用を法人の経費として計上できる
法人化すると、法人の事業に必要な費用を損金として計上できる場合があります。
個人の場合、仮想通貨の利益を得るために直接必要と認められる費用が必要経費となります。
一方、法人では、法人の事業との関連性が認められる費用について、損金として計上できる場合があります。
例えば、仮想通貨の取引に使用する通信費、取引や市場分析に必要な書籍代、業務に関連するセミナー参加費などは、事業との関連性や利用状況に応じて損金にできる可能性があります。
ただし、法人化すればプライベートで使用した費用まで経費にできるわけではありません。
業務との関連性が必要であり、個人と法人の利用が混在する費用については、事業で使用した部分を合理的に区分する必要があります。
(3)役員報酬を活用して法人と個人の所得を調整できる
役員報酬を活用することで、法人の所得と個人の所得を分け、それぞれにかかる税負担を調整できる可能性があります。
法人が暗号資産の取引などで得た利益から役員報酬を支給した場合、一定の要件を満たせば、支給した役員報酬を法人の損金に算入できます。
一方、役員報酬を受け取った個人側では給与所得として扱われ、給与所得控除が適用されます。
例えば、役員報酬を支給する前の法人の利益が1,000万円で、そのうち600万円を役員報酬として支給した場合、一定の要件を満たせば法人側では600万円を損金に算入できます。
ただし、役員報酬として受け取った600万円には、個人側で所得税や住民税などがかかります。
また、社会保険料の負担が発生する場合もあるため、「法人の利益1,000万円のうち600万円を役員報酬にすれば節税になる」と単純に判断することは適切ではありません。
さらに、役員報酬を損金に算入するには、「定期同額給与」などの税務上の要件を満たす必要があります。
仮想通貨の法人化にかかる費用とデメリット
法人化には、設立費用や維持コストなどの負担が発生します。
節税効果だけに注目するのではなく、法人化にかかるコストやデメリットも踏まえて、費用対効果を判断することが大切です。
ここでは、仮想通貨のために法人化する際に発生する費用や、事前に確認しておきたい主なデメリットについて紹介します。
(2)税理士費用や会計費用などの維持コストが発生する
(3)社会保険料や法人住民税など法人化後の負担が増える
(1)株式会社・合同会社の設立費用がかかる
法人を設立するには、登記費用や定款認証費用、印鑑作成費用などの初期費用が発生します。
設立費用の目安は以下のとおりです。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 15万円または資本金の0.7%のいずれか高い額 | 6万円または資本金の0.7%のいずれか高い額 |
| 定款認証費用 | 約5万円(資本金等の条件により異なる) | 不要 |
| 定款の印紙税 | 電子定款なら不要 | 電子定款なら不要 |
| 設立費用の目安 | 約20〜25万円 | 約6〜10万円 |
| 専門家への依頼費用 | 5〜10万円程度 | 5〜10万円程度 |
株式会社と合同会社のどちらを選ぶかは、将来的な株式を利用した承継の可能性や社会的な信用、設立後の運営方針などを考慮して判断することが大切です。
(2)税理士費用や会計費用などの維持コストが発生する
法人は毎事業年度ごとに法人税の確定申告を行う必要があります。
そのため、会計処理や申告書作成を税理士へ依頼する場合は、顧問料や決算申告費用などが毎年発生します。
税理士費用は、依頼する業務内容や法人の規模などによって異なります。
また、法人住民税の均等割(法人が存在するだけで発生する最低限の税負担)は、赤字の年度でも発生します。
例えば、東京都23区内の小規模法人では、法人都民税の均等割が年7万円となるケースがあります。
さらに、会計ソフトの利用料や登記事項変更時の登録免許税、社会保険料(役員報酬を設定する場合の法定福利費)なども維持コストとして発生するため、事前に確認しておきましょう。
(3)社会保険料や法人住民税など法人化後の負担が増える
法人が役員へ報酬を支払う場合、役員のみの法人であっても、原則として健康保険・厚生年金保険の適用事業所となります。
社会保険料は会社と役員本人がそれぞれ負担します。
会社負担分は法人の損金に算入できますが、実際には会社からの支出が増える点に注意が必要です。
役員報酬を設定する際は、受け取る報酬から社会保険料・所得税・住民税などを差し引いた手取り額と、法人化による節税効果を合わせて検討することが重要です。
仮想通貨取引のために法人化するといくら節税できる?
法人化による節税効果は、利益の金額や役員報酬の設定、法人の維持費などによって変わります。
具体的な金額で確認することで、法人化による効果とコストのバランスを判断しやすくなります。
ここでは、仮想通貨の利益水準ごとに、法人化した場合の税負担や費用対効果について紹介します。
(2)年間利益1,000万円の場合の税負担を比較
(3)設立費用・維持コストを含めた損益分岐点を比較
(1)年間利益500万円の場合の税負担を比較
仮想通貨の年間利益が500万円で、他の所得がない場合、法人化によって税負担を抑えられる可能性はありますが、維持費まで含めると大きな節税効果は期待しにくいです。
| 比較項目 | 個人で取引 | 法人化した場合 |
|---|---|---|
| 仮想通貨の利益 | 500万円 | 500万円 |
| 税負担の目安 | 約80〜120万円 | 約60〜90万円 |
| 税負担の差 | ― | 約20〜30万円少ない |
| 法人の維持費 | なし | 年間30〜100万円程度 |
| 維持費を差し引いた実質的な差額 | ― | 節税額を上回る可能性がある |
※税額は所得控除や自治体、役員報酬の設定などによって変わるため、あくまで概算です。
このケースでは、税負担だけを比較すると、法人化によって年間20〜30万円程度の差が生じる可能性があります。
ただし、法人には法人住民税や税理士費用などの維持コストが発生するため、税金だけを見ると節税できていても、維持費まで含めると法人化のメリットが小さくなる可能性があります。
また、給与所得などの他の所得がある場合は、個人の所得税率が高くなるため、法人化による税負担の差が大きくなるケースもあります。
そのため、年間利益500万円という金額だけで判断するのではなく、他の所得や法人の維持費、役員報酬の設定なども含めて比較することが重要です。
(2)年間利益1,000万円の場合の税負担を比較
仮想通貨の年間利益が1,000万円で他の所得がない場合、法人化によって個人で取引する場合より税負担を抑えられる可能性が高くなります。
| 比較項目 | 個人で取引 | 法人化した場合 |
|---|---|---|
| 仮想通貨の利益 | 1,000万円 | 1,000万円 |
| 役員報酬 | ― | 600万円 |
| 法人に残る利益 | ― | 400万円 |
| 税負担の目安 | 約300〜350万円 | 約170〜180万円 |
| 税負担の差 | ― | 約120〜180万円少ない |
| 法人の維持費 | なし | 年間50〜80万円程度 |
| 維持費を差し引いた実質的な差額 | ― | 約40〜130万円程度の差 |
※税額は所得控除、住民税、社会保険料、法人の所在地、役員報酬の設定などによって変わるため、あくまで概算です。
年間利益が1,000万円になると、500万円の場合と比べて法人化による税負担の差が大きくなる可能性があります。
特に、法人に利益を残しながら役員報酬を設定することで、法人と個人に所得を分けて課税できます。
ただし、法人化すると法人の維持費に加えて、役員報酬に対する所得税・住民税や社会保険料なども発生します。
そのため、「法人税が安くなる分だけ得になる」と考えるのではなく、法人と個人を合わせた年間の負担額で比較することが大切です。
年間利益1,000万円程度になると、法人化による節税額が維持費を上回るケースも増えるため、法人化を具体的に検討する価値が高まります。
最終的には、自分の所得状況や役員報酬の金額を反映したシミュレーションを行い、判断するとよいでしょう。
(3)設立費用・維持コストを含めた損益分岐点を比較
法人化の損益分岐点は、法人化による節税額が設立費用や年間の維持コストを上回る水準です。
例えば、年間の節税額が50万円で維持コストも50万円の場合、節税効果はほぼ維持費で相殺されます。
一方で、節税額が年間100万円、維持コストが50万円の場合は、年間50万円程度の差額が残ります。
そのため、法人化を検討する際は、年間の節税額が維持コストの1.5〜2倍程度になるかを1つの目安として考えるとよいでしょう。
仮想通貨を法人で運用する際の税務上の注意点
法人化によって節税メリットが期待できる一方で、法人特有の税務上の注意点もあります。
事前に確認しておくことで、思わぬ税務リスクを避けやすくなります。
ここでは、仮想通貨を法人で運用する際に確認しておきたい主な3つの注意点について紹介します。
(2)役員報酬を損金算入するための要件を確認する
(3)個人保有の仮想通貨を法人へ移す際の税金を確認する
(1)法人保有の仮想通貨は期末時価評価に注意する
法人が保有する仮想通貨は、一定の要件を満たす場合、事業年度末に時価評価を行い、その評価損益を事業年度の所得に反映させる必要があります。
具体的には、活発な市場が存在する仮想通貨について、期末時点の時価と帳簿価額との差額を評価益または評価損として計上する仕組みです。
例えば、500万円で取得した仮想通貨が期末時点で800万円になっていた場合、まだ売却していなくても300万円の評価益が発生します。
この評価益は課税所得に反映されるため、実際に売却して現金化していない段階でも税金が発生する可能性があります。
そのため、仮想通貨の価格が大きく上昇した場合は、売却していなくても納税資金が必要になるケースがあります。
(2)役員報酬を損金算入するための要件を確認する
役員報酬を法人の損金に算入するには、税法上定められた要件を満たす必要があります。
代表的なものとして、「定期同額給与」「事前確定届出給与」「業績連動給与」などがあります。
例えば、定期同額給与として支給する場合は、原則として毎月同額の報酬を支払う必要があります。
期中に役員報酬を自由に増減すると、税務上の要件を満たせず、変更した部分などが損金として認められない可能性があります。
(3)個人保有の仮想通貨を法人へ移す際の税金を確認する
個人が保有している仮想通貨を法人へ移す場合は、移転方法によって個人側の課税関係が変わるため注意が必要です。
個人から法人へ暗号資産を移転する場合、移転方法や時価などによっては、個人側で課税関係が発生する可能性があります。
特に、含み益がある仮想通貨を法人へ移す場合は、法人化した時点で個人側に利益が実現したものとして扱われる可能性があります。
また、法人設立時に仮想通貨を現物出資する場合も、個人側では譲渡として扱われ、課税関係が生じる可能性があります。
仮想通貨の法人化が向いている人・向いていない人
仮想通貨の法人化が適しているかどうかは、利益の大きさや安定性、仮想通貨以外の収入状況によって変わります。
利益が大きくても一時的なものであれば法人化にかかるコストが負担になる可能性がある一方で、複数の収入を法人にまとめられる場合は、法人化のメリットを活かしやすくなります。
ここでは、仮想通貨の法人化を検討しやすい人と、慎重に判断したほうがよい人の特徴について紹介します。
(2)利益が少ない・不安定な人|法人化コストに注意
(3)仮想通貨以外の所得・事業がある人|全体を見て法人化を判断
(1)利益が大きく安定している人|法人化を検討しやすい
仮想通貨で年間500万円以上の利益を継続して得ており、今後も同程度の利益が見込める人は、法人化を検討しやすいといえます。
利益が安定していれば、法人の設立費用や毎年発生する維持コストを負担したとしても、法人化による税負担の軽減効果を得られる可能性があります。
また、仮想通貨以外の副業収入や事業収入、不動産収入などを法人にまとめられる場合は、法人を運営するメリットをさらに活かしやすくなります。
そのため、仮想通貨の利益だけで判断するのではなく、法人に集約できる収入がどの程度あるのかも確認しておくことが大切です。
ただし、家族を役員に設定すれば必ず節税につながるわけではありません。
実際に業務を行っているか、役員報酬の金額が業務内容に見合っているかなどを踏まえて判断する必要があります。
(2)利益が少ない・不安定な人|法人化コストに注意
仮想通貨の利益が少ない人や、年度によって利益が大きく変動する人は、法人化によって発生する固定費が負担になる可能性があるため、慎重に検討する必要があります。
仮想通貨は市場環境によって利益が大きく変動するため、利益が少ない年度であっても法人の維持費は発生します。
例えば、ある年に500万円の利益が出たとしても、翌年以降に利益がほとんど発生しなければ、法人化による節税効果を十分に得られない可能性があります。
その場合、法人を維持するための費用が節税額を上回ることも考えられます。
そのため、利益が安定していない段階では法人化を急がず、まずは個人で利用できる節税制度や、必要経費を適切に計上する方法などを検討することが適しています。
(3)仮想通貨以外の所得・事業がある人|全体を見て法人化を判断
仮想通貨以外に給与収入や事業収入、不動産収入などがある人は、すべての所得状況を踏まえて法人化を判断することが重要です。
個人で複数の所得がある場合、仮想通貨の利益が加わることで課税所得が増え、税負担が大きくなる可能性があります。
そのため、仮想通貨の利益額だけを見るのではなく、給与や事業収入などを含めた所得全体で比較することが大切です。
一方で、会社員の場合は、勤務先への副業届出が必要な場合や、就業規則によって副業や法人設立が制限されているケースもあります。
そのため、法人化による節税効果だけで判断するのではなく、勤務先の規定や法人で行う事業内容も確認したうえで、法人化するかどうかを決めるとよいでしょう。
仮想通貨取引のために法人化する3ステップ
法人化を決めた後は、具体的な手順を把握しておくことで、必要な準備をスムーズに進めやすくなります。
ここでは、仮想通貨取引のために法人化する際の具体的な3つのステップについて紹介します。
STEP 2|株式会社・合同会社を選んで法人を設立する
STEP 3|法人名義の口座・ウォレットなど運用環境を整える
STEP 1|個人と法人の税負担・維持コストをシミュレーションする
最初に、個人で運用を続けた場合と法人化した場合の税負担や維持コストを比較します。
過去1〜3年分の仮想通貨の利益実績や今後の利益見込みを整理し、個人と法人それぞれで発生する税負担を確認しましょう。
特に、仮想通貨以外の所得がある場合は、その所得も含めて計算することが重要です。
シミュレーションでは、以下の項目を確認します。
・法人税などの法人側の税負担
・役員報酬にかかる所得税・住民税・社会保険料
・法人の年間維持コスト
・ 設立費用を何年で回収できるか
これらを比較し、法人化による節税額が設立費用や維持コストを上回る見込みがあるか確認しましょう。
税額の計算は複雑になるため、税理士などの専門家へ相談すると、より具体的な金額を把握しやすくなります。
STEP 2|株式会社・合同会社を選んで法人を設立する
法人化によるメリットを確認できたら、株式会社または合同会社のどちらかを選び、法人設立の手続きを進めます。
まずは会社の基本事項を決定し、定款を作成します。
株式会社の場合は定款認証が必要ですが、合同会社では定款認証は不要です。
その後、法務局へ設立登記を申請し、登記が完了すると法人が成立します。
法人設立後は、税務署への法人設立届出書の提出や、必要に応じて社会保険への加入手続きなどを行います。
定款の作成から登記、設立後の各種届出まで、順番に進めていくことが基本です。
また、仮想通貨の売買・運用を法人で行う場合は、定款の事業目的に関連する業務を記載しておく必要があります。
例えば、「暗号資産の売買・管理に関する業務」などです。
将来的に仮想通貨以外の事業を行う予定がある場合は、その事業内容を事業目的に含めることも検討しましょう。
ただし、実際の事業内容と大きく異なる目的を無制限に記載するのではなく、今後の事業展開を踏まえて必要な範囲で設定することが大切です。
STEP 3|法人名義の口座・ウォレットなど運用環境を整える
法人設立後は、法人名義の銀行口座や仮想通貨取引所の法人口座を用意し、個人の資産と法人の資産を分けて管理します。
個人名義の口座やウォレットと法人名義のものを混在させると、法人資産と個人資産の区別が難しくなる可能性があります。
そのため、法人化後は法人名義の口座やウォレットを使用し、取引履歴も法人分として整理・管理することが大切です。
また、仮想通貨取引所によって法人口座の開設条件や取り扱い通貨は異なります。
法人設立後に準備が滞らないよう、設立前から利用予定の取引所が法人口座に対応しているか確認しておくと安心です。
加えて、取引履歴や取得価額などの記録を法人分として整理しておけば、法人税申告時に必要な計算も進めやすくなります。
なお、個人で保有していた仮想通貨を法人へ移す場合は、課税関係が発生する可能性があります。
移転前に税理士へ確認しておきましょう。
▼ 合わせて読みたい
仮想通貨の法人化に関するよくある質問(Q&A)
仮想通貨の法人化を検討する際は、利益額だけでなく、他の所得の有無や利益の安定性、個人で保有している仮想通貨の状況なども考慮する必要があります。
ここでは、仮想通貨の法人化を検討する際によくある質問について紹介します。
Q2. 仮想通貨だけでも法人を設立できる?
Q3. 個人保有の仮想通貨を法人へ移せる?
Q1. 仮想通貨の利益500万円でも法人化した方がいい?
一方で、仮想通貨の利益だけで500万円の場合は、慎重に判断する必要があります。
給与所得などの他の所得がある場合は、仮想通貨の利益が加わることで個人の税負担が大きくなり、法人化による税率差を活用できる可能性があります。
一方、仮想通貨以外の所得がない場合は、法人の設立費用や年間の維持コストを考慮すると、法人化による節税効果が小さくなるケースもあります。
そのため、「利益500万円」という金額だけで判断するのではなく、他の所得や今後の利益見込み、法人の維持費なども含めてシミュレーションすることが重要です。
Q2. 仮想通貨だけでも法人を設立できる?
定款の事業目的には、「暗号資産の売買・運用・管理に関する業務」など、実際に行う事業内容を記載します。
仮想通貨以外の事業を行っていないことだけを理由に、法人を設立できないわけではありません。
ただし、法人を設立したとしても、すべての仮想通貨取引所で法人口座を開設できるとは限りません。
取引所によっては、事業実績や決算書などの提出を求められる場合があります。
そのため、法人設立前に、利用予定の取引所が法人口座に対応しているか、必要な書類は何かを確認しておくと安心です。
Q3. 個人保有の仮想通貨を法人へ移せる?
個人から法人へ仮想通貨を売却する場合、原則として売却時の価額と取得価額との差額が個人の所得として課税対象になります。
つまり、含み益がある仮想通貨を法人へ移す場合、法人化した時点で個人側の利益が確定し、課税される可能性があるということです。
すでに大きな含み益がある仮想通貨を保有している場合は、移転によって発生する税額も確認したうえで、移転する時期や方法を決める必要があります。
税負担が大きくなる可能性もあるため、法人へ移す前に税理士へ相談するとよいでしょう。
まとめ
今回は、仮想通貨取引のために法人化する目安や節税効果、法人化にかかる費用、具体的な手順、注意点について紹介しました。
仮想通貨の法人化を検討する目安として、年間利益500万円を超えたタイミングが1つの基準になります。
ただし、法人化の適切なタイミングは利益額だけで決まるものではありません。
他の所得の有無や今後も利益を継続して得られる見込み、法人の設立・維持コストなども含めて総合的に判断することが大切です。
法人化を検討する際は、個人で運用を続けた場合と法人化した場合の税負担や費用をシミュレーションし、費用対効果を確認することが重要です。
仮想通貨に詳しい専門家へ相談しながら判断することで、自分に合った選択をしやすくなるでしょう。
「自分の利益水準で法人化すべきか確認したい」「法人化した場合の税負担をシミュレーションしたい」という方は、ファイナンシャルプランナーや税理士へ相談することをおすすめします。
収入や資産状況、今後のライフプランを踏まえて、自分に合った節税方法を検討できます。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けていますので、仮想通貨の法人化や節税対策について悩んでいる方は、お気軽にご相談ください。