二次相続とは?一次相続との違いや注意点をわかりやすく解説
二次相続対策を考えるうえでは、一次相続との違いや、相続税の計算に関わる制度について理解しておくことが大切です。
ここでは、二次相続の基本的な仕組みを紹介します。
(2)一次相続と二次相続の違いとは?
(3)二次相続で相続税の負担が大きくなりやすいケースとは?
(1)そもそも、二次相続とは?
二次相続とは、一次相続で残された配偶者が亡くなった際に発生する相続のことです。
例えば、父親が亡くなり、母親と子供が財産を相続した後、その母親が亡くなって子供が財産を相続するケースが二次相続にあたります。
一次相続で誰がどのくらいの財産を取得するかによって、二次相続で相続税の対象となる財産額も変わります。
そのため、一次相続だけでなく、二次相続まで含めた2回の相続における税負担を考慮しながら、遺産の分け方を検討することが重要です。
(2)一次相続と二次相続の違いとは?
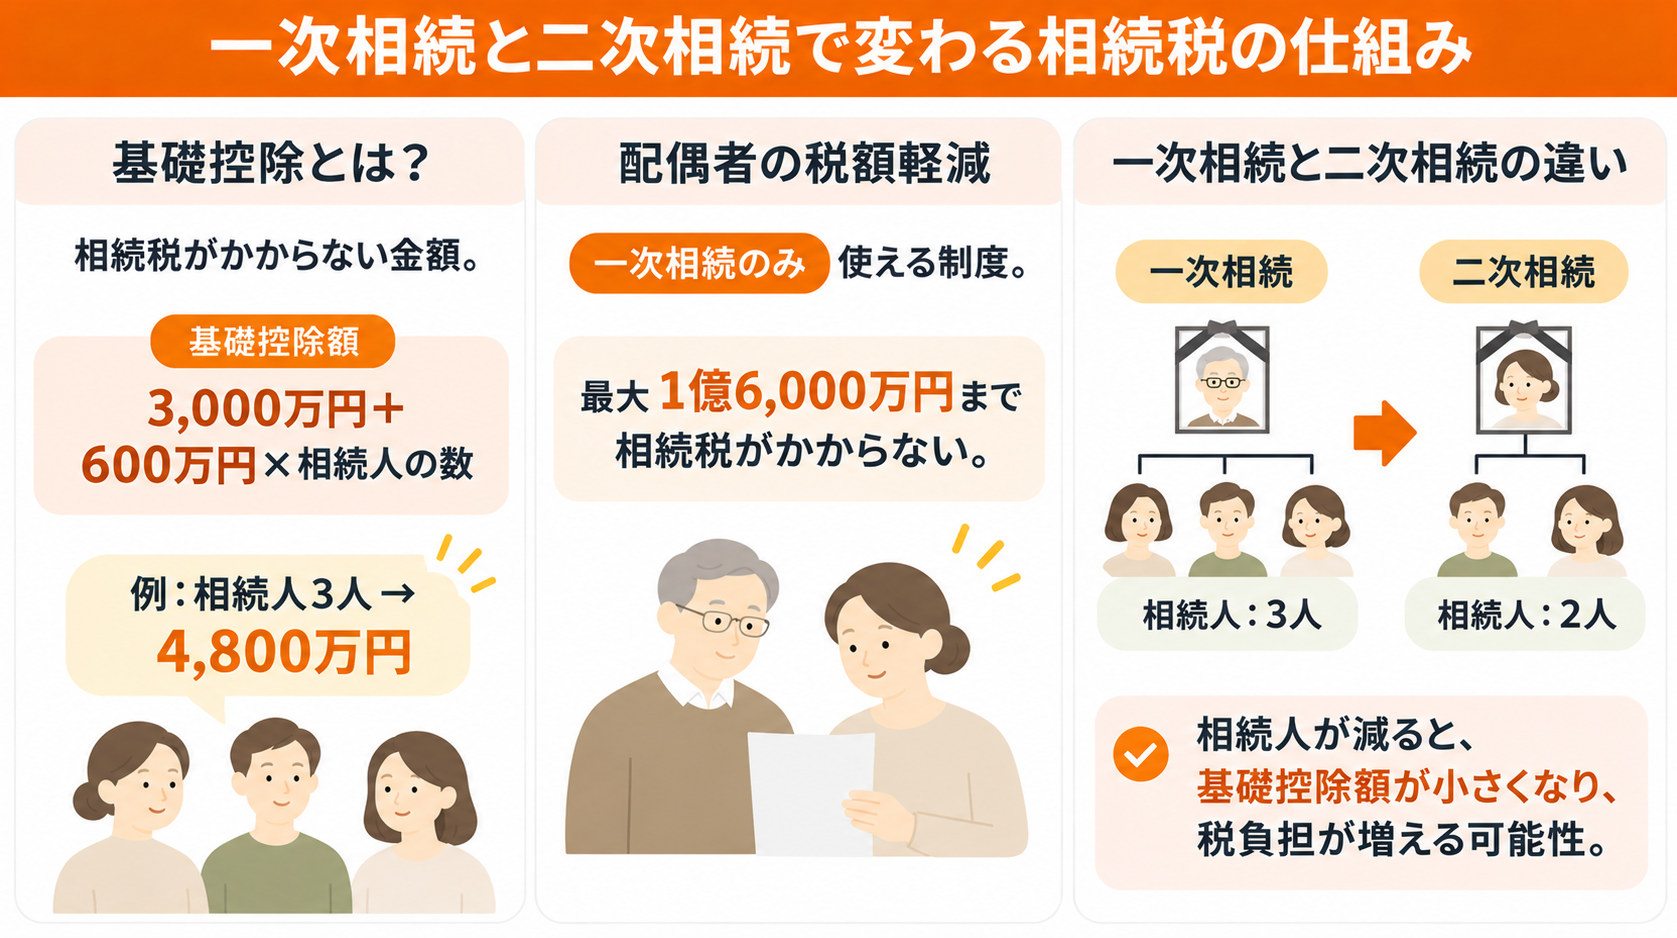
一次相続と二次相続では、主に相続人の構成や利用できる税額軽減措置が異なります。
主な違いを以下の表にまとめました。
| 比較項目 | 一次相続 | 二次相続 |
|---|---|---|
| 相続の発生 | 夫婦のどちらかが亡くなった際の相続 | 残された配偶者が亡くなった際の相続 |
| 主な相続人 | 配偶者・子供など | 子供など |
| 基礎控除額 | 相続人の数に応じて決まる | 相続人の数が減ると基礎控除額も小さくなる |
| 配偶者の税額軽減 | 一定の要件を満たせば利用できる | 利用できない |
| 相続税の負担 | 配偶者の税額軽減などにより抑えられる場合がある | 基礎控除額の減少や配偶者の税額軽減が使えないことにより、負担が大きくなる場合がある |
相続税には、遺産のうち一定額までは課税されない「基礎控除」という仕組みがあります。
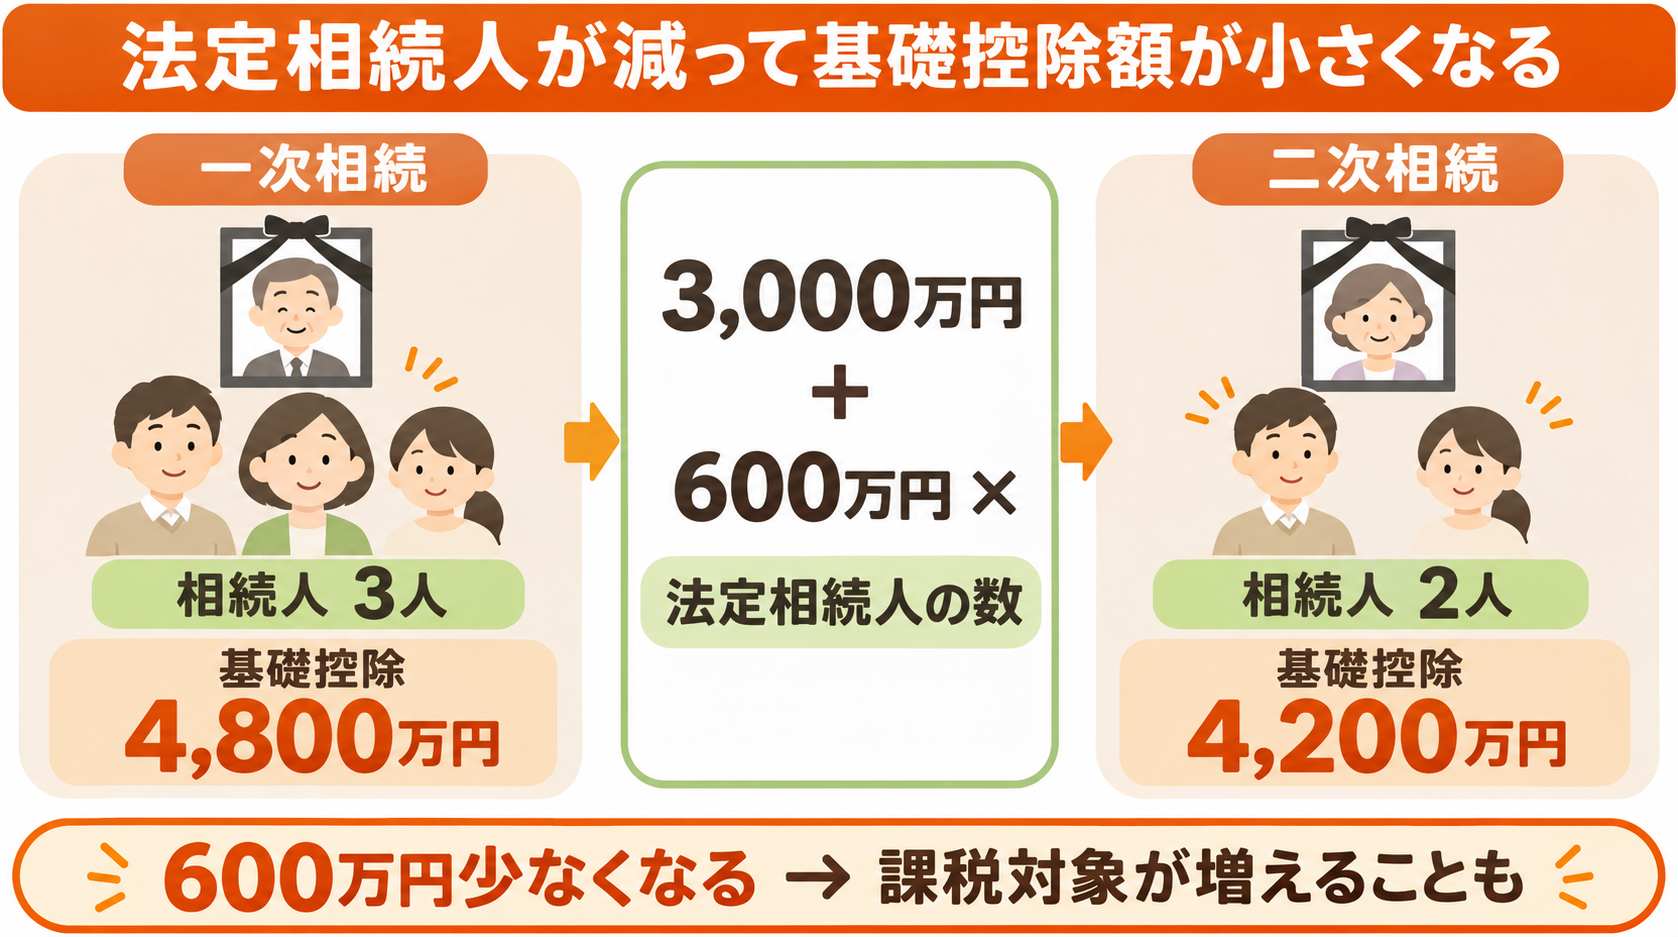
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。
例えば、法定相続人が配偶者と子供2人の合計3人であれば、基礎控除額は4,800万円です。
一次相続から二次相続に移る際に法定相続人の数が減ると、その分だけ基礎控除額も小さくなり、相続税の課税対象となる財産が増える可能性があります。
また、一次相続では、一定の要件を満たすことで「配偶者の税額軽減」を利用できます。
この制度では、配偶者が取得した正味の遺産額について、法定相続分相当額または1億6,000万円のいずれか多い金額まで、配偶者に相続税がかかりません。
一方、二次相続では、一次相続で残された配偶者自身が被相続人となるため、配偶者の税額軽減は利用できません。
こうした違いを踏まえ、一次相続だけで判断するのではなく、二次相続まで含めた合計の税負担を比較しながら、財産の分け方を検討することが大切です。
(3)二次相続で相続税の負担が大きくなりやすいケースとは?
二次相続の影響が大きくなりやすいのは、配偶者自身の財産が多い家庭、不動産の割合が高い家庭、相続人が少ない家庭などです。
配偶者自身が多くの財産を所有している場合、一次相続で取得した財産が加わることで、二次相続時の財産総額が大きくなる可能性があります。
また、不動産の割合が高い家庭では、相続税を納めるための現金が不足し、不動産の売却などを検討しなければならないケースもあります。
そのため、財産の総額だけを見るのではなく、預貯金などすぐに使える資産がどの程度あるのか、相続人が何人いるのかといった点も踏まえ、納税資金を確保できるよう準備しておくことが大切です。
二次相続で相続税が高くなる3つの理由
二次相続では、適用できる税額軽減や基礎控除額、相続財産の状況などが一次相続と異なります。
こうした違いによって、一次相続よりも相続税の負担が大きくなる場合があります。
ここでは、二次相続で相続税が高くなる3つの理由を紹介します。
(2)法定相続人が減って基礎控除額が小さくなる
(3)一次相続で配偶者が取得した財産も二次相続の対象になる
(1)二次相続では配偶者の税額軽減が使えない
二次相続で相続税が高くなりやすい理由の1つは、配偶者の税額軽減を利用できないことです。
一次相続では、配偶者の税額軽減を利用することで、配偶者にかかる相続税を抑えられる場合があります。
しかし、二次相続では一次相続で残された配偶者自身が被相続人となるため、子供などの相続人はこの軽減措置を利用できません。
そのため、一次相続では相続税を抑えられたとしても、二次相続では税負担が大きくなる可能性があります。
(2)法定相続人が減って基礎控除額が小さくなる
二次相続では、法定相続人の数が減ることで相続税の基礎控除額も小さくなり、課税対象となる財産が増える可能性があります。
相続税の基礎控除額は、次の計算式で求められます。
基礎控除額=3,000万円+600万円×法定相続人の数
例えば、父・母・子供2人の家庭で父が亡くなった場合、一次相続の法定相続人は母と子供2人の合計3人です。
この場合、基礎控除額は4,800万円となります。
その後、母が亡くなった場合、二次相続の法定相続人は子供2人となるため、基礎控除額は4,200万円です。
一次相続と比べると、基礎控除額が600万円少なくなります。
基礎控除額が小さくなると、相続財産の総額が同じでも、相続税の課税対象となる金額が増えることがあります。
この違いが、二次相続における相続税の負担に影響する要因の1つです。
(3)一次相続で配偶者が取得した財産も二次相続の対象になる
一次相続で配偶者が取得した財産のうち、二次相続の開始時点で保有している財産も、相続税の計算対象になります。
これも、二次相続で相続税の負担が大きくなりやすい理由の1つです。
例えば、一次相続で配偶者が1億5,000万円の財産を取得し、配偶者の税額軽減によって相続税がかからなかったとします。
その後、配偶者が亡くなった場合、一次相続で取得した財産のうち、死亡時点で保有しているものは二次相続の相続財産に含まれます。
ただし、二次相続の対象となるのは、一次相続で配偶者が取得した財産だけではありません。
配偶者がもともと所有していた財産や、一次相続後に新たに取得した財産なども含めて相続税を計算します。
一方で、生活費などとして使った財産や、その後の財産価値の増減によって、二次相続時の財産総額は変わります。
そのため、一次相続で取得した財産だけでなく、配偶者がもともと保有していた財産や、その後に取得した財産も含め、二次相続時点の財産総額を把握しておくことが重要です。
一次相続と二次相続の相続税をシミュレーションで比較
一次相続と二次相続の税負担は、遺産の分け方によって変わります。
一次相続で配偶者が多くの財産を取得すると、その時点での相続税を抑えられる一方、二次相続で子供の税負担が大きくなる可能性があります。
ここでは、父親の相続財産が2億円ある家庭を例に、3つの分割方法で一次相続と二次相続の税負担を比較します。
・相続財産:2億円
・法定相続人:配偶者と子供2人
・二次相続までの財産:配偶者が取得した財産をそのまま保有する
・債務・葬式費用:考慮しない
・税額控除:配偶者の税額軽減のみ適用
・その他:財産の評価額は変わらないものとする
ケース2|法定相続分を目安に財産を分割する場合
ケース3|一次相続で子供が多くの財産を相続する場合一次相続と二次相続の合計税額を3つのケースで比較
ケース1|配偶者がすべての財産を相続する場合
配偶者の税額軽減は、配偶者が取得した正味の遺産額について、1億6,000万円または法定相続分相当額のいずれか多い金額まで適用されます。
今回のケースでは、配偶者の法定相続分は1億円のため、1億6,000万円までが税額軽減の対象です。
そのため、配偶者が2億円すべてを相続したとしても、全額が税額軽減の対象になるわけではありません。
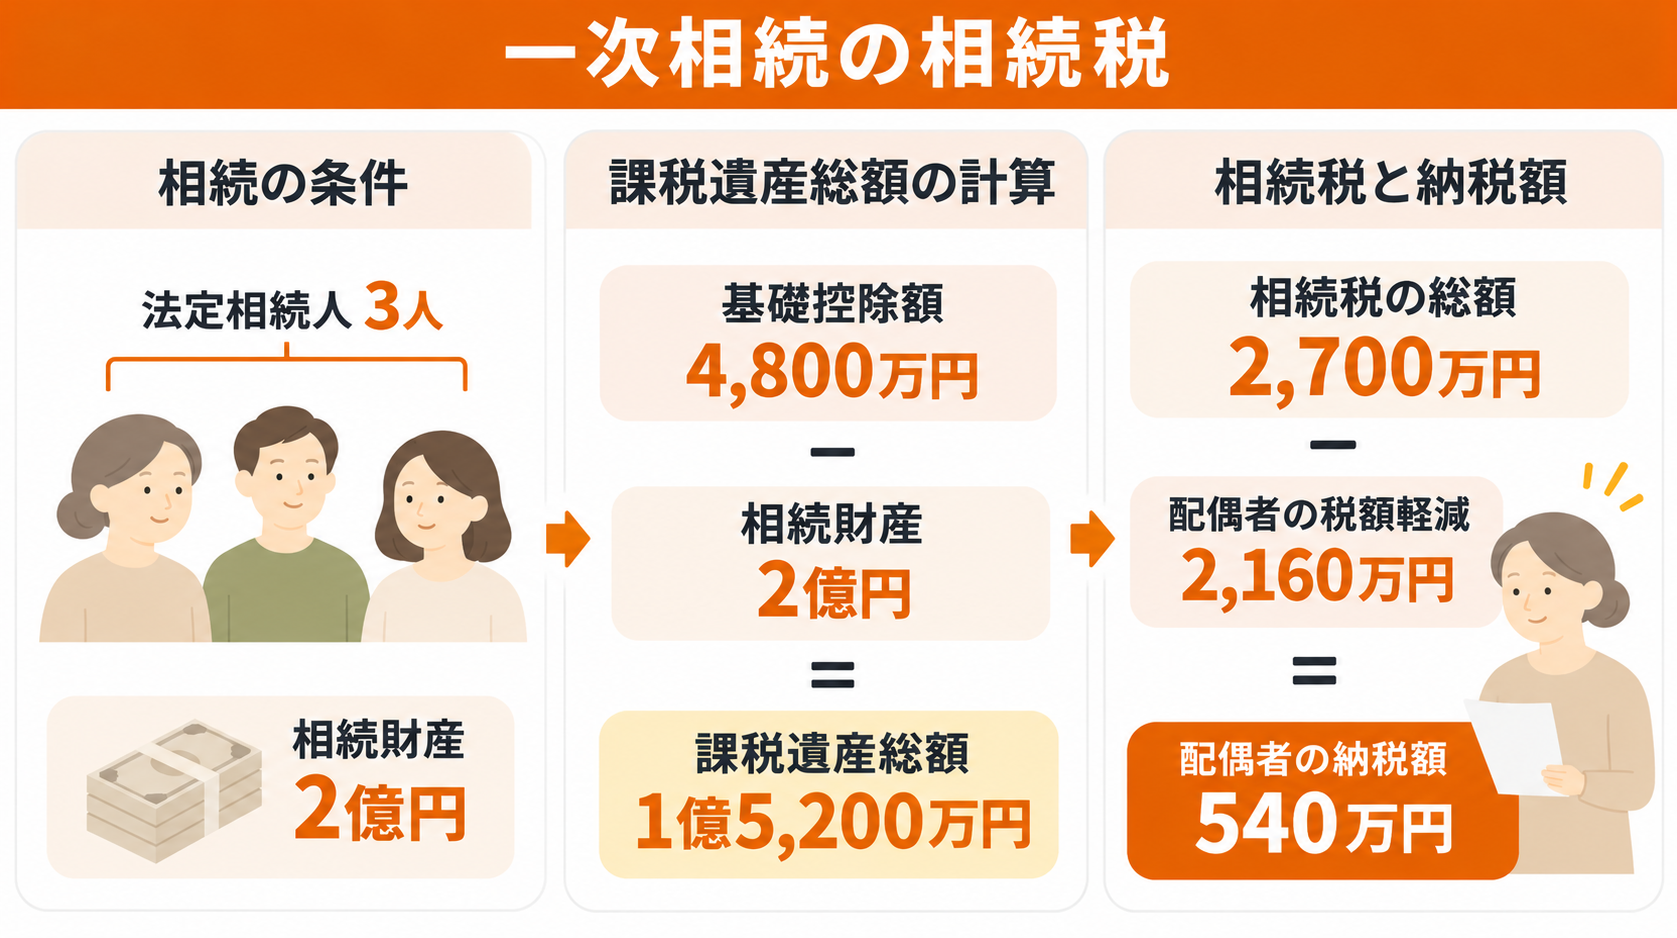
一次相続の相続税
相続税の計算では、相続財産から基礎控除額を差し引き、課税遺産総額を求めます。
法定相続人が配偶者と子供2人の合計3人の場合、基礎控除額は4,800万円です。
そのため、2億円から4,800万円を差し引いた1億5,200万円が課税遺産総額となります。
この課税遺産総額を法定相続分に応じて取得したものとして計算すると、相続税の総額は2,700万円です。
配偶者がすべての財産を取得する場合、この2,700万円が配偶者に割り振られます。
そのうち、配偶者の税額軽減によって2,160万円が控除されるため、実際の納税額は540万円です。
子供は財産を取得しないため、納税額は発生しません。
・課税遺産総額:2億円-4,800万円=1億5,200万円
・相続税の総額:法定相続分に応じて計算し、合計2,700万円
・配偶者の税額軽減:2,700万円×1億6,000万円÷2億円=2,160万円
・納税額:2,700万円-2,160万円=540万円
二次相続の相続税
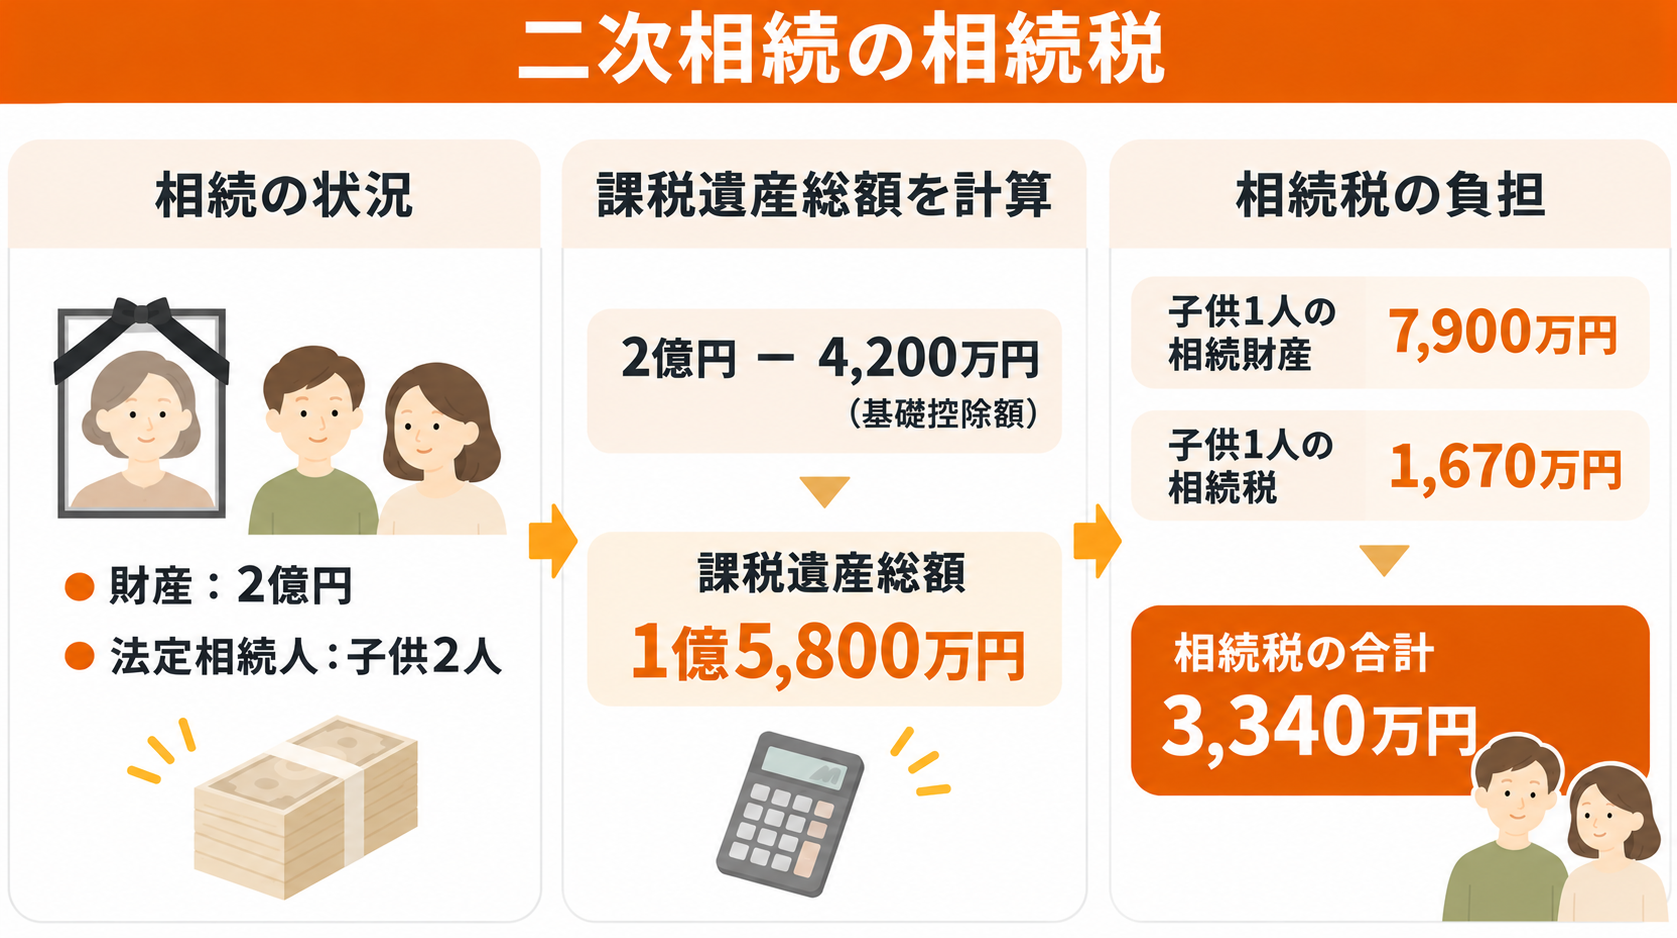
その後、配偶者が亡くなり、2億円の財産を子供2人が均等に相続するとします。
法定相続人は子供2人となるため、基礎控除額は4,200万円です。
2億円から基礎控除額4,200万円を差し引くと、課税遺産総額は1億5,800万円となります。
この財産を子供2人が相続する場合、相続税の合計は3,340万円です。
・子供1人当たりの法定相続分:7,900万円
・子供1人当たりの相続税:7,900万円×30%-700万円=1,670万円
・2人分の合計:3,340万円
ケース2|法定相続分を目安に財産を分割する場合
法定相続分を目安に分割すると、配偶者が財産の2分の1、子供2人が残りの2分の1を均等に取得します。
相続財産が2億円の場合、配偶者が1億円、子供がそれぞれ5,000万円を相続する計算です。
法定相続分とは、民法で定められた相続割合の目安です。
配偶者と子供2人が相続人の場合、法定相続分は次のようになります。
ただし、必ず法定相続分の割合で遺産を分けなければならないわけではありません。
相続人全員が合意すれば、配偶者がすべての財産を取得するなど、法定相続分とは異なる割合で分割することも可能です。
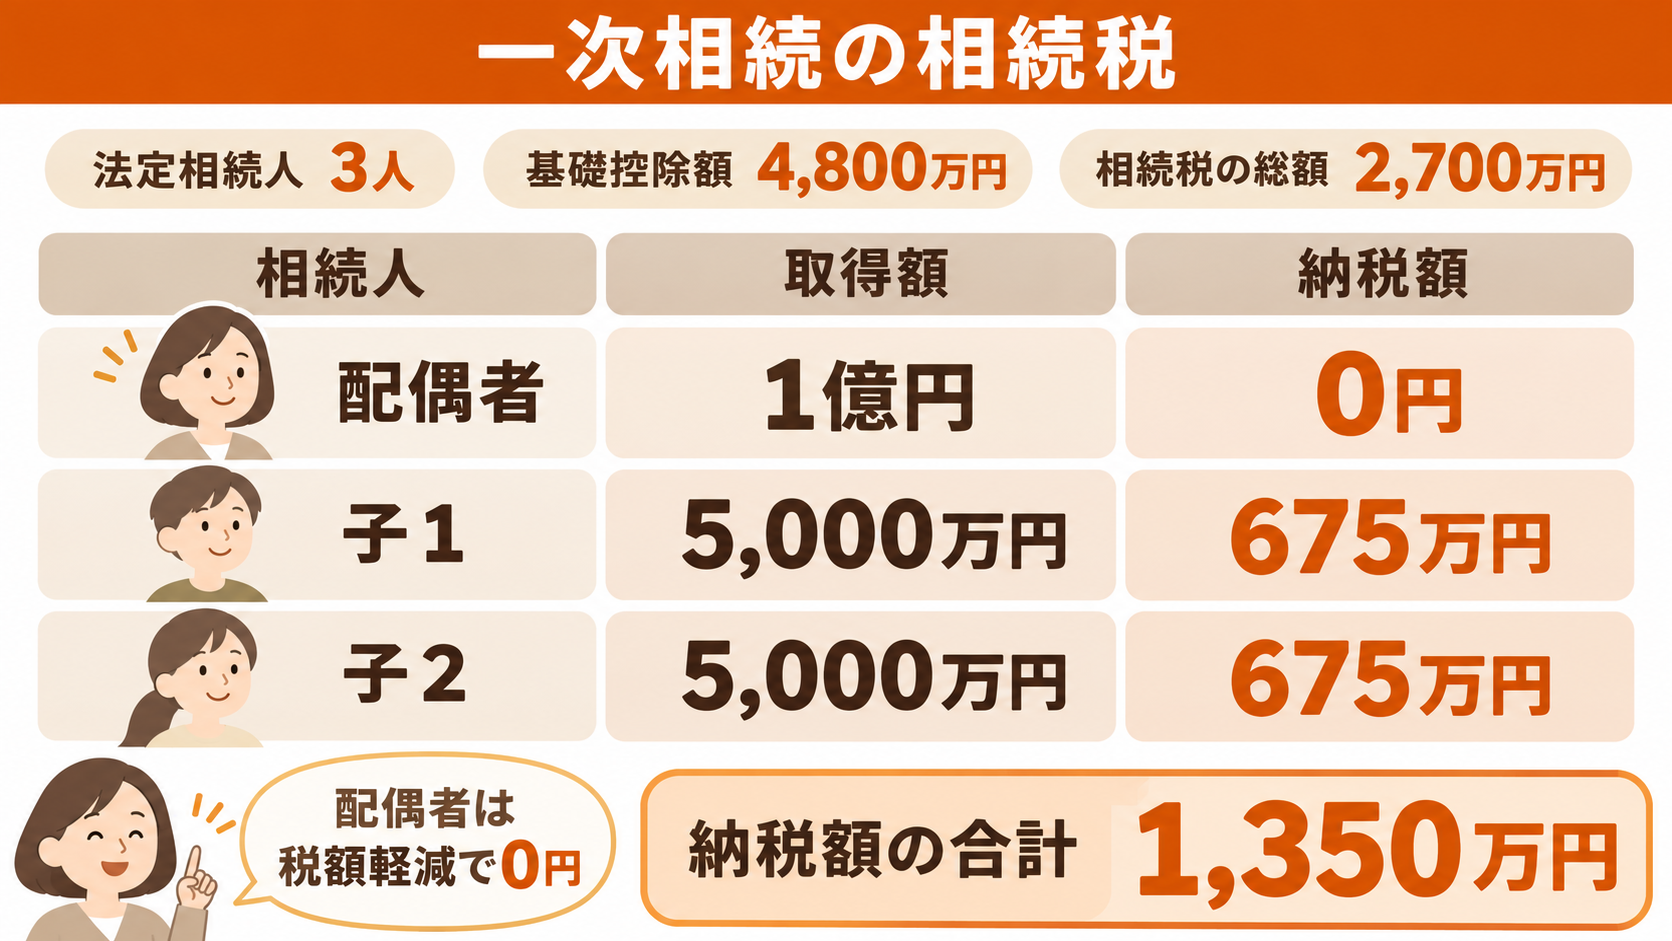
一次相続の相続税
法定相続人が3人の場合、基礎控除額は4,800万円です。
相続税の総額は、先ほどのケースと同じ2,700万円となります。
この税額を実際の取得割合に応じて配分すると、次のとおりです。
| 相続人 | 取得額 | 税額軽減後の納税額 |
|---|---|---|
| 配偶者 | 1億円 | 0円 |
| 子供1人目 | 5,000万円 | 675万円 |
| 子供2人目 | 5,000万円 | 675万円 |
| 合計 | 2億円 | 1,350万円 |
配偶者は税額軽減によって、納税額が0円になります。
一方、子供はそれぞれ675万円を納めるため、一次相続の納税額は合計1,350万円です。
・課税遺産総額:2億円-4,800万円=1億5,200万円
・相続税の総額:法定相続分に応じて計算し、合計2,700万円
・配偶者の税額軽減:配偶者の取得額1億円は軽減の対象となるため、納税額は0円
・子供1人当たりの納税額:2,700万円×1/4=675万円
・納税額の合計:675万円×2人=1,350万円
二次相続の相続税
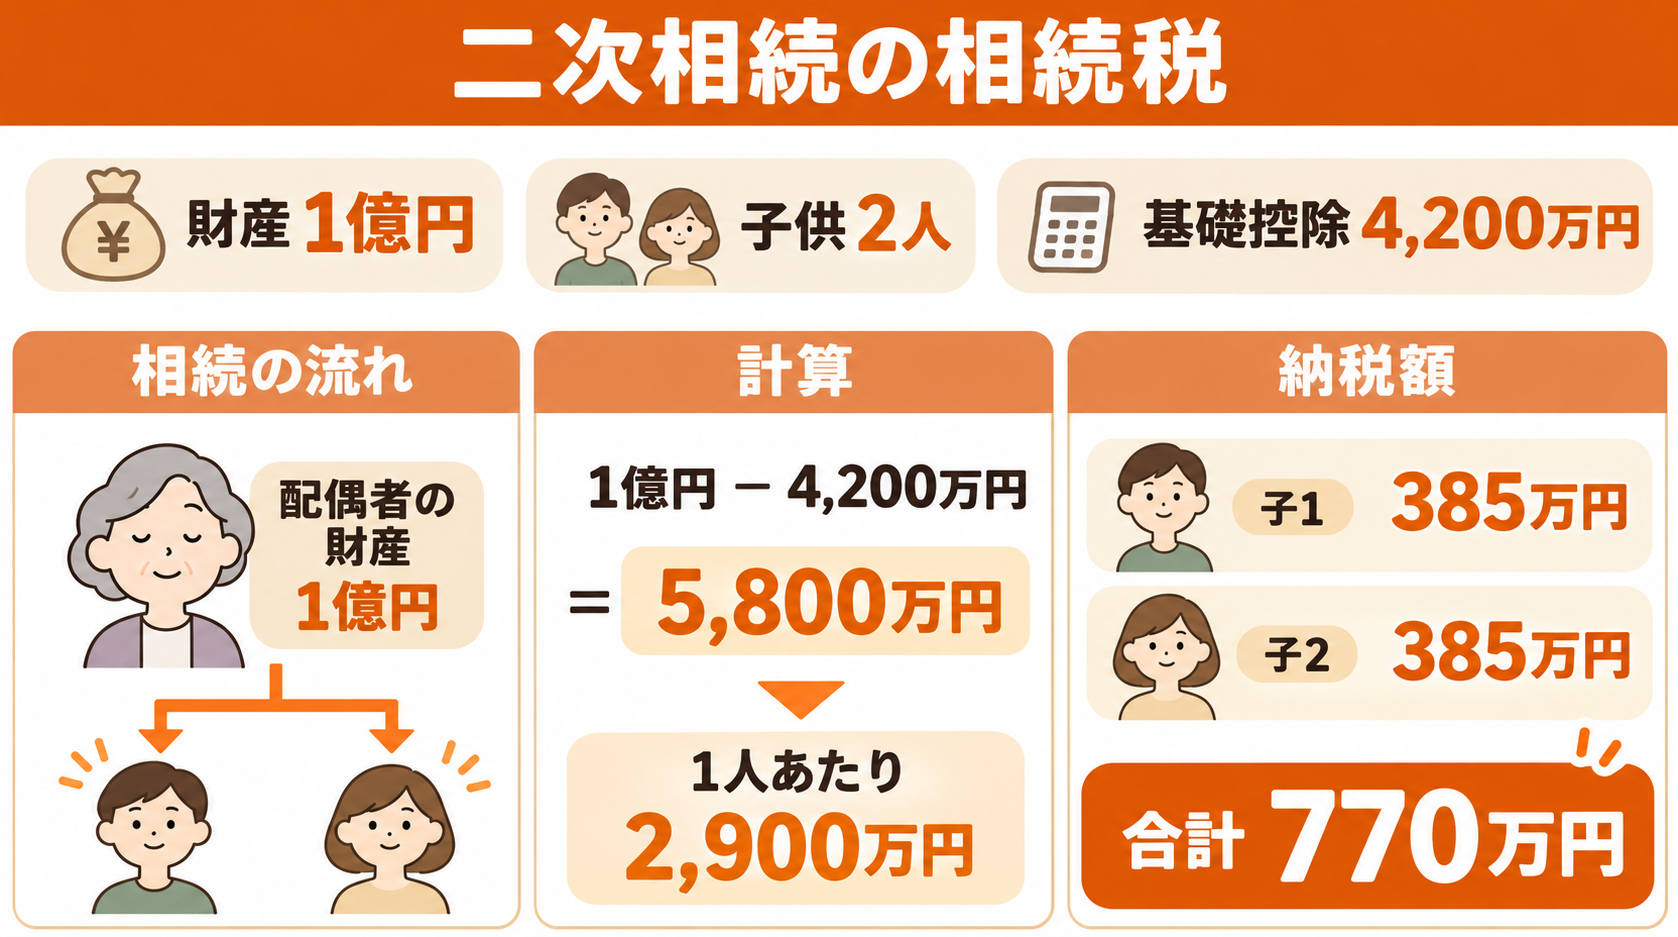
配偶者が取得した1億円をそのまま保有し、亡くなった際に子供2人が相続するとします。
基礎控除額4,200万円を差し引くと、課税遺産総額は5,800万円です。
この場合、子供2人が負担する相続税は合計770万円となります。
・課税遺産総額:1億円-4,200万円=5,800万円
・子供1人当たりの法定相続分:5,800万円÷2人=2,900万円
・子供1人当たりの相続税:2,900万円×15%-50万円=385万円
・2人分の合計:385万円×2人=770万円
ケース3|一次相続で子供が多くの財産を相続する場合
一次相続で子供が多くの財産を取得すると、二次相続で配偶者から引き継ぐ財産が少なくなるため、2回の相続を通じた税負担を抑えられる可能性があります。
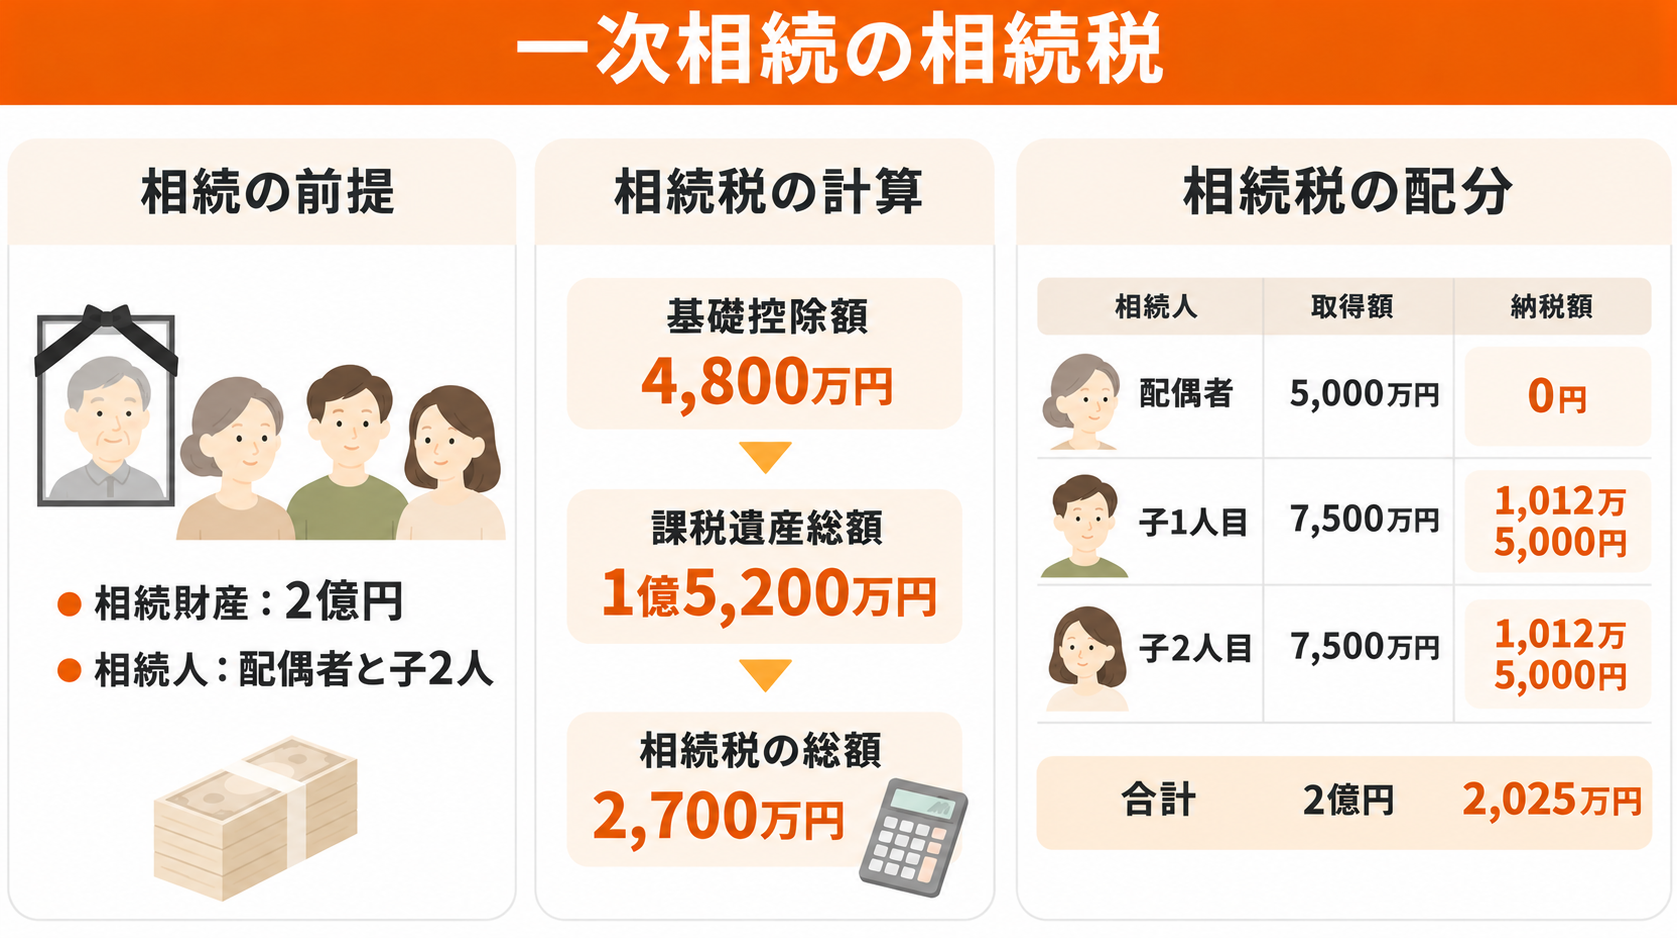
ここでは、配偶者が5,000万円、子供2人がそれぞれ7,500万円を相続するケースを考えます。
一次相続の相続税
相続財産は2億円のため、相続税の総額は2,700万円です。
実際の取得割合に応じて税額を配分すると、次のようになります。
| 相続人 | 取得額 | 税額軽減後の納税額 |
|---|---|---|
| 配偶者 | 5,000万円 | 0円 |
| 子供1人目 | 7,500万円 | 1,012万5,000円 |
| 子供2人目 | 7,500万円 | 1,012万5,000円 |
| 合計 | 2億円 | 2,025万円 |
配偶者は税額軽減によって、納税額が0円になります。
一方、子供はそれぞれ1,012万5,000円を納めるため、一次相続の納税額は合計2,025万円です。
・課税遺産総額:2億円-4,800万円=1億5,200万円
・相続税の総額:法定相続分に応じて計算し、合計2,700万円
・配偶者の税額軽減:配偶者の取得額5,000万円は軽減の対象となるため、納税額は0円
・子供1人当たりの納税額:2,700万円×3/8=1,012万5,000円
・納税額の合計:1,012万5,000円×2人=2,025万円
二次相続の相続税
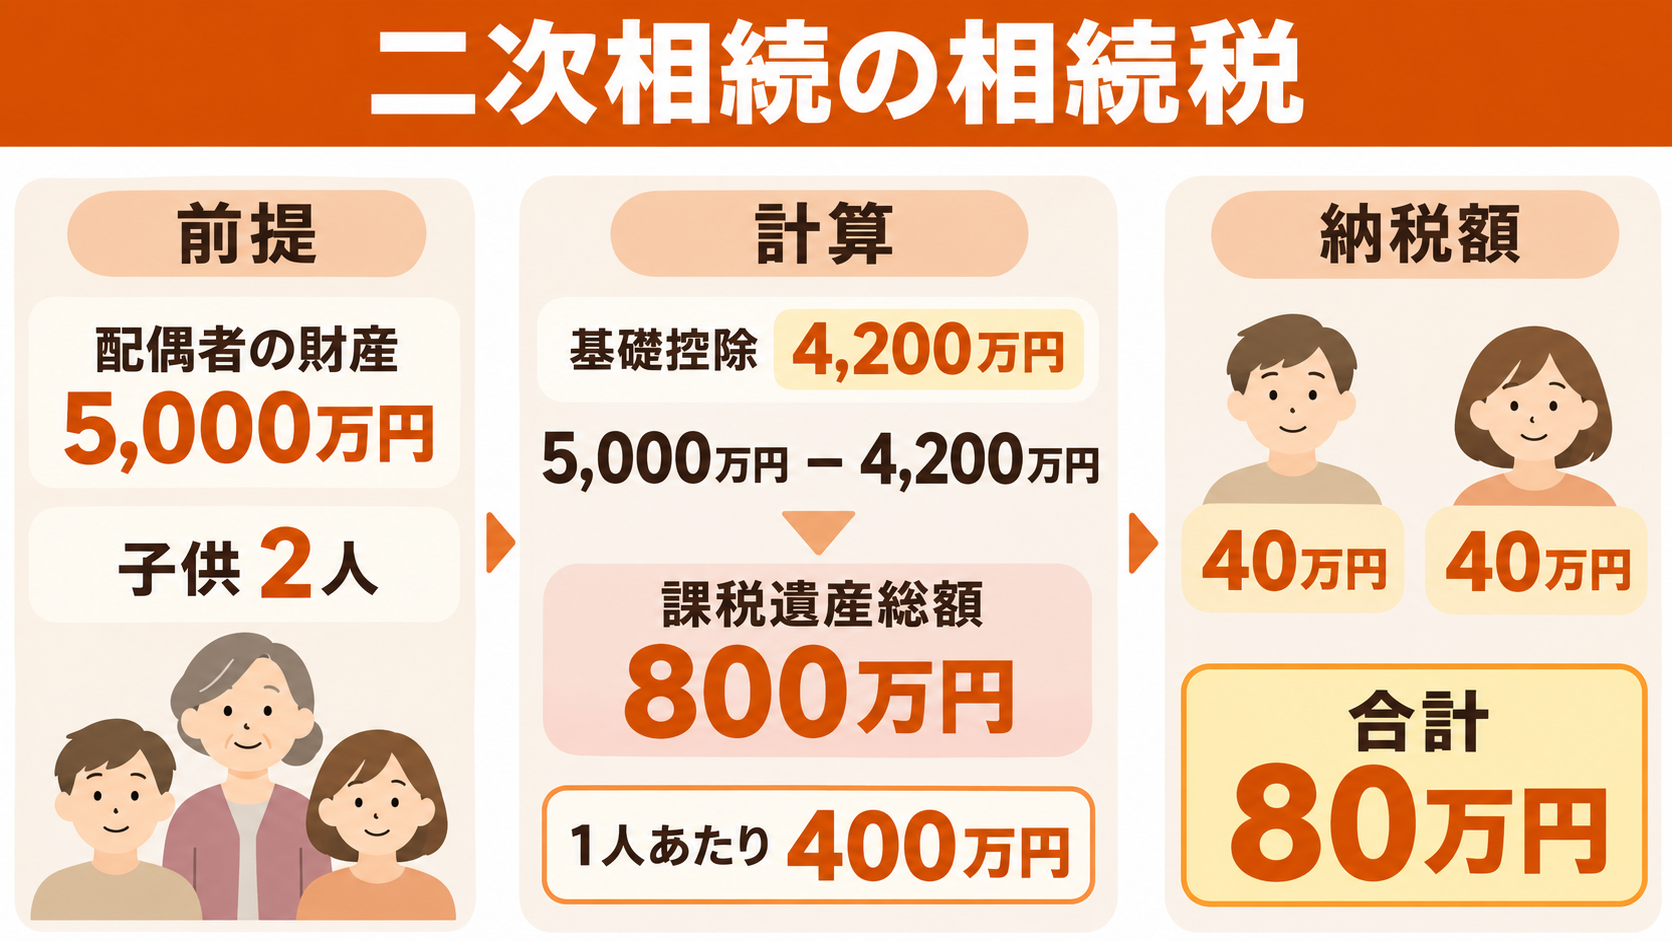
配偶者が取得した5,000万円をそのまま保有し、亡くなった際に子供2人が均等に相続するとします。
基礎控除額4,200万円を差し引くと、課税遺産総額は800万円です。
この場合、子供2人が負担する相続税は合計80万円となります。
・課税遺産総額:5,000万円-4,200万円=800万円
・子供1人当たりの法定相続分:800万円÷2人=400万円
・子供1人当たりの相続税:400万円×10%=40万円
・2人分の合計:40万円×2人=80万円
一次相続と二次相続の合計税額を3つのケースで比較
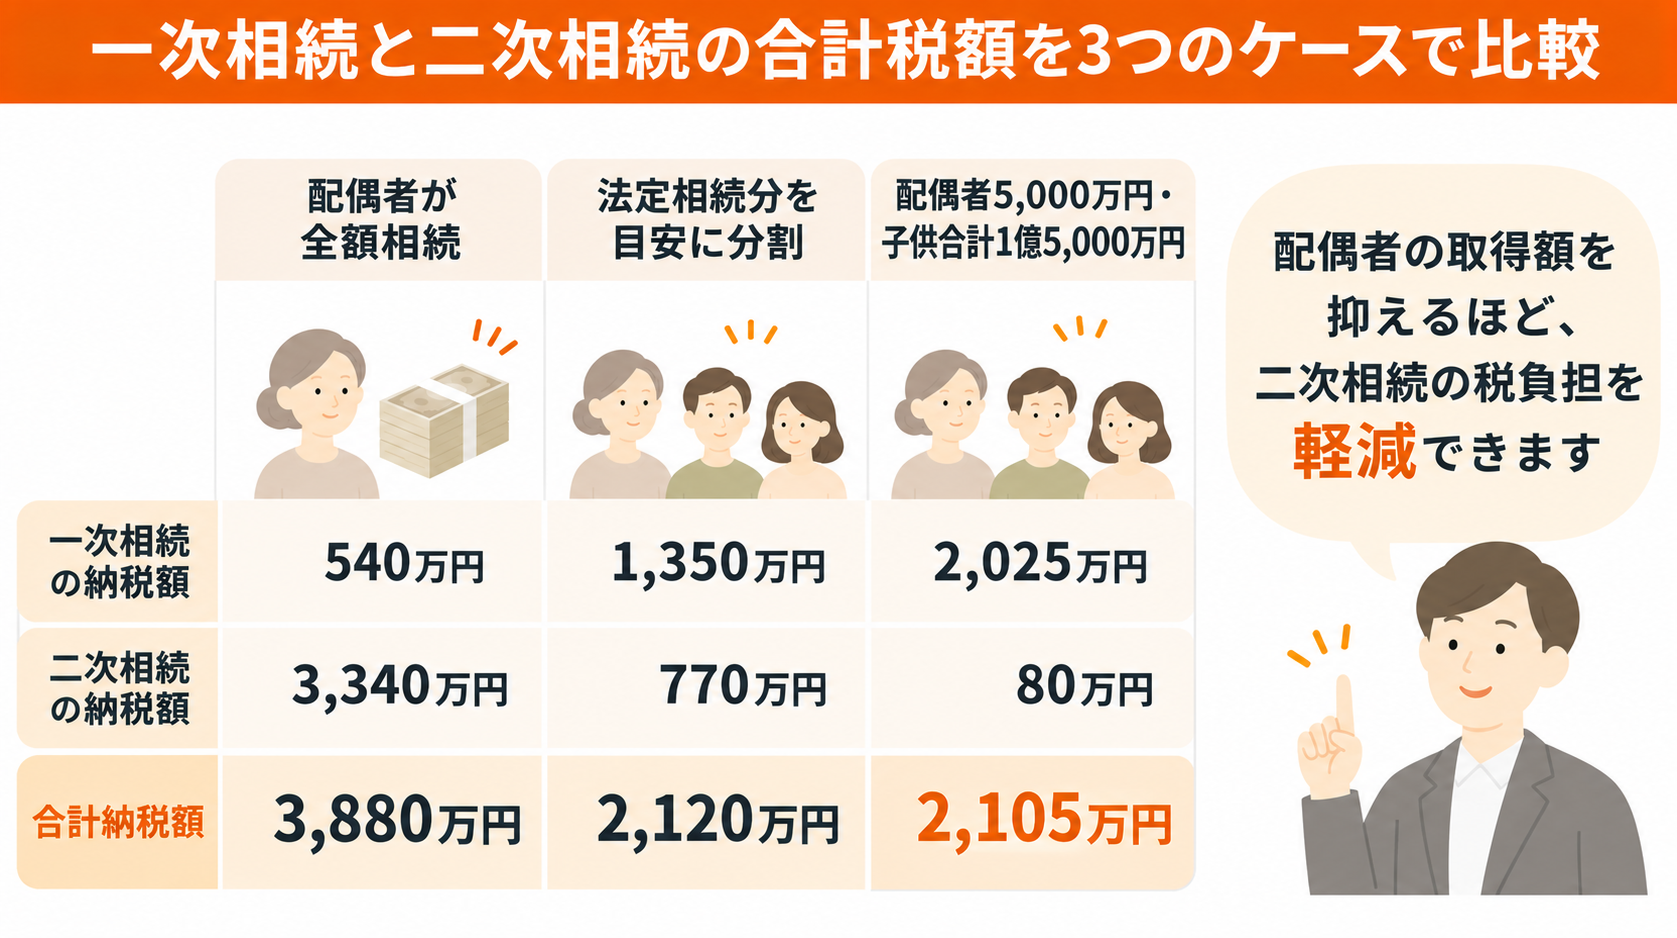
3つのケースを比較すると、一次相続で配偶者が取得する財産を減らすほど、二次相続の税負担が小さくなることが分かります。
| 比較項目 | 配偶者が全額相続 | 法定相続分を目安に分割 | 配偶者5,000万円・子供合計1億5,000万円 |
|---|---|---|---|
| 一次相続の納税額 | 540万円 | 1,350万円 | 2,025万円 |
| 二次相続の納税額 | 3,340万円 | 770万円 | 80万円 |
| 納税額の合計 | 3,880万円 | 2,120万円 | 2,105万円 |
今回の試算では、配偶者がすべての財産を相続するケースの合計税額が3,880万円となり、3つのケースのなかで最も高くなりました。
一方、配偶者が5,000万円、子供が合計1億5,000万円を相続するケースでは、一次相続と二次相続を合わせた納税額は2,105万円です。
法定相続分を目安に分割した場合の2,120万円と比べても、子供が多く相続するケースでは合計税額が15万円少なくなっています。
ただし、今回のシミュレーションは、一定の条件に基づいて算出した概算です。
実際の相続税額は、財産の評価額や各相続人の取得割合、利用できる特例や税額控除などによって異なります。
正確な税額を把握し、一次相続と二次相続を通じた税負担を適切に検討するためにも、税理士などの専門家に相談することをおすすめします。
二次相続を見据えた遺産分割の4つのポイント
一次相続の遺産分割では、目の前の相続税だけでなく、将来発生する二次相続まで考慮することが重要です。
配偶者が取得する財産の割合によっては、二次相続で子供にかかる相続税が増える可能性があります。
ここでは、二次相続を見据えた遺産分割の4つのポイントを紹介します。
(2)配偶者の生活費と相続税のバランスを考える
(3)一次相続で子供が受け取る財産の割合を検討する
(4)小規模宅地等の特例を一次相続・二次相続で活用する
(1)配偶者にすべての財産を相続させるか慎重に検討する
二次相続を見据える場合は、一次相続で配偶者にすべての財産を相続させるのではなく、子供にも財産を分ける方法を検討することが重要です。
一次相続の遺産分割では、配偶者の税額軽減による節税効果だけでなく、配偶者の生活資金や子供が取得する財産、二次相続時の税負担も考える必要があります。
配偶者にすべての財産を相続させたほうが有利な場合もあれば、子供にも一定の財産を分けたほうが、一次相続と二次相続を合わせた税負担を抑えられる場合もあります。
そのため、配偶者が取得する財産を一律に少なくすればよいわけではありません。
配偶者の生活の安定を確保しながら、一次相続と二次相続を合わせた税負担を比較し、家族全体にとって適切な遺産分割を目指しましょう。
(2)配偶者の生活費と相続税のバランスを考える
二次相続の税負担を抑えることだけでなく、配偶者が今後の生活に必要な資金を確保することも重要です。
配偶者の年齢や健康状態、今後の生活期間などを考慮し、日常生活費だけでなく、将来の医療費や介護費用なども見込んだうえで遺産の分割割合を検討しましょう。
まずは配偶者が将来必要となる資金を確保し、そのうえで残りの財産をどのように分けるか考えることが現実的です。
また、一次相続後に配偶者が所有している財産を、生前贈与によって子供や孫へ移す方法もあります。
ただし、生前贈与には贈与税がかかる場合があるほか、一定の贈与財産が相続税の計算に加算されるルールもあります。
配偶者の生活資金を十分に確保することを前提に、家族の状況に応じて活用を検討しましょう。
(3)一次相続で子供が受け取る財産の割合を検討する
一次相続で子供が取得する財産の割合に、一律の正解はありません。
配偶者がもともと所有している財産や今後の生活費、一次相続と二次相続それぞれの税額などを試算したうえで、家庭ごとに適切な分割割合を検討することが重要です。
配偶者が多くの財産を取得したほうが有利な場合もあれば、子供が多く取得したほうが、一次相続と二次相続を合わせた税負担を抑えられる場合もあります。
より正確に判断したい場合は、税理士などの専門家に一次相続と二次相続の税額シミュレーションを依頼することも有効です。
(4)小規模宅地等の特例を一次相続・二次相続で活用する
小規模宅地等の特例は、一次相続と二次相続それぞれの適用要件を確認し、どちらの相続で活用できるかを検討することが重要です。
小規模宅地等の特例とは、一定の要件を満たす土地について、相続税を計算する際の土地の評価額を減額できる制度です。
対象となる土地は、主に次の3種類に分けられます。
| 土地の種類 | 主な対象となる土地 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人が居住していた自宅の土地など | 330㎡ | 80% |
| 特定事業用宅地等 | 被相続人が事業に使用していた店舗や事務所などの土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | 被相続人が賃貸住宅や貸駐車場などの貸付事業に使用していた土地 | 200㎡ | 50% |
※適用には、土地の取得者や相続後の利用状況など、種類ごとに定められた要件を満たす必要があります。
一次相続と二次相続では、土地を取得する相続人や適用要件が異なるため、それぞれの相続で特例を利用できるか確認する必要があります。
例えば、一次相続で配偶者が自宅の土地を取得する場合は、一定の要件を満たせば特例を適用できます。
一方、二次相続で子供がその土地を取得する場合は、同居していたかどうかや、別居している場合の居住状況などによって、特例を適用できるかが変わります。
いわゆる「家なき子特例」についても、持ち家の有無だけで判断されるわけではなく、複数の要件を満たす必要があります。
そのため、一次相続で自宅の土地を誰が取得するか決める際には、二次相続で小規模宅地等の特例を利用できるかどうかも確認しておきましょう。
二次相続対策に使える主な節税手法
二次相続の税負担を抑えるためには、一次相続後から実行できる対策を把握し、計画的に進めることが重要です。
ここでは、生前贈与や生命保険、不動産の活用など、二次相続対策に使える主な節税手法を紹介します。
(2)生命保険の非課税枠を活用して相続税を抑える
(3)現金や預貯金を不動産に組み替える
(4)養子縁組で法定相続人を増やす
(5)家族信託で財産管理や承継に備える
(1)生前贈与で二次相続の財産を減らす
生前贈与は、配偶者が所有する財産を子供や孫へ移し、二次相続の課税対象となる財産を減らす方法です。
生前贈与の課税方法には、主に「暦年課税」と「相続時精算課税」があります。
暦年課税とは、1月1日から12月31日までの1年間に受け取った贈与財産の合計額をもとに、贈与税を計算する方法です。
年間110万円の基礎控除があり、贈与を受けた人1人につき、その年の贈与額が合計110万円以下であれば、原則として贈与税はかかりません。
ただし、暦年課税による贈与は、相続開始前の一定期間内に行われたものが相続税の計算に加算される場合があります。
また、毎年一定額を贈与する場合でも、最初から複数年にわたる贈与を約束していると、定期贈与と判断される可能性があります。
その場合、約束した総額に対して贈与税が課されることがあるため注意が必要です。
毎年の贈与を個別に行い、その都度贈与契約書を作成するなど、実態に即して対応しましょう。
配偶者が高齢の場合は、贈与を実施できる期間が限られる可能性もあります。
贈与する財産や時期を検討し、相続税への加算ルールも踏まえて計画的に進めることが大切です。
(2)生命保険の非課税枠を活用して相続税を抑える
生命保険の非課税枠を活用すると、死亡保険金の一部を相続税の課税対象から除外できるため、二次相続の税負担を軽減できる可能性があります。
死亡保険金には、「500万円×法定相続人の数」という非課税限度額が設けられています。
例えば、二次相続の法定相続人が子供2人の場合、1,000万円までの死亡保険金は相続税の非課税枠の対象となります。
一次相続後、配偶者が自身を被保険者とする生命保険に加入し、自ら保険料を負担して子供を受取人に指定する方法があります。
ただし、非課税枠が適用されるのは、相続税の対象となる死亡保険金のうち、受取人が相続人である場合です。
保険料の負担者や被保険者、保険金受取人の関係によっては、所得税や贈与税の対象となることもあります。
契約内容を確認したうえで、活用を検討しましょう。
(3)現金や預貯金を不動産に組み替える
配偶者が保有する現金や預貯金を不動産に組み替えることで、相続税評価額を抑えられる場合があります。
その結果、二次相続の税負担を軽減できる可能性があります。
ただし、実際の評価額は不動産によって異なります。
さらに、賃貸用不動産では、土地や建物の評価額が一定程度減額される場合があり、相続税の負担を抑えられる可能性があります。
一方で、不動産を購入すれば必ず節税につながるわけではありません。
評価額の下がり幅は物件や状況によって異なるほか、空室リスクや修繕費、管理の手間、売却のしやすさなども考慮する必要があります。
また、2024年以降は、居住用の区分所有財産、いわゆるタワーマンションなどの相続税評価方法が見直されています。
不動産への組み替えを検討する場合は、最新の評価ルールを確認したうえで、収益性や資金計画も含めて判断しましょう。
(4)養子縁組で法定相続人を増やす
養子縁組によって法定相続人が増えると、相続税の基礎控除額や死亡保険金の非課税限度額が増え、二次相続の税負担を軽減できる場合があります。
ただし、相続税の計算上、法定相続人の数に含められる養子の人数には制限があります。
実子がいる場合は原則1人まで、実子がいない場合は原則2人までです。
孫を養子にすることで、子供を経由せずに孫へ財産を承継することも可能です。
ただし、孫が代襲相続人ではない場合などには、相続税額の2割加算の対象となることがあります。
養子縁組は、税金だけでなく親族関係や将来の相続にも影響します。
節税だけを目的に判断するのではなく、家族の意向や相続全体への影響を確認したうえで、専門家に相談することが大切です。
(5)家族信託で財産管理や承継に備える
家族信託を活用すると、配偶者の生活を守りながら、将来の財産管理や承継の方法をあらかじめ決めておくことができます。
家族信託とは、財産の管理・運用・処分を信頼できる家族などに委ね、財産管理や承継に関する希望を契約で定める仕組みです。
例えば、配偶者が高齢になり、将来的に認知症などで財産管理が難しくなる場合に備えて、子供を受託者として財産を管理できるようにしておく方法があります。
適切に設計することで、配偶者の生活を支えながら、財産を管理・運用する体制を整えられます。
また、信託契約では、一定の範囲で受益者が亡くなった後の受益者を定める「受益者連続型信託」を利用できる場合があります。
これにより、配偶者が亡くなった後に、誰が財産から利益を受けるのかをあらかじめ設計することも可能です。
ただし、家族信託を利用するだけで相続税が軽減されるわけではありません。
信託財産の税務上の扱いや契約内容によって課税関係が変わるため、財産管理と承継の目的を明確にしたうえで、税理士や弁護士などの専門家に相談しながら設計することが大切です。
二次相続対策で配偶者の税額軽減を利用する際の注意点
配偶者の税額軽減は、一次相続における相続税の負担を抑えるうえで有効な制度です。
ただし、一次相続で税負担を抑えられたとしても、財産の分け方によっては二次相続で相続税の負担が大きくなる可能性があります。
ここでは、二次相続対策で配偶者の税額軽減を利用する際の注意点を紹介します。
(2)配偶者が多く相続すると二次相続の税負担が増える可能性がある
(3)一次相続と二次相続の合計税額をシミュレーションする
(1)配偶者の税額軽減には非課税となる金額の上限がある
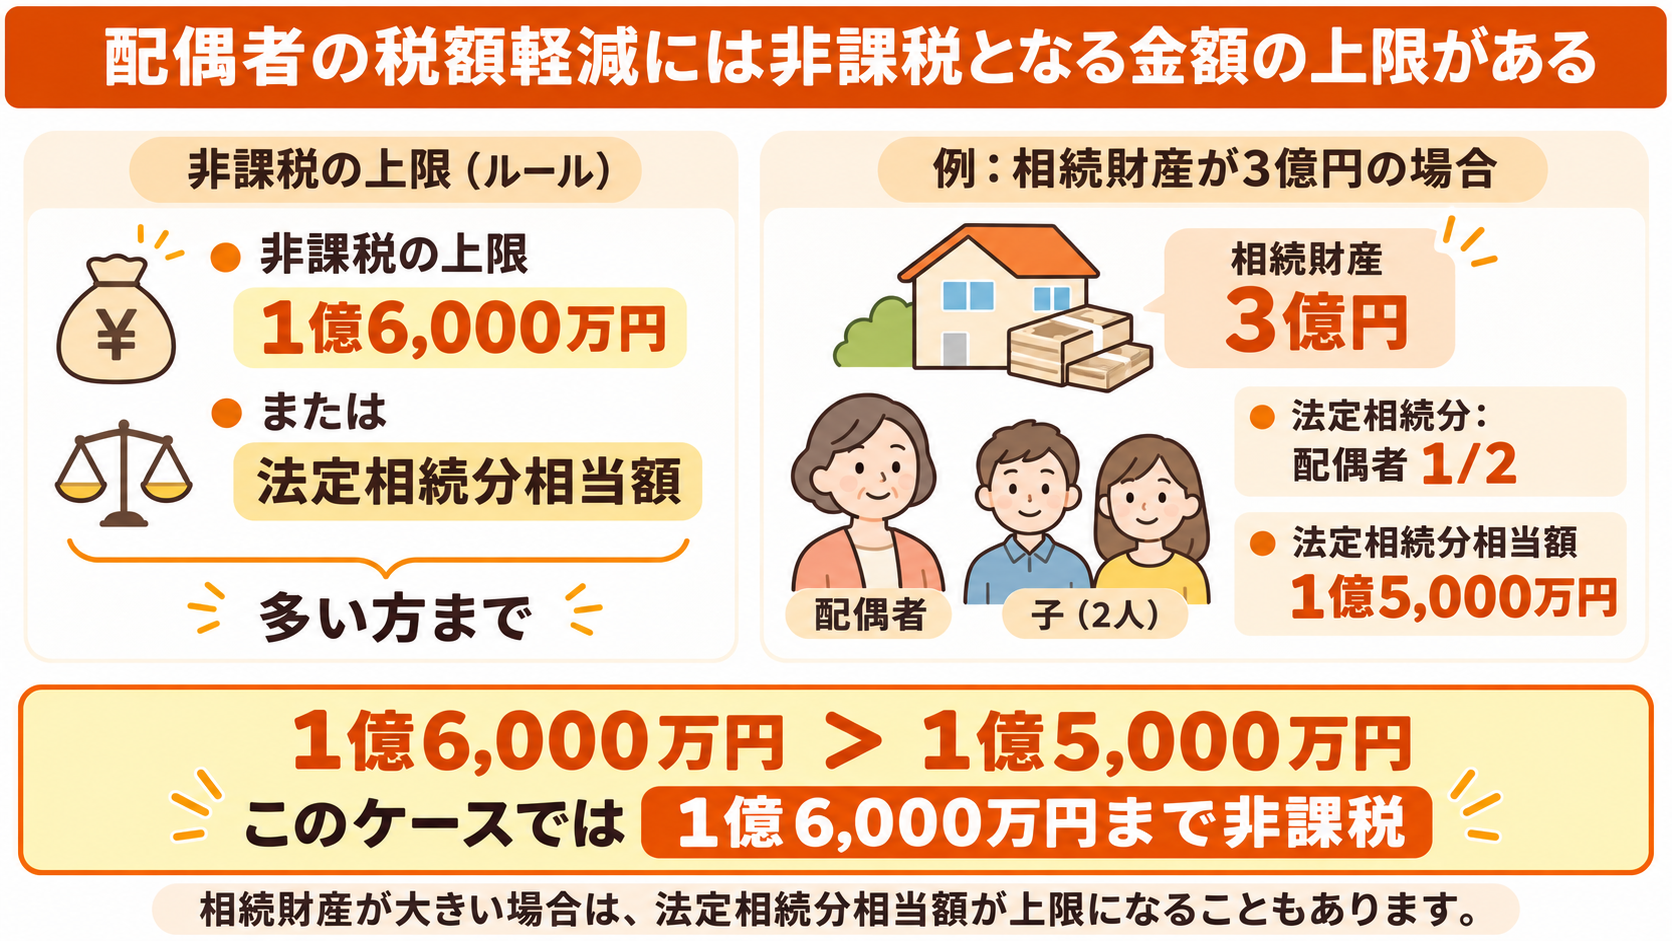
配偶者の税額軽減とは、被相続人の配偶者が取得した正味の遺産額について、「1億6,000万円」または「法定相続分相当額」のいずれか多い金額まで、配偶者に相続税がかからない制度です。
例えば、相続財産が3億円で、法定相続人が配偶者と子供2人の場合、配偶者の法定相続分は2分の1にあたる1億5,000万円です。
このケースでは、法定相続分相当額の1億5,000万円よりも1億6,000万円のほうが多いため、配偶者が取得した正味の遺産額が1億6,000万円以下であれば、配偶者に相続税はかかりません。
一方、相続財産の額によっては、法定相続分相当額が1億6,000万円を上回る場合もあります。
その場合は、法定相続分相当額までが税額軽減の対象となります。
実際にどこまで税額軽減を受けられるかは、相続財産の総額や配偶者の法定相続分などによって異なるため、個別に確認することが大切です。
(2)配偶者が多く相続すると二次相続の税負担が増える可能性がある
配偶者の税額軽減によって一次相続の税負担を抑えられても、配偶者が多くの財産を保有したまま二次相続を迎えると、子供にかかる相続税が大きくなる可能性があります。
一次相続で配偶者が多くの財産を取得すれば、配偶者の税額軽減によって、その時点での納税額を抑えやすくなります。
しかし、二次相続では、一次相続で配偶者が取得した財産のうち残っているものに加え、配偶者がもともと所有していた財産なども含めて相続税が計算されます。
そのため、一次相続の税額を抑えることだけを重視して配偶者に財産を集中させると、二次相続で課税対象となる財産が増え、結果として2回の相続を合わせた税負担が大きくなる場合があります。
配偶者の税額軽減は、単に最大限利用すればよいというものではありません。
一次相続だけでなく、二次相続まで見据えて、配偶者が取得する財産の割合を検討することが大切です。
(3)一次相続と二次相続の合計税額をシミュレーションする
配偶者の税額軽減を利用する際は、一次相続の税額だけを見るのではなく、一次相続と二次相続を合わせた相続税の負担を比較したうえで、遺産の分け方を検討することが重要です。
配偶者がどの程度の財産を相続すれば、2回の相続を通じた税負担を抑えられるのかは、家庭ごとに異なります。
そのため、複数の分割パターンについて税理士にシミュレーションを依頼し、試算結果を比較しながら、配偶者と子供それぞれの取得額を検討するとよいでしょう。
適切な分割割合は、相続財産の種類や金額だけでなく、配偶者の年齢や今後の生活資金、子供の人数、配偶者自身が保有している財産などによっても変わります。
一次相続での節税だけにとらわれず、二次相続まで含めた税負担や配偶者の生活も考慮しながら、家族に合った遺産分割を検討しましょう。
二次相続を見据えた生前贈与のポイント
生前贈与は、二次相続に備えるための方法の1つです。
ただし、2024年以降の税制改正によってルールが変更されているため、最新の制度を理解したうえで計画的に活用することが大切です。
ここでは、生前贈与を活用する際に押さえておきたい3つのポイントを紹介します。
(2)孫への生前贈与を活用する
(3)生前贈与の加算期間を確認する
(1)暦年課税と相続時精算課税を適切に使い分ける
生前贈与には「暦年課税」と「相続時精算課税」があり、贈与する財産や目的に応じて使い分けることが重要です。
それぞれの主な違いは、次のとおりです。
| 比較項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 基礎控除 | 年間110万円 | 年間110万円 |
| 特別控除 | なし | 累計2,500万円 |
| 相続時の取り扱い | 相続開始前の一定期間内の贈与は、相続財産に加算される場合がある | 年間110万円の基礎控除を超える贈与財産は、原則として相続税の課税対象に加算される |
| 制度の特徴 | 毎年、計画的に贈与しやすい | 特別控除を利用できるが、相続時に贈与財産を精算する |
| 注意点 | 相続開始前の贈与は、生前贈与加算の対象になる場合がある | 一度選択すると、原則として同じ贈与者について暦年課税に戻せない |
二次相続対策では、暦年課税を利用して長期的に贈与を行い、将来の相続財産を少しずつ減らしていく方法が考えられます。
一方、相続時精算課税は、将来的な値上がりが見込まれる財産や、収益を生む財産を早めに贈与したい場合などに活用できる可能性があります。
ただし、相続時精算課税を一度選択すると、原則として同じ贈与者からの贈与について暦年課税へ戻すことはできません。
どちらの制度が適しているかは、贈与する財産や将来の相続税への影響によって異なるため、税理士などの専門家に相談しながら判断するとよいでしょう。
(2)孫への贈与を活用する
孫への贈与は、財産を次の世代へ早めに移し、将来の相続税負担を抑える方法の1つです。
通常、財産は親から子、子から孫へと相続されます。
そのため、子供を経由して孫へ財産が渡る場合には、2回の相続が発生します。
一方、生前に孫へ直接贈与すれば、子供を経由せずに財産を承継することが可能です。
ただし、孫への贈与であれば、必ず生前贈与加算の対象外になるわけではありません。
原則として、相続や遺贈などによって被相続人から財産を取得しない孫への贈与は、生前贈与加算の対象にはなりません。
一方、孫が被相続人の養子になっている場合や、遺言によって財産を取得する場合、死亡保険金を受け取る場合などには、生前贈与が相続税の計算に加算されることがあります。
また、孫が相続などによって財産を取得した場合は、原則として相続税額の2割加算の対象となります。
ただし、孫が代襲相続人に該当する場合などは、2割加算の対象外となることがあります。
代襲相続人とは、本来相続人となる子などが被相続人より先に亡くなっている場合に、その人に代わって相続する人のことです。
孫への贈与を検討する際は、贈与税だけで判断せず、将来発生する相続税への影響も含めて考えることが大切です。
(3)生前贈与の加算期間に注意する
暦年課税による生前贈与は、相続開始前の一定期間内に行われたものについて、相続税の計算上、相続財産に加算される場合があります。
加算の対象となる期間は、相続が開始する時期によって異なるため、贈与を行う際には確認しておく必要があります。
2024年1月以降の贈与については、生前贈与の加算対象期間が従来の相続開始前3年以内から、最長7年以内へ段階的に延長されています。
ただし、2026年12月31日までに相続が開始した場合は、原則として相続開始前3年以内の贈与が加算対象です。
2027年1月1日から2030年12月31日までに相続が開始した場合は、2024年1月1日以降に行われた贈与が対象となります。
さらに、2031年1月1日以降に相続が開始した場合は、加算対象期間が相続開始前7年以内となります。
なお、延長された4年間に行われた贈与については、合計100万円まで加算対象から除外されます。
二次相続対策として生前贈与を活用する場合は、できるだけ早い段階から計画的に始めることが大切です。
配偶者の年齢や健康状態も考慮しながら、贈与を始める時期や金額について、税理士などの専門家に相談しながら検討しましょう。
二次相続を見据えて遺言書を作成するメリット
遺言書は、一次相続から二次相続までを見据えて財産を承継するうえで重要な役割を果たします。
あらかじめ財産の分け方を決めておくことで、相続税の負担にも配慮しながら、相続人同士のトラブルを防ぎやすくなります。
ここでは、二次相続を見据えて遺言書を作成するメリットについて紹介します。
(2)一次相続と二次相続を見据えた財産承継を設計できる
(3)付言事項で財産を分ける理由や思いを伝えられる
(1)遺産分割協議の負担やトラブルを抑えられる
遺言書がなく、遺産の分け方について相続人同士で合意できていない場合は、原則として相続人全員で遺産分割協議を行う必要があります。
一次相続では配偶者と子供が協議しますが、二次相続では配偶者がすでに亡くなっているため、主に子供たちが遺産の分け方を話し合うことになります。
なお、遺言書がある場合でも、相続人全員が合意すれば、遺言書とは異なる分け方で遺産を分割できる場合があります。
ただし、相続人の一人が遺言書の内容に反対しただけで、遺言書の効力がなくなるわけではありません。
また、相続人以外の受遺者や遺言執行者がいる場合などは、個別に確認が必要です。
二次相続では、相続人同士の関係が複雑になっていたり、相続人の一人が認知症などによって十分な判断能力を持っていなかったりすると、遺産分割協議が進みにくくなることがあります。
あらかじめ遺言書を作成し、財産の分け方を明確にしておくことは、こうしたトラブルを防ぐための対策の1つとなります。
(2)一次相続と二次相続を見据えた財産承継を設計できる
遺言書を作成する際は、一次相続だけでなく、その後の二次相続まで見据えて財産の承継方法を考えることが大切です。
例えば、自宅は配偶者に、金融資産の一部は子供たちに相続させるなど、配偶者の老後の生活資金を確保しながら、一次相続と二次相続を通じた税負担にも配慮して財産を分ける方法があります。
ただし、遺言書で指定できるのは、原則として遺言者自身が所有する財産の承継方法です。
配偶者が一次相続で取得した財産を、その配偶者が亡くなった後に誰へ承継させるかまで、通常の遺言書だけで確実に指定できるわけではありません。
配偶者の死亡後まで含めて財産の承継方法を設計したい場合は、受益者連続型信託などを活用する方法も選択肢となります。
一次相続と二次相続では、相続人の構成や利用できる控除などが異なります。
相続税の負担だけでなく、配偶者の生活資金や相続人それぞれの事情も踏まえて検討することが大切です。
必要に応じて、司法書士や弁護士、税理士などの専門家に相談しながら、希望に合った財産承継の方法を検討するとよいでしょう。
(3)付言事項で財産を分ける理由や思いを伝えられる
遺言書には、財産の分け方など法的な効力を持つ内容だけでなく、「付言事項」として家族へのメッセージや、財産をそのように分けた理由を記載できます。
例えば、一次相続で子供に多くの財産を相続させる場合は、なぜその分け方にしたのか、配偶者の生活をどのように支えてほしいのかといった思いを付言事項に残しておくと、家族の理解を得やすくなるでしょう。
付言事項そのものに法的な拘束力はありません。
しかし、財産の分け方に込めた考えや家族への思いを伝えることで、相続人が内容を受け入れやすくなり、相続をめぐるトラブルの防止につながる可能性があります。
二次相続対策を進める際のポイント
二次相続対策では、一次相続と二次相続を合わせた税額のシミュレーションや、生前贈与と相続税の関係、遺言書の作成など、幅広い知識が必要になります。
早い段階で専門家に相談しておくことで、家族の状況や財産の内容に合った対策を検討しやすくなります。
ここでは、二次相続対策を進める際の主な相談先やポイントについて紹介します。
(2)FPに相続後の資産管理や生活設計を相談する
(3)家族で早めに財産の分け方を話し合う
(1)税理士に一次相続と二次相続の税額を相談する
税理士に一次相続と二次相続の税額をシミュレーションしてもらうことで、2回の相続を通じた税負担を把握し、適切な遺産分割を検討しやすくなります。
相続税額は、財産の種類や金額、相続人の人数や構成、利用できる特例などによって大きく異なります。
そのため、それぞれの家庭の状況に応じて具体的に試算することが重要です。
相続税に詳しい税理士であれば、配偶者の税額軽減や小規模宅地等の特例、生前贈与の効果なども含めて総合的に検討できます。
一次相続が発生した後は、遺産の分け方や各種特例を利用するかどうかを判断する必要があります。
二次相続への影響も考えながら遺産分割を進めるためにも、できるだけ早めに相談するとよいでしょう。
(2)FPに相続後の資産管理や生活設計を相談する
ファイナンシャルプランナー(FP)に相談することで、相続後の生活設計を踏まえた資産管理や、配偶者の老後に必要な資金について検討できます。
FPは、ライフプランや保険、資産運用などの観点から、相続後の資産をどのように管理・活用していくかについてアドバイスします。
例えば、配偶者の生活費としてどの程度の財産を確保しておく必要があるのか、医療費や介護費などを含めて将来の支出を考えながら、子供へ引き継ぐ財産とのバランスを検討できます。
税理士による相続税のシミュレーションと、FPによるライフプランの検討を組み合わせることで、税負担だけでなく、相続後の生活にも配慮した対策を考えやすくなるでしょう。
(3)家族で早めに財産の分け方を話し合う
二次相続対策を進めるうえでは、親が元気なうちから、家族で財産の分け方や今後の生活について話し合っておくことも大切です。
生前贈与や財産の組み替えなど、生前だからこそ検討・実行できる対策もあります。
そのため、相続が発生してから考えるのではなく、できるだけ早い段階から準備しておくとよいでしょう。
家族で話し合う際は、保有している財産の種類やおおよその金額だけでなく、配偶者の今後の生活に必要な資金や、子供それぞれの希望についても確認しておくことが大切です。
そのうえで、相続税の試算や遺言書の作成など具体的な対策が必要な場合は、家族の考えを整理してから専門家に相談すると、よりスムーズに検討を進められます。
相続が発生した後でも、遺産分割や特例の活用について検討することはできます。
しかし、事前に家族同士で希望や考え方を共有しておくことで、相続発生後の行き違いやトラブルを防ぎやすくなるでしょう。
まとめ
今回は、二次相続で相続税の負担が大きくなりやすい理由や、一次相続の段階から考えておきたい遺産分割、生前贈与などの対策について解説しました。
二次相続では、配偶者の税額軽減が利用できなくなるほか、法定相続人の数が減ることで基礎控除額が小さくなる場合があります。
また、一次相続で配偶者が取得した財産のうち、二次相続の時点で保有している財産も相続税の対象となります。
そのため、一次相続で配偶者に多くの財産を相続させればよいとは限りません。
配偶者の税額軽減によって一次相続の税負担を抑えられても、二次相続で子供の負担が増え、2回の相続を合わせると税負担が大きくなる可能性があります。
ただし、適切な対策は、財産の種類や金額、家族構成、配偶者の生活資金や今後のライフプランなどによって異なります。
税負担だけを考えるのではなく、配偶者の生活や家族それぞれの希望も踏まえて、財産の分け方を考えていきましょう。
相続税の試算や具体的な対策について迷った場合は、税理士やファイナンシャルプランナーなどの専門家に相談するのも1つの方法です。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
二次相続対策や相続税、相続後の資産管理についてお悩みの方は、ぜひお気軽にご相談ください。