決算賞与を損金算入するための3つの要件
決算賞与を当期の損金に算入するためには、法人税法で定められた要件をすべて満たす必要があります。
いずれかの要件を満たしていない場合、損金算入が認められない可能性があるため、それぞれの内容を正しく理解しておくことが大切です。
ここでは、決算賞与を損金算入するために確認しておきたい3つの要件について紹介します。
(2)決算日の翌日から1カ月以内に決算賞与を支給する
(3)通知した支給額を当期に未払計上する
(1)決算日までに支給対象者全員へ支給額を通知する
一つ目の要件は、事業年度終了の日(決算日)までに、支給対象となるすべての従業員へ個別の支給額を通知することです。
単に「決算賞与を支給します」と伝えるだけではなく、「あなたへの決算賞与は30万円です」といった形で、従業員ごとの具体的な支給額を知らせる必要があります。
通知方法は書面に限らず、社内メールなどを利用することもできます。
ただし、後から「誰に・いつ・いくら支給すると通知したのか」を確認できるよう、記録を残しておくことが重要です。
また、支給額の通知は決算日までに完了させなければなりません。
決算日を過ぎてから通知すると要件を満たさなくなるため、余裕を持って手続きを進めましょう。
(2)決算日の翌日から1カ月以内に決算賞与を支給する
二つ目の要件は、通知した金額を決算日の翌日から起算して1カ月以内に実際に支払うことです。
この「1カ月以内」という期限を過ぎると、損金算入が認められなくなるため注意が必要です。
例えば、2026年3月31日が決算日の法人であれば、2026年4月30日までに対象者全員への支払いを完了させる必要があります。
銀行振込を利用する場合、月末ぎりぎりに手続きをすると、金融機関の営業日などの関係で入金が翌営業日になる可能性もあります。
期限を過ぎるリスクを避けるためにも、余裕を持った支払いスケジュールを組み、期間内に確実に支給できるよう準備しておくことが大切です。
(3)通知した支給額を当期に未払計上する
三つ目の要件は、従業員へ通知した支給額を、当期の費用として未払計上することです。
決算賞与は、決算日までに実際の支払いが完了していなくても、一定の要件を満たしていれば当期の損金として処理できます。
その場合、決算時点では支給予定額を「未払費用(未払賞与)」などとして計上します。
例えば、決算賞与として100万円を支給する場合、決算時の仕訳は次のとおりです。
| 借方 | 貸方 | |
|---|---|---|
| 決算時 | 賞与 100万円 | 未払費用(未払賞与) 100万円 |
その後、翌期に実際に決算賞与を支払った際は、次のように処理します。
| 借方 | 貸方 | |
|---|---|---|
| 支給時 | 未払費用(未払賞与) 100万円 | 普通預金 100万円 |
このように、決算日までの支給額の通知、決算日の翌日から1カ月以内の支払い、未払計上という要件を満たすことで、決算賞与を当期の損金として処理できます。
決算賞与で節税できる仕組み
決算賞与は、一定の要件を満たして当期の損金に算入することで、法人税などの負担を抑える効果が期待できます。
特に、決算時点で想定以上の利益が出ている場合には、従業員へ利益を還元しながら税負担の軽減を図れる点が特徴です。
ここでは、決算賞与が節税につながる仕組みや通常の賞与との違い、具体的な節税効果について紹介します。
(2)通常の賞与と決算賞与の違い
(3)決算賞与による節税効果のシミュレーション
(1)決算賞与が損金算入によって節税につながる理由
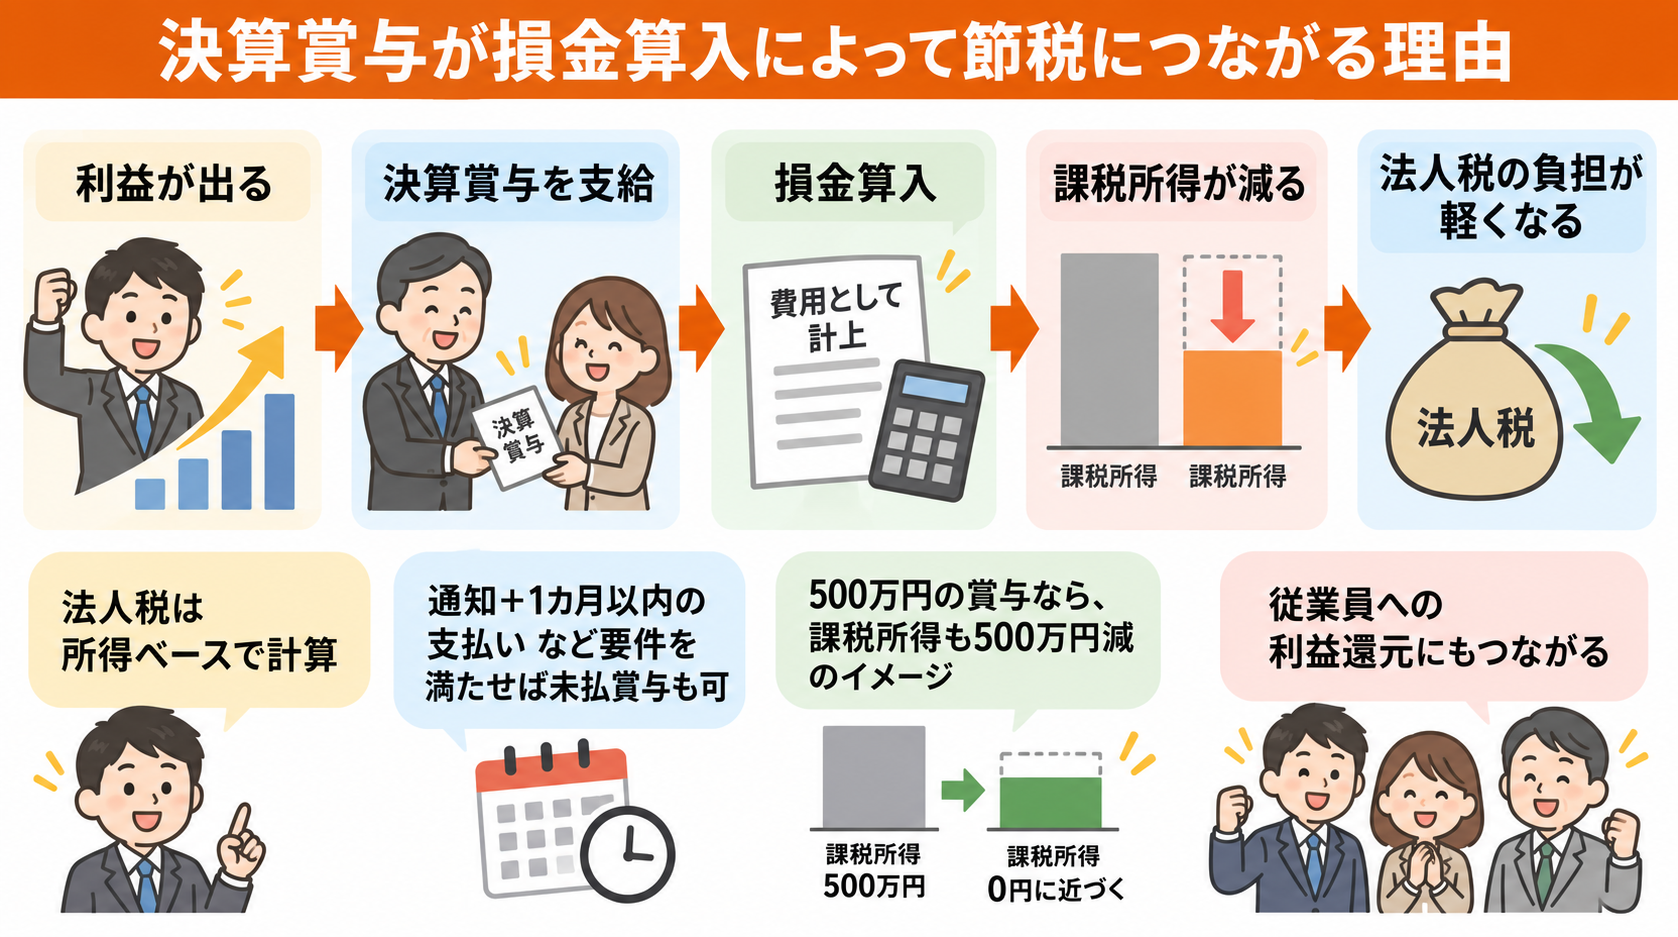
決算賞与が節税につながるのは、一定の要件を満たした賞与を損金に算入することで、法人税の課税所得を減らせるためです。
法人税は、原則として法人の所得をもとに計算されます。
そのため、決算賞与を損金として計上すると、その分だけ課税所得が減り、法人税などの負担も軽減されます。
例えば、500万円の決算賞与を支給し、その全額を当期の損金に算入できた場合、課税所得は500万円減少します。
また、決算日までに実際の支払いが完了していなくても、支給額の通知や決算日の翌日から1カ月以内の支払いなど、一定の要件を満たせば、未払賞与として当期の損金に算入できる場合があります。
このように、決算賞与は、決算時点で利益が大きくなっている場合に、従業員への利益還元と税負担の軽減をあわせて検討できる方法です。
(2)通常の賞与と決算賞与の違い
通常の賞与と決算賞与は、どちらも従業員へ支給する賞与ですが、支給するタイミングや位置付けなどに違いがあります。
| 項目 | 通常の賞与 | 決算賞与 |
|---|---|---|
| 支給時期 | 夏季・冬季など、あらかじめ定められた時期 | 決算期の業績や利益状況を踏まえて臨時的に支給 |
| 位置付け | 就業規則などで定期的に支給が決まっている賞与 | 決算時の利益状況に応じて支給する臨時的な賞与 |
| 損金算入のタイミング | 実際に支払った事業年度の損金 | 一定の要件を満たせば未払計上により当期の損金算入が可能 |
| 税務上の特徴 | 支給時期が固定されているため処理が明確 | 要件を満たすことで期末利益の調整に活用できる |
| 実務上の柔軟性 | 比較的低い(支給時期・金額が事前に決定) | 高い(業績に応じて支給の有無や金額を調整可能) |
通常の賞与は、あらかじめ決められた時期やルールに沿って支給されるのに対し、決算賞与は決算時の業績や利益状況を踏まえて支給される点が大きな違いです。
また、決算賞与は一定の要件を満たすことで、実際の支払いが翌期になった場合でも、当期の損金に算入できることがあります。
そのため、決算時点で利益が大きくなった場合に、従業員への還元と法人税負担の軽減を同時に検討できます。
ただし、当期の損金として認められるためには、「支給額の通知」「期限内の支払い」「未払計上」といった要件をすべて満たす必要があります。
いずれかの要件を満たしていない場合は、損金算入が認められない可能性があるため注意しましょう。
(3)決算賞与による節税効果のシミュレーション
決算賞与によって法人税の負担がどの程度変わるのか、具体的な数字で確認してみましょう。
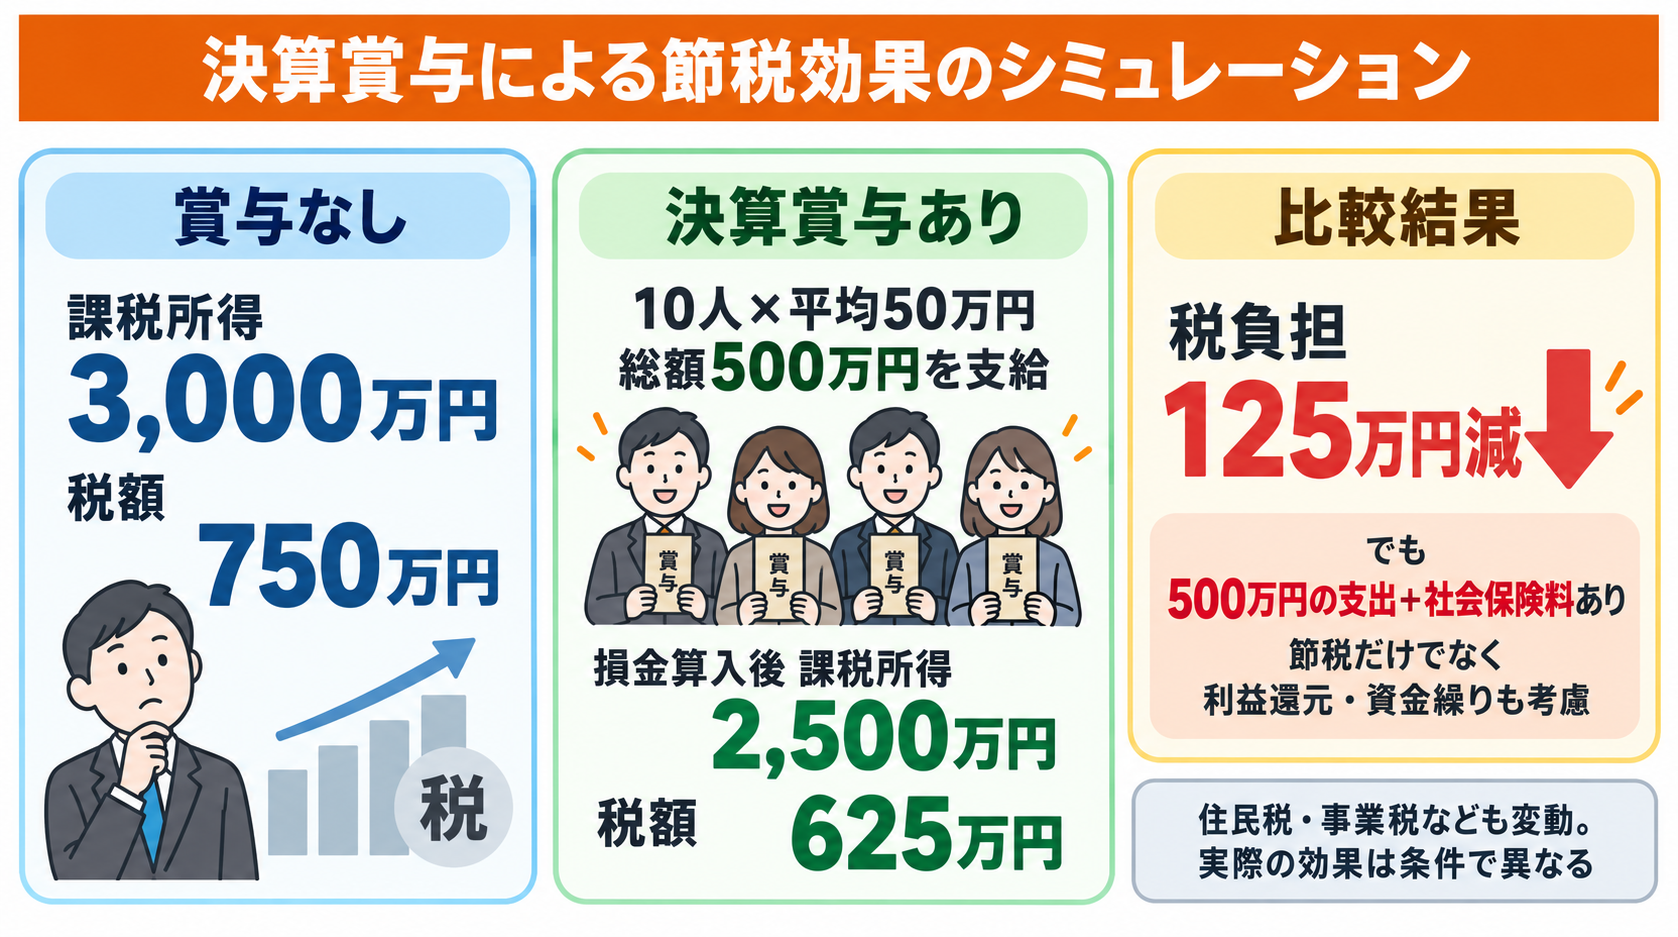
例えば、法人の課税所得が3,000万円、法人税等の実効税率を25%と仮定します。
決算賞与を支給しない場合、税額を単純化して計算すると「3,000万円×25%=750万円」です。
ここで、従業員10人に平均50万円、総額500万円の決算賞与を支給し、その全額を当期の損金に算入できたとします。
この場合、課税所得は「3,000万円-500万円=2,500万円」となります。
税額は「2,500万円×25%=625万円」となるため、決算賞与を支給しなかった場合と比べて、法人税等の負担は125万円減少する計算です。
ただし、500万円の決算賞与を支給すれば、その分だけ会社から資金が出ていきます。
さらに、賞与に対する会社負担分の社会保険料も発生するため、単純に「125万円分得をする」と考えるのは適切ではありません。
決算賞与は、税負担を抑えることだけを目的にするのではなく、従業員への利益還元やモチベーション向上といった面も含めて検討することが大切です。
また、法人税だけでなく、法人住民税や法人事業税なども所得に応じて負担額が変わるため、実際の節税効果は法人の所在地や所得、税率などによって異なります。
そのため、決算賞与を支給するかどうかは、税負担だけで判断せず、会社の資金繰りや翌期の事業計画なども踏まえて検討しましょう。
決算賞与の対象者や支給額を決める際のポイント
決算賞与を適切に支給するためには、誰を対象にするのか、また支給額をどのように決定するのかについて、あらかじめルールを整理しておくことが大切です。
ここでは、決算賞与の対象者や支給額を決める際のポイントについて紹介します。
(2)役員への決算賞与は原則として損金算入できない
(3)決算賞与の支給額の決め方と通知時のポイント
(1)決算賞与の支給対象者は会社が自由に設定できる
決算賞与は、必ずしも全従業員に支給する必要はなく、支給対象者の範囲は会社が任意で設定できます。
例えば、正社員のみを対象にする、一定の勤続年数を満たした従業員に限定する、特定の部門のみを対象にするといった設計も可能です。
ただし、損金算入の要件として「支給を受けるすべての者に対して通知していること」が求められます。
そのため、支給対象に含めた従業員には、漏れなく通知を行う必要があります。
そのため、事前に支給対象者を確定し、対象者リストをもとに通知を進めることが大切です。
(2)役員への決算賞与は原則として損金算入できない
役員(取締役・監査役など)へ支給する賞与は、原則として法人税上の損金には算入できません。
これは、役員賞与を自由に損金算入できるようにすると、法人税の課税所得を意図的に調整できてしまう可能性があるためです。
ただし、役員への賞与であっても、一定の要件を満たした「事前確定届出給与」に該当する場合などは、損金算入が認められることがあります。
届出内容と実際の支給内容が異なる場合は、損金算入が認められない可能性があるため注意が必要です。
このように、従業員への決算賞与と役員への賞与では、税務上の取り扱いが異なります。
役員への支給を検討する場合は、事前に税理士などの専門家へ確認しておくと安心です。
(3)決算賞与の支給額の決め方と通知時のポイント
決算賞与の支給額は、会社の業績や従業員の役職、評価、勤続年数などを踏まえて決定します。
具体的には、以下のような方法があります。
・役職や職責に応じて金額を変える
・人事評価や業績への貢献度に応じて金額を変える
・月給の1カ月分など、一定の基準を設けて支給する
会社の規模や給与体系に合わせて、自社に適した基準を設定するとよいでしょう。
また、損金算入の要件を満たすためには、決算日までに支給対象者ごとの支給額を通知する必要があります。
例えば、「決算賞与支給通知書」を作成し、支給対象者の氏名、支給金額、支給予定日などを記載して交付する方法があります。
社内メールやグループウェアを利用する場合も、送信履歴などを保存しておくことで、通知した事実を確認しやすくなります。
支給対象者と支給額を早めに確定し、決算日までに確実に通知できる体制を整えておくことが、適切な損金算入につながります。
▼ 合わせて読みたい
決算賞与を未払計上する方法と損金算入の条件
決算賞与は、一定の要件を満たしていれば、実際の支払いが翌事業年度になった場合でも、当期の損金として算入できる場合があります。
その際に行う処理が「未払計上」です。
決算時点ではまだ支払っていない賞与を未払費用として計上し、翌期に実際の支払いを行った時点で、その負債を取り崩します。
ここでは、決算賞与を未払計上する基本的な考え方や、認められるための条件、翌期に支払う場合の会計処理について紹介します。
(2)決算賞与を未払計上する際の注意点
(3)翌期に決算賞与を支払う場合の会計処理
(1)決算賞与を未払計上する仕組み
未払計上とは、すでに発生している費用について、支払いが翌事業年度になる場合に、支払前の段階で費用として計上する処理です。
決算賞与の場合、決算日時点で支給額が確定しており、一定の要件を満たしている場合には、実際の支払いが翌期になっても当期の損金として処理できる場合があります。
例えば、2026年3月31日が決算日の法人が、2026年3月31日までに従業員へ支給額を通知し、2026年4月中に決算賞与を支給するケースです。
この場合、決算時点ではまだ支払いが完了していないため、以下のように未払費用として計上します。
| 借方 | 貸方 | |
|---|---|---|
| 決算時 | 賞与 500万円 | 未払費用(未払賞与) 500万円 |
その後、翌期に決算賞与を実際に支払った時点で、未払費用を取り崩します。
(2)決算賞与を未払計上する際の注意点
決算賞与を未払計上し、当期の損金として算入するためには、法人税法で定められた一定の要件を満たす必要があります。
主な条件は以下の3つです。
2.決算日の翌日から1カ月以内に支給する
3.通知した金額を当期の損金として未払計上する
特に注意したいのは、従業員へ通知した支給額と、未払計上する金額を一致させることです。
例えば、従業員へ50万円と通知したにもかかわらず、決算時に60万円を未払計上するといった処理を行った場合、損金算入が認められない可能性があります。
そのため、通知した金額と会計上の計上額を照合し、相違がないか確認しておくことが大切です。
また、決算賞与を支給すると、会社負担分の社会保険料が発生する場合があります。
会社負担分は賞与とは別に法定福利費として処理するため、決算時に計上できるかどうかを含め、実際の処理については会社の状況に応じて確認しましょう。
(3)翌期に決算賞与を支払う場合の会計処理
翌期に決算賞与を実際に支払った場合は、決算時に計上した未払費用を取り崩します。
例えば、500万円の決算賞与を未払計上していた場合、翌期の支払い時には以下のように処理します。
| 借方 | 貸方 | |
|---|---|---|
| 支給時 | 未払費用(未払賞与) 500万円 | 普通預金 500万円 |
この処理によって、決算時に計上した未払費用が消し込まれます。
なお、決算時に通知した金額と実際の支給額が異ならないよう注意することが重要です。
また、決算日の翌日から1カ月以内という支給期限を過ぎると、当期の損金算入が認められない可能性があります。
支給日を決める際は、銀行の営業日なども考慮し、期限に余裕を持って手続きを進めることが大切です。
決算賞与の手続きと必要書類
決算賞与を適切に処理するためには、支給を決定してから実際に支払いを完了するまでの手続きを正確に進めることが大切です。
ここでは、決算賞与を支給する際の3つの手順と、準備しておきたい書類や注意点について紹介します。
(2)従業員へ支給額を通知して記録を残す
(3)決算賞与を支払い必要な手続きを行う
(1)決算賞与の対象者と支給額を決定する
まずは、決算賞与の支給対象者と、それぞれの支給額を決定します。
支給対象者の一覧と従業員ごとの支給額を確定し、会社として正式に支給を決定します。
取締役会を設置している会社であれば取締役会で決議するなど、自社の規程や意思決定の方法に沿って手続きを進めましょう。
また、決定内容を記録として残すために、取締役会議事録や稟議書などを作成しておくと安心です。
書類には、以下のような内容を記載しておくと、その後の通知や支払いの確認にも活用できます。
・従業員ごとの支給額
・支給総額
・支給予定日
・支給を決定した日
特に、支給対象者と従業員ごとの支給額を一覧で管理しておくことが重要です。
(2)従業員へ支給額を通知して記録を残す
支給対象者と支給額が確定したら、決算日までに対象となる従業員へ個別に支給額を通知します。
通知書を作成する場合は、以下のような項目を記載しておくとよいでしょう。
・支給金額
・支給予定日
・通知日
・会社名
・代表者名など
通知方法は書面に限られるわけではありませんが、「誰に・いつ・いくら支給すると通知したのか」を後から確認できるよう、記録を残しておくことが大切です。
例えば、書面で通知する場合は通知書の控えを保管し、メールや社内システムを利用する場合は送信履歴などを保存します。
受領確認のサインやメールの返信なども残しておくことで、通知した事実を確認する資料として活用できます。
また、通知が完了した後は、支給対象者一覧と照合し、対象者全員への通知が決算日までに完了しているか確認しておきましょう。
(3)決算賞与を支払い必要な手続きを行う
支給額の通知が完了したら、決算日の翌日から1カ月以内に決算賞与を支払います。
銀行振込で支給する場合は、銀行の営業日などの影響で入金日がずれる可能性があるため、期限直前の手続きは避けることが大切です。
また、決算賞与を支給する際には、通常の給与と同様に、源泉所得税の計算・徴収・納付などの手続きも必要になります。
源泉徴収した所得税は、原則として賞与を支給した月の翌月10日までに納付します。
さらに、賞与には健康保険や厚生年金保険などの社会保険料も発生します。
会社負担分だけでなく、従業員負担分を給与から控除する必要があるため、支給時には社会保険料の計算や手続きも行いましょう。
決算賞与の支給後は、支給額や振込記録、源泉所得税、社会保険料などの関連資料をまとめて保管しておくことが大切です。
なお、源泉所得税や社会保険料の具体的な計算方法、納付期限は、会社の納付方法や加入している制度によって異なる場合があります。
実際の手続きでは、最新の税務・社会保険のルールを確認しながら対応しましょう。
決算賞与を支給した場合の税負担と資金への影響
決算賞与には、会社の課税所得を減らすことで、法人税などの負担を軽減できる効果があります。
ただし、賞与を支給すると会社から資金が流出するほか、会社負担分の社会保険料も発生します。
また、従業員側でも所得税や社会保険料などが差し引かれるため、支給額の全額が手取りになるわけではありません。
そのため、決算賞与を検討する際は、節税効果だけでなく、会社や従業員に与える影響も含めて考えることが大切です。
ここでは、決算賞与を支給した場合の法人税への影響や、従業員の手取り額、社会保険料への影響について紹介します。
(2)決算賞与による手取り額への影響
(3)決算賞与にかかる社会保険料の負担
(1)決算賞与による法人税の軽減効果
法人税の節税効果は、支給した決算賞与の金額に法人税実効税率を掛けた金額が目安となります。
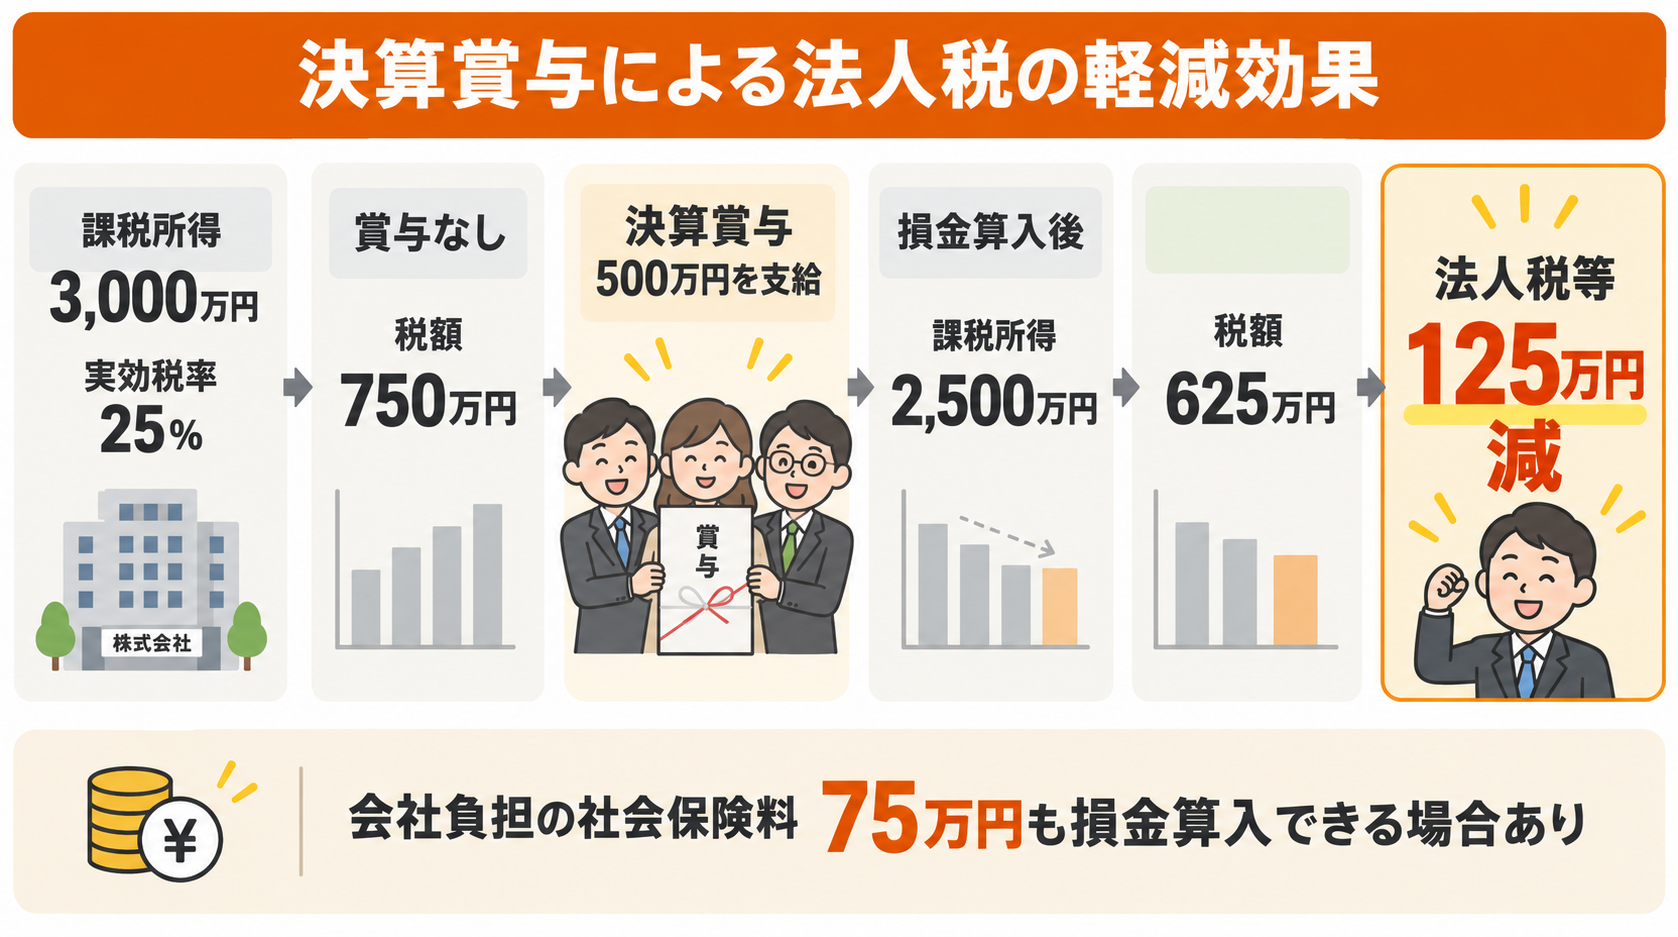
例えば、課税所得が3,000万円、法人税等の実効税率を25%とし、500万円の決算賞与を全額損金に算入できたとします。
決算賞与を支給しない場合の税額を単純化して計算すると、「3,000万円×25%=750万円」です。
一方で、500万円の決算賞与を支給すると課税所得は2,500万円となり、「2,500万円×25%=625万円」となります。
この場合、決算賞与を支給したことで、法人税等の負担は125万円減少する計算です。
さらに、賞与を支給すると会社負担分の社会保険料も発生します。
仮に会社負担分が75万円の場合、この費用も損金に算入できるため、税負担を軽減する効果が期待できます。
ただし、社会保険料は税金とは異なり、実際に会社から資金が出ていく費用です。
(2)決算賞与による手取り額への影響
決算賞与を受け取る従業員は、支給額の全額を手取りとして受け取れるわけではありません。
賞与からは、原則として所得税や社会保険料などが差し引かれるためです。
賞与に対する源泉所得税は、原則として賞与を支給する月の前月に支払った給与額などをもとに、所定の方法で計算します。
また、健康保険料、厚生年金保険料、雇用保険料などの本人負担分も賞与から控除されます。
例えば、50万円の決算賞与を支給した場合でも、社会保険料や所得税などが差し引かれるため、実際の手取り額は50万円を下回ります。
ただし、実際の手取り額は給与額や年齢、加入している健康保険、扶養状況、所得税率などによって異なります。
そのため、「賞与50万円なら手取りはいくら」と一律に判断することはできません。
(3)決算賞与にかかる社会保険料の負担
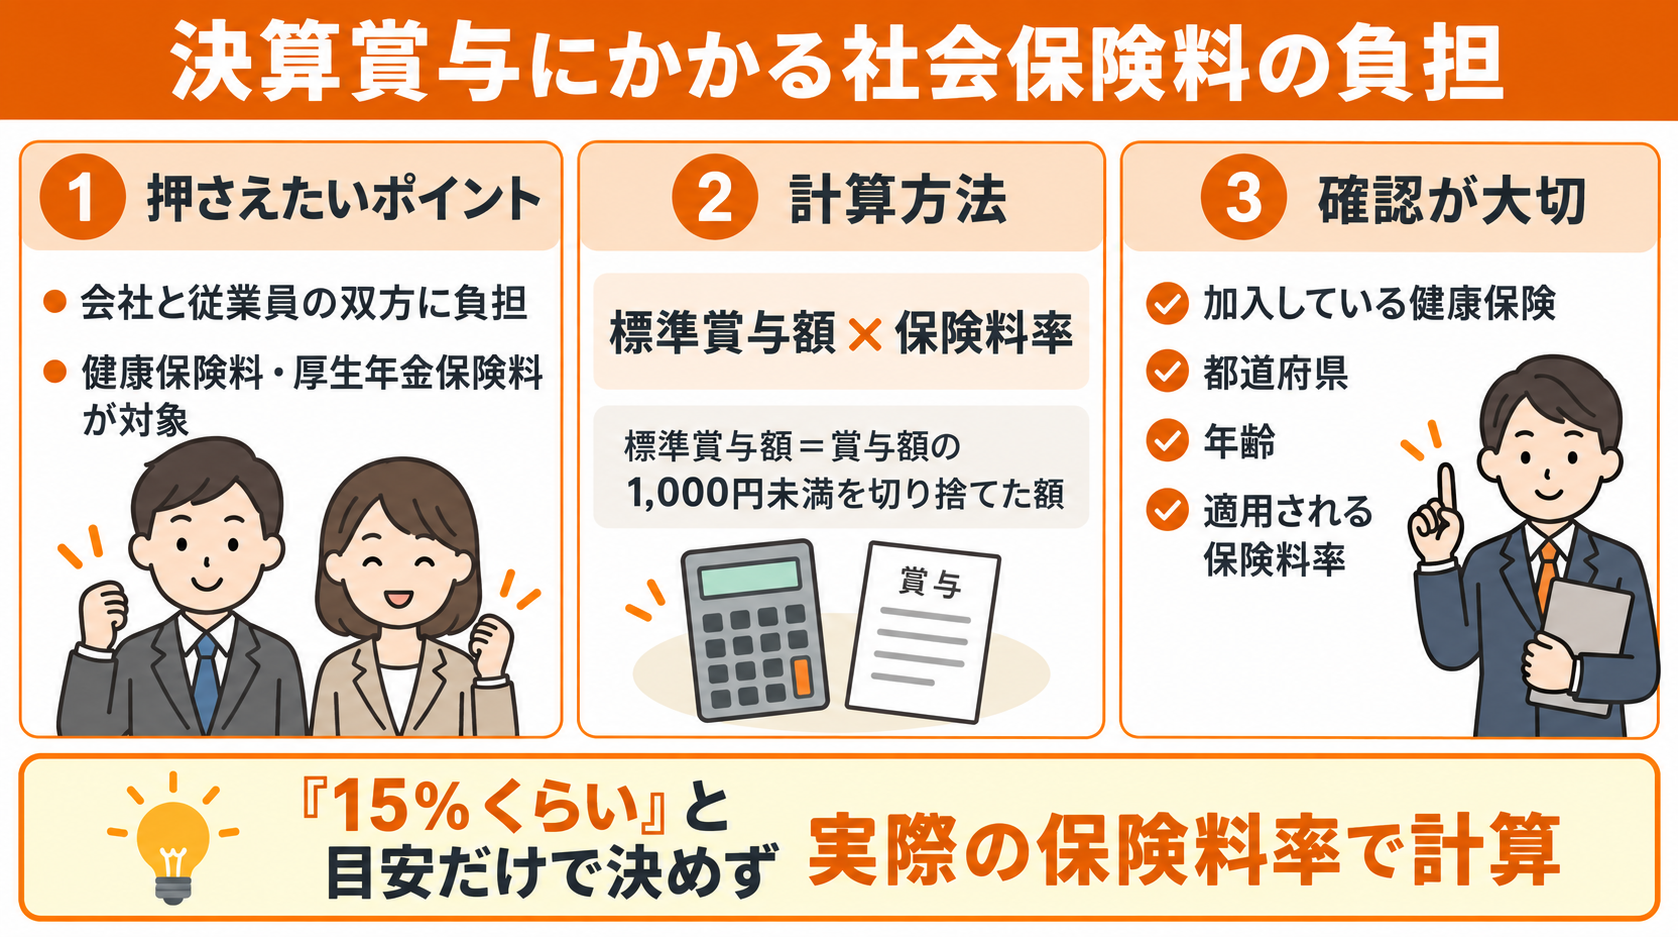
決算賞与を支給すると、会社と従業員の双方に社会保険料の負担が発生します。
賞与にかかる健康保険料や厚生年金保険料は、原則として賞与額をもとに算出した「標準賞与額」に保険料率を掛けて計算します。
標準賞与額は、賞与額の1,000円未満を切り捨てた金額です。
例えば、500万円の賞与を支給した場合でも、実際に発生する社会保険料は、加入している健康保険や都道府県、年齢などによって異なります。
そのため、「賞与の15%程度」といった一律の割合で判断するのではなく、実際に適用される保険料率を確認して計算することが大切です。
また、会社負担分の社会保険料は損金に算入できる場合がありますが、会社から現金が出ていくことに変わりはありません。
決算賞与が税務調査で否認されるケースと対策
決算賞与が税務調査で否認された場合、損金算入できなかった金額について法人税や延滞税、過少申告加算税などが発生する可能性があります。
そのため、あらかじめ否認されやすいポイントを把握し、必要な証拠書類や手続きを整えておくことが大切です。
ここでは、決算賞与が税務調査で否認されるケースと対策について紹介します。
(2)決算賞与の通知記録を残さない場合のリスク
(3)支給期限を過ぎた場合の損金算入への影響
(4)決算賞与の否認を防ぐためのチェックポイント
(1)決算賞与が税務調査で否認されやすいケース
決算賞与の税務調査では、損金算入の要件を満たしていることを確認できる資料が適切に残されているかが確認されます。
特に、以下のようなケースには注意が必要です。
・通知日が決算日より後になっている
・決算日の翌日から1カ月以内に支払っていない
・通知した金額と実際の支給額が異なる
・未払計上した金額と通知額が一致していない
・決算日後に通知書を作成したと疑われる事情がある
例えば、通知書に決算日より前の日付が記載されていても、実際には決算日後に作成されたと判断された場合、通知の事実を十分に証明できない可能性があります。
そのため、通知書を後から作成するのではなく、決算日までに実際に通知を行い、その事実を確認できる記録を残しておくことが重要です。
(2)決算賞与の通知記録を残さない場合のリスク
支給額を通知した証拠が残っていない場合、決算賞与の損金算入が認められない可能性があります。
決算賞与の損金算入では、支給対象者へ支給額を通知していることが重要な要件のひとつです。
そのため、「従業員へ通知した」と説明できたとしても、通知書やメールなどの記録が残っていなければ、通知の事実を十分に証明できない場合があります。
特に従業員数が多い会社では、誰に・いつ・いくら支給すると通知したのかを一覧で管理しておくと安心です。
通知書を利用する場合は控えを保存し、メールや社内システムを利用する場合は送信履歴なども保管しておきましょう。
受領確認などの記録を残しておくことで、通知の事実を確認する資料として活用できます。
(3)支給期限を過ぎた場合の損金算入への影響
決算日の翌日から1カ月以内に支払いが完了しなかった場合、当期の損金算入が認められなくなる可能性があります。
決算賞与の支給期限は厳格に管理する必要があり、1日でも期限を超えると要件を満たさないと判断される場合があります。
支払い期限が近づいている場合は、振込処理のミスや金融機関の処理遅延を避けるため、期限の3〜5営業日前までに振込手続きを完了させるなど、余裕を持った対応が大切です。
(4)決算賞与の否認を防ぐためのチェックポイント
決算賞与の損金算入を適切に行うためには、「通知」「支払い」「未払計上」の3つを確実に管理することがポイントです。
具体的には、以下のような対策が考えられます。
・決算日の翌日から1カ月以内に支払いが完了するようスケジュールを組む
・通知額・実際の支給額・未払計上額を一致させる
・支給を決定した経緯を議事録や稟議書などに記録する
・通知書やメール、振込記録などの関連資料をまとめて保管する
特に、「誰に・いつ・いくら通知したか」「いつ支払ったか」「いくらを未払計上したか」を一貫して確認できる状態にしておくことが重要です。
また、決算賞与は税務上の要件や会計処理が関係するため、支給を決定する段階で顧問税理士などへ確認しておくと安心です。
決算賞与と組み合わせて検討できる節税策
決算賞与は単独で活用するだけでなく、他の節税策と組み合わせることで、より効果的に課税所得を調整できる場合があります。
ただし、それぞれの制度には条件や注意点があるため、自社の状況に合っているかを確認しながら活用することが大切です。
ここでは、決算賞与と組み合わせて検討できる節税策について紹介します。
(2)決算賞与と法人保険を併用する場合
(3)少額減価償却資産などを活用する場合
(1)決算賞与と役員退職金を組み合わせる場合
決算賞与と役員退職金を同じ事業年度に支給することで、課税所得を大きく圧縮できる場合があります。
役員退職金は損金算入できる金額が大きくなるケースもあり、決算賞与と組み合わせることで、当期の法人税負担を抑える効果が期待できます。
ただし、役員退職金を損金算入するには、功績倍率方式(最終報酬月額×勤続年数×功績倍率)などを用いて適正額を設定し、株主総会で決議する必要があります。
また、同じ事業年度に大きな損金が発生すると、会社の資金繰りにも影響する可能性があります。
そのため、キャッシュフローを踏まえた計画を立てることが重要です。
決算賞与と役員退職金を組み合わせる場合は、節税効果だけでなく資金繰りへの影響も含めて、事前に税理士などへ相談しながら検討するとよいでしょう。
(2)決算賞与と法人保険を併用する場合
法人保険は、保険料の一部または全部を損金算入しながら、将来の退職金などの資金を準備できる節税手段です。
決算賞与と組み合わせることで、当期の損金を増やしながら、将来必要となる資金への備えも検討できます。
ただし、2019年の税制改正以降、法人保険の損金算入ルールは変更されており、解約返戻率が高い保険ほど損金算入できる割合が低くなる仕組みとなっています。
そのため、加入を検討する際は、現在のルールにおける損金算入額や節税効果を税理士へ確認したうえで判断することが大切です。
決算賞与と法人保険を組み合わせる場合は、それぞれによる効果や費用を考慮し、会社のキャッシュフローとのバランスを確認しましょう。
(3)少額減価償却資産などを活用する場合
少額減価償却資産の特例や短期前払費用などを活用することで、当期の損金を増やせる場合があります。
例えば、決算前に業務で使用するパソコンやソフトウェア、備品などを購入し、条件を満たす場合に少額減価償却資産として処理することで、決算賞与とあわせて損金算入を検討できます。
ただし、資産の購入はあくまで業務上の必要性が前提です。
節税だけを目的とした不要な購入は適切ではないため、実際に事業で活用するものを選ぶことが重要です。
決算賞与に関するよくある質問(Q&A)
決算賞与を活用する際は、支給条件や対象者、金額の決め方などについて事前に確認しておくことが大切です。
ここでは、決算賞与についてよく寄せられる質問と回答を紹介します。
Q2. パート・アルバイトにも決算賞与の支給は必要ですか?
Q3. 決算賞与の支給額を従業員ごとに変えることは可能ですか?
Q4. 決算日までに通知した支給額を、通知後に変更できますか?
Q1. 決算月に赤字が見込まれる場合でも決算賞与を支給できますか?
ただし、赤字の状態で賞与を支給すると会社の損失がさらに大きくなるため、翌期への損失繰越によって将来の税負担を軽減できるかという点も踏まえて検討する必要があります。
赤字の場合、損金算入による直接的な節税効果は当期には発生しません。
一方で、従業員のモチベーション維持や優秀な人材の確保といった経営面では、賞与を支給する意義があります。
また、翌期以降に利益が出た際に繰越欠損金と相殺できる法人であれば、赤字年度の損失を翌期の課税所得の圧縮に活用できます。
Q2. パート・アルバイトにも決算賞与の支給は必要ですか?
決算賞与の支給対象者は会社が自由に設定できるため、正社員のみを対象にすることも可能です。
ただし、支給対象に含めたパート・アルバイトがいる場合は、正社員と同様に、決算日までの支給額通知や決算日の翌日から1カ月以内の支払いといった損金算入の要件を満たす必要があります。
支給対象者を事前に確定し、そのリストをもとに通知を行うことで、対象者への通知漏れを防ぎやすくなります。
Q3. 決算賞与の支給額を従業員ごとに変えることは可能ですか?
役職や評価、業績への貢献度などに応じて金額に差を設けることは、合理的な賃金管理の方法のひとつです。
全員に同額を支給する必要はなく、支給対象外の従業員が含まれていても問題ありません。
ただし、支給額に差を設ける場合は、評価基準や役職ごとの基準などをあらかじめ明確にしておくことが大切です。
特定の従業員だけを不合理に優遇するような設定を避けることで、労務上のトラブル防止にもつながります。
Q4. 決算日までに通知した支給額を、通知後に変更できますか?
決算賞与を損金算入するためには、通知した金額と実際の支給額が一致していることが重要です。
通知後に支給額を変更すると、決算日までに通知した金額を支給するという要件を満たせなくなり、未払計上した決算賞与が当期の損金として認められない可能性があります。
やむを得ない事情(従業員の退職や重大な経営上の変化など)によって変更が必要になった場合は、変更理由や経緯を書面で記録しておくことが大切です。
このようなリスクを避けるためにも、支給額は通知前の段階で確定させ、内容を確認したうえで従業員へ通知するようにしましょう。
まとめ
今回は、決算賞与を損金算入するための要件や節税につながる仕組み、支給手続き、注意点について紹介しました。
決算賞与は、役員退職金や法人保険、少額減価償却資産の特例など、他の節税策と組み合わせて検討することも可能です。
ただし、節税効果だけでなく、会社の資金繰りや翌期の事業計画も踏まえて判断することが大切です。
決算賞与の活用方法や、自社に合った節税対策について詳しく知りたい方は、ファイナンシャルプランナーや税理士などの専門家へ相談するとよいでしょう。
ココザスでは、経験豊富なファイナンシャルプランナーによる無料相談を受け付けています。
会社の規模や利益状況、資金繰りに合わせた節税対策について相談したい方は、ぜひお気軽にお問い合わせください。